Pagiging abot-kaya ng pabahay, pinansiyal na stress at kalusugang pangkaisipan
Pagtatrabaho Hanggang Maging Insolvent sa Canada
Minsan, may isang nars na umupo sa harap ko at umiyak habang ipinapaliwanag kung paano niya naipagpapatuloy ang pagbabayad sa kanyang mga utang. Mayroon siyang dalawang full-time na trabaho. Sa mga araw ng trabaho, humigit-kumulang tatlong oras lang siyang natutulog bawat araw at sinusubukang bumawi sa kalahating araw ng Linggo na hindi siya nagtatrabaho. Siya lamang ang kumikita para sa isang malaking pamilya, at patuloy niyang naibabayad ang minimum na halaga sa kanyang mga credit card.
Naaalala ko rin ang lalaking nagsulat sa kanyang paunang form, sa ilalim ng mga dahilan ng suliraning pinansiyal, na “hindi makakuha ng sapat na oras ng overtime.” Nanatili sa aking isip ang paglalarawang iyon dahil malinaw nitong ipinakita ang pagdepende sa dagdag na trabaho. Para sa isang trustee sa insolvency, may agarang tanong na ibinabangon ang ganitong mga pagkikita. Saklaw ba ng depinisyon ng “insolvent person” sa Bankruptcy and Insolvency Act ang taong kaharap ko kung patuloy pa rin siyang nakapagbabayad, ngunit ang pagpapanatiling napapanahon ng mga bayad ay nangangailangan ng dami ng trabahong sinasabi niyang hindi na niya kayang ipagpatuloy? Iyan ang tanong na pinagmumulan ng artikulong ito.
Mula sa mga pagkikitang iyon, lumilipat tayo sa pagsusuri ng trustee sa isang indibidwal patungo sa mga pressure sa likod ng mga bayad. Magsisimula tayo sa depinisyon sa Canada at sa isang limitadong paghahambing sa Alemanya, at tatanungin kung paano maibabalangkas ng batas ang suliraning pinansiyal. Pagkatapos, susuriin natin ang mga gastos sa pabahay sa Canada at ang mga naantalang bunga ng pagbili malapit sa rurok ng merkado, kasunod ang oras ng trabaho at pananaliksik tungkol sa utang, kalusugan at ugnayang panlipunan. Inilalagay ng Japan at Timog Korea ang mga alalahaning iyon sa magkakaibang kalagayan ng merkado ng pabahay. Babalikan natin ang praktikal na mga pasiyang pinansiyal, pagliban sa trabaho dahil sa stress at mga solusyon sa utang, kasama ang isang apendiks na nagpapaliwanag sa mga tanong na dapat sagutin ng isang maagang pagsusuri.
Ang tanong ng trustee sa ilalim ng seksiyon 2
Ganito binibigyang-kahulugan ng seksiyon 2 ng Bankruptcy and Insolvency Act, R.S.C. 1985, c. B-3, ang isang “insolvent person.” Di-opisyal na salin ng teksto ng batas:
Ang insolvent person ay isang taong hindi bankrupt at naninirahan, nagnenegosyo o may ari-arian sa Canada, na ang mga pananagutan sa mga pinagkakautangan na maaaring patunayan bilang mga claim sa ilalim ng Batas na ito ay umaabot sa isang libong dolyar, at
(a) sa anumang dahilan ay hindi kayang tugunan ang kanyang mga obligasyon habang karaniwang sumasapit ang takdang pagbabayad sa mga ito,
(b) tumigil na sa pagbabayad ng kanyang kasalukuyang mga obligasyon sa karaniwang takbo ng negosyo habang karaniwang sumasapit ang takdang pagbabayad sa mga ito, o
(c) ang kabuuan ng kanyang ari-arian, sa makatarungang pagtataya, ay hindi sapat, o kung ipagbibili sa isang makatarungang isinagawang bentahan sa ilalim ng prosesong legal, ay hindi magiging sapat upang mabayaran ang lahat ng kanyang mga obligasyon, kapuwa ang dapat nang bayaran at ang sasapit pa ang takdang pagbabayad; (personne insolvable)
Orihinal na tekstong Ingles
insolvent person means a person who is not bankrupt and who resides, carries on business or has property in Canada, whose liabilities to creditors provable as claims under this Act amount to one thousand dollars, and
(a) who is for any reason unable to meet his obligations as they generally become due,
(b) who has ceased paying his current obligations in the ordinary course of business as they generally become due, or
(c) the aggregate of whose property is not, at a fair valuation, sufficient, or, if disposed of at a fairly conducted sale under legal process, would not be sufficient to enable payment of all his obligations, due and accruing due; (personne insolvable)
Ang sipi ay ang depinisyon sa seksiyon 2, kasama ang mga talata (a), (b) at (c).1
Ang pagiging napapanahon ng mga bayad ay hindi, sa sarili nito, nagpapasiya kung insolvent ang isang tao sa ilalim ng batas ng Canada. May mga alternatibong pamantayan ang Bankruptcy and Insolvency Act, kabilang ang kawalan ng kakayahang tugunan ang mga obligasyon, sa anumang dahilan, habang karaniwang sumasapit ang takdang pagbabayad, at ang ari-ariang hindi sapat, sa makatarungang pagtataya o sa isang makatarungang isinagawang bentahan sa ilalim ng prosesong legal, upang mabayaran ang lahat ng obligasyong dapat nang bayaran at sasapit pa ang takdang pagbabayad. Maaaring maghain ng panukala ng konsyumer (consumer proposal) ang isang indibidwal na insolvent o nasa bankruptcy na, sa loob ng limitasyon sa utang at napapailalim sa limitadong mga hadlang na itinatakda ng batas. Hindi matutukoy ang pagiging kuwalipikado sa pagbibilang lamang ng mga hindi nabayarang hulog.2
May maikling pagtanaw sa hinaharap ang pamantayan ng kakayahang magbayad: maaaring maging insolvent ang isang tao sa ilalim nito kung may mga bayad na sasapit ang takdang pagbabayad sa agarang hinaharap at wala siyang paraan upang tugunan ang mga iyon. Hindi tuwirang nakatuon ang pamantayan sa kung nakapagbayad na ang tao hanggang ngayon, kaya hindi ito nasasagot ng talaan ng mga naibayad lamang. Ang pagnanais na bawasan ang trabaho ay hindi, sa sarili nito, gumagawa sa isang tao na walang kakayahang magbayad; pinag-iiba ng batas ang kawalan ng kakayahan at kawalan ng kagustuhan. Hindi rin lumilikha ang depinisyon sa batas ng hiwalay na batayan ng insolvency dahil sa matinding pagkapagod, gastos sa pabahay o pagnanais ng mas malusog na balanse sa trabaho at buhay.3
Nais niyang bawasan ang kanyang trabaho tungo sa isang full-time na trabaho at isang part-time na trabaho, at maghain ng panukala ng konsyumer batay sa kitang makatotohanang maipagpapatuloy niyang makuha. Hindi ikinatuwa ng kanyang mga pinagkakautangan ang posisyong iyon. Ipinakikita ng kanyang talaan ng mga bayad na nakasasabay siya. Ang inilarawan niya sa akin ay isang paraan ng pamumuhay na hindi na niya kayang ipagpatuloy.
Nangangailangan ng indibidwal na pagsusuri ang kalagayan ng nars. Batay sa impormasyong mayroon ako noon, hindi ko napagpasyahang natutugunan niya ang depinisyon ng batas sa isang insolvent person. Ang kita niya noon ay mula sa dalawang trabahong aktuwal niyang ginagampanan. Maaari kong suriin ang kanyang mga kalagayang pinansiyal at gamitin ang propesyonal na pagpapasiya sa loob ng batas, ngunit hindi ko maaaring isantabi ang kitang aktuwal niyang nakukuha batay sa sarili kong medikal na opinyon tungkol sa kung ano ang dapat niyang kayaning ipagpatuloy.
Ang aktuwal na pagbawas ng isang tao sa trabaho at kita ay magbibigay sa akin ng ibang mga katotohanang susuriin. Maaari ring magbigay ang opinyon ng doktor ng impormasyong wala sa aking larangan ng kadalubhasaan. Wala sa dalawang halimbawang iyon ang lumulutas sa mas malawak na usaping itinataas dito. Sanay ang mga trustee sa pag-ako ng pananagutan para sa bukod-tanging mga kalagayan. Ang ikinababahala ko ay kung hinihingi bang saluhin ng indibidwal na pamamaraang iyon ang paulit-ulit na suliranin sa pagiging abot-kaya, lalo na kung ginagawang tila normal ng gastos sa pabahay ang mga kaayusan sa trabahong labis na mabigat.
Ang Bankruptcy and Insolvency Act, kasama ang depinisyon nito sa insolvent person, ang mga direktiba ng Office of the Superintendent of Bankruptcy, ang Code of Ethics for Trustees at ang mga kinakailangan sa pagsusuri ang nagbibigay ng balangkas sa aking trabaho. Hindi pinapalitan ng pananaliksik sa kalusugan ang mga kasangkapang iyon. Tinutulungan tayo nitong suriin ang pressure na ipinapasan sa mga ito. Ang tanong para sa propesyon ay kung ano ang dapat nating matutuhan kapag nagsisimulang maulit sa ating mga kaso ang mga kalagayang dati ay nangangailangan ng bukod-tanging pagpapasiya.
Isang paghahambing sa Alemanya
Ang depinisyon sa Canada ang pamantayang dapat kong gamitin. Hindi nito kailangang maging tanging paraan ng pag-iisip natin kung paano dapat kilalanin ng batas ang suliraning pinansiyal. Nagbibigay ang Alemanya ng kapaki-pakinabang na paghahambing, na may sarili nitong mga kondisyon at pamamaraan.
May tiyak na paghahambing sa Alemanya na karapat-dapat suriin. Kapag ang may utang ang humihiling ng paglilitis sa insolvency, tinatanggap din ng batas ng Alemanya ang nalalapit na kawalan ng kakayahang magbayad bilang batayan, na karaniwang sinusuri batay sa pagtataya para sa 24 na buwan. May dagdag na mga kondisyon ang mga paglilitis para sa konsyumer, na para sa mga indibidwal na hindi, at hindi kailanman naging, self-employed (at para sa ilang dating self-employed na may mas kaunti sa 20 pinagkakautangan at walang mga claim mula sa mga ugnayan sa pagtatrabaho): kasabay ng aplikasyon, o kaagad pagkatapos nito, dapat magsumite ang may utang ng sertipiko mula sa isang angkop na tao o organisasyon na nagpapatunay na sinubukan at nabigo sa loob ng nakaraang anim na buwan ang pakikipagkasundo sa mga pinagkakautangan sa labas ng hukuman batay sa isang plano. Kasama rin ang isang plano ng pagsasaayos ng utang at mga talaan ng ari-arian, kita, pinagkakautangan at mga claim. Ito ay isang tiyak na daan upang mas maagang maisaalang-alang ang suliranin sa pagbabayad, hindi patunay na mas maluwag ang Alemanya sa pangkalahatan. Nagbibigay ito ng kapaki-pakinabang na tanong para sa talakayan sa Canada: paano dapat tukuyin at tugunan ng isang sistema ang pinansiyal na kagipitan bago ang hindi pagtupad sa pagbabayad, habang pinananatili ang makatarungang pagiging kuwalipikado at mga proteksiyon para sa pinagkakautangan?4
Bakit mahalaga pa rin ang rurok ng presyo ng pabahay
Ang tanong sa ilalim ng batas ang panimulang punto. Upang maunawaan kung bakit paulit-ulit itong lumilitaw sa praktika, kailangan nating palawakin ang talakayan. Hindi matutukoy ng pabahay, kondisyon sa trabaho at kalusugan lamang ang sagot na legal. Mahalaga ang mga ito dahil tumutulong silang ipaliwanag ang mga kalagayang nagdadala ng mga tao sa isang trustee at ang mga hinihingi sa likod ng kitang nakatala sa badyet ng sambahayan.
Nagtataas din ang mga tsart sa pabahay ng makatuwirang tanong tungkol sa panahon. Kung naabot ng merkado ang rurok nito noong 2022 at bumaba na ang mga presyo mula noon, maaari kayang nalampasan na natin ang pinakamahirap? Dalawang usapin ang nagpapanatiling mahalaga sa artikulo. Una, maaari pa ring napakataas ng natitirang gastos sa pabahay kung ihahambing sa kita, kahit may pagbuti mula sa isang pambihirang rurok. Ikalawa, maaaring abutin ng mga taon bago lubusang maramdaman sa pananalapi ng sambahayan ang mga bunga ng pagbili sa rurok na iyon. Maaaring pababain ng pagbaba ng presyo ang halaga ng pagpasok para sa bagong mamimili habang inuubos ang equity sa bahay ng taong naunang bumili.
Pabahay ang gastos na pinakamadalas ireklamo ng mga may utang na nakakaharap ko. Para sa isang sambahayang nakalaan na ang kita, tumutulong ang gastos sa pagpapanatili ng tahanan na matukoy kung gaano karaming trabaho ang dapat gawin, gaano kalaking utang ang kayang dalhin at gaano kalaking puwang ang natitira para sa isang pagkaantala. Iyan ang bahagi ng pinansiyal na stress at kalusugang pangkaisipan na nakakaharap ko bilang isang Licensed Insolvency Trustee.
Naibaba ng pag-urong ng mga presyo ng pabahay sa Canada ang ilang sukatan mula sa pambihirang mga rurok. Hindi nito naibalik ang bawat sambahayan sa isang abot-kayang kalagayan. Maaaring mag-iwan ang pagbiling ginawa malapit sa rurok ng mga obligasyong pinansiyal na mas tumatagal kaysa sa mga kondisyon ng merkado noong pasukin ang mga iyon. Kailangan pa ring mahanap ng nangungupahan ang upa para sa susunod na buwan. Maaaring tunay ang pagbuti mula sa isang napakahirap na panimulang kalagayan habang malaki pa rin ang natitirang suliranin.
Sa bahagi ng aking praktika kung saan nagtatagpo ang kalusugang pangkaisipan at utang, karaniwan akong nasasangkot matapos mangyari ang pinansiyal na pangyayari. Nakaliban na ang tao sa trabaho dahil sa stress, bumaba na ang kita, at nagpapatuloy ang upa, mortgage at iba pang bayad sa utang. Sa pagbabalik-tanaw, sinasabi sa akin ng mga tao na sana ay mas maaga nilang hinarap ang kanilang mga utang.
Humahawak ang mga trustee ng bukod-tanging mga kaso. Sinusuri namin ang indibidwal na mga kalagayan, ginagamit ang propesyonal na pagpapasiya sa loob ng balangkas ng batas at inaako ang pananagutan para sa pagsusuring iyon. Ang ikinababahala ko ay kung ano ang nangyayari kapag nauulit ang bukod-tanging mga kalagayan sa maraming sambahayan. Maaaring baguhin ng isang bula sa pabahay ang mga kaayusang pinansiyal na itinuturing na normal ng mga tao, kabilang ang dami ng trabahong pinaniniwalaan nilang dapat gawin upang makasabay sa mga bayad.
Ginagawang nakikita ng mga sumusunod na tsart ang alalahaning iyon. Ang mga ito ay ebidensiyang pinansiyal at tungkol sa populasyon, hindi isang klinikal na salaysay ng nangyari sa sinumang tao. Kapag binasa kasabay ng pananaliksik at ng mga karanasang inilalarawan ng mga tao sa isang trustee, tumutulong ang mga ito na ipaliwanag kung bakit kabilang ang usapin ng pabahay sa talakayan ng pinansiyal na stress at kalusugang pangkaisipan.
Ang bula sa pabahay at ang pag-urong mula sa rurok nito
Nagbibigay ng mas mahabang pananaw ang pandaigdigang database ng Dallas Fed. Ang sukatan nito na naghahambing sa mga presyo ng bahay na inayos para sa implasyon at sa personal na disposable income na inayos para sa implasyon kada taong nasa edad ng pagtatrabaho, na naka-index sa 2005, ay naglagay sa Canada sa 194.3 noong unang quarter ng 2022 at 134.3 noong ikalawang quarter ng 2026. Sa parehong pagkakabuo, nasa 97.8 ang Estados Unidos, 95.4 ang United Kingdom at 89.4 ang Pransiya. Malaki na ang ibinaba ng Canada mula sa rurok nito ngunit nanatili itong malayo sa itaas ng sarili nitong ugnayan ng presyo at kita noong 2005. Ipinakikita ng mga index na ito ang mga pagbabago sa loob ng bawat bansa; hindi ito paghahambing ng halagang dolyar sa pagbili ng parehong bahay sa bawat lugar.5
Pigura 1: Ang pagtaas at pag-urong ng Canada kumpara sa piling maihahambing na mga bansa
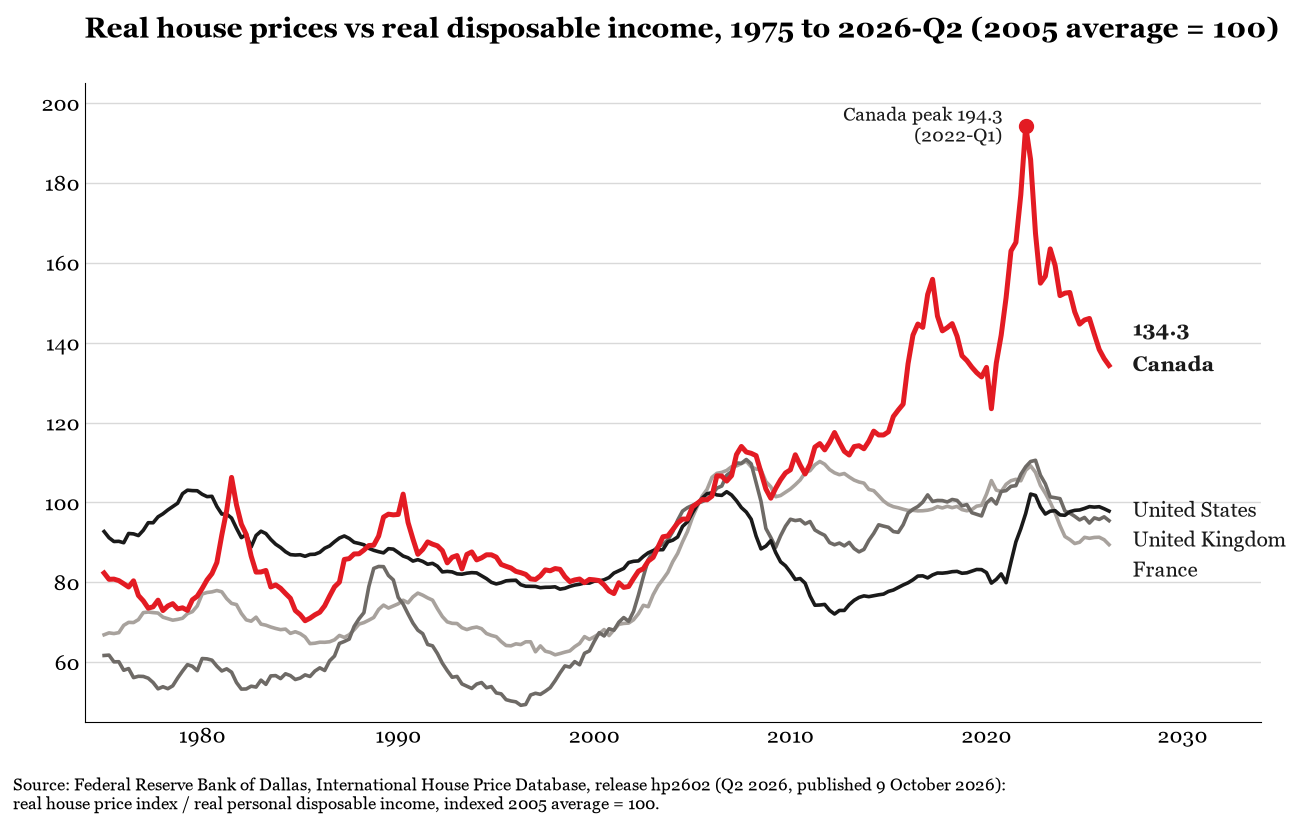
Ang linya ng Canada sa Pigura 1 ay tumataas nang malayo sa sarili nitong ugnayan ng mga presyo ng bahay at kita noong 2005 bago bumaba nang matarik. Sa apat na bansang nakaguhit, pinakamatingkad ang paglayo ng Canada mula sa batayang iyon sa rurok. Pagsapit ng ikalawang quarter ng 2026, malaki na ang ibinaba ng index ng Canada, ngunit nasa 134.3 pa rin ito laban sa batayang 100 noong 2005. Malapit sa o mas mababa sa sarili nilang batayang ugnayan ang piling mga bansang pinaghahambingan. Maaaring gumalaw ang ratio dahil nagbabago ang presyo, nagbabago ang kita, o pareho; ang pagbaba nito ay hindi porsiyentong pagbaba lamang ng mga presyo ng bahay.
Pagbuti mula sa rurok ang pagbabang iyon. Hindi nito pinatutunayang kaya na ngayong tustusan nang maginhawa ng isang sambahayan sa Canada ang tahanan nito. Hindi rin awtomatikong binabawasan ng mas mababang presyo sa merkado ang umiiral na balanse ng mortgage o ang buwanang mga obligasyon ng taong naunang bumili.
Marami sa mga may utang na nakakaharap ko na naglalarawan sa mga problema sa pabahay bilang nagpapabigat sa kanilang kalusugang pangkaisipan ang iniuugnay ang kahit isang bahagi ng suliranin sa pagbili malapit sa tuktok ng merkado noong 2022. Maaaring nasa likod na natin ang rurok; para sa mga sambahayang ito, patuloy na lumilitaw ang mga bunga nito. Naubos ng pagbaba ng halaga ng kanilang tahanan ang malaking bahagi ng equity na dating ibinigay ng kanilang paunang bayad, habang kailangan pa ring harapin ang mga mortgage na nakatala sa titulo.
May mga gustong magbenta at magsimulang muli, ngunit hindi masasaklaw ng inaasahang mapagbibilhan ang lahat ng mortgage sa ari-arian. Pinababa ng pag-urong ng merkado ang halaga ng kanilang tahanan nang hindi sila binibigyan ng isang tuwirang pinansiyal na labasan. Ito ang suliraning inilalapit nila sa akin kapag sinasabi nilang gusto na nilang umalis. Tinatalakay ng aming gabay sa pagbebenta ng bahay na may utang ang kalagayang hindi mababayaran ng bentahan ang mga mortgage.
Kapag tinitingnan ko ang pagtaas at pag-urong na iyon, iniisip ko ang mga taong kailangang mabuhay sa gitna nito. May dimensiyong pantao ang pinansiyal na pagkagambala kahit hindi mabasa sa tsart ang eksaktong epekto sa kalusugan. Ang tanong na karapat-dapat saliksikin ay kung ano ang nangyayari sa tulog, buhay-pamilya at kalusugang pangkaisipan kapag ang isang obligasyon sa pabahay ay pinananatili sa pamamagitan ng pag-ubos sa oras at lakas na kailangan din ng sambahayan.
Nanatili ang problema ng Canada sa pagiging abot-kaya ng pabahay kahit malaki na ang pag-urong mula sa rurok ng presyo. Sa serye ng OECD na ginamit para sa artikulong ito, bumaba ang index ng presyo ng bahay kaugnay ng kita sa Canada mula 138.0 noong unang quarter ng 2024 tungo sa 128.1 noong huling quarter ng 2025 at 126.1 noong unang quarter ng 2026. Itinakda ang index sa 100 noong 2015; hindi nito ibig sabihing 126 na ulit ng kita ng sambahayan ang halaga ng isang bahay. Iniulat din ng sarbey ng OECD sa Canada noong 2025 na nalampasan ng pagtaas ng mga presyo ng bahay na inayos para sa implasyon ang paglago ng disposable income na inayos para sa implasyon nang humigit-kumulang 60 porsiyento mula noong pandaigdigang krisis pinansiyal. Inilalarawan ng mga may-petsang sukatang ito ang lawak at pagpapatuloy ng problema, sa halip na sabihing lumala ang pagiging abot-kaya sa bawat nakaraang quarter.7
Pigura 2: Mga presyo ng bahay kaugnay ng kita sa mga kasapi ng OECD
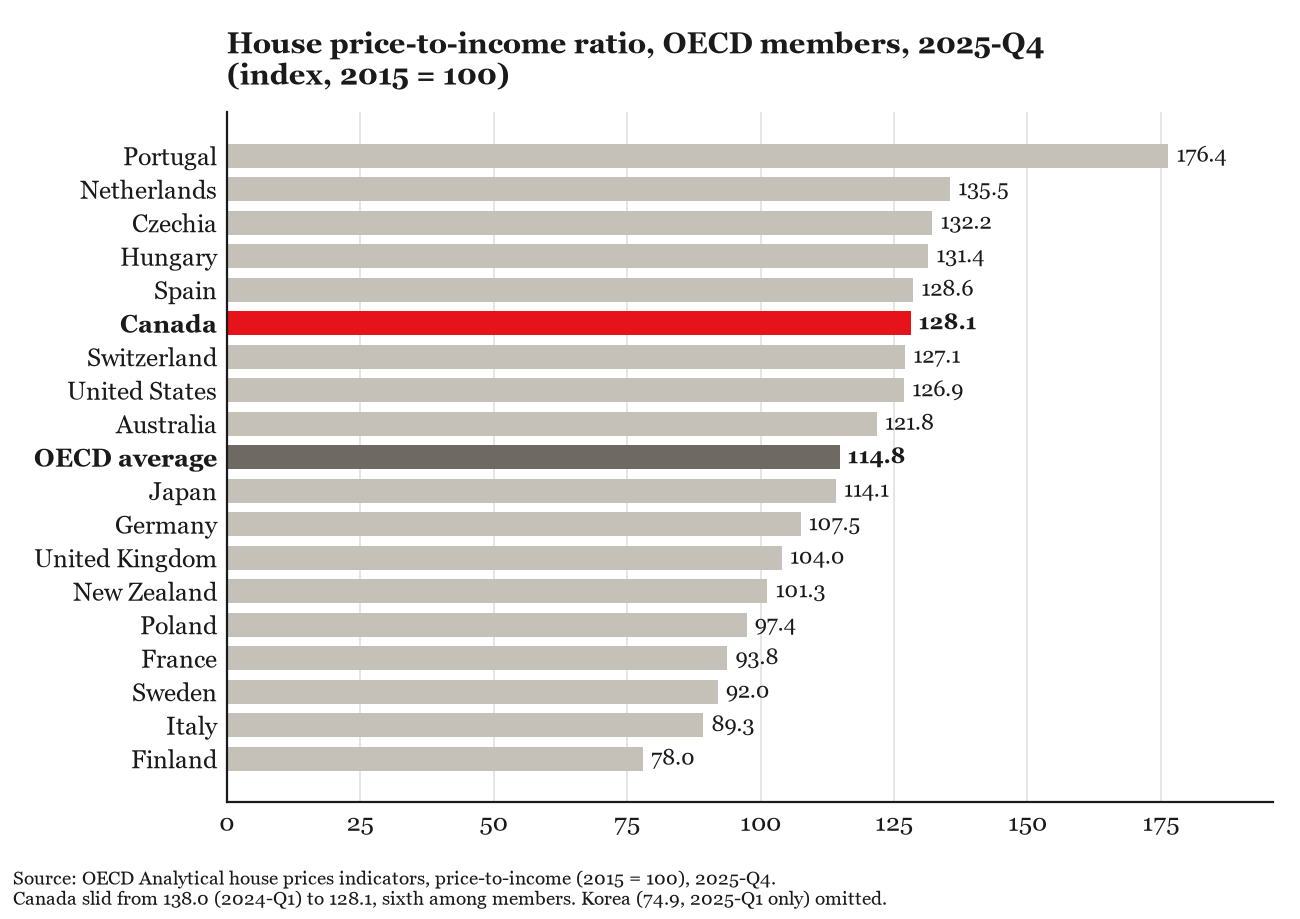
Gumagamit ang tsart ng OECD ng batayang 2015 sa halip na batayang 2005 sa Pigura 1. Iba ang saklaw nitong panahon at mas malawak ang pangkat ng mga bansa. Mas tumaas ang ugnayan ng presyo at kita sa Canada kaysa sa karaniwan sa OECD mula sa batayang iyon, bagaman mas malaki ang pagtaas sa ilang bansa, kabilang ang Portugal. Seryoso ang problema sa Canada nang hindi kailangang sabihing inilalagay ng bawat sukatan ang Canada sa pinakamalalang posisyon. Maaaring magsabay ang pag-urong mula sa isang rurok at ang patuloy na problema sa pagiging abot-kaya.
Para sa sambahayang nabubuhay mula sa isang suweldo hanggang sa susunod, maaaring magsabay ang mataas na kita at maliit na puwang para makabawi mula sa isang pagkaantala. Maaaring magkaroon ng malaking tahanan ang isang taong salat sa ibang gastusin dahil sa gastos sa bahay at mahirapan pa ring tugunan ang kasalukuyang gastusin. Kabilang ang stress sa mortgage at sa upa sa talakayan ng pabahay at kalusugang pangkaisipan dahil kailangang mahanap ng sambahayan ang pera bawat buwan, anuman ang nangyari sa halaga ng ari-arian sa merkado. Kaya ang bigat ng gastos sa pabahay ay tanong din tungkol sa kita, oras at katatagang pinansiyal.
May kaugnay na problema sa pagiging abot-kaya ang mga nangungupahan. Sa pag-update nito noong 2024 sa sahod na kailangan para sa upa, tinaya ng Canadian Centre for Policy Alternatives na kailangang kumita ang isang full-time na manggagawa ng humigit-kumulang $38 bawat oras upang makayanan ang karaniwang apartment na may isang silid-tulugan sa Toronto, gamit ang hangganang 30 porsiyento ng kita para sa upa. Ang tantiya nito para sa isang yunit na mababakante ay $41.73 bawat oras. Mga tantiya ang mga iyon noong 2024, hindi bagong sukat ng upa noong Nobyembre 2026. Bilang hiwalay at kasalukuyang sanggunian sa sahod, tumaas ang pangkalahatang minimum na sahod sa Ontario sa $17.95 bawat oras noong 1 Oktubre 2026.9
May ginhawa sa ilang kamakailang sukatan. Ang karaniwang upa sa apartment na may isang silid-tulugan sa Greater Toronto Area ay humigit-kumulang $2,246 noong unang quarter ng 2026, mas mababa nang 4.1 porsiyento kaysa sa isang taon bago iyon. Mahalaga ang pagbabang iyon sa mga nangungupahang makakakuha ng mas mababang presyo. Hindi nito sinasabi sa atin kung abot-kaya ang upa ng isang partikular na sambahayan kaugnay ng kita nito.10
Kailangan ding basahin ang mga atraso sa upa nang kasama ang mga petsa ng mga ito. Inilarawan ng Rental Market Report 2025 ng CMHC ang pagbaba ng mga atraso sa iba’t ibang merkado at pagbuti ng mga ratio ng upa sa kita sa Vancouver, Calgary at Toronto. Bahagi ng salaysay ang pagbuting iyon. Ang patuloy na problema sa pagiging abot-kaya ay hindi nangangahulugang bawat palatandaan ay gumagalaw sa iisang direksiyon bawat taon.11
Hindi rin pantay ang kalagayan ng mga may-ari ng bahay. Inilalarawan ng ulat sa mortgage ng CMHC para sa taglagas ng 2026 na limitado ang pinansiyal na stress sa buong bansa ngunit tumataas sa Ontario at British Columbia, na may partikular na pressure sa Greater Toronto and Hamilton Area. Tinutukoy rin nito ang lumalalang pagtupad sa mga bayad sa credit card, pautang sa sasakyan at line of credit bilang posibleng babala bago maging mas malinaw ang mga atraso sa mortgage. Mahalaga iyon sa isang propesyonal na tumitingin lampas sa bayad sa mortgage lamang.12
Nagpapakita rin ng ilang pagbuti ang mas bagong ebidensiya mula sa mga sarbey. Sa sarbey ng Bank of Canada sa mga konsyumer para sa ikatlong quarter ng 2026, mas maganda ang pagtataya ng mga respondent sa kanilang kalagayang pinansiyal kaysa sa nakaraang quarter, bagaman patuloy na nagpapabigat sa mga plano sa paggasta ang mataas na presyo at kawalang-katiyakan. Mga iniulat na pananaw ang mga ito, hindi sukatan ng sakit sa isip. Pinatitibay ng mga ito ang pangangailangang pag-ibahin ang gumagandang pambansang kalagayan at ang mga suliraning patuloy na kinakaharap ng ilang sambahayan.13
Nararapat bigyang-pansin ang koneksiyon sa kalusugan, ngunit kailangan din ng pag-iingat. Iniugnay ng mga longitudinal na pag-aaral ang hindi mabuting kalagayan sa pabahay, kabilang ang suliranin sa pagbabayad at hindi abot-kayang pabahay, sa mas mahinang kalusugang pangkaisipan. Nasusundan ng ganitong disenyo ang mga pagbabago sa paglipas ng panahon, ngunit hindi nito naaalis ang lahat ng alternatibong paliwanag. Sinusuportahan ng ebidensiya ang seryosong pagtingin sa bigat ng pabahay bilang usaping pangkalusugan; hindi nito matutukoy ang sanhi ng karamdaman ng isang tao mula lamang sa kanyang gastos sa pabahay.14
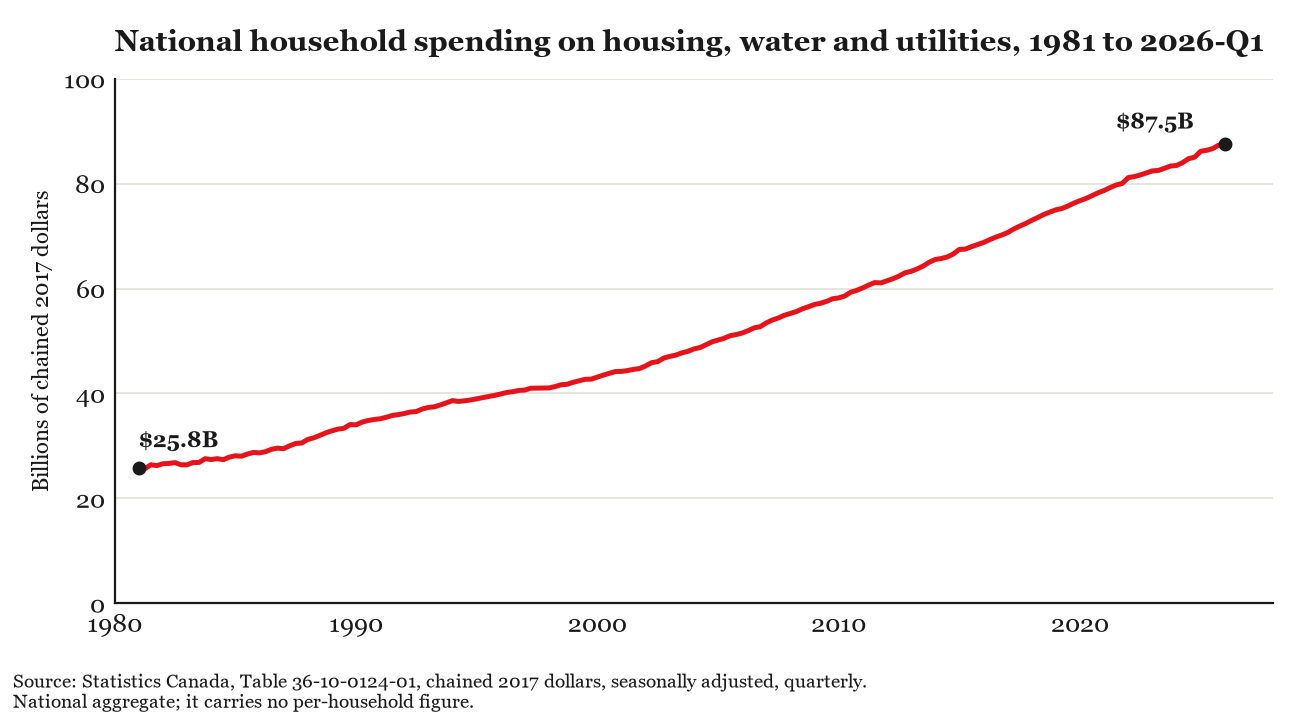
Isang bahagi lamang ng usapin ng pabahay ang ugnayan ng presyo sa kita. Ipinakikita ng Pigura 3 ang paglago ng pambansang paggasta sa pabahay, tubig at mga utility na inayos para sa implasyon. Tumaas ang kabuuan habang nagbabago ang bansa at ang mga sambahayan nito, kaya hindi nito masasabi kung magkano ang idinagdag sa binayaran ng isang partikular na pamilya. Ipinakikita nito ang lumalaking lawak ng mga yaman na inilaan sa tirahan at kaugnay na mga serbisyo. Upang maunawaan ang bigat sa isang indibidwal na sambahayan, kailangan pa rin nating magkasamang tingnan ang sarili nitong gastos sa pabahay at kita.
Pigura 3: Ang pambansang lawak ng paggasta ng sambahayan sa tirahan
Ano ang masasabi at hindi masasabi ng pambansang mga bayad sa utang
Nananatiling mataas ang utang ng sambahayan, bagaman lumuwag ang kamakailang mga ratio. Iniulat ng Statistics Canada na humigit-kumulang $3.281 trilyon ang utang ng sambahayan sa credit market noong ikalawang quarter ng 2026. Sa inilabas nitong ulat noong Setyembre, bumaba ang utang kaugnay ng disposable income sa 176.4 porsiyento mula sa nirebisang 178.6 porsiyento noong unang quarter, habang bumaba ang debt-service ratio sa 14.52 porsiyento mula sa 14.68 porsiyento. Umabot sa rurok na humigit-kumulang 15.2 porsiyento ang debt-service ratio noong unang quarter ng 2023. Inilalarawan din ng pagsusuri ng Bank of Canada noong 2026 na mataas ang pagkakautang ngunit mas mababa sa rurok nito noong 2022, na hindi pantay ang pagkakabahagi ng pinansiyal na pressure sa mga sambahayan.16
Pigura 4: Ang bahagi ng disposable income na nakalaan sa mga bayad sa utang
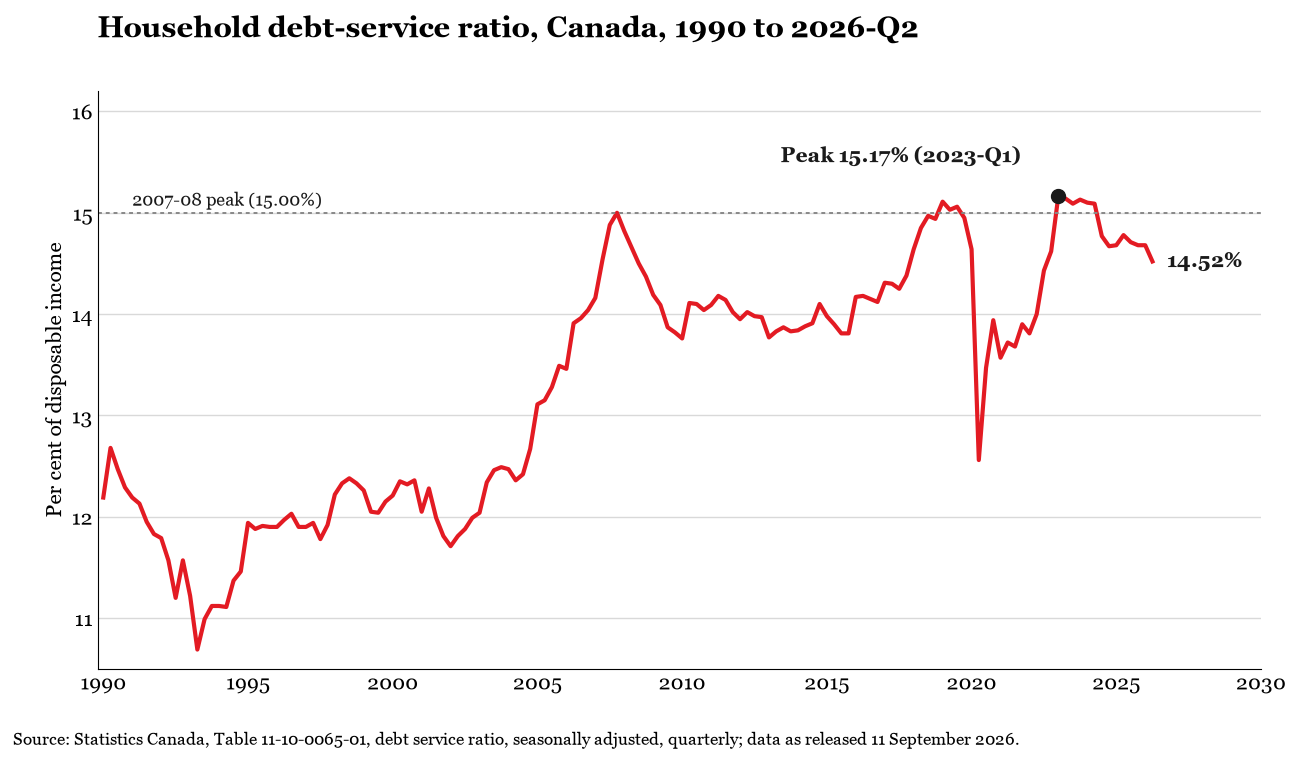
Magandang pag-unlad ang pagbaba ng pambansang debt-service ratio. Hindi nito natutukoy ang sambahayang ang kita ay nakadepende sa dagdag na mga shift o ang pananalapi ay biglang magbabago matapos ang maikling pagliban sa trabaho. Iyan ang mga kasong kailangan kong maunawaan ang badyet sa likod ng mga bayad, sa halip na ipagpalagay na nalutas na ng gumagandang kabuuang sukatan ang suliranin ng tao.
Ito ang mga kalagayang dala ng mga taong nakaupo sa kabilang panig ng aking mesa. Ang susunod na tanong ay kung ano ang ginagawa ng mga sambahayan sa ilalim ng pressure na iyon, at kung ano ang kapalit ng paggawa nito.
Lumalampas ang pinansiyal na pressure sa indibidwal na mga kaso
Dinala tayo ng mga tsart mula sa indibidwal na kaso tungo sa pananalapi ng sambahayan. Pinalalawak ko ngayon ang pagtatanong tungo sa pinansiyal na stress at kalusugang pangkaisipan dahil hindi kayang ilarawan ng talaan ng mga bayad lamang ang karanasang pantao na nagdala sa nars sa aking opisina. Dinadala ni Dana Trentini ang kanyang karanasan sa siyentipikong pananaliksik sa ating pagbasa ng ebidensiyang ito; dinadala ko naman ang mga tanong na nagmumula sa praktika ng insolvency. Binibigyan ng mga pag-aaral ng konteksto ang mga tanong na iyon nang hindi tinutukoy ang diyagnosis o legal na pagiging kuwalipikado ng sinumang indibidwal.
Nagbibigay ang pinakabagong pambansang sarbey ng napapanahong sukatan ng nararamdamang pressure. Sa Poll 29 ng Mental Health Research Canada, na isinagawa mula 27 Hulyo hanggang 10 Agosto 2026, 46 porsiyento ang nag-ulat ng negatibong epekto ng gastos sa pamumuhay sa kanilang kalusugang pangkaisipan. Ang katumbas na mga bilang ay 37 porsiyento para sa posibilidad na hindi lubos na mabayaran ang mga bayarin ng sambahayan at 35 porsiyento para sa kawalan ng kakayahang tustusan o magkaroon ng matatag na tirahan. Mga sagot ang mga ito tungkol sa nararamdamang epekto sa kalusugang pangkaisipan. Hindi ito mga tantiyang 37 porsiyento ang aktuwal na hindi nakabayad ng kanilang mga bayarin o 35 porsiyento ang nakararanas ng kawalang-katatagan sa tirahan, at hindi pinatutunayan ng sarbey ang sanhi at bunga.18
Pigura 5: Mga pinansiyal na pressure at iniulat na epekto sa kalusugang pangkaisipan
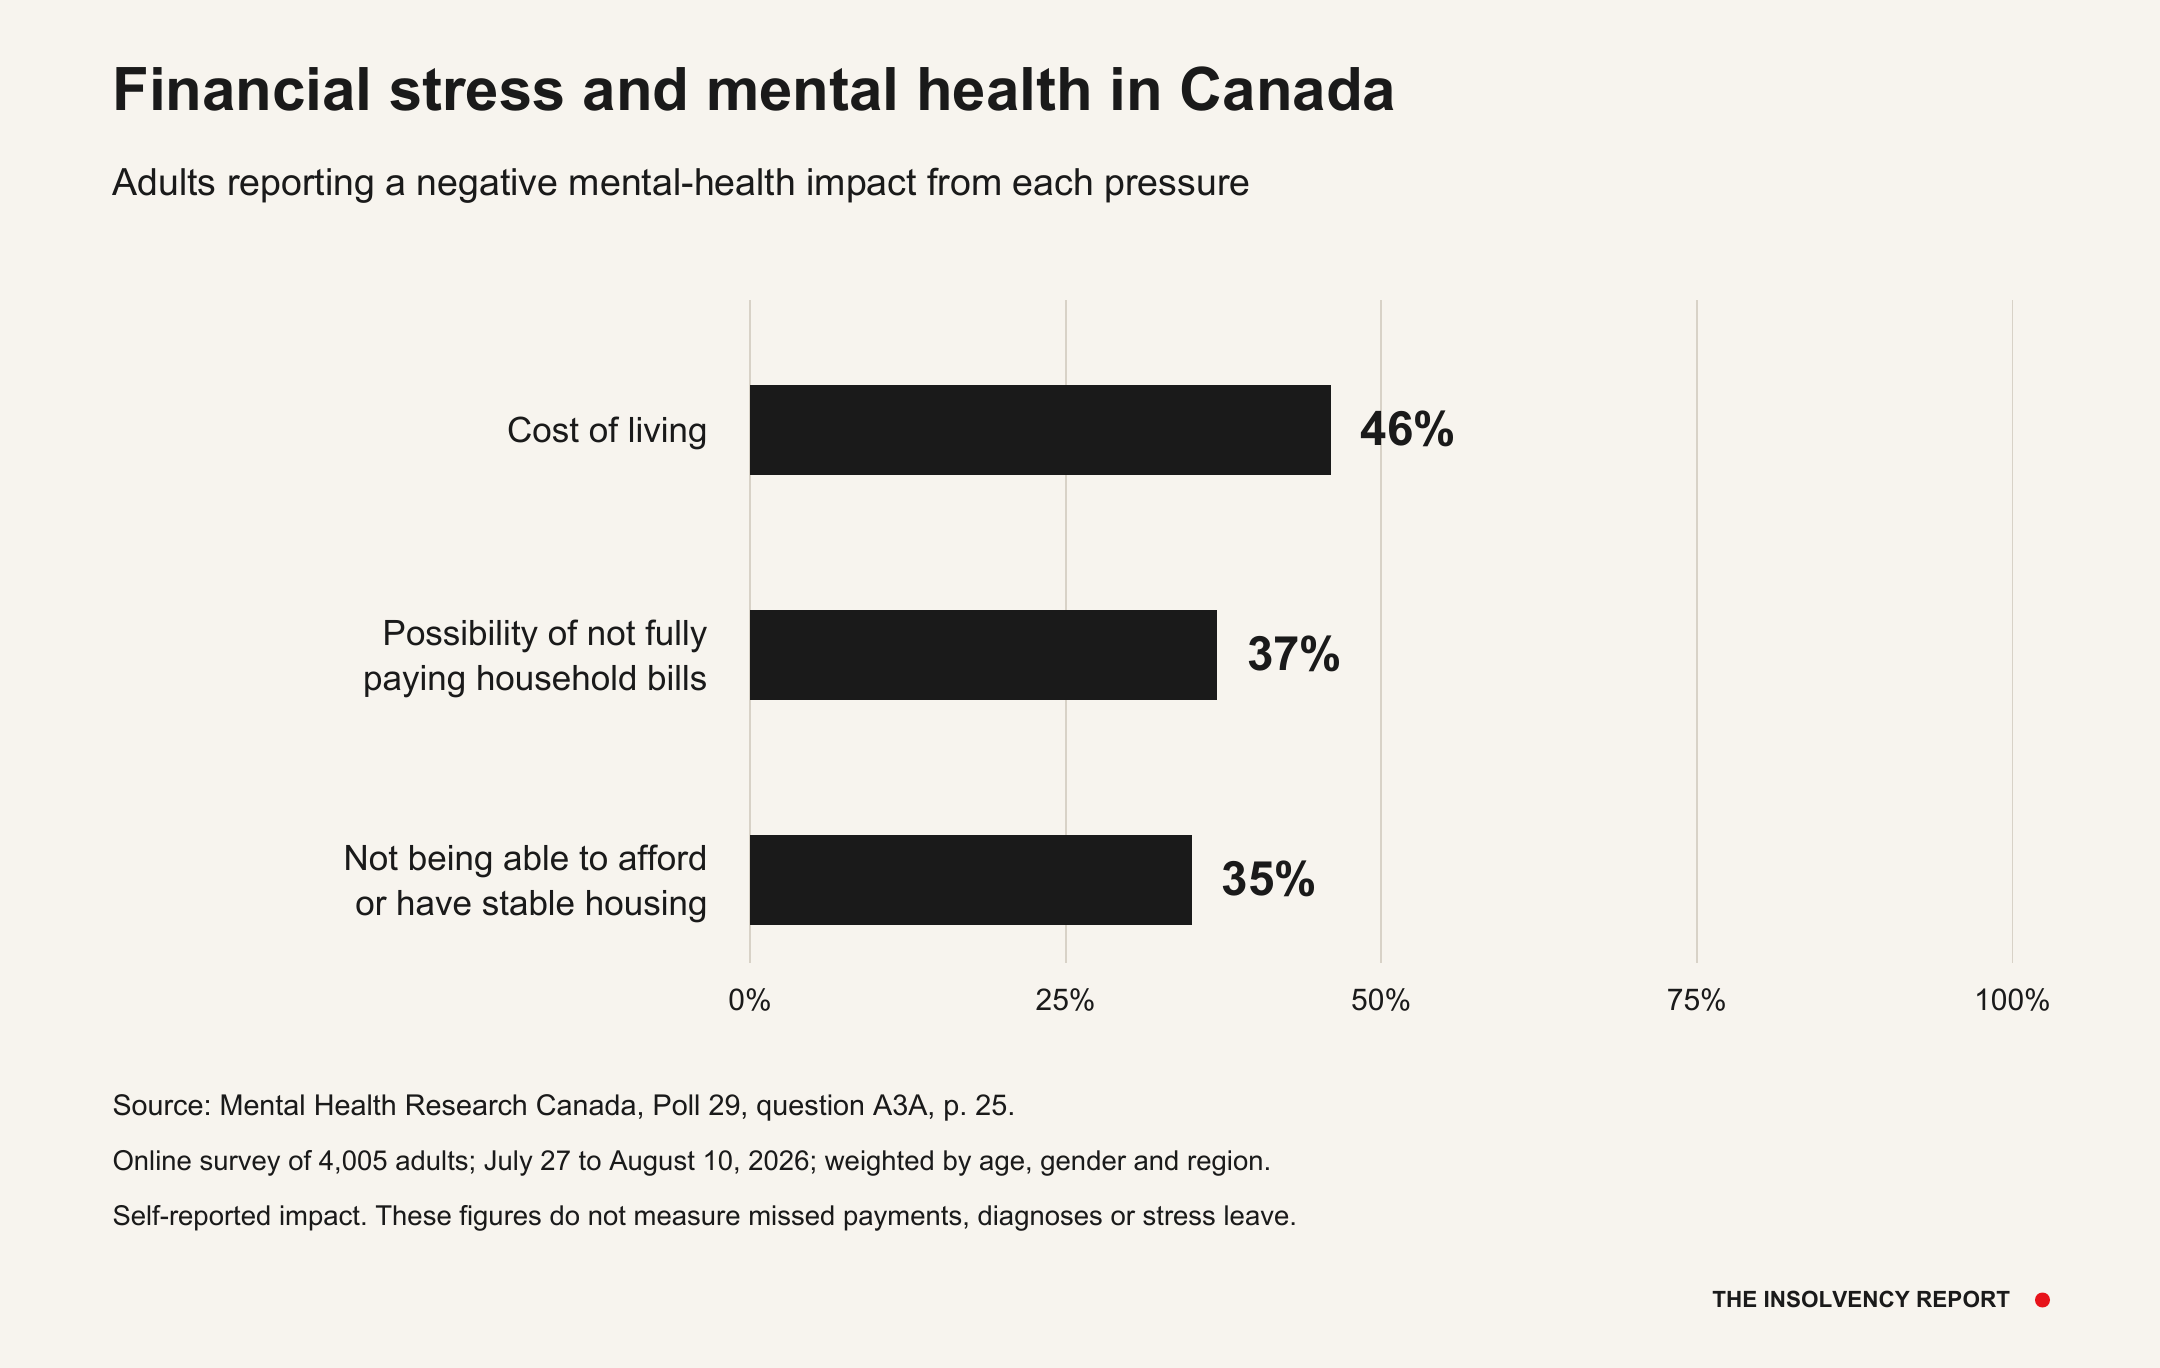
Binibigyan ng mga pambansang sagot na ito ng mas malawak na kaligiran ang mga obserbasyon sa praktika. Hindi nila pinatutunayang sanhi ng pabahay ang bawat suliraning pinansiyal, o magkakasakit ang bawat taong nasa ilalim ng pinansiyal na pressure. Ipinakikita nila kung bakit nararapat isaalang-alang nang magkasama ang kalagayang pinansiyal at kalusugang pangkaisipan sa pagsusuri ng gastos sa pamumuhay sa Canada.
Ang mga oras ng trabaho sa likod ng badyet ng sambahayan
Dahil sa dalawang trabaho ng nars at sa hirap ng lalaking makakuha ng sapat na overtime, nagiging bahagi ng pagtatanong ang oras ng trabaho. Isa pa itong hakbang lampas sa depinisyon ng batas, ngunit kailangan upang maunawaan ang badyet ng sambahayan: kailangang pagtrabahuhan ang kita, at ang mga oras na ginagamit upang kitain ito ay nag-iiwan ng mas kaunting panahon para sa pagbawi ng lakas at buhay-pamilya.
Tumutulong ang mga naunang ulat ng Toronto na ipaliwanag kung bakit nananatili sa akin ang usaping ito. Magkasamang inilarawan ng Vital Signs report 2023 ng Toronto Foundation ang kawalang-katiyakan sa tirahan, pinansiyal na pressure at pagkakahiwalay sa lipunan. Iniulat nitong tumaas ang kakulangan ng kita ng sambahayan mula 21 porsiyento noong 2018 tungo sa 26 porsiyento noong 2022 at humigit-kumulang isang-katlo pagsapit ng 2023. Ang mga bilang na iyon ay para sa panahong iyon. Hindi dapat iharap ang mga ito bilang bagong sukatan ng Toronto sa huling bahagi ng 2026.20
Maaaring punan ng pagkuha ng pangalawang trabaho upang magbayad ng utang ang isang pinansiyal na kakulangan habang lumilikha ng ibang suliranin: mas kaunting oras para sa tulog, pamilya at mga kaibigan. Isa itong praktikal na alalahaning nagmumula sa mga taong nakakaharap ko, hindi isang konklusyong may karamdaman ang lahat ng taong may higit sa isang trabaho. Mahalaga ang pagkakaibang iyon kapag sinusuri natin ang tiyak na mga kaayusan sa trabaho.
Maaaring magbigay ng kitang kailangan ng sambahayan ang pangalawa o pangatlong trabaho, o isang negosyong idinagdag sa isang buong linggo ng trabaho. Nag-iiwan din ito ng mas kaunting oras para sa pahinga. Bago magdagdag pa ng trabaho sa isang iskedyul na mabigat na, makabubuting suriin kung malulutas ng dagdag na kita ang utang o mapananatili lamang ang kasalukuyang mga bayad. Kailangang isaalang-alang ng badyet ang kapuwa kita at mga hinihingi ng pagkita nito.
Ano ang sinasabi ng pananaliksik tungkol sa labis na pagtatrabaho
Kailangang tuwirang suriin ang mga taong pinagsasabay ang mga trabaho. Noong 2025, tinaya ng Statistics Canada na humigit-kumulang 1.18 milyon ang may higit sa isang trabaho, at 474,400 sa kanila, o 40.3 porsiyento, ang karaniwang nagtatrabaho nang hindi bababa sa 50 oras bawat linggo sa lahat ng kanilang trabaho. Kung pangunahing trabaho lamang ang titingnan, 5.5 porsiyento lang ang mapapabilang sa kategoryang iyon. Karaniwang oras ang mga iyon, na para sa mga empleyado ay hindi kasama ang overtime. Kaya maaaring hindi makita ng pagsusuri sa sambahayang hiwalay na tumitingin sa bawat trabaho ang mga hinihingi ng pinagsamang iskedyul.21
Hindi nito pinatutunayan ang isang pambansang takbo tungo sa mas mahahabang linggo ng trabaho. Sa lahat ng nagtatrabahong Canadian, bumaba ang bahagdan ng karaniwang nagtatrabaho nang hindi bababa sa 50 oras sa lahat ng kanilang trabaho mula 9.0 porsiyento noong 2019 tungo sa 7.6 porsiyento noong 2025. Maaaring magsabay ang bumababang pambansang bahagdan at malaking pasanin sa mga taong may higit sa isang trabaho.22
Mahalaga ang mga kondisyon sa trabaho kasabay ng bilang ng oras. Sinusuri ng Pigura 6 ang overtime na walang bayad sa mga sinarbey na full-time na empleyado sa Canada. Tumataas sa tatlong pangkat ng overtime ang mga bahagdan ng nag-uulat ng mataas na stress at sintomas ng burnout. Tungkol sa trabahong walang bayad ang pag-aaral, kaya hindi nito mapatutunayan ang mga epekto ng bayad na dagdag na trabahong inilarawan sa pambungad.
Pigura 6: Overtime na walang bayad at iniulat na stress at burnout
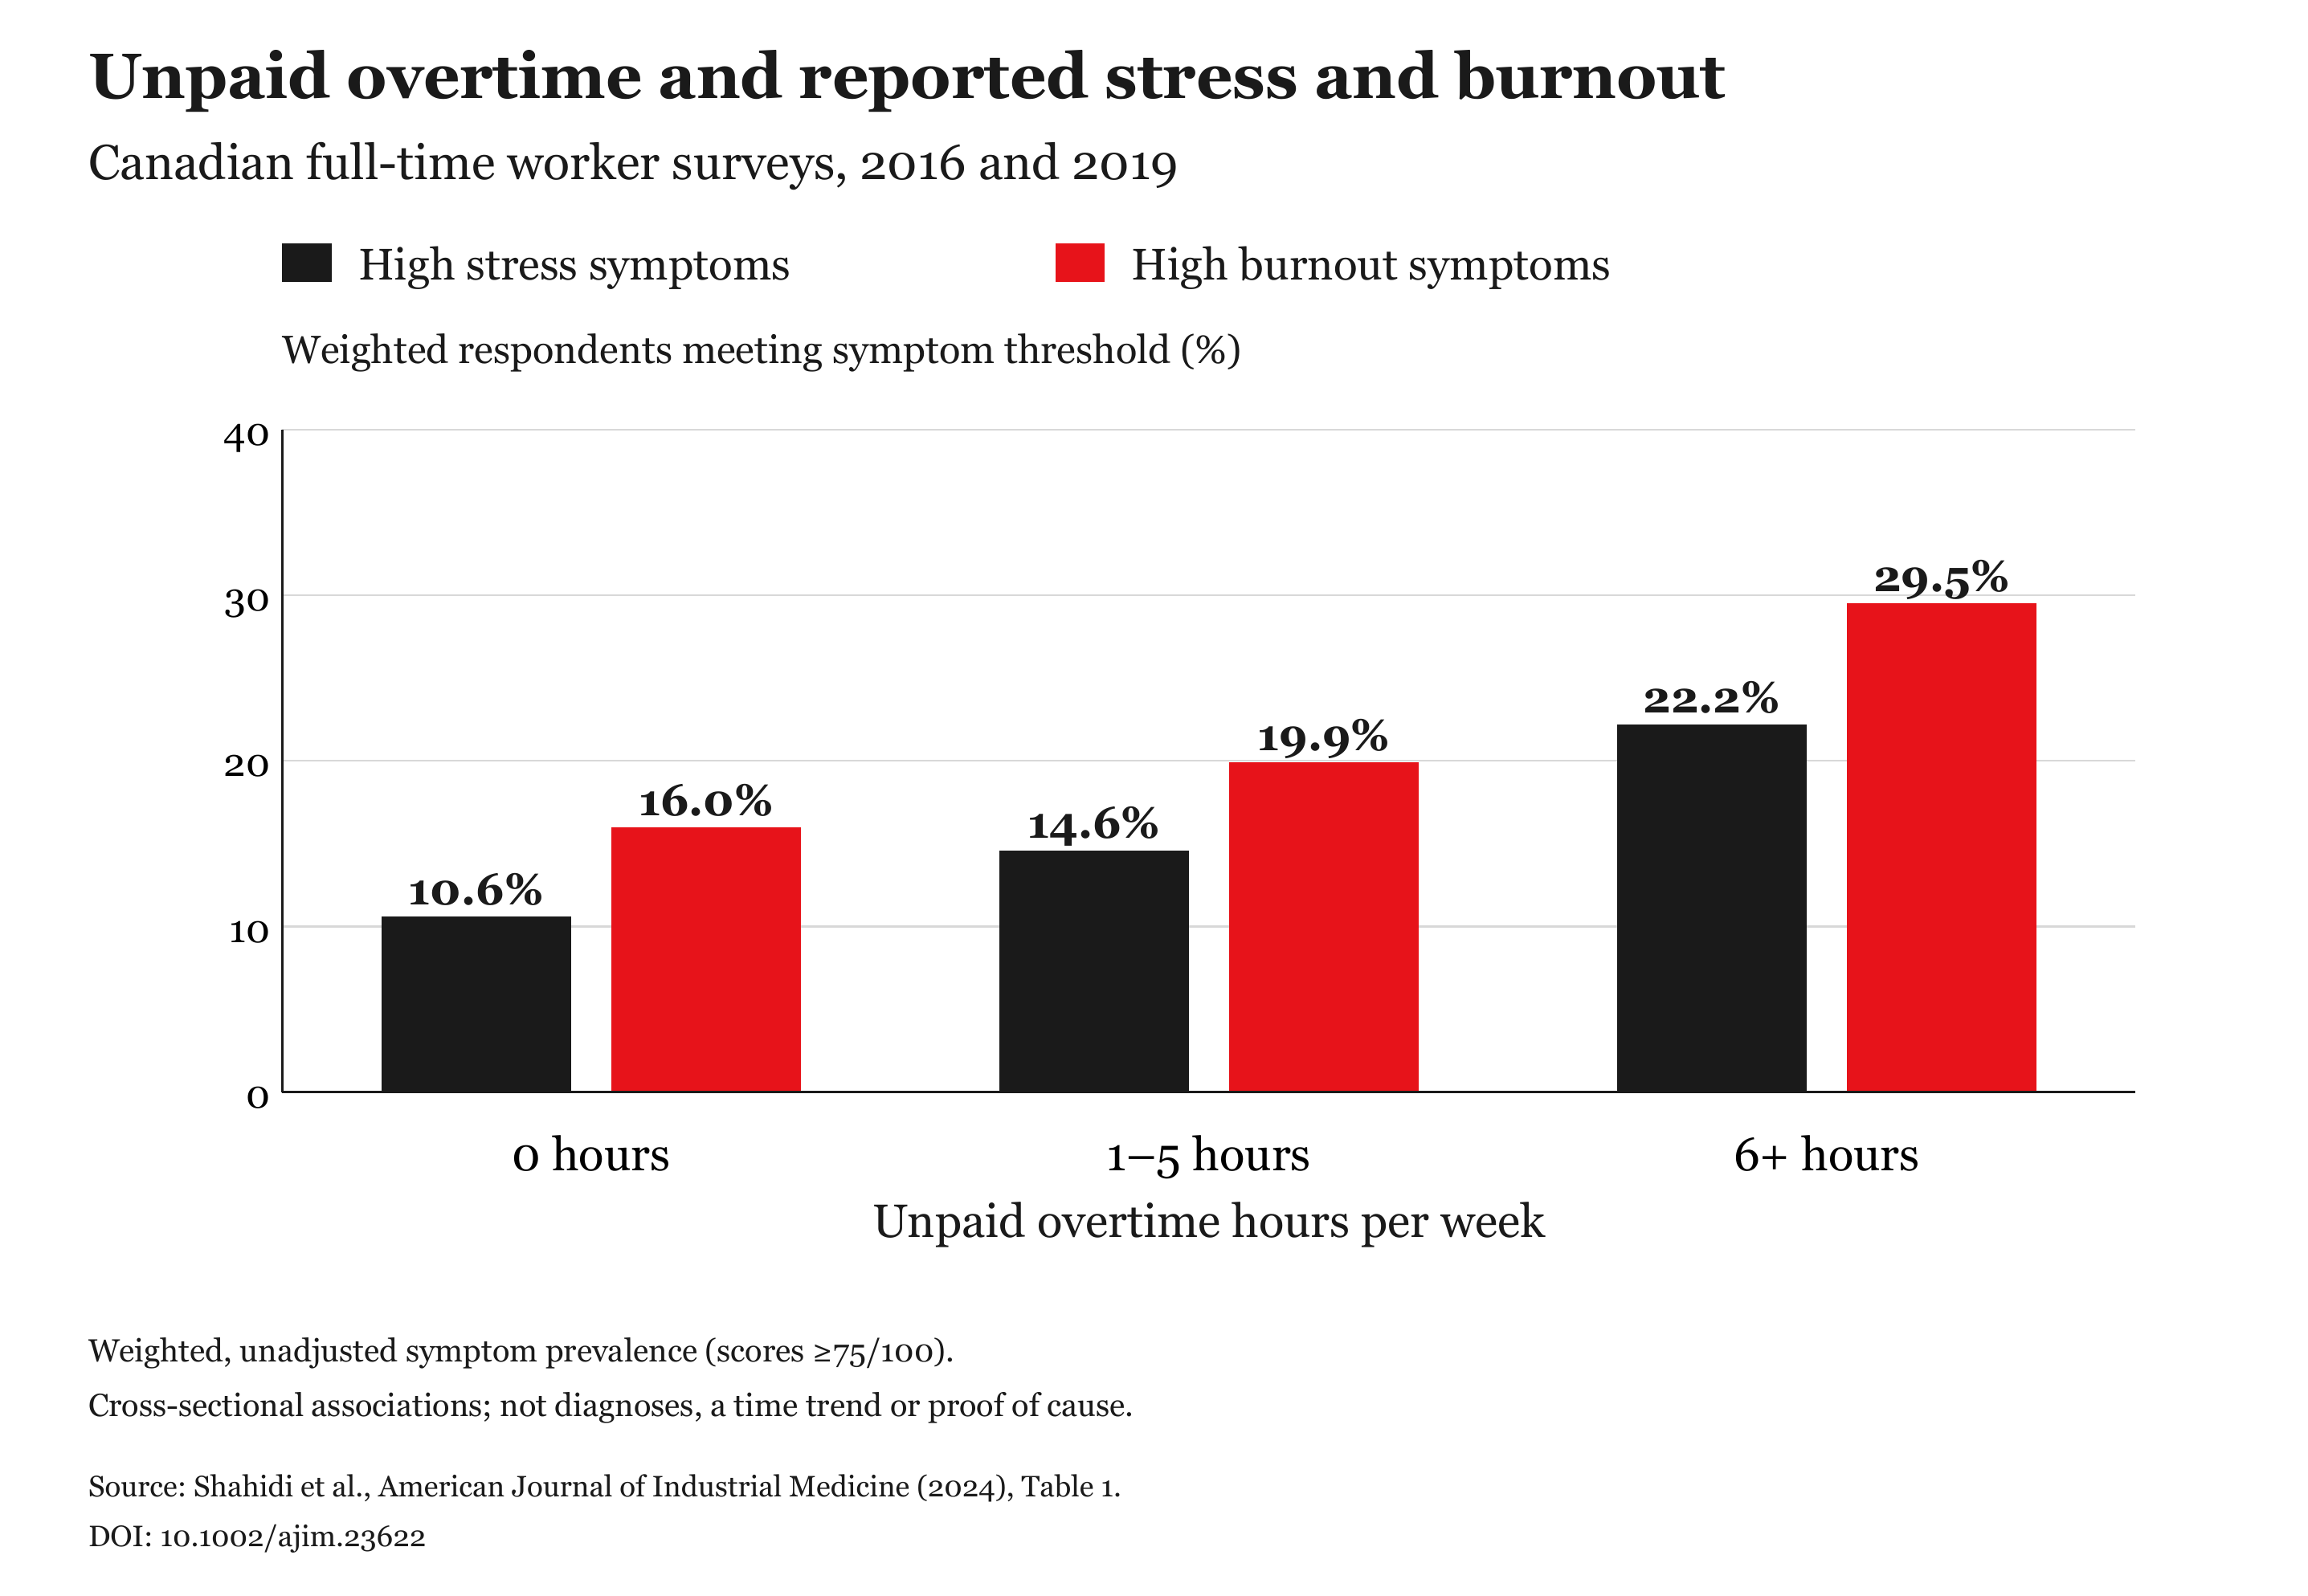
Karapat-dapat bigyang-pansin ang padron, kasama ang mga limitasyon nito. Ang antas ng pagtugon sa sarbey ay 12 porsiyento, at hindi matutukoy ng pag-aaral ang sanhi. Humina ang ilang ugnayan matapos isaalang-alang ang ibang kondisyon sa trabaho. Sa pinakamasaklaw na pagsusuring nag-ayos para sa ibang salik, nanatiling kaugnay ng stress ang labis na overtime na walang bayad sa mga lalaki at babae, ngunit sa burnout ay sa mga lalaki lamang.24
Magkakaibang resulta ang stress, burnout at isang natukoy na depressive disorder. Itinuring ng isang pagsusuri ng WHO–ILO na hindi sapat ang ebidensiya upang patunayang nagdudulot ng depresyon ang mahabang oras ng trabaho. Dapat manatili ang natuklasang iyon kasabay ng ebidensiya ng iba pang pinsala.25
Mayroon ding ebidensiya ng pisikal na pinsalang kaugnay ng napakahahabang linggo ng trabaho. Tinaya ng WHO at ILO na ang pagkakalantad sa hindi bababa sa 55 oras ng trabaho bawat linggo ay nag-ambag sa humigit-kumulang 745,000 pagkamatay dahil sa stroke at ischaemic heart disease sa buong mundo noong 2016. Isa itong pandaigdigang pasaning tinaya gamit ang modelo para sa isang nakaraang taon, hindi kasalukuyang bilang ng mga namatay sa Canada o hula tungkol sa sinumang manggagawa. Nagbibigay ito ng dahilan upang kuwestiyunin ang planong pinansiyal na umaasang maaaring ipagpatuloy nang walang hanggan ang napakahabang oras ng trabaho.26
Utang at kalusugang pangkaisipan
Maaaring maging patuloy na pinagmumulan ng pagkabalisa ang pag-aalala sa pera kahit na naibabayad ang bawat obligasyon. Maaaring gawing mas mahirap ng hiya tungkol sa utang ang paglalarawan ng problema o paghingi ng tulong. Dapat bigyan ng pagsusuring pinansiyal ang isang tao ng puwang upang ipaliwanag ang bigat na dinadala niya, kabilang ang mga hinihingi sa kanya ng pananatiling napapanahon sa mga bayad.
Maaaring magbigay ng kita ang trabaho nang hindi inaalis ang kawalang-katiyakang pinansiyal. Para sa taong nauubos na sa mga obligasyon ang kinikita, maaaring gawing mahirap ng hindi inaasahang gastos o nawalang shift ang pagpapanatili ng isang badyet na sakto lamang ang balanse.
Natuklasan ng Vital Signs report 2024 ng Toronto Foundation na 26 porsiyento ng mga nasa hustong gulang sa Toronto ang nag-ulat ng hindi bababa sa katamtamang sintomas ng depresyon noong ikatlong quarter ng 2024, at 17 porsiyento ng hindi bababa sa katamtamang sintomas ng pagkabalisa. Mga resulta ito ng paunang panukat sa sarbey, hindi mga diyagnosis. Sa isang hiwalay na paghahambing na pinagsama ang 2021–2024, mas marami ang sintomas ng depresyong iniulat ng mga respondent na umaasa sa mga programa ng tulong sa pagkain kaysa sa mga walang pinansiyal na alalahanin tungkol sa pagkain. 90 lamang ang gumagamit ng programa sa pagkain sa paghahambing na iyon, kaya nangangailangan ng pag-iingat ang eksaktong mga porsiyento nito. Ang parehong natuklasan ay tungkol sa ugnayan, hindi sa napatunayang sanhi.27
Kaugnay din ng suliranin sa kalusugang pangkaisipan ang utang. Nakakita ang isang pagsusuri ng 65 pag-aaral ng mga ugnayan ng utang na walang kolateral (unsecured debt) sa mga resulta kabilang ang karamdamang pangkaisipan at depresyon. Sinubaybayan ng isang pag-aaral sa Netherlands ang mga nasa hustong gulang sa loob ng tatlong taon at natuklasang ang napakalaking hirap sa pagbabayad ng utang ay kaugnay ng kalaunang paglitaw ng isang karaniwang karamdamang pangkaisipan, kahit matapos isaalang-alang ang ilan pang salik. Hindi naisaalang-alang ng pag-aaral ang kita sa simula dahil hindi ito nasukat noon. Tumutulong ang pagsubaybay sa mga tao sa paglipas ng panahon na matukoy ang pagkakasunod-sunod ng mga pangyayari, ngunit hindi nito pinatutunayang ang utang ang sanhi ng karamdaman. Sinusuportahan ng mga natuklasang ito ang mas malapit na pagtingin sa hirap sa pagbabayad sa mga usapan tungkol sa kapakanan.28
Pigura 7: Mga makasaysayang sagot tungkol sa burnout sa Toronto
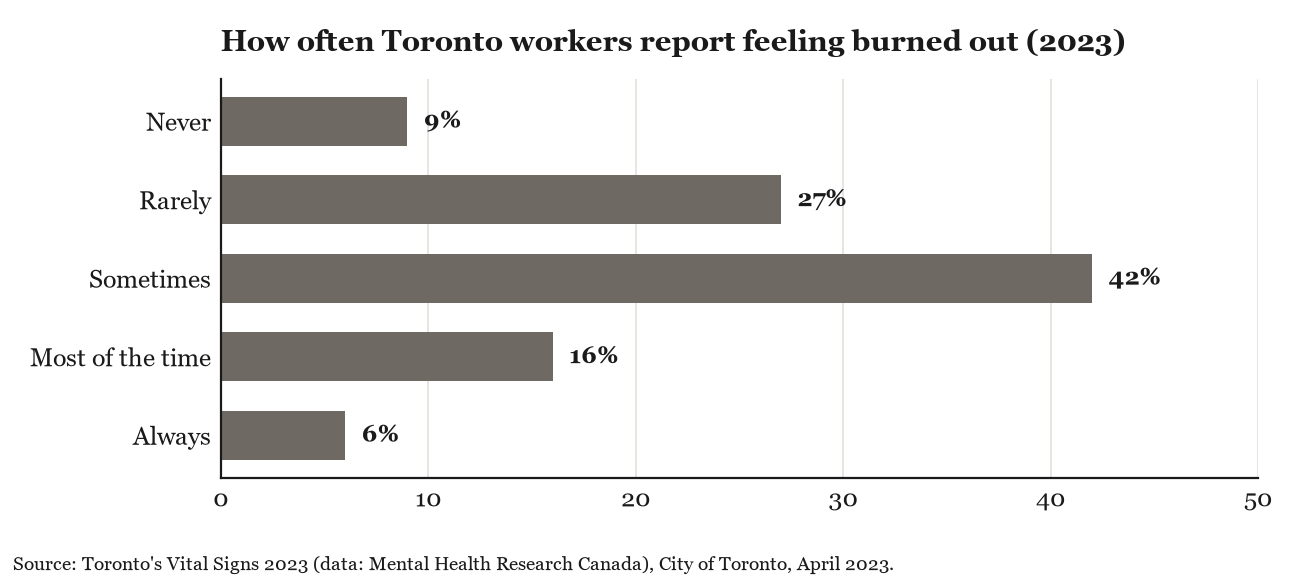
Ina-update ng mas bagong pambansang ebidensiya ang larawan ng burnout. Sa sarbey sa lugar ng trabaho ng Mental Health Research Canada noong 2025, 39 porsiyento ng mga respondent ang nag-ulat na madalas o palagi silang nakakaramdam ng burnout. Kasama sa online na sarbey ang 5,008 nagtatrabahong Canadian at isinagawa ito mula 10 hanggang 20 Hunyo 2025. Hindi iniuugnay ng pambansang natuklasang ito ang burnout partikular sa pabahay o utang. Hindi ito dapat basahin bilang isang takbo mula sa mga sarbey na para lamang sa Toronto na gumagamit ng ibang mga sample at kategorya ng sagot.30
Nagbibigay ang mas bagong pag-aaral sa Toronto ng mas malapit, bagaman mas makitid, na pagtingin. Nag-ulat ang isang sarbey ng 265 empleyado sa mga serbisyong tumutulong sa paninirahan at integrasyon ng mga imigrante, na isinagawa mula Nobyembre 2024 hanggang Enero 2025, ng burnout sa 41.1 porsiyento ng mga respondent. Gumamit ito ng sample batay sa mga madaling maabot na kalahok at ng isang tanong lamang upang sukatin ang burnout. Inilalarawan ng resulta ang mga manggagawang iyon na lumahok at hindi maaaring ipalit sa isang antas ng burnout para sa buong lungsod. Gayunman, ginagawang karapat-dapat suriin ng mga natuklasan nito ang kondisyon sa trabaho at suporta sa isang mahalagang lokal na sektor ng serbisyo.31
Ang ebidensiya tungkol sa ugnayang panlipunan
Maaaring tila mas malayo sa batas ng insolvency ang ugnayang panlipunan. Kabilang ito sa talakayang ito dahil inilalarawan din ng mga taong may napakahahabang linggo ng trabaho kung ano ang naiiwan sa labas ng mga linggong iyon. Kailangang isaalang-alang ng mas buong salaysay ng kanilang kalagayan ang panahong mayroon para sa mga relasyon at suporta, kasabay ng panahong ginugugol sa pagkita.
Mahalaga rin ang oras na natitira sa labas ng trabaho. Iniugnay ng isang meta-analysis ng 148 pag-aaral na may higit sa 300,000 tao ang mas matitibay na ugnayang panlipunan sa mas mataas na posibilidad na manatiling buhay sa panahon ng pagsubaybay ng mga pag-aaral. Ebidensiya ito tungkol sa populasyon, hindi isang personal na prognosis. Sa isang konsultasyong pinansiyal, dahilan ito upang seryosohin ang taong nagsasabing walang natirang oras dahil sa pagsabay sa mga bayad para sa mga relasyon at gawaing nakatutulong sa kanyang makayanan ang mga suliranin.32
Magkaiba ang trabaho ng mga propesyonal sa pananalapi at kalusugan, ngunit maaaring magtulungan ang kanilang gawain. Maaaring suriin ng trustee ang mga utang, ari-arian, kita at magagamit na mga pagpipilian. Maaaring suriin ng propesyonal sa kalusugan ang mga sintomas at magbigay ng angkop na pangangalaga. Ang pagkilala sa pinansiyal na pressure ay dapat maghikayat ng paglapit sa dalawang uri ng tulong kung kailangan; hindi ito dapat kailanman gamitin upang maliitin ang pangangalagang pangkalusugan bilang paggamot lamang sa mga sintomas.
Maaaring humingi ang mga tao ng paunang konsultasyon sa isang Licensed Insolvency Trustee bago sila mahuli sa isang bayad. Layunin nitong maunawaan ang kanilang mga kalagayan at mga pagpipilian, hindi ipagpalagay na kailangan o maaari na ang isang pormal na paghahain. Maaaring mag-anunsiyo ang mga trustee ng libreng paunang konsultasyon; makabubuting magtanong tungkol sa anumang bayad kapag nagpapa-iskedyul. Ang praktikal na tanong ay kung may maipatutupad na plano ang sambahayan at kung makatutulong ang espesyalistang suportang pinansiyal o pangkalusugan.33
Isang alalahaning tumatawid sa mga hangganan
Dinadala tayo ng susunod na hakbang sa labas ng praktika ng insolvency sa Canada. Karapat-dapat bigyan ng puwang ang paghahambing na ito dahil naranasan ng ibang bansa ang pressure sa pabahay at pinansiyal na pagkagambala sa magkakaibang panahon, kabilang ang mga taon matapos ang rurok ng presyo ng ari-arian. Magkakaiba ang mga bansa sa kanilang merkado ng pabahay, sistema ng trabaho, serbisyong pangkalusugan at batas sa utang. Hindi basta maililipat sa Canada ang kanilang mga karanasan, ngunit makatutulong ang mga ito na makapagtanong tayo nang mas mabuti tungkol sa mga pressure na inilalarawan sa sarili nating mga kaso.
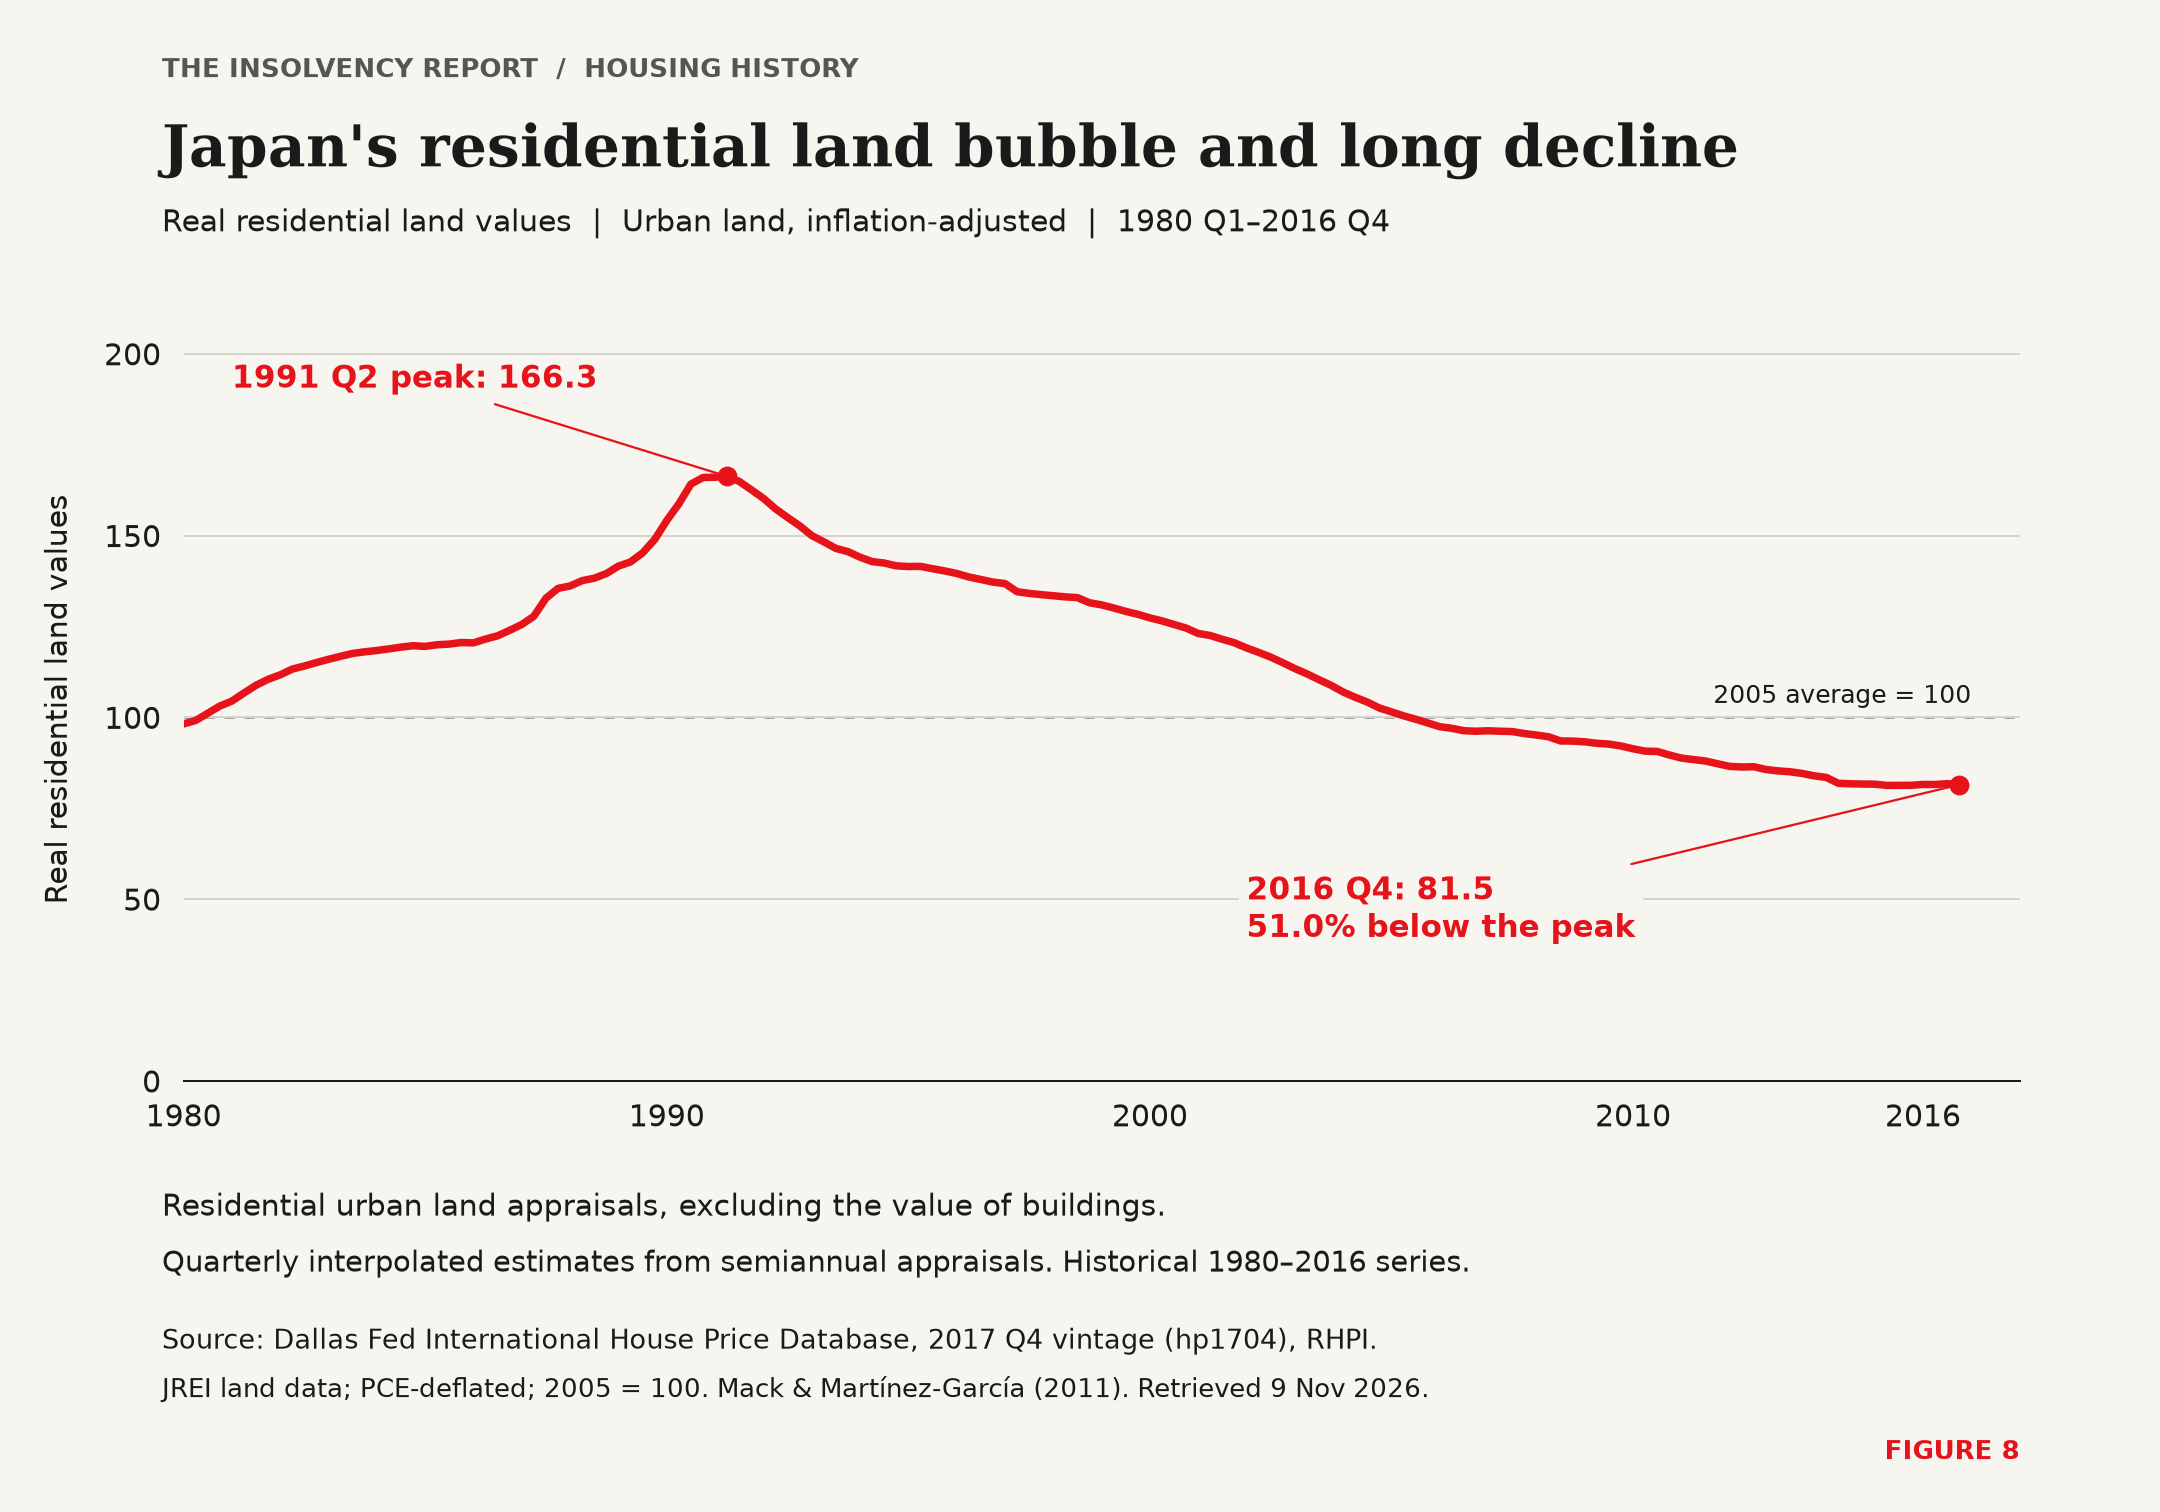
Inilalarawan ng Japan ang ekonomikong pagkagambala na maaaring sumunod sa isang bula ng presyo ng ari-arian. Sinundan ang bula noong huling bahagi ng dekada 1980 ng pagbaba ng mga presyo ng ari-arian, suliranin sa sektor ng pananalapi at matagal na resesyon. Nagbibigay ng ekonomikong konteksto ang makasaysayang pagsusuring iyon; hindi nito pinatutunayan ang epekto sa kalusugan.34
Binibigyan ng Pigura 8 ng nakikitang lawak ang kasaysayang iyon. Umabot sa 166.3 ang index ng lupang pantirahan na inayos para sa implasyon noong ikalawang quarter ng 1991 at nasa 81.5 ito pagsapit ng huling quarter ng 2016, humigit-kumulang 51 porsiyento sa ibaba ng rurok. Tumutulong ang mahabang pagbaba na ipaliwanag kung bakit hindi tanda ng katapusan ng mga ekonomikong bunga ang petsa ng rurok ng presyo. Ibang tanong ang tinutugunan ng kasunod na ebidensiya sa kalusugan.
Pigura 8: Ang bula sa lupang pantirahan ng Japan at ang mahabang pagbaba
Iniugnay ng isang pag-aaral ng takbo sa paglipas ng panahon ang krisis pang-ekonomiya noong huling bahagi ng dekada 1990 sa tumaas na antas ng pagpapakamatay ng mga lalaki sa Japan at sa ilang iba pang apektadong ekonomiya sa Asya. Iniulat ng institusyon ng mga awtor ang mas malaking pagtaas sa mga lalaking nasa edad ng pagtatrabaho kaysa sa mga retiradong lalaki. Iniugnay ng hiwalay na pag-aaral sa mga prepektura sa Japan ang mga ekonomikong palatandaan sa dami ng pagkamatay ng mga lalaki dahil sa pagpapakamatay, habang nagbababala tungkol sa mga limitasyon ng mga natuklasan sa antas ng populasyon. Hindi inihihiwalay ng mga pag-aaral na iyon ang utang sa pabahay bilang sanhi o ipinapaliwanag ang sinumang indibidwal na pagkamatay. Iniugnay ng mas bagong pag-aaral sa Japan ang mas mataas na bigat ng bayad sa mortgage sa sikolohikal na paghihirap, kabilang sa mga mas malaki ang kita. Mga dahilan ang mga ito upang suriin ang interaksiyon ng pinansiyal na pressure at kalusugan, hindi mga hula sa hinaharap ng Canada.36
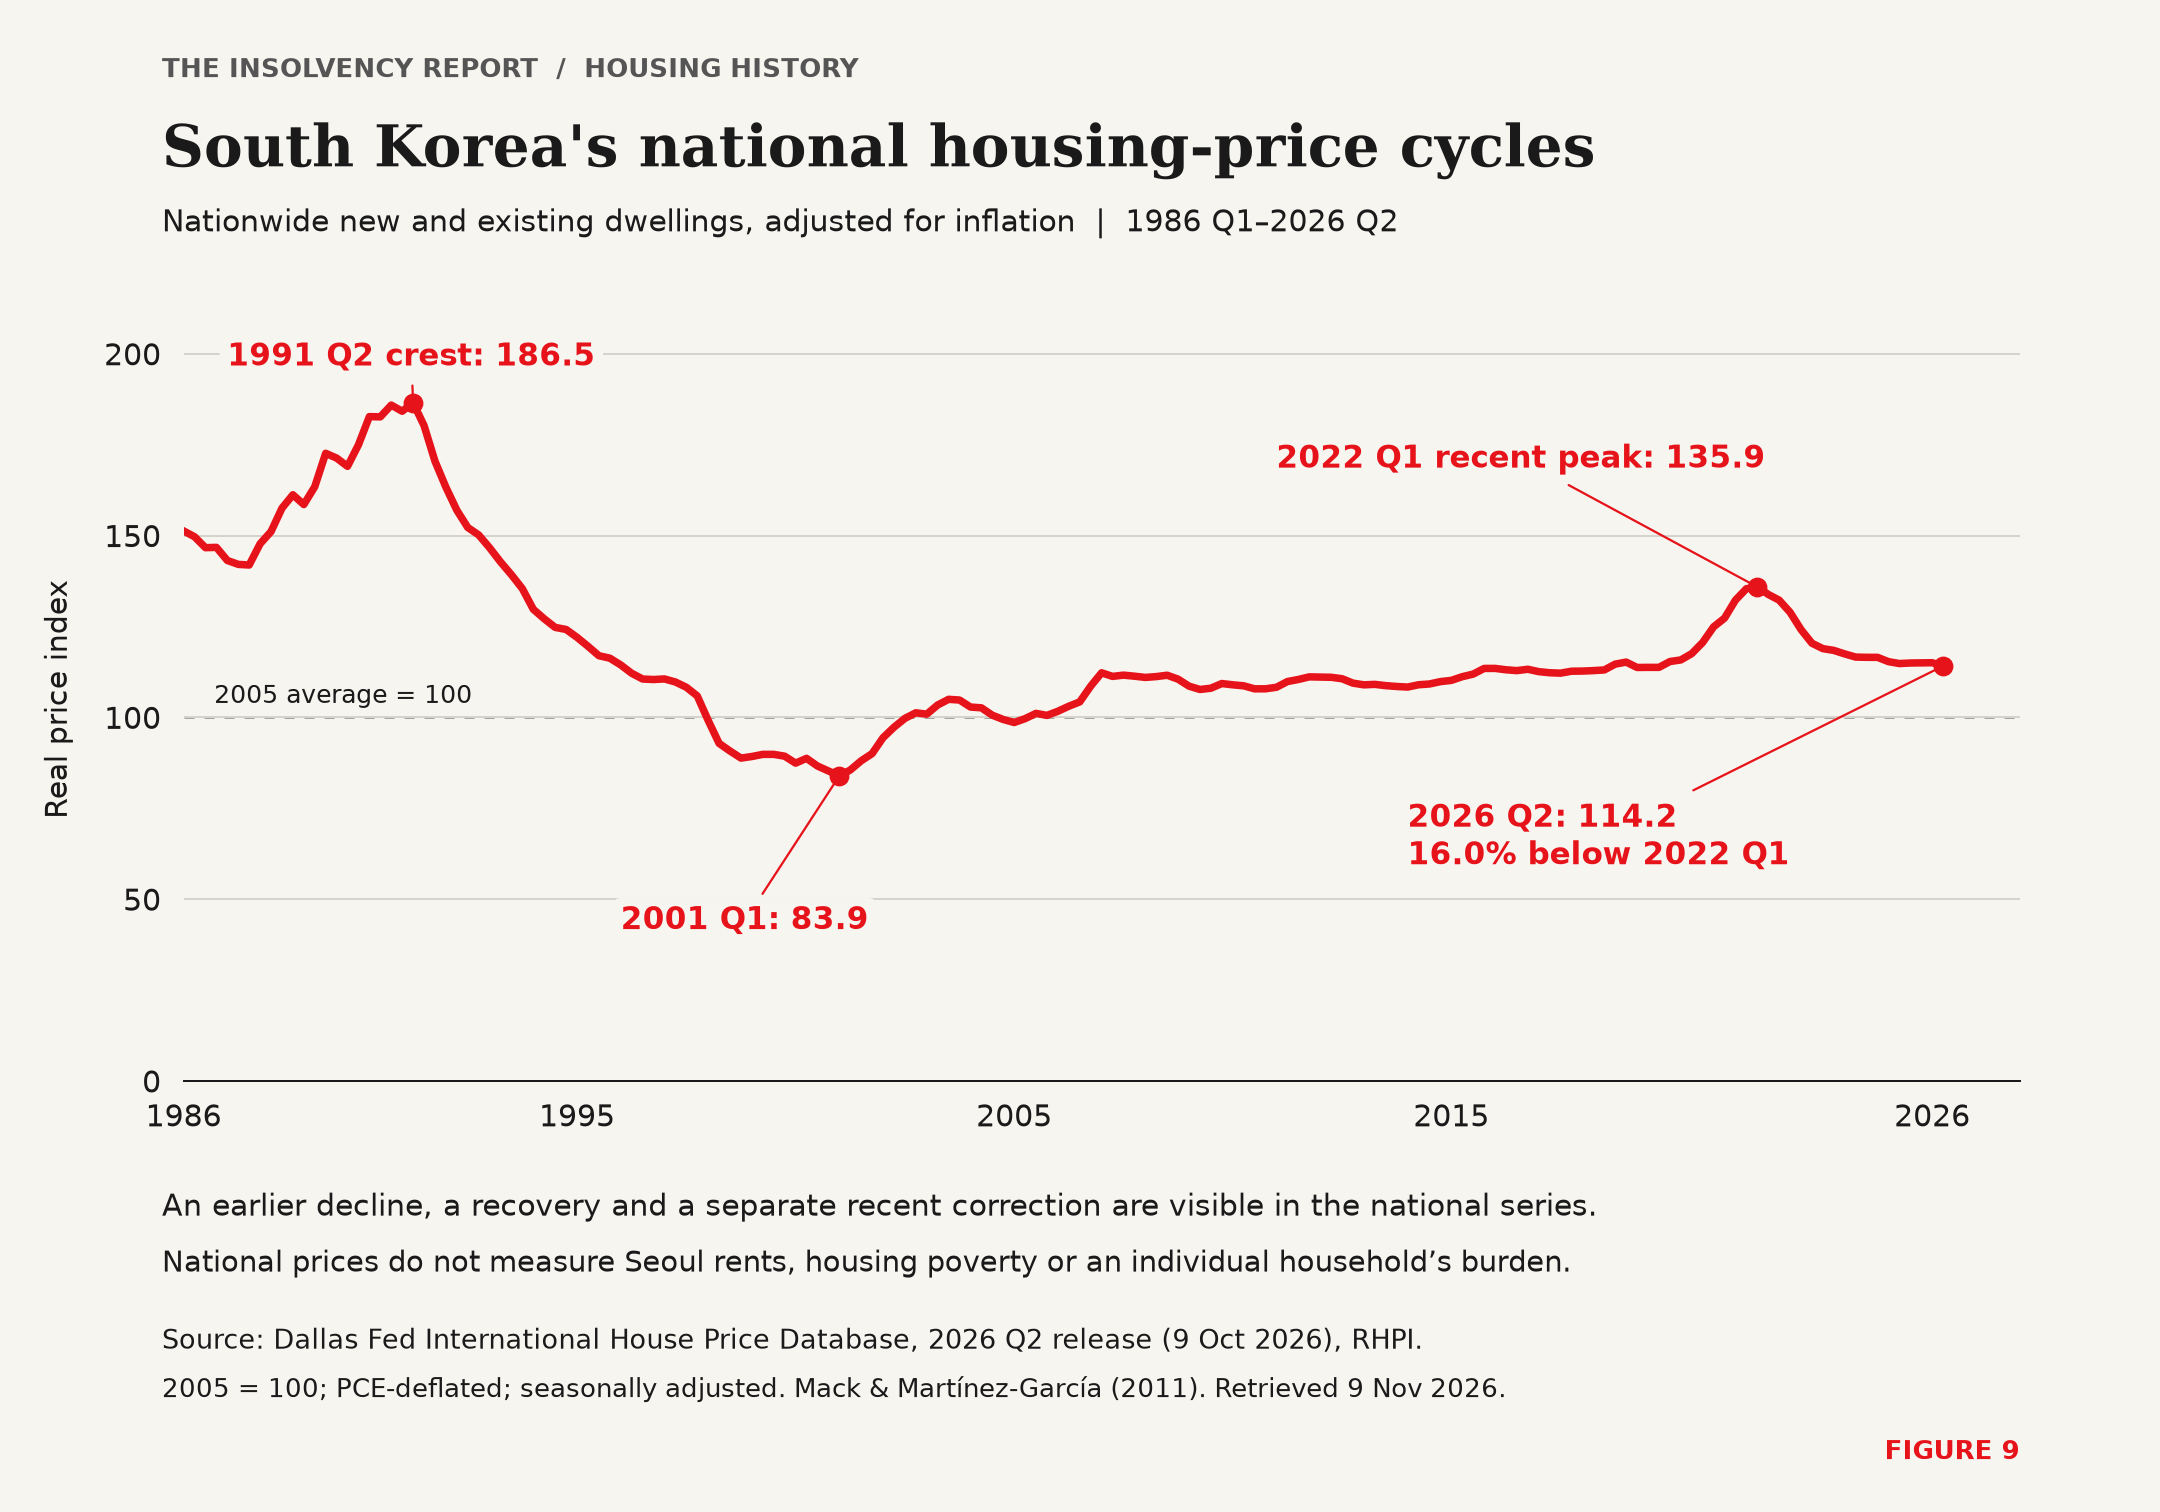
Nagbibigay ang Timog Korea ng ibang kasaysayan ng pabahay. Ipinakikita ng Pigura 9 ang mas naunang pagbaba ng presyo, pagbangon at hiwalay na kamakailang pagwawasto. Bumaba ang pambansang index ng presyo ng tirahan na inayos para sa implasyon mula 135.9 sa kamakailang rurok nito noong unang quarter ng 2022 tungo sa 114.2 noong ikalawang quarter ng 2026, isang pagbaba na 16.0 porsiyento. Nagbibigay ng konteksto ang pambansang siklo ng presyo para sa mga pressure sa pabahay na susuriin sa ibaba; hindi nito sinusukat ang kalagayan ng partikular na mga nangungupahan sa Seoul.
Pigura 9: Ang pambansang mga siklo ng presyo ng pabahay sa Timog Korea
Sinusuri ng pananaliksik mula sa Timog Korea kung paano naaapektuhan ng mga suliranin sa pabahay ang mga tao. Iniugnay ng pananaliksik na gumagamit ng panel ang suliranin sa pagbabayad sa pabahay at hindi kusang paglipat sa depresyon. Inilarawan sa mga panayam sa 44 na kabataang nasa hustong gulang na namumuhay nang mag-isa sa ilalim ng kahirapan sa pabahay sa isang distrito ng Seoul ang napuputol na pahinga, limitadong pagbawi ng lakas at nabawasang pakikilahok sa lipunan. Isinagawa ang mga panayam noong 2021–2022, sa mga kalagayan ng pandemya. Nagbibigay ang mga panayam ng pananaw sa karanasan, sa halip na pagtataya ng pagkalaganap sa populasyon. Sinusuportahan ng mga pag-aaral na ito ang pandaigdigang pag-uusap tungkol sa pabahay at kalusugan nang hindi kinakailangang sabihing gastos sa pabahay lamang ang nagpapaliwanag sa mga pagbabago sa pagbuo ng pamilya o pambansang fertility.38
Pinagsasama ng isang sistematikong pagsusuring inilathala noong Enero 2026 ang 22 pag-aaral tungkol sa kawalang-katiyakan sa tirahan at kalusugang pangkaisipan sa mga nangungupahan. Anim sa siyam na pag-aaral na nagsuri sa pagiging abot-kaya ang nag-ulat ng makabuluhang mga ugnayan ng hindi abot-kayang pabahay at mas mahinang kalusugang pangkaisipan; karamihan sa mga pag-aaral na iyon tungkol sa pagiging abot-kaya ay nakatuon sa mga nangungupahang mababa ang kita. Hindi magkakapareho ang mga natuklasan, at pinagsama ng pagsusuri ang mga pag-aaral na may magkakaibang disenyo at sukatan. Ang halaga nito ay ang lawak ng ebidensiyang karapat-dapat bigyang-pansin ang kawalang-katiyakan sa tirahan, sa halip na patunay na ang pangungupahan mismo ay sanhi ng karamdaman.39
Nagbibigay rin ang ebidensiya sa Canada ng mga dahilan upang tuwirang suriin ang mga hakbang sa pabahay. Natuklasan ng isang pag-aaral sa mga taong nasa talaan ng naghihintay sa pabahay na panlipunan (social housing) sa Greater Toronto Area ang pagbuti ng kalusugang pangkaisipan ayon sa sariling pagtataya sa mga nakatanggap ng social housing, na sinukat sa loob ng 6 hanggang 18 buwan. Tungkol sa pagkakaroon ng social housing ang natuklasang iyon. Hindi ito dapat ituring na ebidensiyang may kaparehong epekto ang panukala ng konsyumer. Ipinakikita nito kung bakit dapat suriin ng pananaliksik ang mga praktikal na hakbang sa halip na huminto sa pagtatala ng paghihirap.40
Kung iniisip mong magpakamatay o nag-aalala ka para sa isang kakilala, bukas ang 9-8-8 Suicide Crisis Helpline ng Canada nang 24 oras bawat araw. Tumawag sa 988 o mag-text sa 988.
Mula sa paghabol ng kita tungo sa planong kayang ipagpatuloy
Maaari na tayong bumalik sa praktikal na alalahaning pinagsimulan natin. Tumutulong ang mas malawak na ebidensiya na ipaliwanag kung bakit karapat-dapat bigyang-pansin ang salaysay ng nars at ang pag-asa ng lalaki sa overtime. Ang susunod na tanong ay kung ano ang kapaki-pakinabang na magagawa ng isang tao sa alalahaning iyon, kabilang kung kailan makatutulong ang payo at kung ano ang kakailanganin ng isang pormal na solusyon sa utang.
Hindi pinatutunayan ng ebidensiya ang iisang paliwanag para sa bawat taong lumalapit sa trustee. Pinatutunayan nitong may lugar ang pabahay, utang at trabaho sa seryosong mga talakayan tungkol sa kapakanan. Ang alalahanin ko ay ang planong pinansiyal na binibilang ang kita ngunit kulang ang pagsasaalang-alang sa mga hinihingi ng pagkita nito. Kapaki-pakinabang ang pagtatanong kung maaari pang magpatuloy ang planong iyon bago, gayundin matapos, mahuli sa mga bayad ang isang sambahayan.
Dapat magsimula ang mas maagang tulong sa tapat na pagsusuri ng mga pagpipilian. Depende sa kalagayan, maaaring kabilang dito ang binagong badyet, payo mula sa isang financial planner na naniningil para sa payo sa halip na sa pagbebenta ng produkto, pakikipag-usap sa mga pinagkakautangan, pagsusuri ng isang Licensed Insolvency Trustee, o pangangalagang pangkalusugan. Dapat maunawaan ng tao ang gastos at mga limitasyon ng bawat pagpipilian. Walang sinumang dapat kailangang ituring ang matinding pagkapagod bilang personal na kabiguan bago itanong kung ang mismong kaayusang pinansiyal ang kailangang magbago.
Iniugnay ng ilang longitudinal na pananaliksik ang pag-alis sa labis na pagkakautang sa pagbuti ng mga sintomas ng depresyon, at nanawagan ang mga pagsusuri ng mas malapit na pagsasama ng suportang pinansiyal at pangkalusugang pangkaisipan. Hindi pinatutunayan ng ebidensiyang sinuri para sa artikulong ito ang epekto ng isang panukala ng konsyumer sa Canada sa kalusugang pangkaisipan. Maaaring mag-alis ng isang pinagmumulan ng pressure ang abot-kayang pagsasaayos ng utang; maaari rin itong magkaroon ng gastos, mga paghihigpit at kawalang-katiyakang kailangang ipaliwanag. Dahilan iyon upang maingat na suriin ang mga resulta, hindi upang ibenta ang pagluwag sa utang bilang paggamot.41
Kung tumutulong ka sa isang kaibigan o kapamilyang nag-aalala sa pera, magsimula sa pagtatanong kung anong tulong ang magiging kapaki-pakinabang. Ang pakikinig nang walang paninisi, pagtulong sa pag-aayos ng mga dokumento o pagsama sa tao sa isang appointment ay maaaring magpadali sa paghingi ng angkop na payo. Ipaubaya sa taong apektado ang mga pasiya tungkol sa pagsisiwalat ng impormasyon at sa susunod na hakbang.
Pagliban sa trabaho dahil sa stress sa Ontario at ang mga bayaring nagpapatuloy
Lumalampas ang praktikal na bahaging ito sa unang tanong tungkol sa pagiging kuwalipikado dahil mababasa lamang ito ng ilang mambabasa matapos magbago na ang kanilang trabaho at kita. Tinutugunan nito ang impormasyong pinansiyal na kailangan ng sambahayan habang nililinaw ang mga kaayusan sa pagliban.
Para sa taong lumiliban sa trabaho dahil sa stress sa Ontario o saanman sa Canada, isang agarang tanong na pinansiyal ang kung anong kita ang magagamit habang wala siya sa trabaho. Hindi sinasabi ng mga salitang ginagamit upang ilarawan ang pagliban kung gaano katagal matutustusan ng sambahayan ang mga bayarin nito. Kailangan ng plano ang mga nakumpirmang halaga at petsa, kasabay ng inaasahang tagal ng pagkawala sa trabaho at anumang kawalang-katiyakan sa pagbabalik.
Kung itinatanong mo kung may bayad ang pagliban dahil sa stress, o magkano ang matatanggap mo, kunin muna ang naaangkop na mga tuntunin mula sa employer, insurer o tagapangasiwa ng benepisyo bago ibilang ang perang iyon sa badyet. Ganoon din sa aplikasyon para sa benepisyo sa pagkakasakit ng EI (EI sickness benefits) o pansamantalang kawalan ng kakayahang magtrabaho (short-term disability). Kumpirmahin ang halaga, inaasahang petsa ng pagsisimula at anumang pasiyang nakabinbin pa. Dapat ihiwalay ang aplikasyon o inaasahan sa kitang nakumpirma na.
Magkaibang tanong ang tagal ng aprubadong pagliban at ang panahong kayang tustusan ng sambahayan gamit ang ipon nito. Tipunin ang mga tala ng sahod, tuntunin ng benepisyo o insurance, mga account statement at abiso sa paniningil habang nililinaw ang mga kaayusan sa pagliban. Maaaring makatulong ang impormasyong iyon sa pagtalakay ng agarang badyet, pagpapayo sa pananalapi o credit, pagsusuri ng isang Licensed Insolvency Trustee at angkop na pangangalagang pangkalusugan.
Maaaring magdagdag ng agarang pressure ang atraso sa mortgage, abiso ng paggamit sa kapangyarihang magbenta (power of sale) at pagkaltas sa sahod sa pamamagitan ng garnishment. Magkakaibang tanong ang itinataas ng mga ito at dapat suriin batay sa aktuwal na mga dokumento. Maaari ring basahin ng mga mambabasang nag-aalala sa hindi nabayarang mortgage ang aming gabay sa pagkahuli sa mortgage at pagsusuri sa power of sale sa Ontario. Ipinapaliwanag ng talakayan sa panukala ng konsyumer sa ibaba ang isang posibleng daan para sa taong kuwalipikado. Ang pagliban sa trabaho ay hindi, sa sarili nito, nagpapasiya sa pagiging kuwalipikado o sa kung aling pagpipilian ang maipatutupad.
Mahalaga ang mas maagang payo kahit walang sumunod na pormal na paglilitis. Layunin nitong maunawaan ang utang, aktuwal na mga mapagkukunan ng sambahayan at magagamit na mga pagpipilian bago paliitin ang mga iyon ng isa pang pagkaantala sa kita. Iyan ang praktikal na kahulugan ng maagang pagtugon sa artikulong ito. Hindi nito hinihinging hulaan ng trustee ang karamdaman, at hindi nito ginagawang awtomatikong karapatan sa pagluwag sa utang ang pagbawas ng kita.
Ano ang panukala ng konsyumer at saan ito maaaring makatulong
Ang panukala ng konsyumer ay isang pormal na proseso sa ilalim ng Bankruptcy and Insolvency Act kung saan nag-aalok ang isang kuwalipikadong indibidwal sa mga pinagkakautangan ng mga bagong tuntunin, na maaaring magpababa ng utang, magpahaba ng panahon ng pagbabayad, o pareho. Inihahanda at pinangangasiwaan ito ng isang administrator, na isang Licensed Insolvency Trustee o ibang taong hinirang o itinalaga ng Superintendent of Bankruptcy, at kailangang itakda ng mga tuntunin nito na makumpleto ang pagtupad dito sa loob ng limang taon. Kabilang sa pagiging kuwalipikado ang limitasyong $250,000 sa utang, o ibang halagang itinatakda ng General Rules, hindi kasama ang mga utang na ang pangunahing tirahan ng indibidwal ang kolateral. Nakasalalay ang pagiging angkop ng panukala sa kalagayan ng tao at sa isang planong makatotohanan niyang matutupad.42
Karaniwang pinipigil ng paghahain ang mga pinagkakautangan na magsimula o magpatuloy ng mga prosesong legal upang singilin ang kanilang mga utang, napapailalim sa mga pagbubukod sa Batas: bukod sa iba pa, hindi saklaw ng pagtigil ang suportang dapat bayaran sa ilalim ng kautusan o kasunduang ginawa bago ang paghahain, hindi ito lumilitaw para sa panukala ng konsyumer na inihain sa loob ng anim na buwan matapos ang isang nauna, at maaaring hilingin ng isang pinagkakautangan sa hukuman na alisin ito. Hindi inililipat ng paghahain ang ari-arian ng tao sa isang trustee, gaya ng ginagawa ng bankruptcy, ngunit hindi rin nito inaalis ang mga karapatan ng pinagkakautangang may kolateral o ginagawang hindi na kailangan ang mga bayad sa mortgage at sasakyan: karaniwan ay maaari pa ring ipatupad ng pinagkakautangang may kolateral ang karapatan nito sa kolateral. Mahalaga ang pagtanggap ng pinagkakautangan, pag-apruba at pagtupad sa napagkasunduang mga tuntunin. Kung buwanan o mas madalas ang takdang pagbabayad, ang hindi pagtupad na katumbas ng tatlong bayad ay nagiging dahilan upang ituring na napawalang-bisa ang panukala, maliban kung iba ang iniutos ng hukuman o nakapaghain na ng pagbabago. Pagkatapos nito, maliban kung iba ang iniutos ng hukuman, hindi maaaring gumawa ang tao ng isa pang panukala ng konsyumer o makinabang sa pagtigil hanggang mabayaran ang mga inihain na claim o maalis ang pananagutan sa mga iyon. Nananatili ang mga utang na kabilang sa mga uri sa seksiyon 178(1) ng Batas, maliban kung tahasang ipinapasailalim ng panukala ang mga utang na iyon sa kompromiso (compromise) at bumoto pabor dito ang pinagkakautangang iyon. Kailangang ipaliwanag ang halagang babayaran at mga praktikal na bunga para sa partikular na kaso.43
May isang limitasyong partikular na mahalaga sa isang self-employed na may atraso sa mga dapat iremit mula sa payroll. Hindi pinatitigil ng panukala ng konsyumer ang enhanced requirement to pay ng Canada Revenue Agency para sa mga hindi nairemit na source deduction. Nangangailangan ang usaping iyon ng tiyak na payo; hindi ito dapat matakpan ng pangkalahatang pahayag na pinatitigil ng paghahain ang paniningil.44
Para sa taong kuwalipikado, maaaring magbigay ang panukala ng paraan upang iayon ang pagbabayad sa makatotohanang badyet. Hindi nito magagarantiya ang mas mabuting kalusugan, mapananatili ang hindi abot-kayang pamumuhay o mapatutunayan ang pagiging kuwalipikado dahil lamang mas kanais-nais ang mas kaunting trabaho. Ang halaga ng pagsusuri ay alamin kung ano ang legal na magagamit at pinansiyal na maipatutupad, habang hinihikayat ang angkop na suporta sa kalusugan kung kailangan.
Pagbalik sa tanong ng trustee
Nananatili ang panimulang tanong: natutugunan ba ng taong humihingi ng tulong ang depinisyon sa batas, at anong mga pagpipilian ang sinusuportahan ng aktuwal na mga kalagayan? Ipinapaliwanag ng mga pagtalakay sa pabahay, trabaho, kalusugan at ibang bansa kung bakit karapat-dapat bigyang-pansin ang tanong kahit lumipas na ang rurok ng presyo ng pabahay. Maaaring magpatuloy ang mataas na gastos, at maaaring lumitaw sa bandang huli ang mga bunga ng mga obligasyong pinasok sa rurok.
Nananatiling mahalaga sa akin ang nars dahil magkaibang bahagi ng parehong kuwento ang sinabi ng kanyang talaan ng mga bayad at ng buhay na kailangan upang mapanatili iyon. Humahawak na ang mga trustee ng mahihirap na indibidwal na kalagayan. Gumagamit kami ng pagpapasiya, ipinapaliwanag ang mga pagpipilian at inaako ang pananagutan para sa aming mga pagsusuri. Ang tanong na ibinabangon ng artikulong ito ay kung ano ang nangyayari kapag nagiging karaniwan na ang mga kalagayang nangangailangan ng pagpapasiyang iyon.
Sentral ang gastos sa pabahay sa mga salaysay na naririnig ko mula sa mga may utang. Kapag nakadepende ang pagpapanatili ng tahanan sa patuloy na overtime, maraming trabaho o halos walang pagitan ng kita at gastos, maaaring ilantad ng kalaunang pagbawas ng trabaho ang pinansiyal na bigat na naroon na sa paraan ng pamumuhay ng sambahayan. Binibigyan tayo ng mga pag-aaral na sinuri rito ng dahilan upang suriin ang padrong iyon lampas sa indibidwal na kaso, habang pinananatiling magkahiwalay ang mga tanong sa batas at kalusugan.
Dapat nating saliksikin kung paano mas maagang makikilala ang pressure na iyon, kung paano tumutugon dito ang umiiral na mga anyo ng payo, at kung saan kailangan ng mas masusing pagsusuri sa balangkas. Maaaring itala ng isang sistema na naibabayad ang mga obligasyon habang hindi napapansin ang mahalagang impormasyon tungkol sa mga kondisyong pinagbabayaran ng mga ito. Karapat-dapat bigyang-pansin ang paulit-ulit na pagdepende sa bukod-tanging propesyonal na pagpapasiya kapag patuloy na lumilitaw ang parehong pressure sa pabahay at kita.
Kung nag-aalala ka sa pera o nahihirapang ipagpatuloy ang kasalukuyan mong dami ng trabaho, makatutulong ang pagsusuri upang maunawaan mo ang iyong kalagayang pinansiyal at mga pagpipilian. Maaari kang makipag-ugnayan kay Paul Franchi tungkol sa mga tanong sa utang at humingi ng angkop na propesyonal na pangangalaga para sa mga alalahaning nakaaapekto sa iyong kalusugan. Hindi ka inoobliga ng paghingi ng payo na maghain ng proseso. Ang mga mambabasang gustong makatanggap ng susunod na pananaliksik mula sa The Insolvency Report ay maaaring mag-subscribe sa pamamagitan ng aming pahina ng mga mapagkukunan tungkol sa personal na utang.
Apendiks: pagsusuri bago pumili ng solusyon sa utang
Nagbibigay ang maagang pagsusuri sa isang tao ng mas malinaw na larawan ng mga pagpipiliang mayroon habang may panahon pa upang pag-isipan ang mga iyon. Layunin nitong magkasamang suriin ang mga utang, ari-arian, kita at gastusin ng sambahayan, kabilang ang trabahong kailangan upang kitain ang kita. Maaaring humantong ang pagsusuri sa payong walang paghahain ng insolvency. Kung may magagamit na pormal na proseso, kailangang umangkop ang pagpili sa aktuwal na kalagayan ng tao.
May lisensiya ang isang Licensed Insolvency Trustee upang kumilos bilang trustee, na ibinibigay ng Superintendent of Bankruptcy, na ang tanggapan ay ang Office of the Superintendent of Bankruptcy. Sa bankruptcy, isang lisensiyadong trustee ang itinatalaga sa partikular na ari-ariang saklaw ng proseso: ng official receiver kapag gumawa ang tao ng assignment, o ng hukuman kapag naglabas ito ng bankruptcy order. Sa panukala ng konsyumer, maaaring kumilos ang trustee bilang administrator. Dapat ipaliwanag ng pagsusuri ng trustee ang mga pagpipilian at ang mga bunga nito. Hindi dapat ituring na mas pinipiling sagot ang panukala ng konsyumer bago magawa ang gawaing iyon. Maaaring mas angkop ang bankruptcy sa ilang kalagayan, kabilang kung hindi makatuwirang matutupad ng isang tao ang isang panukala. Gayunman, kung napagpasyahan ng trustee na maaari sanang gumawa ng isang maipatutupad na panukala at pinili ng tao ang bankruptcy sa halip, dapat sabihin iyon ng trustee sa ulat na inihahanda para sa discharge. Kung humarap sa hukuman ang discharge at napatunayan ang pagpiling iyon, dapat tanggihan o ipagpaliban ng hukuman ang discharge o lagyan ito ng mga kondisyon. Kailangang ipaliwanag ang paghahambing na iyon nang hindi itinuturing ang bankruptcy na personal na kabiguan o ipinagpapalagay na mapabubuti ng alinmang proseso ang kalusugan ng tao.45
Ihambing ang kakailanganin ng bawat pagpipilian
Kabilang sa maipatutupad na paghahambing ang mga inaasahang bayad, pagtrato sa ari-arian, malamang na tagal, gastos at mga pananagutang aakuin ng tao. Kasama rin ang mga utang na mananatili at kung ano ang mangyayari kung hindi maipagpapatuloy ang mga iminungkahing bayad. Kapaki-pakinabang na impormasyon ang mas mababang buwanang bayad, ngunit hindi nito mapagpapasiyahan nang mag-isa ang pagpili.
Ganoon din para sa may-ari ng bahay na umaasang mapanatiling napapanahon ang mortgage o ma-renew ito sa hinaharap. Kailangan sa pagsusuri ang aktuwal na balanse ng mortgage, mga bayad, iba pang pangungutang na may kolateral at equity sa bahay. Dapat isaalang-alang ang pagpapanatili ng ari-arian kasabay ng gastos sa pagpapanatili nito. Magkahiwalay na mga bungang dapat talakayin ang pag-uulat sa credit record at ang pasiya ng nagpapautang sa hinaharap, hindi mga bagay na magagarantiya ng pagsasaayos ng utang.
Maaaring baguhin ng naunang bankruptcy o panukala, student loan, pinagsamang utang o personal na garantiya ang mga tanong na kailangang sagutin. Dalhin ang mga detalyeng iyon sa pagsusuri sa halip na ipagpalagay na pare-pareho ang pagtrato sa lahat ng utang. Kung may garnishment sa sahod o nagsimula na ang pinagkakautangan ng pagpapatupad sa utang, ibigay ang abiso at ipaliwanag ang anumang nalalapit na petsa. Maipapaliwanag pagkatapos ng trustee kung paano naaapektuhan ng aktuwal na utang at proseso ang mga pagpipilian. Mas detalyadong ipinapaliwanag ng aming mga gabay sa mortgage at panukala ng konsyumer, credit matapos ang panukala o bankruptcy, pangalawang panukala, at hindi nabayarang mga hulog sa panukala ang ilan sa mga tanong na ito. Dapat talakayin sa pagsusuri ang iba pa.
Unawain ang surplus income bago umasa sa tantiya ng bayad
May tiyak na kahulugan sa batas ang surplus income sa bankruptcy. Hindi ito basta kung ano ang ipinapasiyang natitira ng tao matapos bayaran ang karaniwang mga bayarin. Isinasaalang-alang sa pagkukuwenta ang kita at kalagayan ng pamilya sa ilalim ng Bankruptcy and Insolvency Act at ng mga pamantayang itinakda ng Superintendent of Bankruptcy. Dapat ipaliwanag gamit ang sariling impormasyon ng tao kung kinakailangan ang mga bayad at kung ano ang magiging kahulugan ng pagbabago ng kita.46
Itinatakda ng mga pamantayan ng Superintendent, na madalas tawaging threshold ng surplus income, ang halagang ibinabawas ng trustee sa magagamit na buwanang kita ng yunit ng pamilya upang makuha ang surplus income. Tanging surplus income na katumbas o higit sa buwanang minimum ang humahantong sa kinakailangang bayad, na karaniwan ay kalahati nito, napapailalim sa mga pag-aayos. Itinatakda ang mga pamantayan bawat taon at nag-iiba ayon sa bilang ng tao sa yunit ng pamilya, kaya mahalaga ang naaangkop na taon at impormasyon ng sambahayan. Ang taong gumamit ng calculator ng surplus income sa bankruptcy ay dapat magdala sa pagsusuri ng mga ipinasok na datos at resulta at hilinging ipaliwanag ng trustee ang anumang pagkakaiba. Hindi matutukoy ng online na tantiya ang pagtrato sa isang gastusin, makukumpirma ang petsa ng discharge o maitatakda ang kinakailangang bayad sa isang partikular na bankruptcy.47
Ang bayad sa panukala ng konsyumer ay alok sa mga pinagkakautangan sa ilalim ng sarili nitong balangkas na legal. Hindi ito nakukuha sa simpleng pagkopya ng pagkukuwenta ng surplus income sa bankruptcy. Dapat ipaliwanag ng paghahambing kung ano ang maaaring matanggap ng mga pinagkakautangan sa bankruptcy at kung ano ang hihingin ng iminungkahing pagsasaayos sa taong gumagawa nito.
Tukuyin ang mga utang at claim na nangangailangan ng indibidwal na pagtingin
Ang proof of claim ay ang pormal na dokumentong ginagamit ng pinagkakautangan upang iharap ang kanyang claim sa proseso ng insolvency. Hindi laging pareho ang halaga sa sulat ng paniningil at ang halagang tinatanggap sa proseso. Maaaring kailangang suriin, tasahan o kuwestiyunin ang claim. Dapat magbigay ang taong humihingi ng payo ng mga tala ng account at anumang hindi pagkakasundo tungkol sa utang upang maipaliwanag ng trustee kung paano haharapin ang usapin.
Kailangan ng natatanging pag-iingat sa mga utang sa buwis. Ang deemed trust ay isang tuntunin ng batas na itinuturing na hawak sa trust ang pera o ari-arian para sa isang tiyak na may claim, na madalas ay ang Crown. Nakasalalay ang paglalapat nito sa utang, ari-arian at prosesong sangkot. Sa bankruptcy, hindi binibigyang-bisa ng Bankruptcy and Insolvency Act ang karamihan ng deemed trust pabor sa Crown, ngunit pinananatili nito ang para sa mga halagang ibinawas o kinaltas para sa income tax, kontribusyon sa Canada Pension Plan at premium sa Employment Insurance, at ilang katulad na halaga sa mga lalawigan. Karaniwan ay kapantay ng mga claim na walang kolateral ang ibang claim ng Crown, napapailalim sa nakalistang mga pagbubukod. Hindi dapat pagsamahin sa isang kategoryang walang pagkakaiba ang source deduction mula sa payroll, ibang utang sa buwis at mga claim na may kolateral. Ang limitasyon sa source deduction na naunang inilarawan sa artikulong ito ay isang dahilan upang humingi ng payo tungkol sa aktuwal na obligasyon bago ipagpalagay na mapatitigil ng paghahain ang paniningil.48
Unawain kung paano magtatapos ang proseso
Dapat ipaliwanag ng pagsusuri ang mga kondisyon para makumpleto ang isang panukala at ang proseso ng discharge sa bankruptcy. Ang conditional discharge ay kautusan ng hukuman na nangangailangang matugunan ang tiyak na mga kondisyon. Hindi ito dapat ipagkamali sa awtomatikong pangakong mawawala ang lahat ng utang sa isang tiyak na petsa. Mahalaga ang uri ng utang at naaangkop na mga pagbubukod, gayundin ang mga tungkulin ng tao sa panahon ng proseso.
Karapat-dapat sagutin ang mga tanong na ito habang kaya pa ng tao na ipaliwanag ang nangyayari at tipunin ang kailangang mga dokumento. Magdala ng makatotohanang salaysay ng kita, badyet ng sambahayan, ari-arian, utang at anumang inaasahang pagbabago sa trabaho. Ang kapaki-pakinabang na resulta ay malinaw na paliwanag kung ano ang magagawa, kung ano ang kakailanganin ng bawat pagpili at kung anong mga tanong ang hindi pa nalulutas. Nagbibigay iyon sa tao ng batayan upang magpasiya bago gawing mas agaran ng isa pang pinansiyal na pangyayari ang pasiya.
Isinulat at binuo ng isang Licensed Insolvency Trustee na may karanasan sa batas at pananalapi at ng isang kasamang awtor na may pagsasanay sa agham. Walang bayad para sa payo. May bayad ang bankruptcy o panukala ng konsyumer, na pinamamahalaan ng Bankruptcy and Insolvency Act at ng mga tuntunin nito. Walang ipinagbibiling referral. Bukas ang ilaw.49
Paul Franchi, JD, MBA, CIRP, LIT — Tagapagtatag ng The Insolvency Report, at Dana Trentini, HBSc, BEd, MA, EdM. insolvencyreport.ca
Tungkol sa mga awtor
Nagtapos si Dana Trentini nang may High Distinction sa neuroscience mula sa University of Toronto at may degree sa counselling mula sa Teachers College, Columbia University. Nagdadala siya ng karanasan sa siyentipikong pananaliksik sa artikulong ito. Ang tinig sa unang panauhan, mula sa mesa ng trustee, ay kay Paul; nakabatay ang kanyang ambag sa trabaho niya bilang Licensed Insolvency Trustee. Nasa hulihan ng akda ang mas buong talambuhay ng mga awtor.
Si Paul Franchi, JD, MBA, CIRP, LIT, ay isang Licensed Insolvency Trustee. Dati siyang nagpraktis ng abogasya at dinadala niya sa kanyang trabaho sa insolvency ang labimpitong taon ng karanasan sa Wall Street sa pamamahala ng pamumuhunan, pagbuo ng produkto at pananalapi. Siya ang tagapaglathala at punong patnugot ng The Insolvency Report.
Si Dana Trentini, HBSc, BEd, MA, EdM ay nagtapos nang may High Distinction mula sa University of Toronto na may Honours Bachelor of Science in Neuroscience, kung saan tumanggap siya ng maraming akademikong iskolarship, kabilang ang Stanley Kosta Todorow Scholarship para sa kahusayang akademiko sa mga agham pambuhay at mga agham pisikal. Mayroon siyang Bachelor of Education mula sa Western University, M.A. in Organizational Psychology mula sa Columbia University at Ed.M. in Counseling Psychology mula sa Teachers College, Columbia University, kung saan naging team leader siya sa pangkat ng pananaliksik ng isang propesor. Nagtrabaho siya bilang consultant sa pamamahala ng talento at pagpapaunlad ng pamumuno para sa JPMorgan Chase sa New York, at itinatag niya ang isang digital na platapormang pangkalusugan na umabot sa higit sa isang milyong tagasunod sa social media at itinampok sa The Wall Street Journal at The Atlantic.
Wala sa mga awtor ang nagsasagawa ng medisina, at walang anuman sa artikulong ito ang isang diyagnosis o kapalit ng propesyonal na pangangalagang pangkalusugan; ang pananaliksik sa kalusugan sa itaas ay ebidensiya tungkol sa mga populasyon, hindi payo tungkol sa sinumang indibidwal na kaso.
Para sa pangkalahatang impormasyon ang artikulong ito at hindi ito bumubuo ng payong legal, pinansiyal o medikal.
Mga sanggunian
Tinutukoy ng mga talang ito ang mga pinagmulan at petsang ginamit para sa buong edisyong ito para sa pagbasa.
- 1.Bankruptcy and Insolvency Act, R.S.C. 1985, c. B-3, s. 2, depinisyon ng “insolvent person”; Justice Laws Website, pinagsama-samang Batas na napapanahon hanggang 19 Oktubre 2026, huling binago noong 20 Hunyo 2026; eksaktong depinisyon na sinuri noong 9 Nobyembre 2026, https://laws-lois.justice.gc.ca/eng/acts/B-3/section-2.html.
- 2.Bankruptcy and Insolvency Act, s. 2, depinisyon ng insolvent person, mga talata (a) at (c); s. 66.11, depinisyon ng consumer debtor; at s. 66.12(1).
- 3.Bankruptcy and Insolvency Act, s. 2, depinisyon ng insolvent person, talata (a); Kormos v. Fast, 2019 ONCA 430, mga talata 14 at 15; Roderick J. Wood, Bankruptcy and Insolvency Law, ika-2 edisyon, pp. 19 hanggang 21.
- 4.German Insolvency Code (Insolvenzordnung), ss. 18(1) at (2), 304(1) at (2) at 305(1); opisyal na tekstong Aleman sa gesetze-im-internet.de, kasama ang saling Ingles na hindi may-bisang legal ni Ute Reusch sa parehong website.
- 5.Federal Reserve Bank of Dallas, International House Price Database, paglalabas na hp2602, ikalawang quarter ng 2026, inilathala noong 9 Oktubre 2026; nakuha ang pinagmulang workbook noong 8 Nobyembre 2026.
- 6.Federal Reserve Bank of Dallas International House Price Database, paglalabas na hp2602, 9 Oktubre 2026.
- 7.OECD Analytical House Price Indicators, serye ng presyo kaugnay ng kita, nakuha ang datos noong 15 Hulyo 2026; OECD Economic Surveys: Canada 2025, “Improving housing affordability,” Mayo 2025, p. 54.
- 8.OECD Analytical House Price Indicators, nakuha ang datos noong 15 Hulyo 2026.
- 9.CCPA, “Making Rent: The CCPA’s rental wage update 2024”; Government of Ontario, “Ontario Protecting Workers by Raising Minimum Wage,” 1 Oktubre 2026, https://news.ontario.ca/en/release/1008075/ontario_protecting_workers_by_raising_minimum_wage (sinuri ang antas ng sahod noong 7 Nobyembre 2026).
- 10.Toronto Regional Real Estate Board, GTA Rental Market Report Q1 2026; nakuha ang datos noong 15 Hulyo 2026.
- 11.CMHC, Rental Market Report 2025, pambansang pangkalahatang pagtingin at Canada Table 5.0, https://eppd1strscr01.blob.core.windows.net/cmhcprdcontainer/sf/project/archive/housing_markets/rentalmarketreportcanadaandselectedmarkets/rental-market-report-2025-fall-en.pdf; sinuri ang pambansang pangkalahatang pagtingin noong 8 Nobyembre 2026.
- 12.CMHC, Residential Mortgage Industry Report, Fall 2026 Edition, “At a Glance” at “Mortgage borrower stress is rising unevenly,” https://www.cmhc-schl.gc.ca/professionals/housing-markets-data-and-research/housing-research/research-reports/housing-finance/residential-mortgage-industry-report; sinuri noong 8 Nobyembre 2026.
- 13.Bank of Canada, Canadian Survey of Consumer Expectations, Third Quarter of 2026, 19 Oktubre 2026, https://www.bankofcanada.ca/2026/10/canadian-survey-of-consumer-expectations-third-quarter-of-2026/. Binasa ang mga bahagi tungkol sa kalagayang pinansiyal at paggasta noong 8 Nobyembre 2026. Online na sarbey noong 5–27 Agosto 2026; mga kasunod na panayam noong 24 Agosto–4 Setyembre. Hindi independiyenteng na-audit ang datos sa antas ng bawat tsart at iba pang bahagi tungkol sa mga natatanging paksa.
- 14.Singh, Daniel, Baker at Bentley, American Journal of Preventive Medicine 57(2): 262 (2019); Mason et al., Social Science & Medicine 94: 91 (2013); Baker et al., Social Psychiatry and Psychiatric Epidemiology 55(6): 715 (2020); Mason et al., Social Science & Medicine 351: 116939 (2024); sinuri ang mga orihinal na abstract o rekord ng pinagmulan noong 8 Nobyembre 2026.
- 15.Statistics Canada, Table 36-10-0124-01, may-petsang serye hanggang 2026-Q1.
- 16.Statistics Canada, “National balance sheet and financial flow accounts, second quarter 2026,” 11 Setyembre 2026, https://www150.statcan.gc.ca/n1/daily-quotidien/260911/dq260911a-eng.htm; Bank of Canada, Financial Stability Report 2026, “Households,” https://www.bankofcanada.ca/publications/financial-stability-report/financial-stability-report-2026/households/ (sinuri ang mismong mga artikulo noong 7 Nobyembre 2026).
- 17.Statistics Canada, Table 11-10-0065-01, bersiyon ng datos noong Setyembre 2026. Ibinibigay ng talahanayan ang rurok noong 2023-Q1 bilang 15.17 porsiyento; 15.16 ang iniulat ng The Daily. Gumagamit ang mismong artikulo ng humigit-kumulang 15.2 porsiyento. Hindi inilalarawan ng mga pambansang kabuuang ito ang bawat sambahayan.
- 18.Mental Health Research Canada, Poll 29, inilathala noong 22 Setyembre 2026, n = 4,005, mga pamamaraan at tanong A3A, p. 25, https://www.mhrc.ca/s/Poll29_22092026_LongVersion_FINAL.pdf; sinuri ang buong ulat noong 8 Nobyembre 2026.
- 19.Mental Health Research Canada, Poll 29, tanong A3A, p. 25; mga pamamaraan, p. 3. Isinagawa mula 27 Hulyo hanggang 10 Agosto 2026, 4,005 nasa hustong gulang, nilagyan ng timbang ayon sa kasarian, edad at rehiyon. Ang negatibong epekto ay markang 0 hanggang 3 sa antas na 0 hanggang 10; ipinakikita ng tsart ang tatlo sa limang pressure na tinanong. Orihinal na tsart ng The Insolvency Report gamit ang inilathalang mga porsiyento; independiyenteng sinuri ang pinagmulang PDF at mga halagang nakaguhit noong 8 Nobyembre 2026. https://www.mhrc.ca/s/Poll29_22092026_LongVersion_FINAL.pdf
- 20.Toronto Foundation, Toronto’s Vital Signs 2023; makasaysayang ulat.
- 21.Statistics Canada, Table 14-10-0049-01, Multiple jobholders by usual hours worked at all jobs, taunang datos noong 2025 na inilabas noong 9 Enero 2026, https://www150.statcan.gc.ca/t1/tbl1/en/tv.action?pid=1410004901. Canada na hindi kasama ang mga teritoryo, populasyong 15 taong gulang pataas; 474.4 / 1,178.6 at 64.7 / 1,178.6 libo, ayon sa pagkakasunod. Sinuri ang pinagmulang talahanayan at pagkukuwenta noong 9 Nobyembre 2026.
- 22.Statistics Canada, Table 14-10-0031-01, Usual hours worked by job type (main or all jobs), taunang datos noong 2019 at 2025, https://www150.statcan.gc.ca/t1/tbl1/en/tv.action?pid=1410003101. Canada na hindi kasama ang mga teritoryo, populasyong 15 taong gulang pataas; 1,719.6 / 19,070.8 at 1,601.1 / 21,028.7 libo, ayon sa pagkakasunod. Pareho ang depinisyon ng karaniwang oras sa dalawang taon; sinuri ang mga pagkukuwenta noong 9 Nobyembre 2026.
- 23.Shahidi et al., “Unpaid overtime and mental health in the Canadian working population,” American Journal of Industrial Medicine 67(8): 741–752 (2024), Table 1 at mga pamamaraan, https://onlinelibrary.wiley.com/doi/full/10.1002/ajim.23622. Orihinal na tsart gamit ang anim na inilathalang porsiyentong may timbang; sinuri ang Table 1 noong 9 Nobyembre 2026. Nag-uulat ang mga pamamaraan at talahanayan ng 4,056 obserbasyon, samantalang 3,691 ang iniulat ng abstract; hindi nilulutas ng tsart ang pagkakaibang iyon sa pamamagitan ng pagpili ng kabuuang bilang ng sample.
- 24.Shahidi et al. (2024), mga pamamaraan, resulta at limitasyon, https://onlinelibrary.wiley.com/doi/full/10.1002/ajim.23622. Ang anim na halaga ng tsart ay mga antas ng pagkalaganap na may timbang at hindi iniayos para sa ibang salik, hindi ang mga iniayos na tantiya; inilalarawan sa pangunahing artikulo ang mga karagdagang resulta, samantalang hindi magagamit ang hiwalay na karagdagang file sa pagsusuring ito.
- 25.Rugulies et al., Environment International 155: 106629 (2021), https://pubmed.ncbi.nlm.nih.gov/34144478/; sinuri ang orihinal na abstract at konklusyon noong 8 Nobyembre 2026.
- 26.WHO at ILO, “Long working hours increasing deaths from heart disease and stroke,” 17 Mayo 2021, https://www.who.int/news/item/17-05-2021-long-working-hours-increasing-deaths-from-heart-disease-and-stroke-who-ilo; Pega et al., Environment International 154: 106595 (2021).
- 27.Toronto Foundation, Toronto’s Vital Signs 2024, Health, mga natuklasan at hulihang tala viii–ix, https://torontofoundation.ca/vital-signs-2024-health/; sinuri ang tanong, sample, panahon at mga paunang panukat noong 8 Nobyembre 2026. Nag-uulat ang paghahambing sa mga programa sa pagkain ng 62 porsiyento laban sa 12.5 porsiyento; hindi ito tantiyang para lamang sa 2024.
- 28.Richardson, Elliott at Roberts, Clinical Psychology Review 33(8): 1148–1162 (2013), https://doi.org/10.1016/j.cpr.2013.08.009, sinuri ang abstract; Ten Have et al., Administration and Policy in Mental Health 48(5): 810–820 (2021), https://doi.org/10.1007/s10488-021-01131-9, binasa nang buo ang pangunahing tekstong naka-index sa Scite noong 8 Nobyembre 2026; hindi sinuri ang karagdagang materyal.
- 29.Toronto Foundation, Toronto’s Vital Signs 2023; datos na ibinigay ng Mental Health Research Canada.
- 30.Mental Health Research Canada, Workplace Mental Health 2025, mga pamamaraan p. 2 at tsart sa burnout p. 40, https://www.mhrc.ca/s/Workplace-Mental-Health-2025.pdf; sinuri noong 7–8 Nobyembre 2026.
- 31.CMHA Toronto at Toronto South Local Immigration Partnership, Exploring Workplace Stress, Hulyo 2025, nakalimbag na pp. 3, 5, 7 at 16, https://torontolip.com/wp-content/uploads/2025/07/Final-CMHA-TSLIP-Research-Brief-July-2025.pdf; sinuri ang mga pamamaraan, resulta at limitasyon noong 8 Nobyembre 2026.
- 32.Holt-Lunstad, Smith at Layton, “Social Relationships and Mortality Risk: A Meta-analytic Review,” PLoS Medicine 7(7): e1000316 (2010).
- 33.OSB Directive No. 33, Trustee Designation and Advertising, talata 13; OSB Directive No. 6R7, Assessment of an Individual Debtor, mga talata 2, 11 at 15.
- 34.Okina, Shirakawa at Shiratsuka, Bank of Japan Monetary and Economic Studies 19(S-1): 395–450 (2001), sinuri ang abstract at kaugnay na pambungad noong 8 Nobyembre 2026, https://www.imes.boj.or.jp/research/papers/english/me19-s1-14.pdf.
- 35.Federal Reserve Bank of Dallas, International House Price Database, makasaysayang bersiyon ng datos na 2017-Q4, RHPI, batay sa datos ng Japan Real Estate Institute tungkol sa lupang pantirahan sa mga lungsod; Mack at Martínez-García (2011), https://www.dallasfed.org/~/media/documents/research/international/houseprice/hp1704.xlsx. Ginagamit sa pag-aayos para sa implasyon ang deflator ng personal na paggasta sa pagkonsumo. Nauna ang makasaysayang bersiyong ito sa kalaunang paglipat sa mga transaksiyon ng detached house. Nagtatapos ang serye noong 2016 upang hindi isama ang mga nowcast sa dulo ng bersiyon ng datos at kawalang-katiyakan sa interpolation; walang pahayag tungkol sa kasalukuyang merkado. Pamamaraan: https://www.dallasfed.org/~/media/documents/research/international/houseprice/japan.pdf. Sinuri ang pinagmulan, nakaguhit na mga halaga at pagkukuwenta noong 9 Nobyembre 2026.
- 36.Chang et al., Social Science & Medicine 68(7): 1322–1331 (2009), https://doi.org/10.1016/j.socscimed.2009.01.010, sinuri ang orihinal na abstract at salaysay ng institusyon ng mga awtor; hindi magagamit ang buong pag-aaral sa pagsusuring ito. Aihara at Iki, Journal of Epidemiology 13(1): 56–61 (2003), https://doi.org/10.2188/jea.13.56, binasa ang naka-index na mga pamamaraan, resulta at limitasyon; Ogawa et al., Preventive Medicine Reports 50: 102987 (2025), binasa ang naka-index na pangunahing teksto. Natapos ang mga pagsusuri noong 8 Nobyembre 2026.
- 37.Federal Reserve Bank of Dallas, International House Price Database, paglalabas na 2026-Q2, inilathala noong 9 Oktubre 2026, RHPI; Mack at Martínez-García (2011), https://www.dallasfed.org/~/media/documents/research/international/houseprice/hp2602.xlsx. Pambansang index ng tirahan mula 1986, hindi kasama ang mas naunang mga pamalit na sukatan batay sa gastos sa konstruksiyon; deflator ng personal na paggasta sa pagkonsumo. Pamamaraan: https://www.dallasfed.org/~/media/documents/research/international/houseprice/korea.pdf. Sinuri ang pinagmulan, nakaguhit na mga halaga at pagkukuwenta noong 9 Nobyembre 2026. Magkaibang bagay ang inilalarawan ng serye ng lupa ng Japan at serye ng tirahan ng Korea; hindi ginagawang maihahambing ng iisang batayan ng index ang mga ganap na presyo.
- 38.Park at Seo, International Journal of Environmental Research and Public Health 17(19): 7125 (2020); Lee at Yoo, Health Promotion International 40(6): daaf231 (2025), https://doi.org/10.1093/heapro/daaf231; binasa ang naka-index na pangunahing teksto hanggang sa dulo, at sinuri ang rekord ng mga awtor at publikasyon laban sa artikulong idineposito ng tagapaglathala, https://pmc.ncbi.nlm.nih.gov/articles/PMC12744942/.
- 39.Talmatzky et al., “Exploring the association between housing insecurity and mental health among renters,” PLoS ONE 21(1): e0294222 (2026), https://doi.org/10.1371/journal.pone.0294222; sinuri ang talakayan at talahanayan ng mga pag-aaral noong 8 Nobyembre 2026.
- 40.Dunn et al., “Does receipt of social housing impact mental health?”, Social Science & Medicine 362: 117363 (2024), https://doi.org/10.1016/j.socscimed.2024.117363; sinuri ang orihinal na abstract at mga tampok na punto ng tagapaglathala noong 8 Nobyembre 2026. Isa itong quasi-experimental na pag-aaral, hindi isang randomisadong interbensiyon sa utang ng konsyumer.
- 41.Hojman, Miranda at Ruiz-Tagle, “Debt trajectories and mental health,” Social Science & Medicine 167: 54–62 (2016), https://doi.org/10.1016/j.socscimed.2016.08.027, sinuri ang orihinal na abstract at mga tampok na punto ng tagapaglathala noong 8 Nobyembre 2026; Ten Have et al., https://doi.org/10.1007/s10488-021-01131-9; Turunen at Hiilamo, BMC Public Health 14: 489 (2014), pagsusuri.
- 42.Bankruptcy and Insolvency Act, s. 2, mga depinisyon ng proposal, prescribed at Superintendent; s. 66.11, mga depinisyon ng administrator at consumer debtor; ss. 66.12(5), 66.13(1) at (2)(c) at 66.14(a)(ii); OSB Directive 6R7, talata 16; Bankruptcy and Insolvency General Rules, C.R.C., c. 368, napapanahon hanggang 19 Oktubre 2026, na walang ibang halagang itinatakda para sa s. 66.11.
- 43.Bankruptcy and Insolvency Act, ss. 66.28(2) at (2.1), 66.31(1), 66.32(1), 69.2(1), (2) at (4), 69.4, 69.41(1), 71 at 121(4).
- 44.Income Tax Act, s. 224(1.2), na ipinapasailalim sa Bankruptcy and Insolvency Act ss. 69(1) at 69.1(1), ngunit hindi sa pagtigil para sa panukala ng konsyumer sa s. 69.2; tingnan din ang Bankruptcy and Insolvency Act, s. 69.5, para sa katulad na mga hakbang ng mga lalawigan. Parehong Batas ayon sa pinagsama-samang bersiyon sa Justice Laws Website, napapanahon hanggang 19 Oktubre 2026.
- 45.Bankruptcy and Insolvency Act, ss. 2, 13(1) at (2), 43(9), 49(4), 66.11, 172(2) at 173(1)(n); OSB Directive 6R7, mga talata 16 at 19.
- 46.Bankruptcy and Insolvency Act, s. 68(1), (2) at (3); OSB Directive 11R2-2026, Surplus Income.
- 47.OSB Directive 11R2-2026, talata 5(5), (6) at (7); Bankruptcy and Insolvency Act, s. 68. Ang mga pamantayan ay para sa naaangkop na taon at yunit ng pamilya; walang kinukuwentang personal na bayad dito.
- 48.Bankruptcy and Insolvency Act, s. 67(2) at (3), at s. 86(1) at (3); Income Tax Act, s. 224(1.2). Tungkol sa bankruptcy ang paliwanag dito sa deemed trust; hiwalay na ipinaliwanag sa itaas ang limitasyon sa paniningil ng source deduction para sa panukala ng konsyumer.
- 49.OSB Directive 33, mga talata 1 at 11 hanggang 13; Bankruptcy and Insolvency Act, ss. 39(1), 66.12(6)(b), 156, 156.1 at 157.1(1); Bankruptcy and Insolvency General Rules, mga tuntunin 128, 129, 131 at 132.