Asequibilidad de la vivienda, estrés financiero y salud mental
Trabajar hasta la insolvencia en Canadá
Una enfermera se sentó una vez frente a mí y lloró mientras me explicaba cómo lograba mantenerse al día con sus deudas. Tenía dos empleos a tiempo completo. Durante la semana laboral dormía unas tres horas al día e intentaba recuperar el sueño durante el medio día del domingo en que no trabajaba. Era la única persona que aportaba ingresos a una familia numerosa y seguía haciendo los pagos mínimos de sus tarjetas de crédito.
También recuerdo al hombre que escribió en su formulario inicial, en el apartado de motivos de sus dificultades financieras: «No consigo suficientes horas extra». Su explicación se me quedó grabada porque dejaba muy clara su dependencia del trabajo adicional. Para un síndico de insolvencia, estos encuentros plantean una pregunta inmediata. ¿Abarca la definición de «persona insolvente» de la Bankruptcy and Insolvency Act a la persona que tengo delante cuando todavía está haciendo sus pagos, pero mantenerse al día exige una carga de trabajo que, según afirma, ya no puede sostener? Esa es la pregunta de la que parte este artículo.
Esos encuentros nos llevan de la evaluación de una persona por parte de un síndico a las presiones que hay detrás de sus pagos. Comenzamos con la definición canadiense y una comparación acotada con Alemania, para examinar cómo la legislación puede abordar las dificultades financieras. Después analizamos los costos de la vivienda en Canadá y las consecuencias tardías de comprar cerca de un máximo del mercado, seguidos de las horas de trabajo y la investigación sobre deuda, salud y vínculos sociales. Japón y Corea del Sur sitúan estas preocupaciones en otros contextos inmobiliarios. Finalmente volvemos a las decisiones financieras prácticas, las bajas laborales por estrés y las soluciones para las deudas, con un apéndice que explica las preguntas que debería responder una evaluación temprana.
La pregunta del síndico a la luz del artículo 2
El artículo 2 de la Bankruptcy and Insolvency Act, R.S.C. 1985, c. B-3, define a una «persona insolvente» en los siguientes términos. Traducción no oficial del texto legal:
persona insolvente significa una persona que no se encuentra en quiebra y que reside, desarrolla actividades comerciales o tiene bienes en Canadá, cuyas obligaciones frente a acreedores susceptibles de ser reconocidas como créditos con arreglo a esta Ley asciendan a mil dólares, y
(a) que, por cualquier motivo, no pueda cumplir sus obligaciones a medida que estas vayan venciendo normalmente;
(b) que haya dejado de pagar sus obligaciones corrientes en el curso ordinario de sus actividades a medida que estas vayan venciendo normalmente; o
(c) cuyos bienes, considerados en conjunto, no sean suficientes, según una valoración justa, o, si se enajenaran mediante una venta realizada de forma equitativa dentro de un procedimiento legal, no fueran suficientes para permitir el pago de todas sus obligaciones, vencidas y por vencer; (personne insolvable)
Texto original en inglés
insolvent person means a person who is not bankrupt and who resides, carries on business or has property in Canada, whose liabilities to creditors provable as claims under this Act amount to one thousand dollars, and
(a) who is for any reason unable to meet his obligations as they generally become due,
(b) who has ceased paying his current obligations in the ordinary course of business as they generally become due, or
(c) the aggregate of whose property is not, at a fair valuation, sufficient, or, if disposed of at a fairly conducted sale under legal process, would not be sufficient to enable payment of all his obligations, due and accruing due; (personne insolvable)
La cita reproduce la definición del artículo 2, incluidos los apartados (a), (b) y (c).1
Mantener los pagos al día no resuelve, por sí solo, si una persona es insolvente conforme al derecho canadiense. La Bankruptcy and Insolvency Act contiene criterios alternativos, entre ellos la imposibilidad, por cualquier motivo, de cumplir las obligaciones a medida que vayan venciendo normalmente, y la insuficiencia de los bienes, según una valoración justa o en una venta realizada de forma equitativa dentro de un procedimiento legal, para pagar todas las obligaciones, vencidas y por vencer. Una propuesta de consumidor (consumer proposal) está disponible para una persona física que sea insolvente o que ya se encuentre en quiebra, dentro de un límite de endeudamiento y con sujeción a determinadas restricciones legales. La elegibilidad no puede establecerse únicamente contando los pagos incumplidos.2
El criterio de capacidad de pago mira hacia un futuro cercano: una persona puede ser insolvente según este criterio si tiene pagos que vencerán en el futuro inmediato y carece de los medios para afrontarlos. El criterio no se centra directamente en si la persona ha pagado hasta ese momento, de modo que un historial de pagos realizados no basta, por sí solo, para responder a la pregunta. Querer trabajar menos no hace que una persona sea, por ese solo hecho, incapaz de pagar; la ley distingue entre no poder y no querer hacerlo. La definición legal tampoco crea un motivo independiente de insolvencia basado en el agotamiento, el costo de la vivienda o el deseo de alcanzar un equilibrio más saludable entre el trabajo y la vida personal.3
La enfermera quería reducir su carga de trabajo a un empleo a tiempo completo y otro a tiempo parcial, y presentar una propuesta de consumidor basada en los ingresos que realmente podría seguir obteniendo. Sus acreedores no recibieron bien ese planteamiento. Su historial de pagos mostraba que estaba al día. Lo que me describía era una forma de vida que ya no podía sostener.
Las circunstancias de la enfermera requerían una evaluación individual. Con la información de la que disponía en aquel momento, no concluí que cumpliera la definición legal de persona insolvente. Sus ingresos procedían entonces de los dos empleos que efectivamente desempeñaba. Podía examinar su situación financiera y ejercer mi criterio profesional dentro del marco de la ley, pero no podía dejar de considerar los ingresos que realmente obtenía basándome en una opinión médica propia acerca de lo que debería poder sostener.
Una reducción efectiva del trabajo y de los ingresos de una persona me proporcionaría hechos distintos que evaluar. La opinión de un médico también puede aportar información ajena a mi ámbito de competencia. Ninguno de estos ejemplos resuelve la cuestión más amplia que aquí se plantea. Los síndicos estamos acostumbrados a asumir la responsabilidad de valorar circunstancias excepcionales. Me preocupa que se esté pidiendo a ese enfoque individual que absorba un problema recurrente de asequibilidad, especialmente cuando el costo de la vivienda ha hecho que unas condiciones de trabajo extraordinariamente exigentes parezcan normales.
La Bankruptcy and Insolvency Act, incluida su definición de persona insolvente, las directivas de la Office of the Superintendent of Bankruptcy, el Code of Ethics for Trustees y los requisitos de evaluación proporcionan el marco de mi trabajo. La investigación sobre salud no sustituye esas herramientas. Nos ayuda a examinar las presiones que se les están planteando. La pregunta para nuestra profesión es qué debemos aprender cuando circunstancias que antes exigían un juicio excepcional empiezan a repetirse en nuestros expedientes.
Una comparación con Alemania
La definición canadiense es el criterio que debo aplicar. No tiene por qué ser la única manera de pensar en cómo debería reconocer la legislación las dificultades financieras. Alemania ofrece una comparación útil, con sus propias condiciones y procedimientos.
Alemania ofrece una comparación concreta que merece examinarse. Cuando un deudor solicita la apertura de un procedimiento de insolvencia, el derecho alemán también admite como fundamento la incapacidad inminente de pago, evaluada por regla general mediante una previsión de 24 meses. Los procedimientos para consumidores, destinados a personas físicas que no son ni han sido trabajadores autónomos, y a algunas que lo fueron y tienen menos de 20 acreedores y ninguna reclamación derivada de relaciones laborales, añaden condiciones: al presentar la solicitud, o inmediatamente después, el deudor debe aportar un certificado de una persona o entidad idónea que acredite que en los seis meses anteriores se intentó sin éxito llegar a un acuerdo extrajudicial con los acreedores sobre la base de un plan, junto con un plan de arreglo de deudas y listas de bienes, ingresos, acreedores y créditos. Se trata de una vía definida para considerar antes las dificultades de pago, no de una prueba de que Alemania sea, en general, más permisiva. Plantea una pregunta útil para el debate canadiense: ¿cómo debería un sistema detectar y abordar las dificultades financieras antes del incumplimiento, preservando unos criterios de admisión justos y las salvaguardias de los acreedores?4
Por qué sigue importando el máximo del mercado de la vivienda
La cuestión legal es el punto de partida. Para entender por qué sigue apareciendo en la práctica, debemos ampliar el análisis. La vivienda, las condiciones de trabajo y la salud no determinarán por sí solas la respuesta jurídica. Importan porque ayudan a explicar las circunstancias que llevan a una persona a acudir a un síndico y las exigencias que hay detrás de los ingresos anotados en un presupuesto familiar.
Los gráficos sobre vivienda también plantean una pregunta razonable acerca del momento actual. Si el mercado alcanzó su máximo en 2022 y los precios han retrocedido desde entonces, ¿podría haber pasado ya lo peor? Dos cuestiones mantienen la vigencia de este artículo. En primer lugar, el costo restante de la vivienda puede seguir siendo muy elevado en relación con los ingresos, incluso después de una mejora respecto de un máximo extraordinario. En segundo lugar, las consecuencias de comprar en ese máximo pueden tardar años en manifestarse plenamente en las finanzas de un hogar. Una caída de precios puede abaratar la entrada de un nuevo comprador y, al mismo tiempo, erosionar el patrimonio neto en la vivienda de quien compró antes.
La vivienda es el gasto del que más se quejan mis deudores. Para un hogar cuyos ingresos ya están comprometidos, el costo de conservar la vivienda ayuda a determinar cuánto debe trabajar, cuánta deuda puede soportar y qué margen le queda ante una interrupción. Esa es la parte del estrés financiero y la salud mental que encuentro en mi trabajo como Licensed Insolvency Trustee, o síndico de insolvencia autorizado.
El retroceso de los precios de la vivienda en Canadá ha reducido algunos indicadores desde máximos extraordinarios. No ha devuelto a todos los hogares a una situación asequible. Una compra realizada cerca de un máximo puede dejar compromisos financieros que duren más que las condiciones del mercado en las que se asumieron. Un inquilino sigue teniendo que encontrar el dinero del alquiler del mes siguiente. Una mejora desde un punto de partida muy difícil puede ser real y, aun así, la dificultad restante puede ser considerable.
En la parte de mi práctica donde se cruzan la salud mental y las deudas, suelo intervenir después del acontecimiento financiero. La persona ya está de baja por estrés, sus ingresos han caído y los pagos del alquiler, la hipoteca y otras deudas continúan. Al mirar atrás, algunas personas me dicen que ojalá hubieran abordado sus deudas antes.
Los síndicos tratamos casos excepcionales. Examinamos las circunstancias individuales, ejercemos nuestro criterio profesional dentro del marco jurídico y asumimos la responsabilidad de esa evaluación. Me preocupa lo que ocurre cuando las circunstancias excepcionales se repiten en muchos hogares. Una burbuja inmobiliaria puede cambiar las condiciones financieras que las personas consideran normales, incluida la cantidad de trabajo que creen que deben realizar para mantenerse al día.
Los gráficos siguientes hacen visible esa preocupación. Son evidencia financiera y poblacional, no un relato clínico de lo que le ocurrió a una persona concreta. Leídos junto con la investigación y las experiencias que la gente describe a un síndico, ayudan a explicar por qué la vivienda tiene cabida en un análisis del estrés financiero y la salud mental.
La burbuja inmobiliaria y el retroceso desde su máximo
La base de datos internacional de la Reserva Federal de Dallas ofrece una perspectiva más amplia en el tiempo. Su indicador, que compara los precios reales de la vivienda con el ingreso personal disponible real por persona en edad de trabajar y toma 2005 como base, situó a Canadá en 194.3 en el primer trimestre de 2022 y en 134.3 en el segundo trimestre de 2026. Con esa misma metodología, Estados Unidos se situaba en 97.8, el Reino Unido en 95.4 y Francia en 89.4. Canadá había descendido mucho desde su máximo, pero seguía muy por encima de su propia relación entre precios e ingresos de 2005. Estos índices muestran cambios dentro de cada país; no comparan el costo monetario de comprar la misma vivienda en cada lugar.5
Figura 1: El ascenso y retroceso de Canadá frente a países comparables seleccionados
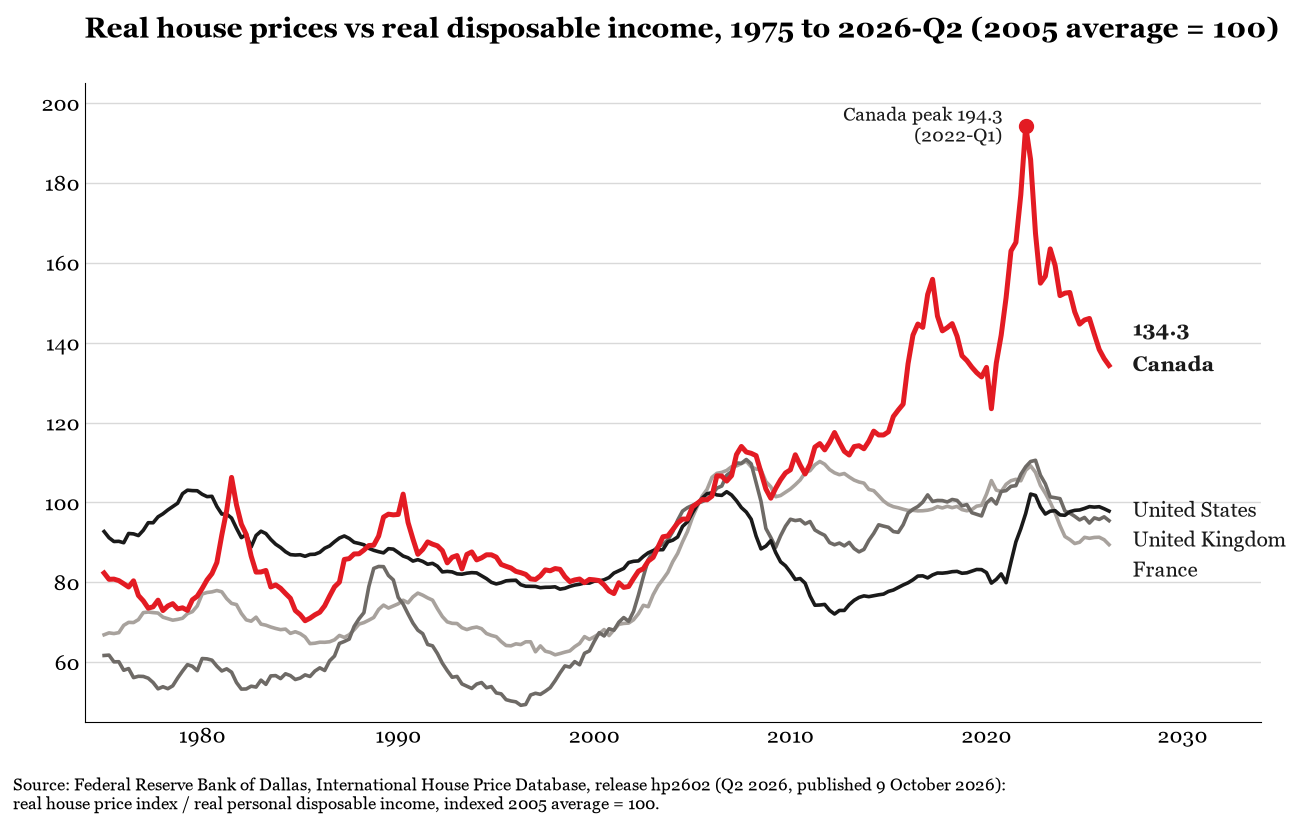
La línea canadiense de la Figura 1 se eleva muy por encima de su propia relación entre precios de la vivienda e ingresos de 2005 antes de descender bruscamente. Entre los cuatro países representados, la desviación canadiense respecto de esa base es la más pronunciada en el máximo. En el segundo trimestre de 2026, el índice canadiense había caído considerablemente, pero seguía en 134.3 frente a la base de 100 de 2005. Los países de comparación seleccionados estaban cerca de sus propias relaciones de referencia o por debajo de ellas. La proporción puede cambiar porque cambian los precios, los ingresos o ambos; su descenso no equivale al porcentaje de caída de los precios de la vivienda por sí solos.
Ese descenso supone una mejora respecto del máximo. No demuestra que un hogar canadiense pueda ahora costear cómodamente su vivienda. Tampoco un precio de mercado más bajo reduce automáticamente el saldo de una hipoteca existente ni los compromisos mensuales de quien compró antes.
Muchos de los deudores que conozco y que describen problemas de vivienda que han afectado su salud mental sitúan al menos parte del origen de sus dificultades en haber comprado cerca del máximo del mercado de 2022. El máximo puede haber quedado atrás; para estos hogares, sus consecuencias siguen desarrollándose. La caída del valor de su vivienda ha erosionado gran parte del patrimonio neto en la vivienda que antes representaba su pago inicial, mientras que las hipotecas inscritas sobre el inmueble siguen pendientes.
Algunos quieren vender y seguir adelante, pero los ingresos previstos de la venta no cubrirían todas las hipotecas sobre la propiedad. El retroceso del mercado ha reducido el valor de su vivienda sin ofrecerles una salida financiera sencilla. Esa es la dificultad que me plantean cuando dicen que quieren abandonar la vivienda. Nuestra guía para vender una vivienda con deudas examina la situación en que una venta no permite cancelar las hipotecas.
Cuando observo ese ascenso y retroceso, pienso en las personas que tienen que vivirlos. La alteración financiera tiene una dimensión humana incluso cuando el gráfico no permite determinar el efecto preciso sobre la salud. La pregunta que merece investigarse es qué ocurre con el sueño, la vida familiar y la salud mental cuando un compromiso de vivienda se sostiene consumiendo el tiempo y la energía de los que también depende el hogar.
El problema de asequibilidad de la vivienda en Canadá ha persistido pese a un retroceso considerable desde el máximo de precios. En la serie de la OCDE utilizada para este artículo, el índice canadiense de precios de la vivienda respecto de los ingresos cayó de 138.0 en el primer trimestre de 2024 a 128.1 en el último trimestre de 2025 y a 126.1 en el primer trimestre de 2026. El índice toma 2015 como base de 100; no significa que una vivienda cueste 126 veces los ingresos de un hogar. El estudio de Canadá de la OCDE de 2025 también informó de que los precios reales de la vivienda habían superado el crecimiento del ingreso disponible real en aproximadamente un 60 por ciento desde la crisis financiera mundial. Estos indicadores, con sus fechas correspondientes, describen la magnitud y persistencia del problema, sin afirmar que la asequibilidad haya empeorado en todos los trimestres recientes.7
Figura 2: Precios de la vivienda en relación con los ingresos en los países miembros de la OCDE
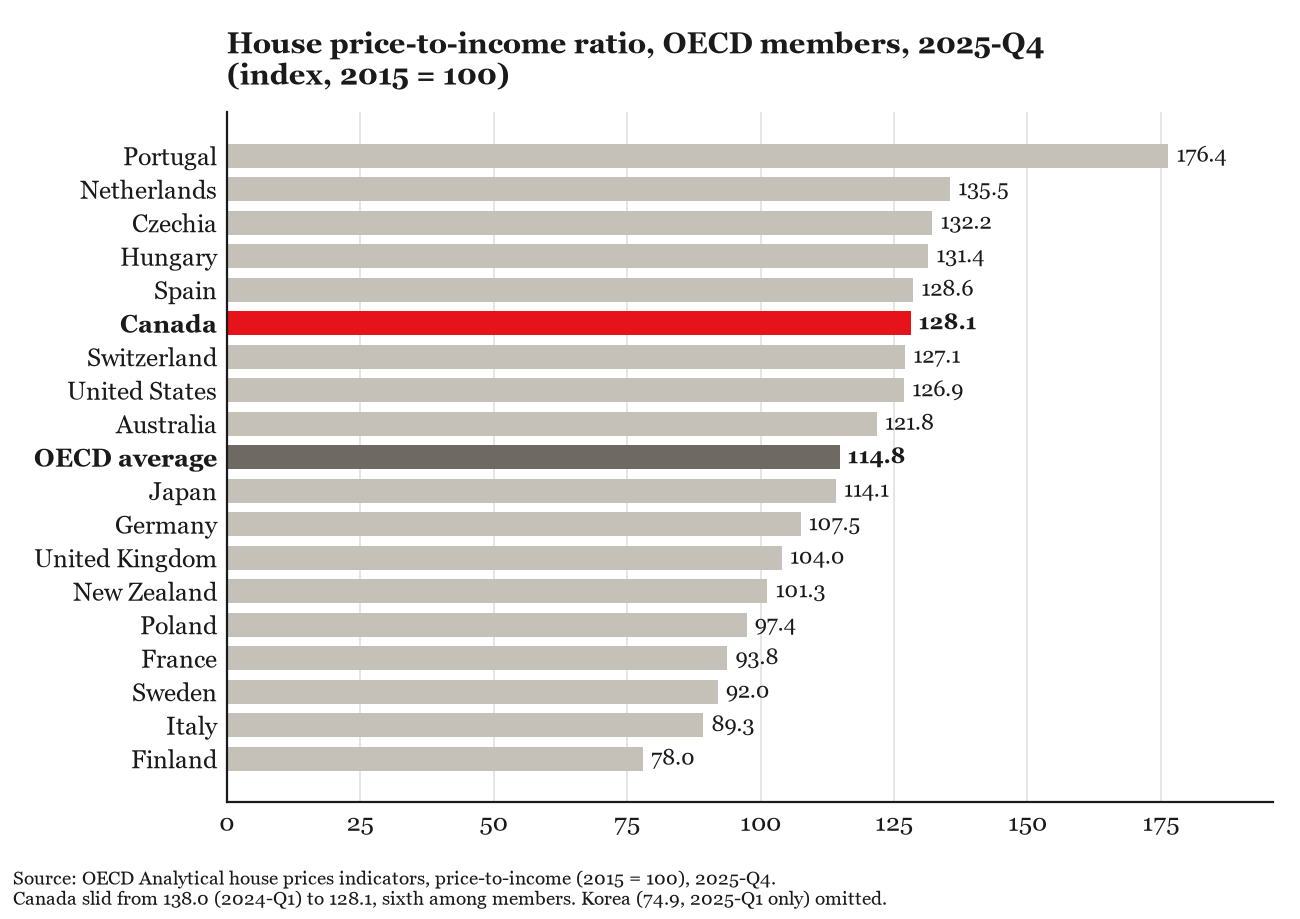
El gráfico de la OCDE utiliza una base de 2015, en lugar de la base de 2005 de la Figura 1. Abarca un período distinto e incluye un conjunto más amplio de países. La relación entre precios e ingresos de Canadá había aumentado más que el promedio de la OCDE desde esa base, aunque varios países, entre ellos Portugal, registraron incrementos mayores. El problema canadiense es grave sin necesidad de afirmar que todos los indicadores sitúan a Canadá en la peor posición. El retroceso desde un máximo y la persistencia de un problema de asequibilidad pueden coexistir.
Para un hogar que vive al día, unos ingresos elevados pueden coexistir con un margen escaso para recuperarse de una interrupción. Quien destina una parte excesiva de sus recursos a la vivienda puede tener una casa de gran valor y, aun así, dificultades para pagar los gastos corrientes. La presión de la hipoteca y del alquiler tiene cabida en un análisis de la vivienda y la salud mental porque el hogar debe encontrar el dinero cada mes, independientemente de lo que haya ocurrido con el valor de mercado de la propiedad. La carga del costo de la vivienda es, por tanto, también una cuestión de ingresos, tiempo y capacidad de resistencia financiera.
Los inquilinos afrontan un problema de asequibilidad relacionado. En su actualización de 2024 sobre el salario necesario para pagar un alquiler, el Canadian Centre for Policy Alternatives estimó que un trabajador a tiempo completo necesitaba ganar unos $38 por hora para costear un apartamento promedio de un dormitorio en Toronto, bajo un umbral de alquiler equivalente al 30 por ciento de los ingresos. Su estimación para una unidad que quedaba disponible era de $41.73 por hora. Son estimaciones de 2024, no una nueva medición de alquileres de noviembre de 2026. Como referencia salarial actual y distinta, el salario mínimo general de Ontario subió a $17.95 por hora el 1 de octubre de 2026.9
Algunos indicadores recientes han mostrado alivio. El alquiler promedio de un apartamento de un dormitorio en el área metropolitana de Toronto fue de aproximadamente $2,246 en el primer trimestre de 2026, un 4.1 por ciento menos que un año antes. Esa disminución importa a los inquilinos que pueden acceder al precio más bajo. No nos dice si el alquiler de un hogar concreto es asequible en relación con sus ingresos.10
Los atrasos en el pago del alquiler también deben interpretarse con sus fechas correspondientes. El Rental Market Report 2025 de CMHC describía una disminución de los atrasos en distintos mercados y una mejora de las relaciones entre alquiler e ingresos en Vancouver, Calgary y Toronto. Esa mejora forma parte del panorama. La persistencia de un problema de asequibilidad no significa que todos los indicadores evolucionen en la misma dirección cada año.11
El panorama para los propietarios también es desigual. El informe hipotecario de otoño de 2026 de CMHC describe un estrés financiero contenido a escala nacional, pero creciente en Ontario y Columbia Británica, con una presión especial en el área metropolitana de Toronto y Hamilton. También identifica el deterioro de los pagos de tarjetas de crédito, préstamos para automóviles y líneas de crédito como una posible señal de alerta antes de que los atrasos hipotecarios se hagan más evidentes. Esto es relevante para un profesional que mira más allá del pago hipotecario por sí solo.12
Las encuestas más recientes también muestran cierta mejora. En la encuesta a consumidores del Banco de Canadá del tercer trimestre de 2026, los participantes valoraron su salud financiera más favorablemente que en el trimestre anterior, aunque los precios elevados y la incertidumbre seguían pesando sobre sus planes de gasto. Son percepciones declaradas, no una medida de enfermedad mental. Refuerzan la necesidad de distinguir entre un panorama nacional que mejora y las dificultades que determinados hogares siguen afrontando.13
La conexión con la salud merece atención, pero también cautela. Estudios longitudinales han asociado las desventajas habitacionales, incluidas las dificultades de pago y la vivienda inasequible, con una peor salud mental. Estos diseños permiten seguir cambios a lo largo del tiempo, pero no eliminan todas las explicaciones alternativas. La evidencia respalda que se tome en serio la presión de la vivienda como una preocupación de salud; no permite identificar la causa de la enfermedad de una persona únicamente a partir de sus gastos de vivienda.14
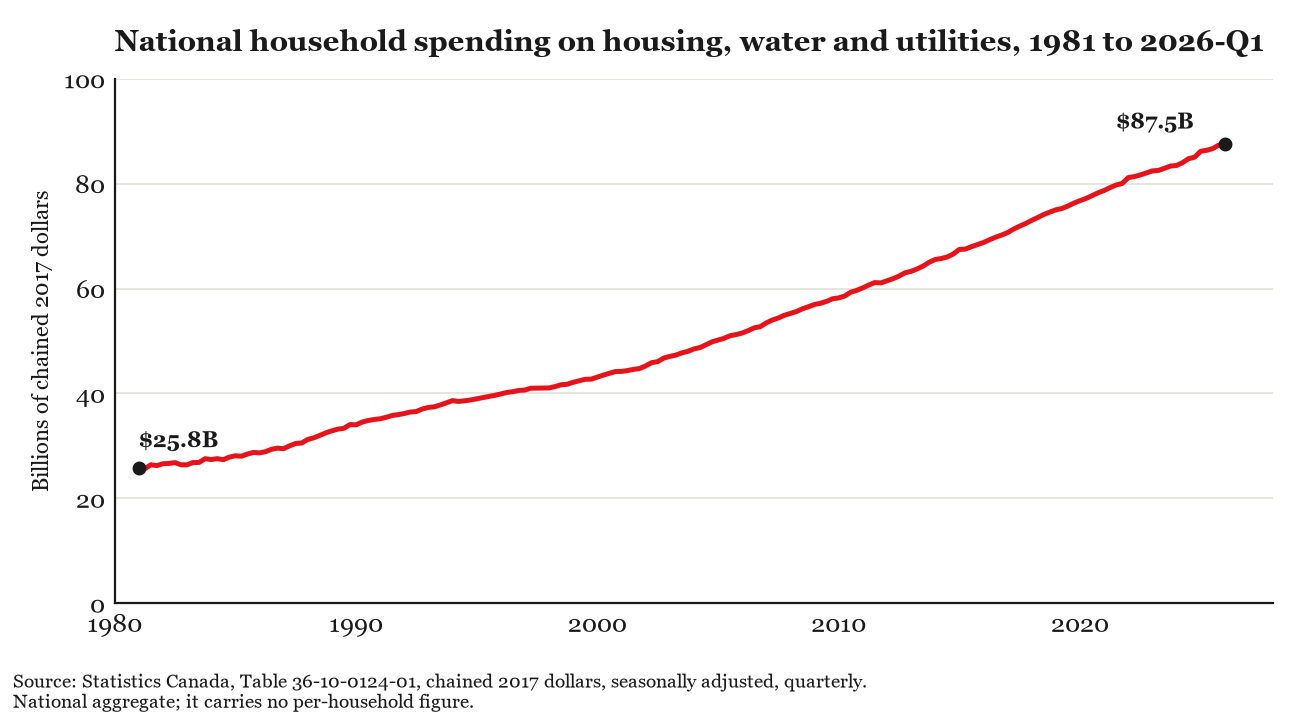
La relación entre precios e ingresos es solo una parte de la historia de la vivienda. La Figura 3 muestra el crecimiento del gasto real nacional en vivienda, agua y servicios públicos. El agregado aumentó a medida que cambiaban el país y sus hogares, por lo que no puede decirnos cuánto más pagó una familia concreta. Sí muestra la escala creciente de los recursos destinados al alojamiento y los servicios relacionados. Para comprender la presión sobre un hogar individual, seguimos necesitando conocer conjuntamente sus propios gastos de vivienda y sus ingresos.
Figura 3: La escala nacional del gasto de los hogares en alojamiento
Lo que los pagos de deuda nacionales pueden y no pueden decirnos
La deuda de los hogares sigue siendo elevada, aunque las proporciones recientes han disminuido. Statistics Canada informó de una deuda de los hogares en el mercado de crédito de aproximadamente 3.281 billones de dólares en el segundo trimestre de 2026. En su publicación de septiembre, la deuda respecto del ingreso disponible bajó al 176.4 por ciento desde un 178.6 por ciento revisado en el primer trimestre, mientras que la proporción destinada al servicio de la deuda descendió del 14.68 al 14.52 por ciento. Esta última alcanzó un máximo de aproximadamente el 15.2 por ciento en el primer trimestre de 2023. La evaluación del Banco de Canadá de 2026 también describe un endeudamiento elevado, aunque inferior a su máximo de 2022, con una presión financiera distribuida de forma desigual entre los hogares.16
Figura 4: La proporción del ingreso disponible comprometida en pagos de deuda
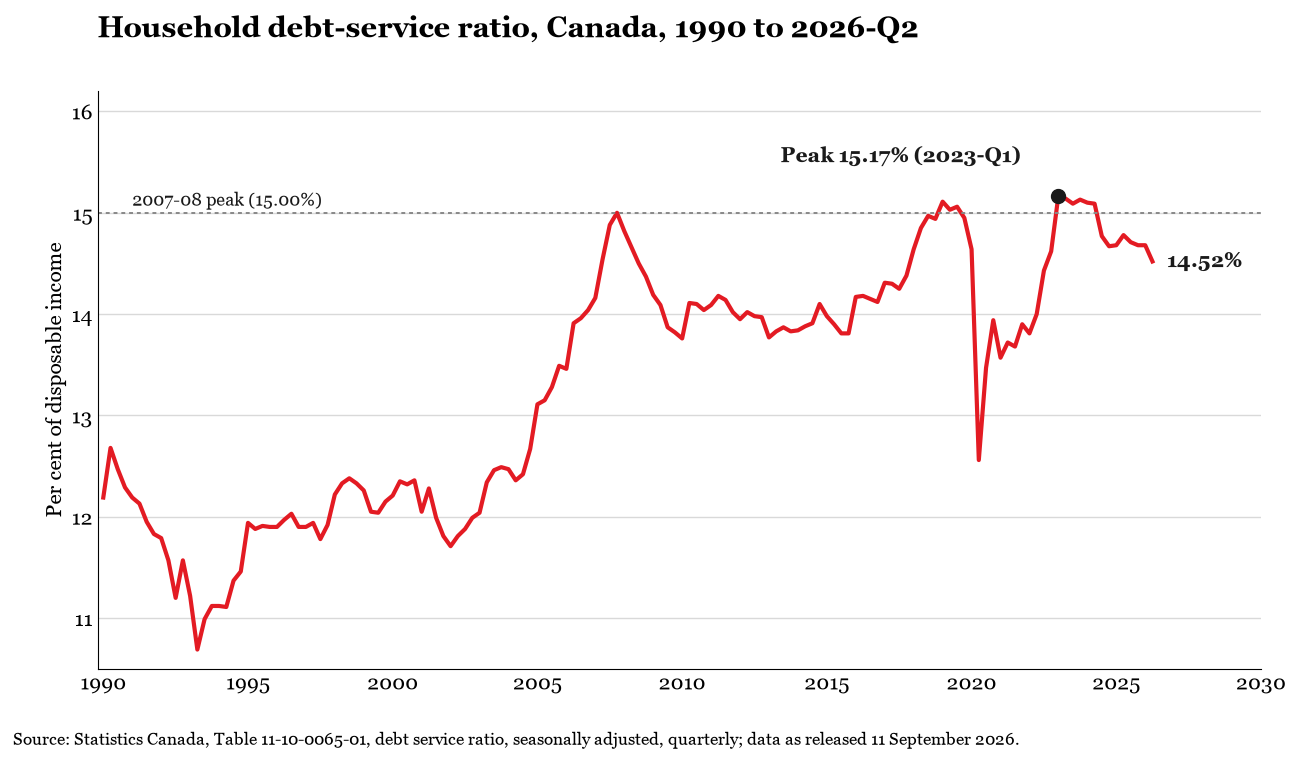
Una disminución de la proporción nacional destinada al servicio de la deuda es bienvenida. No identifica al hogar cuyos ingresos dependen de turnos adicionales o cuyas finanzas cambiarían drásticamente tras una breve baja laboral. En esos casos necesito comprender el presupuesto que hay detrás de los pagos, en lugar de suponer que la mejora de un agregado ha resuelto las dificultades de esa persona.
Estas son las condiciones que traen consigo las personas que se sientan al otro lado de mi escritorio. La siguiente pregunta es qué hacen los hogares bajo esa presión y qué costo tiene hacerlo.
La presión financiera va más allá de los expedientes individuales
Los gráficos nos han llevado del expediente individual a las finanzas de los hogares. Ahora amplío el análisis al estrés financiero y la salud mental porque el historial de pagos, por sí solo, no puede describir la experiencia humana que llevó a la enfermera a mi oficina. Dana Trentini aporta su formación en investigación científica a nuestra lectura de esta evidencia; yo aporto las preguntas que surgen en la práctica de la insolvencia. Los estudios dan contexto a esas preguntas sin determinar el diagnóstico ni la admisibilidad jurídica de ninguna persona.
La encuesta nacional más reciente ofrece una medida oportuna de la presión percibida. En la encuesta 29 de Mental Health Research Canada, realizada del 27 de julio al 10 de agosto de 2026, el 46 por ciento declaró un impacto negativo del costo de vida en su salud mental. Las cifras correspondientes fueron del 37 por ciento para la posibilidad de no poder pagar íntegramente las facturas del hogar y del 35 por ciento para la imposibilidad de costear una vivienda o disponer de una vivienda estable. Son respuestas acerca del impacto percibido sobre la salud mental. No son estimaciones de que el 37 por ciento realmente incumpliera el pago de sus facturas ni de que el 35 por ciento experimentara inestabilidad habitacional, y la encuesta no establece causalidad.18
Figura 5: Presiones financieras e impacto declarado sobre la salud mental
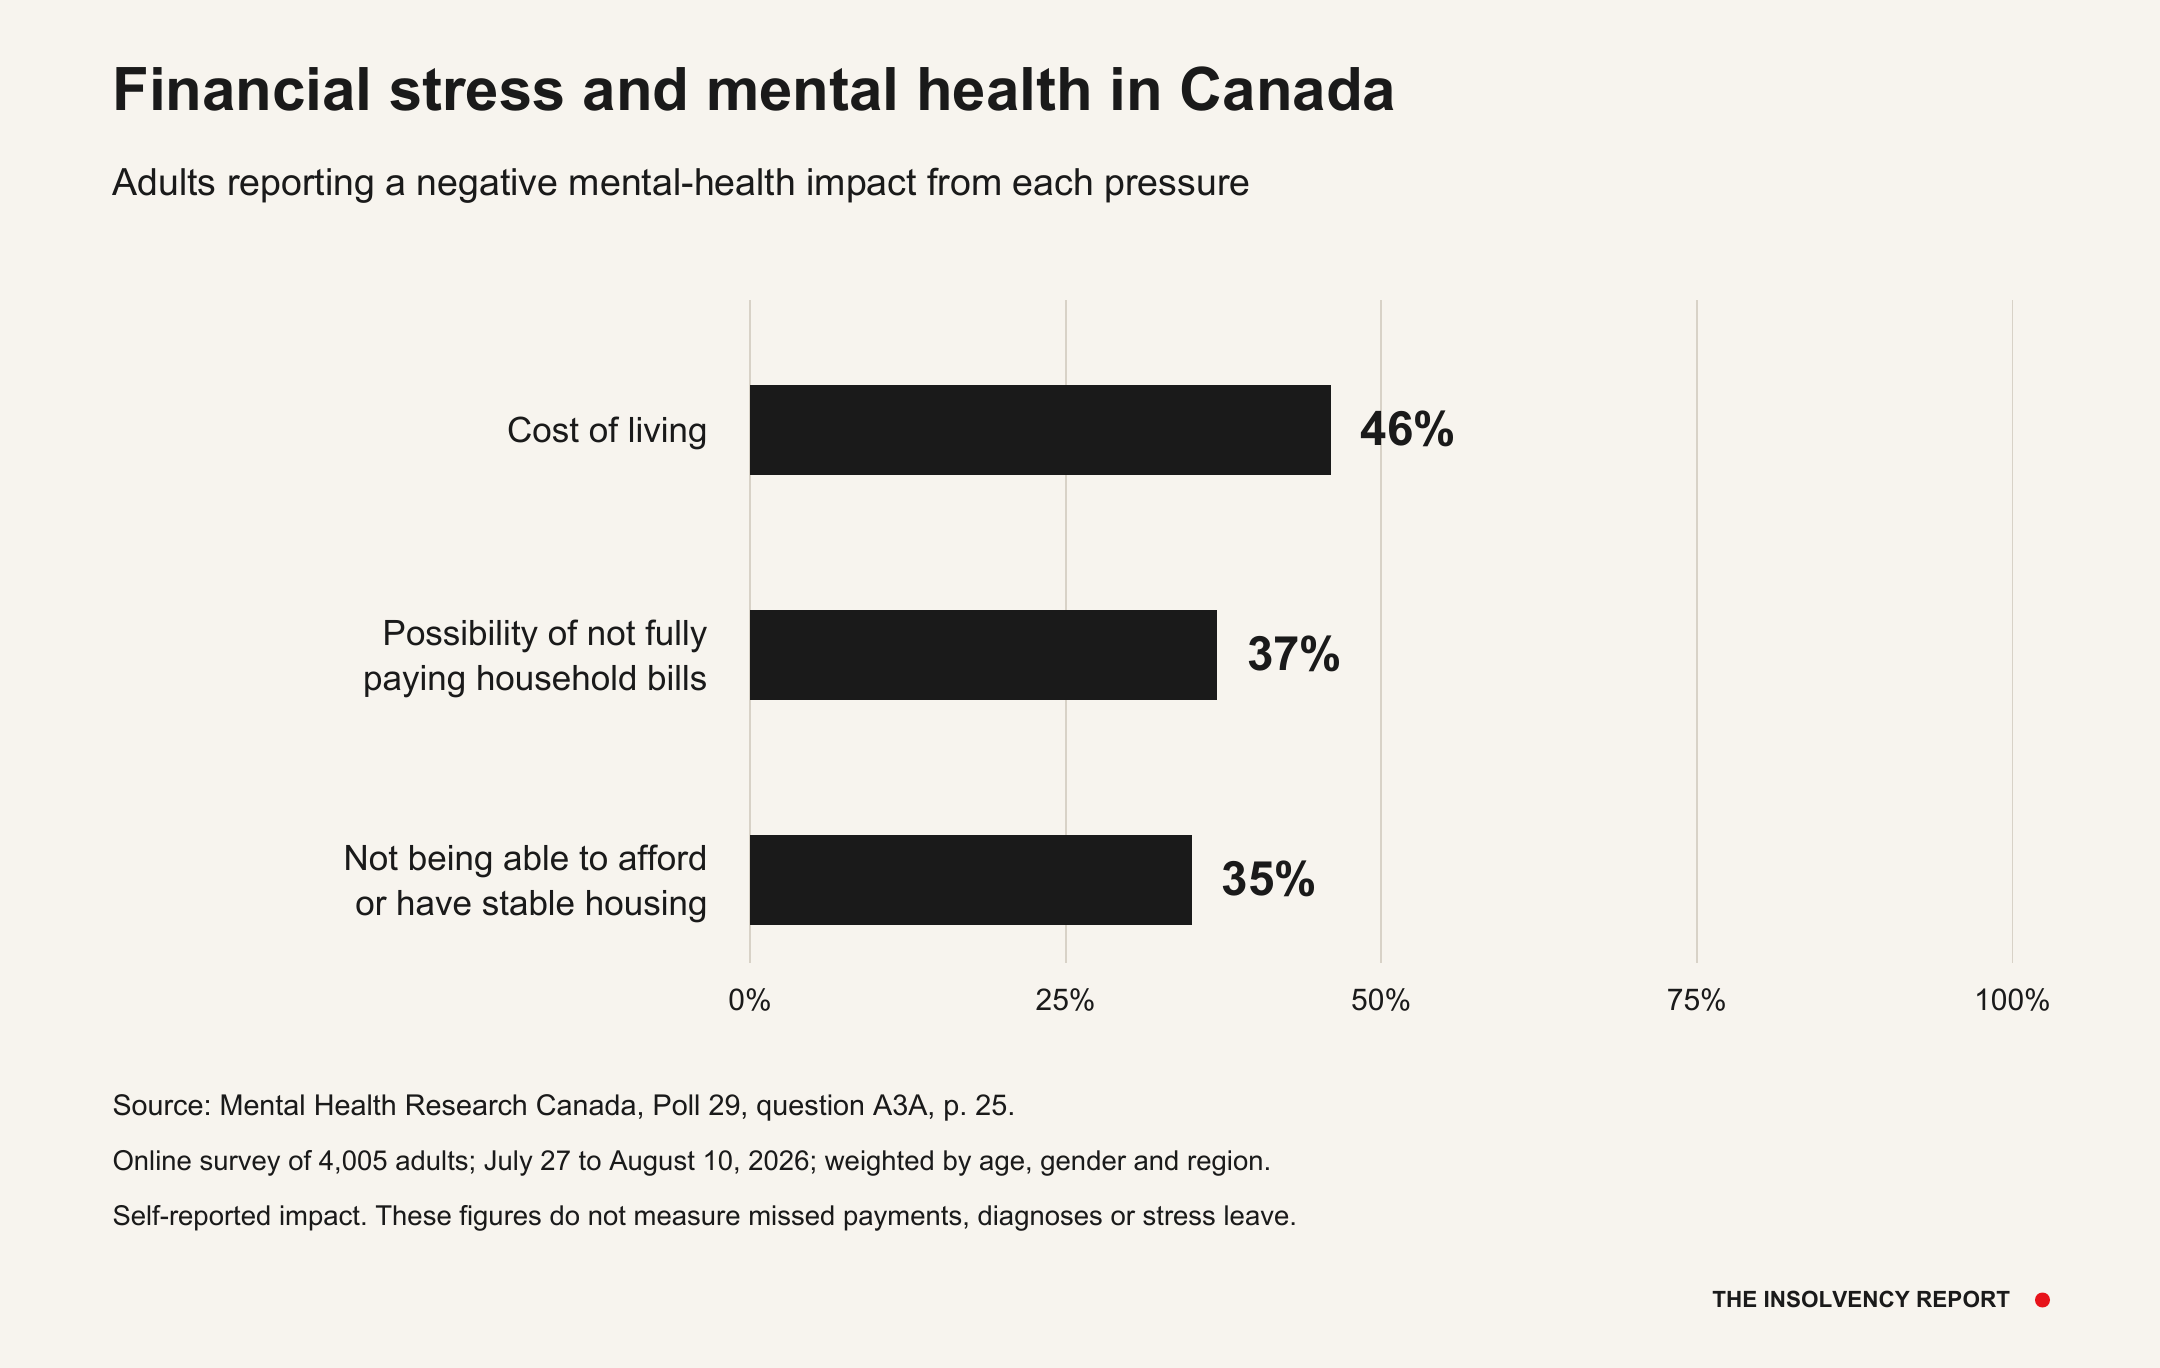
Estas respuestas nacionales sitúan las observaciones de la práctica en un contexto más amplio. No establecen que todas las dificultades financieras se deban a la vivienda ni que todas las personas sometidas a presión financiera vayan a enfermar. Sí muestran por qué la salud financiera y la salud mental merecen considerarse juntas al examinar el costo de vida en Canadá.
Las horas que hay detrás del presupuesto del hogar
Los dos empleos de la enfermera y la dificultad del hombre para conseguir suficientes horas extra hacen que el tiempo de trabajo forme parte del análisis. Este es otro paso más allá de la definición legal, pero es necesario para comprender el presupuesto del hogar: los ingresos deben ganarse, y las horas dedicadas a ganarlos dejan menos tiempo para recuperarse y convivir en familia.
Informes anteriores de Toronto ayudan a explicar por qué esta cuestión sigue presente para mí. El informe Vital Signs de 2023 de Toronto Foundation describía conjuntamente la inseguridad habitacional, la presión financiera y el aislamiento social. Informaba de que la insuficiencia de ingresos del hogar había aumentado del 21 por ciento en 2018 al 26 por ciento en 2022 y a aproximadamente un tercio en 2023. Esas cifras pertenecen a ese período. No deben presentarse como una nueva medición de Toronto a finales de 2026.20
Aceptar un segundo empleo para pagar deudas puede cerrar una brecha financiera y, al mismo tiempo, crear una dificultad distinta: menos tiempo para dormir, convivir con la familia y mantener amistades. Es una preocupación práctica que surge de las personas que conozco, no una conclusión de que toda persona con más de un empleo esté mal de salud. La distinción importa al examinar modalidades concretas de trabajo.
Un segundo o tercer empleo, o un negocio paralelo añadido a una semana laboral completa, puede generar los ingresos que el hogar necesita. También deja menos tiempo para descansar. Antes de añadir más trabajo a un horario ya exigente, conviene examinar si los ingresos adicionales pueden resolver la deuda o únicamente mantener los pagos actuales. El presupuesto debe tener en cuenta tanto los ingresos como las exigencias de obtenerlos.
Lo que dice la investigación sobre el exceso de trabajo
Es necesario analizar directamente la situación de las personas que combinan empleos. En 2025, Statistics Canada estimó que había aproximadamente 1.18 millones de personas con varios empleos, de las cuales 474,400, o el 40.3 por ciento, trabajaban habitualmente al menos 50 horas semanales sumando todos sus empleos. Si se considerara únicamente su empleo principal, solo el 5.5 por ciento entraría en esa categoría. Son horas habituales, que en el caso de los empleados excluyen las horas extra. Por tanto, una evaluación del hogar que considere cada empleo por separado puede pasar por alto las exigencias del horario combinado.21
Esto no establece una tendencia nacional hacia semanas laborales más largas. Entre todas las personas empleadas en Canadá, la proporción que trabajaba habitualmente al menos 50 horas sumando sus empleos cayó del 9.0 por ciento en 2019 al 7.6 por ciento en 2025. Una proporción nacional decreciente puede coexistir con una carga considerable entre quienes tienen más de un empleo.22
Las condiciones de trabajo importan junto con el número de horas. La Figura 6 examina las horas extra no remuneradas entre empleados canadienses a tiempo completo encuestados. Las proporciones que declaran un estrés elevado y síntomas de agotamiento aumentan entre los tres grupos de horas extra. El estudio trata sobre trabajo no remunerado, por lo que no permite establecer los efectos del trabajo adicional remunerado descrito al comienzo.
Figura 6: Horas extra no remuneradas y estrés y agotamiento declarados
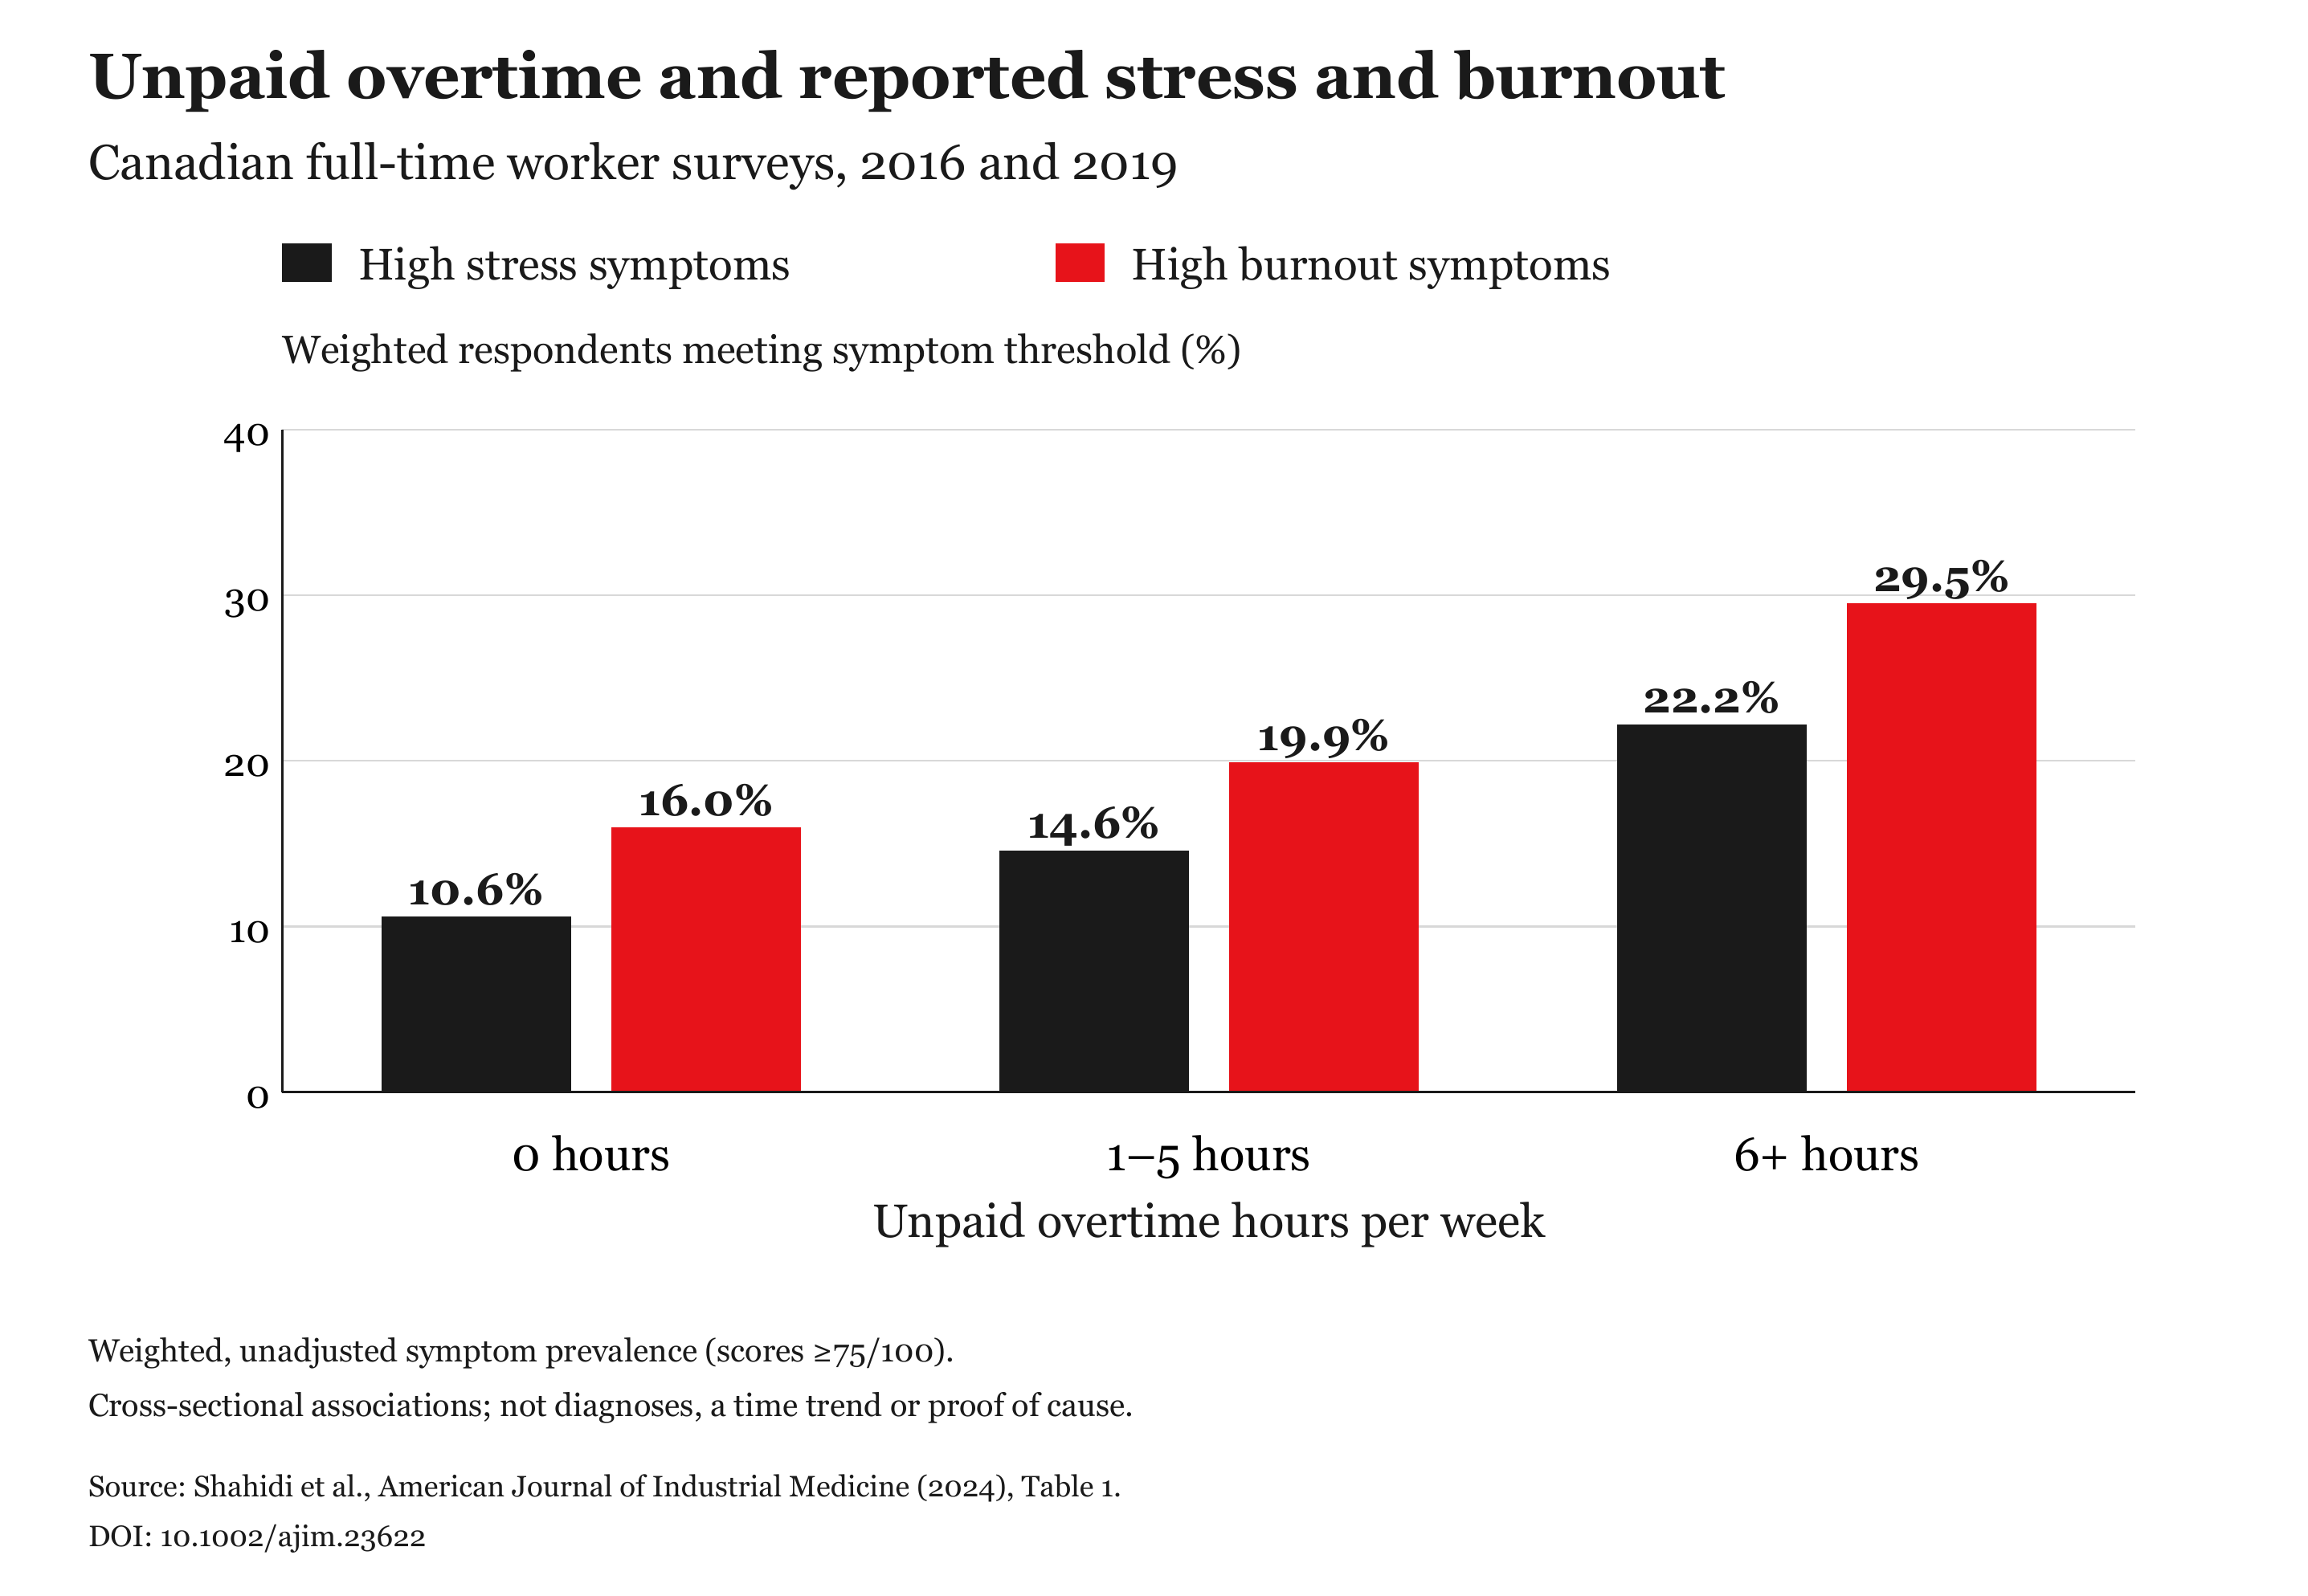
El patrón merece atención, con sus limitaciones. La tasa de respuesta de la encuesta fue del 12 por ciento y el estudio no permite establecer una causa. El ajuste por otras condiciones de trabajo debilitó algunas asociaciones. En el análisis con el ajuste más amplio, un exceso de horas extra no remuneradas siguió asociado con el estrés en hombres y mujeres, pero con el agotamiento únicamente en los hombres.24
El estrés, el agotamiento y un trastorno depresivo diagnosticado son resultados distintos. Una revisión de la OMS y la OIT consideró insuficiente la evidencia para establecer que las jornadas laborales largas causan depresión. Ese hallazgo debe mantenerse junto a la evidencia de otros daños.25
También hay evidencia de daños físicos asociados con semanas laborales muy largas. La OMS y la OIT estimaron que la exposición a al menos 55 horas de trabajo semanales contribuyó a unas 745,000 muertes por accidente cerebrovascular y cardiopatía isquémica en todo el mundo en 2016. Es una carga mundial estimada mediante modelos para un año pasado, no una cifra actual de muertes en Canadá ni una predicción sobre un trabajador concreto. Nos da motivos para cuestionar un plan financiero que supone que unas jornadas muy largas pueden mantenerse indefinidamente.26
Deuda y salud mental
Las preocupaciones económicas pueden convertirse en una fuente constante de ansiedad incluso cuando se realizan todos los pagos. La vergüenza por las deudas puede dificultar explicar el problema o pedir ayuda. Una evaluación financiera debería dar a la persona espacio para describir la presión que soporta, incluido lo que le exige mantenerse al día.
El empleo puede proporcionar ingresos sin eliminar la inseguridad financiera. Para alguien cuyas obligaciones ya absorben lo que gana, un gasto imprevisto o la pérdida de un turno pueden hacer difícil mantener un presupuesto ajustado al límite.
El informe Vital Signs de 2024 de Toronto Foundation encontró que el 26 por ciento de los adultos de Toronto declaró síntomas de depresión al menos moderados en el tercer trimestre de 2024, y el 17 por ciento síntomas de ansiedad al menos moderados. Son resultados de instrumentos de detección en una encuesta, no diagnósticos. En una comparación distinta que agrupó datos de 2021–2024, los participantes que dependían de programas de asistencia alimentaria declararon muchos más síntomas de depresión que quienes no tenían preocupaciones económicas relacionadas con la alimentación. Esa comparación incluía solo a 90 usuarios de programas alimentarios, por lo que sus porcentajes precisos requieren cautela. Ambos hallazgos se refieren a asociaciones, no a una causa demostrada.27
La deuda también está asociada con dificultades de salud mental. Una revisión de 65 artículos encontró asociaciones entre las deudas sin garantía y resultados como los trastornos mentales y la depresión. Un estudio neerlandés siguió a adultos durante tres años y encontró que las dificultades muy grandes para pagar deudas estaban asociadas con la aparición posterior de un trastorno mental común, incluso después de ajustar por varios factores más. El estudio no pudo tener en cuenta los ingresos al comienzo porque no se habían medido entonces. Seguir a las personas a lo largo del tiempo ayuda a establecer la secuencia de los hechos, pero no demuestra que la deuda causara la enfermedad. Estos hallazgos respaldan que se preste mayor atención a las dificultades de pago al hablar del bienestar.28
Figura 7: Respuestas históricas sobre el agotamiento en Toronto
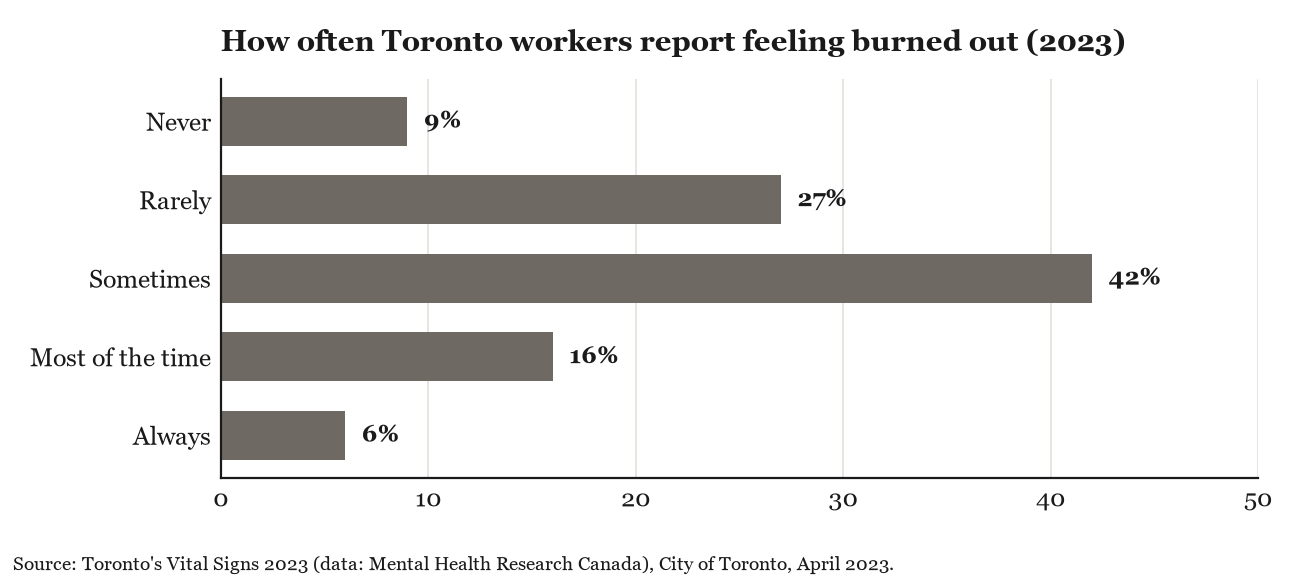
La evidencia nacional más reciente actualiza el panorama del agotamiento. En la encuesta laboral de 2025 de Mental Health Research Canada, el 39 por ciento de los participantes declaró sentirse agotado a menudo o siempre. La encuesta en línea incluyó a 5,008 personas empleadas en Canadá y se realizó del 10 al 20 de junio de 2025. Este hallazgo nacional no atribuye el agotamiento específicamente a la vivienda ni a las deudas. No debe interpretarse como una tendencia respecto de encuestas limitadas a Toronto que utilizaron muestras y categorías de respuesta diferentes.30
Un estudio más reciente de Toronto ofrece una visión más cercana, aunque más acotada. Una encuesta a 265 empleados del sector de servicios de acogida e integración de inmigrantes, realizada entre noviembre de 2024 y enero de 2025, registró agotamiento en el 41.1 por ciento de los participantes. Utilizó una muestra por conveniencia y una medida del agotamiento basada en una sola pregunta. El resultado describe a esos trabajadores participantes y no puede sustituir a una tasa de agotamiento de toda la ciudad. Aun así, sus hallazgos hacen que merezca la pena examinar las condiciones de trabajo y el apoyo en un importante sector de servicios local.31
La evidencia sobre los vínculos sociales
Los vínculos sociales pueden parecer más alejados del derecho de insolvencia. Tienen cabida en este análisis porque las personas que describen semanas laborales muy largas también cuentan qué queda fuera de ellas. Una descripción más completa de sus circunstancias debe considerar el tiempo disponible para las relaciones y el apoyo, además del tiempo dedicado a obtener ingresos.
El tiempo que queda fuera del trabajo también importa. Un metaanálisis de 148 estudios con más de 300,000 personas asoció unas relaciones sociales más sólidas con una mayor probabilidad de supervivencia durante los períodos de seguimiento de los estudios. Es evidencia poblacional, no un pronóstico personal. En una consulta financiera, es un motivo para tomar en serio a la persona que dice que mantenerse al día no le ha dejado tiempo para las relaciones y rutinas que le ayudan a sobrellevar las dificultades.32
Los profesionales de las finanzas y de la salud tienen funciones diferentes, pero sus trabajos pueden complementarse. Un síndico puede examinar las deudas, los bienes, los ingresos y las opciones disponibles. Un profesional de la salud puede evaluar los síntomas y proporcionar la atención adecuada. Reconocer la presión financiera debería favorecer el acceso a ambos tipos de ayuda cuando sean necesarios; nunca debería utilizarse para desestimar la atención sanitaria como un mero tratamiento de los síntomas.
Se puede solicitar una consulta inicial con un Licensed Insolvency Trustee antes de incumplir un pago. El objetivo es comprender las circunstancias de la persona y las opciones disponibles, sin suponer que un procedimiento formal sea necesario o esté a su alcance. Los síndicos pueden anunciar consultas preliminares o iniciales gratuitas; conviene preguntar por cualquier costo al concertar la cita. La pregunta práctica es si el hogar cuenta con un plan viable y si le ayudaría recibir apoyo especializado financiero o de salud.33
Una preocupación que cruza fronteras
El siguiente paso nos lleva fuera de la práctica canadiense de la insolvencia. Esta comparación merece espacio porque otros países han experimentado presiones de vivienda y alteraciones financieras a lo largo de períodos distintos, incluidos los años posteriores a un máximo de los precios de los activos. Los países difieren en sus mercados de vivienda, sistemas de empleo, servicios de salud y legislación sobre deudas. Sus experiencias no pueden trasladarse sin más a Canadá, pero pueden ayudarnos a formular mejores preguntas sobre las presiones descritas en nuestros propios expedientes.
Japón ilustra las alteraciones económicas que pueden seguir a una burbuja de precios de los activos. A la burbuja de finales de la década de 1980 le siguieron caídas de los precios de los activos, dificultades en el sector financiero y una recesión prolongada. Ese análisis histórico aporta contexto económico; no establece un efecto sobre la salud.34
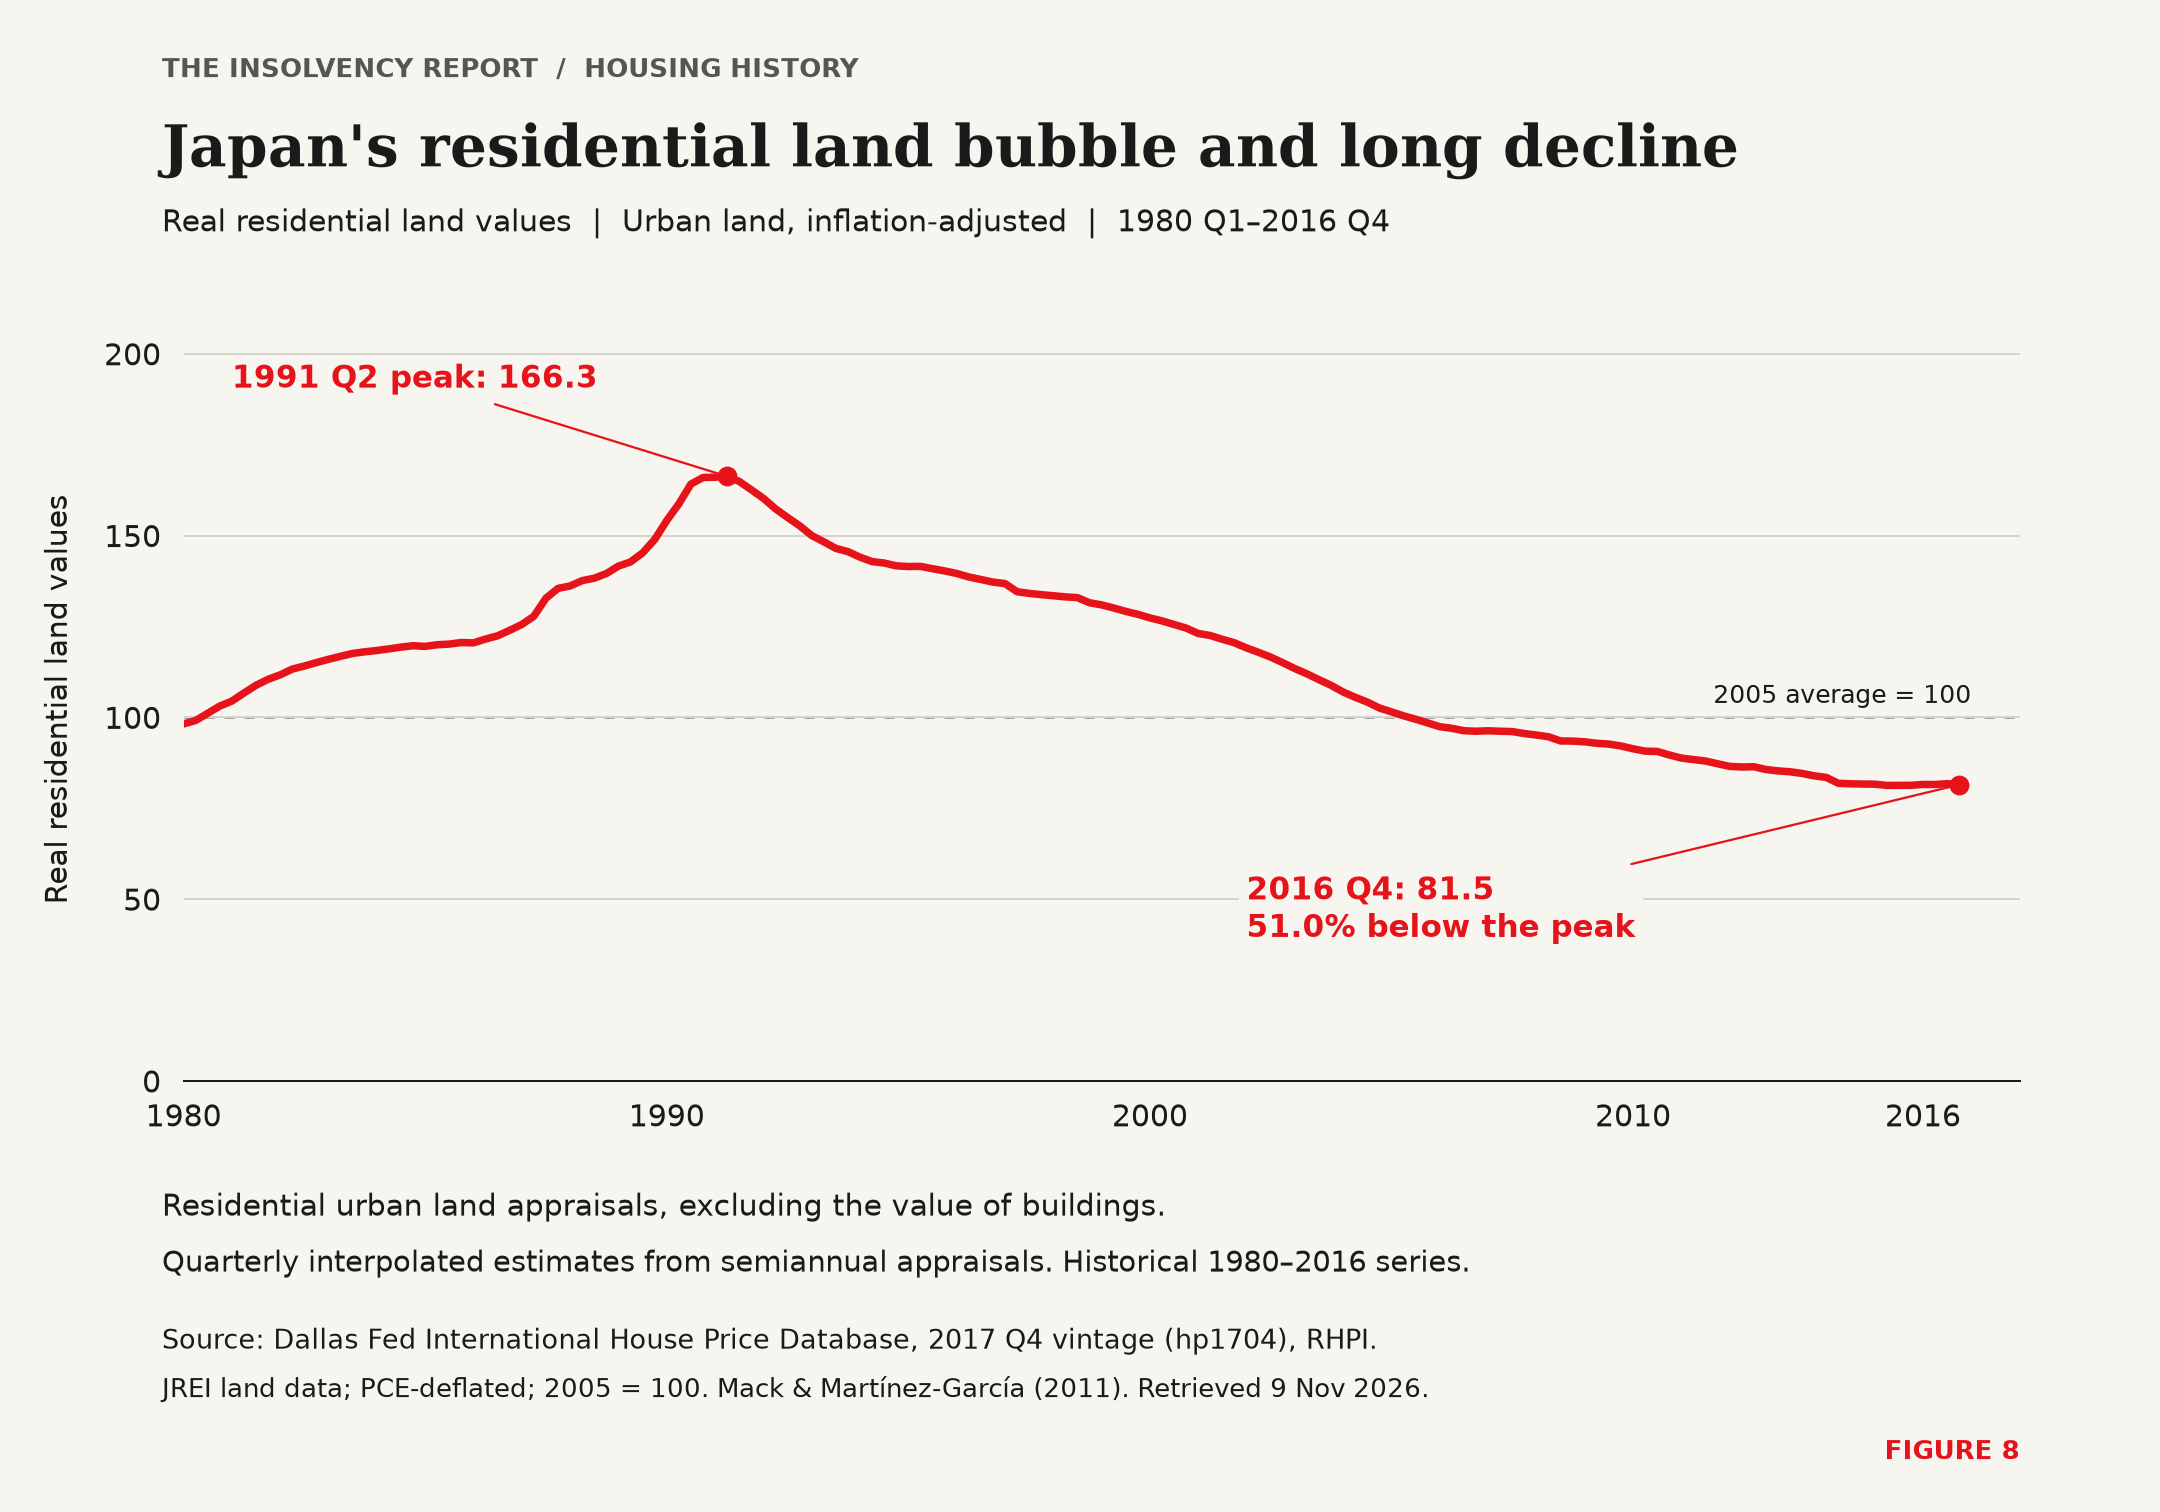
La Figura 8 da una escala visible a esa historia. El índice real del suelo residencial alcanzó 166.3 en el segundo trimestre de 1991 y se situó en 81.5 en el último trimestre de 2016, aproximadamente un 51 por ciento por debajo del máximo. El largo descenso ayuda a explicar por qué la fecha de un máximo de precios no marca el final de sus consecuencias económicas. La evidencia sobre salud que sigue aborda una pregunta distinta.
Figura 8: La burbuja del suelo residencial de Japón y su largo descenso
Un estudio de tendencias temporales asoció la crisis económica de finales de la década de 1990 con el aumento de las tasas de suicidio masculino en Japón y algunas otras economías asiáticas afectadas. La institución de los autores informó de un aumento mayor entre los hombres en edad de trabajar que entre los jubilados. Otro estudio japonés a escala de prefecturas asoció indicadores económicos con la mortalidad masculina por suicidio, al tiempo que advertía de las limitaciones de los hallazgos poblacionales. Esos estudios no aíslan la deuda de vivienda como causa ni explican ninguna muerte individual. Un estudio japonés más reciente asoció una mayor carga de pagos hipotecarios con malestar psicológico, también entre personas con ingresos más altos. Son motivos para examinar la interacción entre la presión financiera y la salud, no predicciones del futuro de Canadá.36
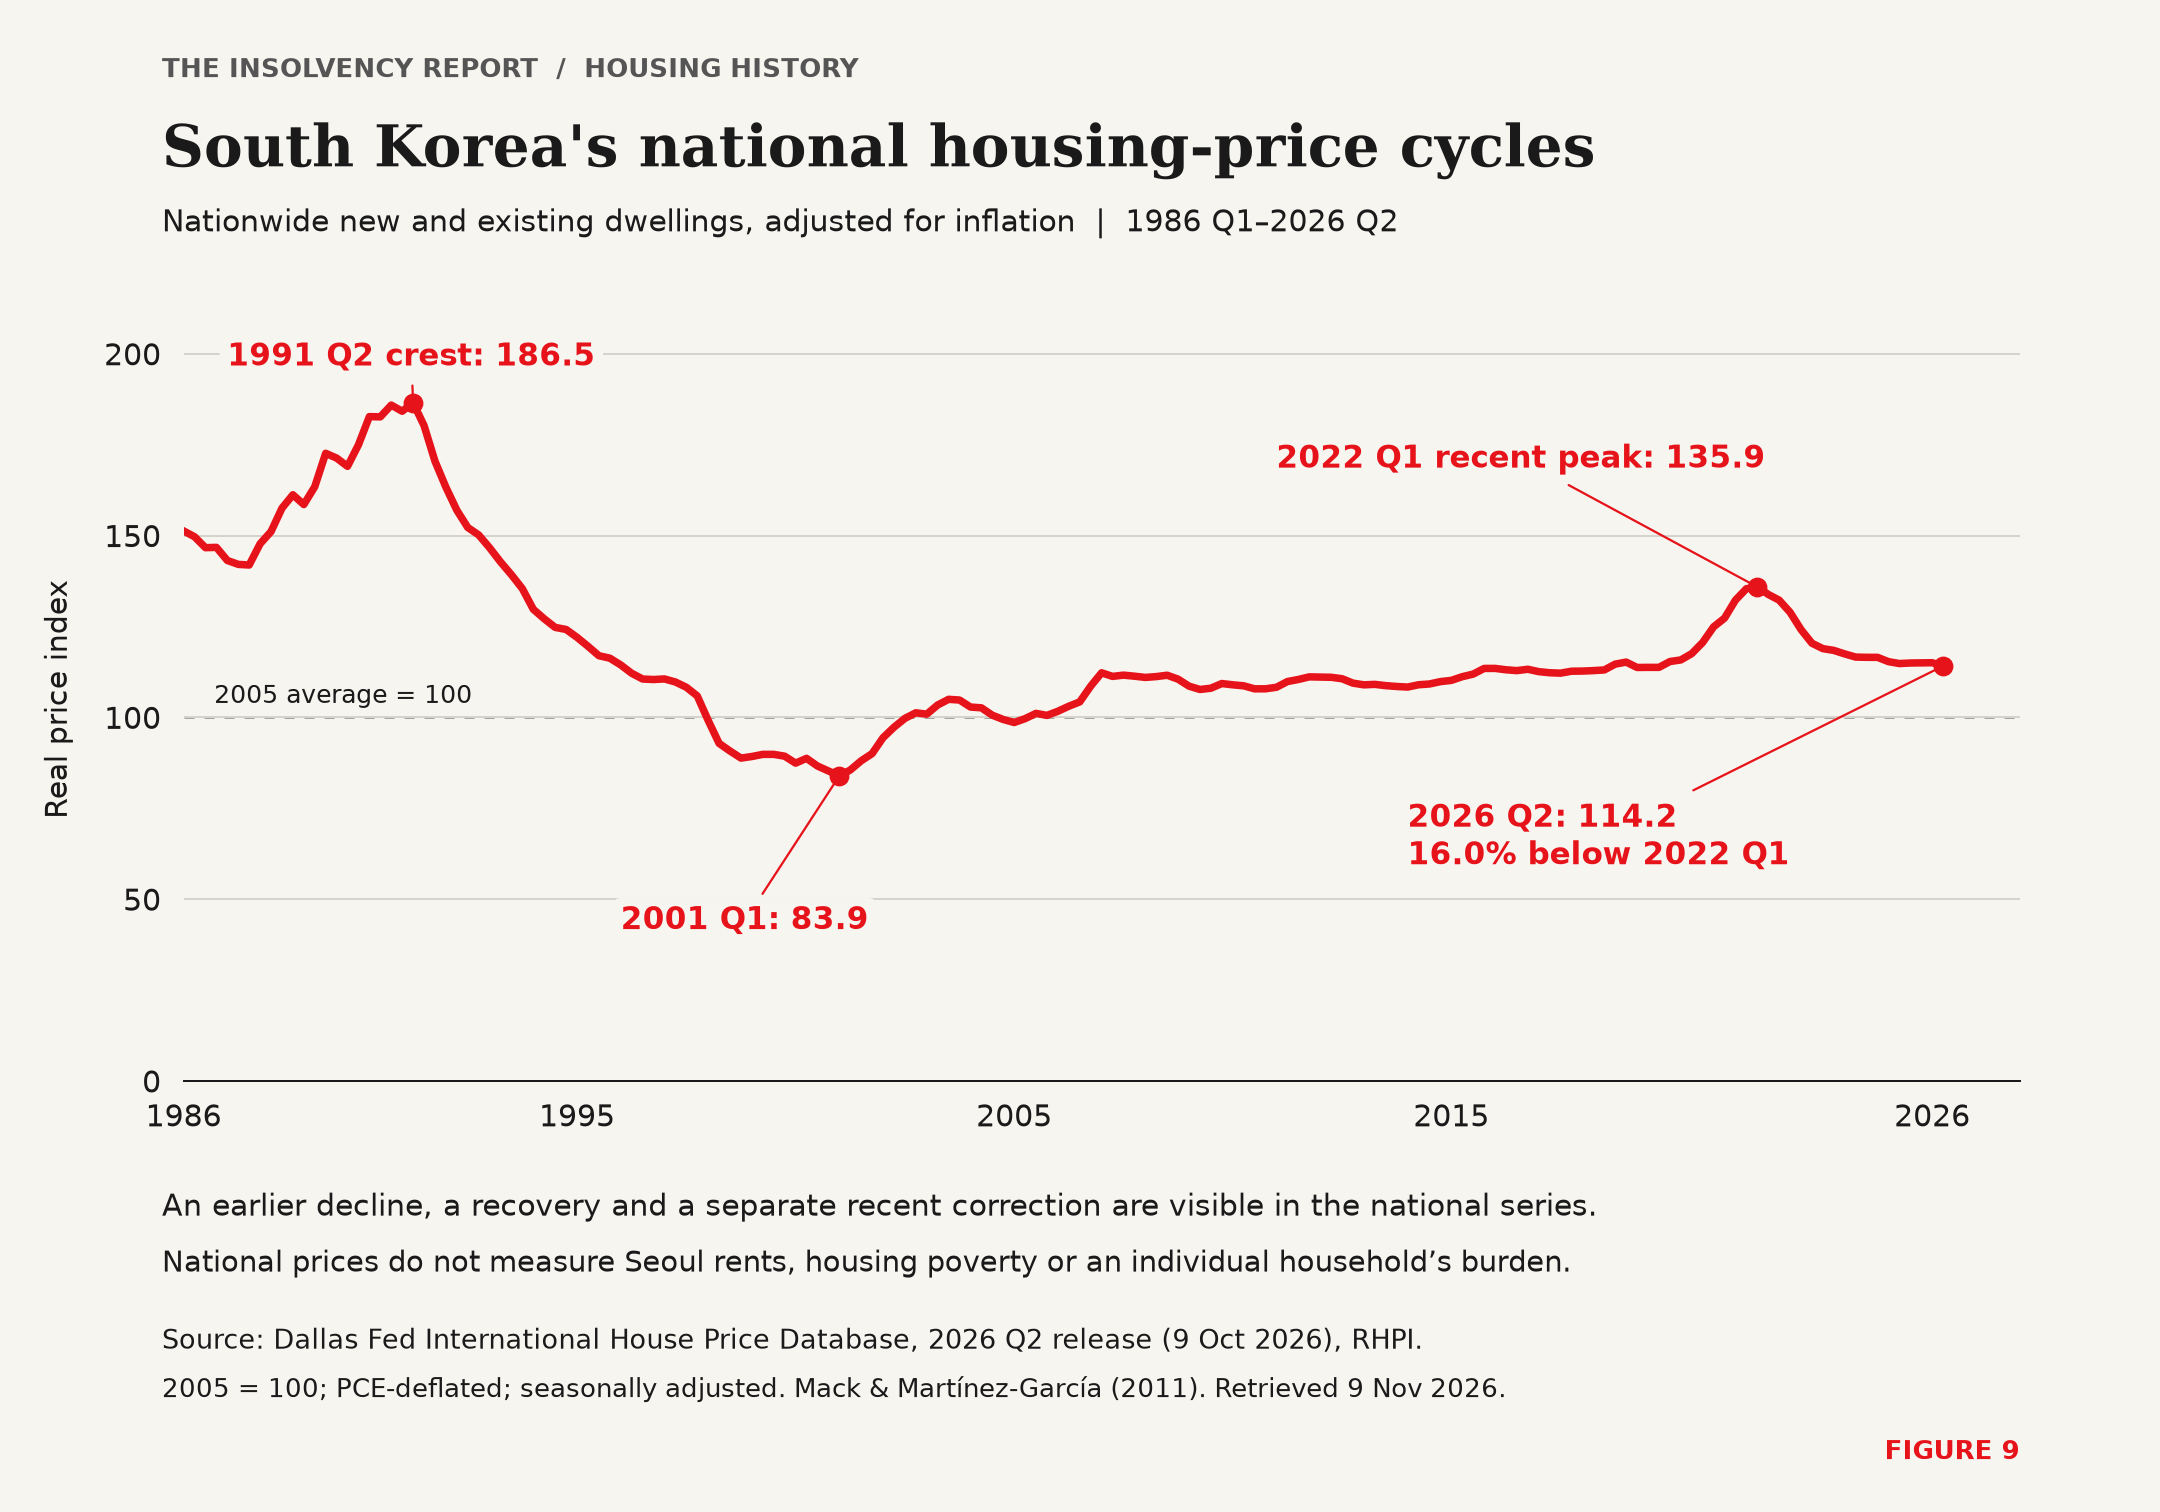
Corea del Sur presenta una historia de vivienda diferente. La Figura 9 muestra un descenso de precios anterior, una recuperación y una corrección reciente distinta. El índice real nacional de precios de la vivienda cayó de 135.9 en su máximo reciente del primer trimestre de 2022 a 114.2 en el segundo trimestre de 2026, una disminución del 16.0 por ciento. El ciclo nacional de precios aporta contexto a las presiones de vivienda estudiadas a continuación; no mide las condiciones de inquilinos concretos de Seúl.
Figura 9: Los ciclos nacionales de precios de la vivienda en Corea del Sur
La investigación de Corea del Sur examina cómo afectan a las personas las dificultades de vivienda. Los estudios de panel han asociado las dificultades para pagar la vivienda y las mudanzas involuntarias con la depresión. Entrevistas a 44 adultos jóvenes que vivían solos en condiciones de pobreza habitacional en un distrito de Seúl describieron descanso interrumpido, recuperación limitada y menor participación social. Las entrevistas se realizaron en 2021–2022, bajo las condiciones de la pandemia. Aportan una perspectiva sobre la experiencia, no una estimación de prevalencia poblacional. Estos estudios respaldan un diálogo internacional sobre vivienda y salud sin necesidad de afirmar que los gastos de vivienda por sí solos explican los cambios en la formación de familias o en la fecundidad nacional.38
Una revisión sistemática publicada en enero de 2026 reúne 22 estudios sobre inseguridad habitacional y salud mental entre inquilinos. Seis de los nueve estudios que examinaron la asequibilidad informaron de asociaciones significativas entre la vivienda inasequible y una peor salud mental; la mayoría de esos estudios de asequibilidad se centraron en inquilinos con ingresos bajos. Los hallazgos no fueron uniformes y la revisión combinó estudios con diseños y medidas diferentes. Su valor reside en la amplitud de la evidencia de que la inseguridad habitacional merece atención, no en demostrar que alquilar cause por sí mismo una enfermedad.39
La evidencia canadiense también ofrece motivos para examinar directamente las intervenciones de vivienda. Un estudio de personas en una lista de espera de vivienda social del área metropolitana de Toronto encontró mejoras en la salud mental autopercibida entre quienes recibieron vivienda social, medidas durante un período de 6 a 18 meses. Ese hallazgo se refiere al acceso a la vivienda social. No debe tratarse como evidencia de que una propuesta de consumidor produzca el mismo efecto. Sí ilustra por qué la investigación debería evaluar intervenciones prácticas, en lugar de detenerse en documentar las dificultades.40
Si está pensando en el suicidio o le preocupa alguien que conoce, la línea canadiense 9-8-8 Suicide Crisis Helpline está disponible las 24 horas del día. Llame al 988 o envíe un mensaje de texto al 988.
De perseguir ingresos a un plan sostenible
Ahora podemos volver a la preocupación práctica con la que empezamos. La evidencia más amplia ayuda a explicar por qué el relato de la enfermera y la dependencia de las horas extra de aquel hombre merecen atención. La siguiente pregunta es qué puede hacer alguien de forma útil ante esa preocupación, incluido cuándo puede ayudar el asesoramiento y qué exigiría una solución formal para las deudas.
La evidencia no establece una explicación única para todas las personas que acuden a un síndico. Sí establece que la vivienda, las deudas y el trabajo merecen un lugar en los debates serios sobre el bienestar. Me preocupa un plan financiero que cuenta los ingresos, pero tiene demasiado poco en cuenta lo que exige obtenerlos. Preguntarse si ese plan puede continuar es útil tanto antes como después de que un hogar se atrase en sus pagos.
La ayuda temprana debería comenzar con un examen sincero de las opciones. Según las circunstancias, puede implicar un presupuesto revisado, asesoramiento de un planificador financiero que cobre por aconsejar y no por vender productos, una conversación con los acreedores, una evaluación de un Licensed Insolvency Trustee o atención sanitaria. La persona debería comprender el costo y las limitaciones de cada opción. Nadie debería tener que interpretar el agotamiento como un fracaso personal antes de preguntarse si necesita cambiar el propio esquema financiero.
Algunas investigaciones longitudinales han asociado la salida del sobreendeudamiento con una mejora de los síntomas depresivos, y varias revisiones han pedido una integración más estrecha del apoyo financiero y el de salud mental. La evidencia examinada para este artículo no establece el efecto de una propuesta de consumidor canadiense sobre la salud mental. Un acuerdo de deudas asequible puede eliminar una fuente de presión; también puede conllevar costos, restricciones e incertidumbre que deben explicarse. Es un motivo para evaluar los resultados con cuidado, no para comercializar el alivio de deudas como un tratamiento.41
Si ayuda a un amigo o familiar preocupado por el dinero, empiece por preguntarle qué ayuda le resultaría útil. Escuchar sin culpar, ayudar a organizar documentos o acompañar a la persona a una cita puede facilitar que busque el asesoramiento adecuado. Deje en manos de la persona afectada las decisiones sobre qué revelar y cuál será el siguiente paso.
La baja laboral por estrés en Ontario y las facturas que continúan
Esta sección práctica va más allá de la pregunta original sobre la elegibilidad porque algunos lectores se encontrarán con ella solo después de que ya hayan cambiado su trabajo y sus ingresos. Aborda la información financiera que necesita un hogar mientras se aclaran las condiciones de la baja.
Para alguien que se toma una baja por estrés en Ontario o en otro lugar de Canadá, una pregunta financiera inmediata es qué ingresos tendrá disponibles mientras no trabaje. Las palabras utilizadas para describir la baja no indican al hogar durante cuánto tiempo podrá cubrir sus facturas. Un plan necesita importes y fechas confirmados, junto con el tiempo previsto de ausencia y cualquier incertidumbre sobre la vuelta al trabajo.
Si se pregunta si la baja por estrés es remunerada o cuánto recibiría, obtenga las condiciones aplicables de su empleador, aseguradora o administrador de prestaciones antes de incluir ese dinero en el presupuesto. Lo mismo se aplica a una solicitud de prestaciones por enfermedad del Employment Insurance (EI) o por incapacidad de corta duración. Confirme el importe, la fecha prevista de inicio y cualquier decisión aún pendiente. Una solicitud o expectativa debe distinguirse de los ingresos que ya están confirmados.
La duración de una baja aprobada y el tiempo durante el cual un hogar puede mantenerse con sus ahorros son preguntas distintas. Reúna nóminas, condiciones de prestaciones o seguros, estados de cuenta y avisos de cobro mientras se aclaran las condiciones de la baja. Esa información puede servir de base para hablar del presupuesto inmediato, recibir asesoramiento financiero o crediticio, obtener una evaluación de un Licensed Insolvency Trustee y acceder a la atención sanitaria adecuada.
Los atrasos hipotecarios, un aviso de ejercicio de la facultad de venta (power of sale) y un embargo salarial pueden añadir presión inmediata. Plantean cuestiones distintas y deben examinarse a la luz de los documentos reales. Los lectores preocupados por pagos hipotecarios incumplidos también pueden consultar nuestra guía sobre atrasos hipotecarios y nuestro análisis de la power of sale en Ontario. El apartado siguiente sobre la propuesta de consumidor explica una posible vía para una persona elegible. Tomarse una baja no determina, por sí solo, la elegibilidad ni qué opción es viable.
El asesoramiento temprano tiene valor incluso cuando no se inicia ningún procedimiento formal. El objetivo es comprender la deuda, los recursos reales del hogar y las opciones disponibles antes de que otra interrupción de ingresos reduzca esas opciones. Ese es el sentido práctico de la intervención temprana en este artículo. No exige que un síndico prediga una enfermedad ni convierte una reducción de ingresos en un derecho automático al alivio de deudas.
Qué es una propuesta de consumidor y dónde puede ayudar
Una propuesta de consumidor es un procedimiento formal conforme a la Bankruptcy and Insolvency Act en el que una persona física elegible ofrece a sus acreedores nuevas condiciones que pueden reducir la deuda, ampliar el plazo para pagarla o ambas cosas. La prepara y gestiona un administrador, que es un Licensed Insolvency Trustee u otra persona nombrada o designada por el Superintendent of Bankruptcy, y sus condiciones deben prever que su cumplimiento termine dentro de un plazo de cinco años. La elegibilidad incluye un límite de deuda de $250,000, o cualquier otro importe establecido por las General Rules, excluidas las deudas garantizadas por la residencia principal de la persona. Que una propuesta sea adecuada depende de las circunstancias de la persona y de un plan que pueda cumplir de manera realista.42
En general, la presentación impide a los acreedores iniciar o continuar procedimientos para cobrar sus deudas, con las excepciones de la Ley: entre otras, la suspensión no cubre obligaciones de alimentos pagaderas en virtud de una orden o acuerdo anterior a la presentación, no se produce cuando se presenta una propuesta de consumidor dentro de los seis meses siguientes a otra anterior, y un acreedor puede pedir al tribunal que la levante. La presentación no transfiere los bienes de la persona a un síndico, como ocurre con la quiebra, pero tampoco elimina los derechos de los acreedores garantizados ni hace innecesarios los pagos de la hipoteca o del automóvil: por lo general, un acreedor garantizado aún puede ejecutar su garantía. Importan la aceptación de los acreedores, la aprobación y el cumplimiento de las condiciones acordadas. Cuando los pagos vencen mensualmente o con mayor frecuencia, un impago equivalente a tres pagos hace que la propuesta se considere anulada, salvo que el tribunal haya ordenado otra cosa o ya se haya presentado una modificación; después de ello, salvo que el tribunal disponga otra cosa, la persona no puede presentar otra propuesta de consumidor ni beneficiarse de la suspensión hasta que los créditos presentados se hayan pagado o se haya obtenido su liberación. Las deudas de las clases enumeradas en el artículo 178(1) de la Ley subsisten, salvo que la propuesta las someta expresamente a un acuerdo de reducción o modificación y ese acreedor vote a favor. El importe devuelto y las consecuencias prácticas deben explicarse para el caso concreto.43
Una limitación es especialmente relevante para una persona que trabaja por cuenta propia y tiene atrasos en las retenciones de nómina. Una propuesta de consumidor no suspende un requerimiento de pago reforzado de la Canada Revenue Agency por retenciones en origen no ingresadas. Esa cuestión requiere asesoramiento específico; no debe quedar oculta tras una afirmación general de que la presentación detiene el cobro.44
Para una persona elegible, una propuesta puede ofrecer una forma de adaptar el pago a un presupuesto realista. No puede garantizar una mejor salud, mantener un estilo de vida inasequible ni establecer la elegibilidad simplemente porque fuera preferible una carga de trabajo menor. El valor de la evaluación consiste en averiguar qué está disponible legalmente y qué es viable financieramente, al tiempo que se fomenta el apoyo sanitario adecuado cuando sea necesario.
Volver a la pregunta del síndico
La pregunta inicial sigue siendo si la persona que busca ayuda cumple la definición legal y qué opciones respaldan sus circunstancias reales. Los recorridos por la vivienda, el trabajo, la salud y otros países explican por qué esa pregunta merece atención incluso después del máximo de los precios de la vivienda. Los costos elevados pueden persistir, y las consecuencias de compromisos asumidos en el máximo pueden aparecer más tarde.
La enfermera sigue siendo importante para mí porque su historial de pagos y la vida necesaria para mantenerlo contaban partes distintas de una misma historia. Los síndicos ya trabajamos con circunstancias individuales difíciles. Ejercemos nuestro criterio, explicamos las opciones disponibles y asumimos la responsabilidad de nuestras evaluaciones. La pregunta que plantea este artículo es qué ocurre cuando las circunstancias que exigen ese criterio se vuelven habituales.
Los gastos de vivienda ocupan un lugar central en los relatos que escucho de los deudores. Cuando conservar la vivienda depende de horas extra sostenidas, varios empleos o un margen casi inexistente entre ingresos y gastos, una reducción posterior del trabajo puede dejar al descubierto una presión financiera que ya estaba presente en la forma de vida del hogar. Los estudios examinados aquí nos dan motivos para analizar ese patrón más allá del expediente individual, manteniendo diferenciadas las cuestiones jurídicas y las de salud.
Deberíamos investigar cómo reconocer antes esa presión, cómo responden a ella las formas de asesoramiento existentes y dónde necesita un examen más detenido el marco de actuación. Un sistema puede registrar que se realizan pagos y, a la vez, pasar por alto información importante sobre las condiciones en que se hacen. La dependencia repetida de un criterio profesional excepcional merece atención cuando siguen apareciendo las mismas presiones de vivienda e ingresos.
Si le preocupa el dinero o le cuesta sostener su carga de trabajo actual, una evaluación puede ayudarle a comprender su situación financiera y las opciones disponibles. Puede contactar a Paul Franchi para preguntas sobre deudas y buscar atención profesional adecuada para las preocupaciones que afecten a su salud. Pedir asesoramiento no le compromete a presentar un procedimiento. Los lectores que quieran recibir futuras investigaciones de The Insolvency Report pueden suscribirse a través de nuestra página de recursos sobre deudas personales.
Apéndice: una evaluación antes de elegir una solución para las deudas
Una evaluación temprana ofrece a la persona una imagen más clara de las opciones disponibles mientras aún hay tiempo para considerarlas. Su propósito es examinar conjuntamente las deudas, los bienes, los ingresos y los gastos del hogar, incluido el trabajo necesario para obtener esos ingresos. La evaluación puede conducir a un asesoramiento que no implique iniciar un procedimiento de insolvencia. Cuando haya un procedimiento formal disponible, la elección debe ajustarse a las circunstancias reales de la persona.
Un Licensed Insolvency Trustee cuenta con una licencia para actuar como síndico, expedida por el Superintendent of Bankruptcy, cuya oficina es la Office of the Superintendent of Bankruptcy. En una quiebra, se nombra a un síndico autorizado para el patrimonio concreto: lo hace el official receiver cuando una persona realiza una cesión de bienes o el tribunal cuando dicta una orden de quiebra; en una propuesta de consumidor, un síndico puede actuar como administrador. La evaluación del síndico debe explicar las opciones disponibles y sus consecuencias. No debería tratarse la propuesta de consumidor como la respuesta preferida antes de realizar ese trabajo. En determinadas circunstancias, la quiebra puede ser la opción más adecuada, incluso cuando una persona no puede razonablemente cumplir una propuesta. Sin embargo, si el síndico determina que se podría haber presentado una propuesta viable y la persona elige la quiebra, debe indicarlo en el informe preparado para la liberación de la quiebra (discharge); si esa liberación se somete al tribunal y se demuestra dicha elección, el tribunal debe denegarla, suspenderla o imponerle condiciones. Esa comparación debe explicarse sin tratar la quiebra como un fracaso personal ni suponer que alguno de los dos procedimientos mejorará la salud de la persona.45
Comparar lo que exigiría cada opción
Una comparación útil incluye los pagos previstos, el tratamiento de los bienes, la duración probable, los costos y las responsabilidades que asumiría la persona. También incluye las deudas que permanecerían y lo que ocurriría si no pudieran mantenerse los pagos propuestos. Un pago mensual más bajo es información útil, pero no puede determinar por sí solo la elección.
Lo mismo se aplica a un propietario que espera mantener su hipoteca al día o renovarla más adelante. La evaluación necesita conocer el saldo hipotecario real, los pagos, los demás préstamos garantizados y el patrimonio neto en la vivienda. Conservar la propiedad debe considerarse junto con el costo de conservarla. Los registros crediticios y la futura decisión de un prestamista son consecuencias distintas que deben abordarse, no algo que pueda garantizar un acuerdo sobre deudas.
Una quiebra o propuesta anterior, los préstamos estudiantiles, una deuda conjunta o una garantía personal pueden cambiar las preguntas que deben responderse. Lleve esos detalles a la evaluación, en lugar de suponer que todas las deudas reciben el mismo tratamiento. Si le están embargando el salario o un acreedor ha iniciado la ejecución, aporte el aviso y explique cualquier fecha próxima. El síndico podrá entonces explicar cómo la deuda y el procedimiento reales afectan a las opciones. Nuestras guías sobre hipotecas y propuestas de consumidor, crédito después de una propuesta o quiebra, una segunda propuesta y pagos incumplidos de una propuesta explican varias de estas cuestiones con más detalle. Las demás deberían abordarse en la evaluación.
Comprender el excedente de ingresos antes de confiar en una estimación de pagos
El excedente de ingresos en una quiebra tiene un significado legal específico. No es simplemente lo que una persona considera que le queda después de pagar sus facturas habituales. El cálculo considera los ingresos y las circunstancias familiares conforme a la Bankruptcy and Insolvency Act y los estándares establecidos por el Superintendent of Bankruptcy. Si se exigen pagos y qué supondría un cambio en los ingresos debe explicarse utilizando la información de la propia persona.46
Los estándares del Superintendent, a menudo descritos como el umbral del excedente de ingresos, fijan el importe que el síndico resta de los ingresos mensuales disponibles de la unidad familiar para calcular el excedente. Solo un excedente igual o superior a un mínimo mensual da lugar a un pago obligatorio, generalmente de la mitad de ese excedente, sujeto a ajustes. Los estándares se fijan para cada año y varían con el número de personas de la unidad familiar, por lo que importan el año aplicable y la información del hogar. Quien haya utilizado una calculadora del excedente de ingresos en la quiebra debería llevar a la evaluación los datos introducidos y el resultado, y pedir al síndico que explique cualquier diferencia. Una estimación en línea no puede resolver el tratamiento de un gasto, confirmar una fecha de liberación ni determinar el pago requerido en una quiebra concreta.47
El pago de una propuesta de consumidor es una oferta a los acreedores dentro de su propio marco jurídico. No se obtiene simplemente copiando un cálculo del excedente de ingresos de la quiebra. La comparación debería explicar qué podrían recibir los acreedores en una quiebra y qué exigiría el acuerdo propuesto a la persona que lo presenta.
Identificar las deudas y los créditos que necesitan atención individual
La prueba de crédito (proof of claim) es el documento formal mediante el cual un acreedor presenta su crédito en el procedimiento de insolvencia. El importe de una carta de cobro y el importe admitido en el procedimiento no son necesariamente iguales. Puede ser necesario examinar, valorar o impugnar un crédito. La persona que busca asesoramiento debería aportar los registros de las cuentas y cualquier desacuerdo acerca de la deuda para que el síndico pueda explicar cómo se abordaría la cuestión.
Las deudas fiscales necesitan especial cuidado. Un fideicomiso presunto (deemed trust) es una norma legal que considera que un dinero o unos bienes se mantienen en fideicomiso para un titular de un crédito determinado, a menudo la Corona. Su funcionamiento depende de la deuda, los bienes y el procedimiento de que se trate. En una quiebra, la Bankruptcy and Insolvency Act no da efecto a la mayoría de los fideicomisos presuntos a favor de la Corona, pero conserva los correspondientes a importes deducidos o retenidos por el impuesto sobre la renta, las contribuciones al Canada Pension Plan y las primas del Employment Insurance, así como determinados importes provinciales similares. Otros créditos de la Corona tienen, en general, el rango de créditos sin garantía, con las excepciones enumeradas. Las retenciones en origen de nómina, otras deudas fiscales y los créditos garantizados no deberían agruparse en una única categoría indiferenciada. La limitación relativa a las retenciones en origen descrita antes en este artículo es un motivo para obtener asesoramiento sobre la obligación real antes de suponer que la presentación detendrá el cobro.48
Comprender cómo terminaría el procedimiento
La evaluación debe explicar las condiciones para completar una propuesta y el proceso de liberación en la quiebra. Una liberación condicionada es una orden judicial que exige cumplir condiciones específicas. No debe confundirse con una promesa automática de que todas las deudas desaparecerán en una fecha concreta. Importan la naturaleza de la deuda y las excepciones aplicables, al igual que las obligaciones de la persona durante el procedimiento.
Conviene abordar estas preguntas mientras la persona aún puede explicar lo que está ocurriendo y reunir los documentos necesarios. Lleve una descripción realista de los ingresos, el presupuesto del hogar, los bienes, las deudas y cualquier cambio laboral previsto. El resultado útil es una explicación clara de lo que se puede hacer, de lo que exigiría cada elección y de las preguntas que siguen sin resolverse. Eso proporciona a la persona una base para decidir antes de que otro acontecimiento financiero vuelva más urgente la decisión.
Escrito y elaborado por un Licensed Insolvency Trustee con formación jurídica y financiera y una coautora con formación científica. Sin honorarios por asesoramiento. Una quiebra o una propuesta de consumidor sí conlleva honorarios, regulados por la Bankruptcy and Insolvency Act y sus normas. No se venden derivaciones. La luz está encendida.49
Paul Franchi, JD, MBA, CIRP, LIT, fundador de The Insolvency Report, y Dana Trentini, HBSc, BEd, MA, EdM. insolvencyreport.ca
Sobre los autores
Dana Trentini se graduó con High Distinction en neurociencia en la University of Toronto y tiene un título en orientación psicológica de Teachers College, Columbia University. Aporta a este artículo su formación en investigación científica. La voz en primera persona, desde el escritorio del síndico, es la de Paul; su contribución se basa en su trabajo como Licensed Insolvency Trustee. El texto se cierra con biografías más completas de los autores.
Paul Franchi, JD, MBA, CIRP, LIT, es Licensed Insolvency Trustee. Fue abogado en ejercicio y aporta a su trabajo en insolvencia diecisiete años de experiencia en Wall Street en gestión de inversiones, desarrollo de productos y finanzas. Es el editor y director editorial de The Insolvency Report.
Dana Trentini, HBSc, BEd, MA, EdM, se graduó con High Distinction en la University of Toronto con un Honours Bachelor of Science in Neuroscience, donde recibió varias becas académicas, incluida la Stanley Kosta Todorow Scholarship por excelencia académica en ciencias de la vida y ciencias físicas. Tiene un Bachelor of Education de Western University, un M.A. in Organizational Psychology de Columbia University y un Ed.M. in Counseling Psychology de Teachers College, Columbia University, donde fue jefa de equipo en el grupo de investigación de un profesor. Trabajó como consultora de gestión del talento y desarrollo del liderazgo para JPMorgan Chase en Nueva York y fundó una plataforma de salud digital que llegó a tener más de un millón de seguidores en redes sociales y apareció en The Wall Street Journal y The Atlantic.
Ninguno de los autores ejerce la medicina, y nada en este artículo constituye un diagnóstico ni sustituye la atención sanitaria profesional; la investigación de salud expuesta es evidencia sobre poblaciones, no asesoramiento sobre un caso individual.
Este artículo tiene fines informativos generales y no constituye asesoramiento jurídico, financiero ni médico.
Fuentes
Estas notas identifican las fuentes y las fechas utilizadas en esta edición íntegra de lectura.
- 1.Bankruptcy and Insolvency Act, R.S.C. 1985, c. B-3, s. 2, definición de «insolvent person»; Justice Laws Website, Ley consolidada vigente al 19 de octubre de 2026, modificada por última vez el 20 de junio de 2026; definición exacta comprobada el 9 de noviembre de 2026, https://laws-lois.justice.gc.ca/eng/acts/B-3/section-2.html.
- 2.Bankruptcy and Insolvency Act, s. 2, definición de insolvent person, apartados (a) y (c); s. 66.11, definición de consumer debtor; y s. 66.12(1).
- 3.Bankruptcy and Insolvency Act, s. 2, definición de insolvent person, apartado (a); Kormos v. Fast, 2019 ONCA 430, párrs. 14 y 15; Roderick J. Wood, Bankruptcy and Insolvency Law, 2.ª ed., pp. 19 a 21.
- 4.German Insolvency Code (Insolvenzordnung), ss. 18(1) y (2), 304(1) y (2) y 305(1); texto alemán oficial en gesetze-im-internet.de, con una traducción al inglés no vinculante de Ute Reusch en el mismo sitio.
- 5.Federal Reserve Bank of Dallas, International House Price Database, publicación hp2602, segundo trimestre de 2026, publicada el 9 de octubre de 2026; libro de datos original obtenido el 8 de noviembre de 2026.
- 6.Federal Reserve Bank of Dallas International House Price Database, publicación hp2602, 9 de octubre de 2026.
- 7.OECD Analytical House Price Indicators, serie de precios respecto de ingresos, datos obtenidos el 15 de julio de 2026; OECD Economic Surveys: Canada 2025, «Improving housing affordability», mayo de 2025, p. 54.
- 8.OECD Analytical House Price Indicators, datos obtenidos el 15 de julio de 2026.
- 9.CCPA, «Making Rent: The CCPA’s rental wage update 2024»; Government of Ontario, «Ontario Protecting Workers by Raising Minimum Wage», 1 de octubre de 2026, https://news.ontario.ca/en/release/1008075/ontario_protecting_workers_by_raising_minimum_wage (importe salarial comprobado el 7 de noviembre de 2026).
- 10.Toronto Regional Real Estate Board, GTA Rental Market Report Q1 2026; datos obtenidos el 15 de julio de 2026.
- 11.CMHC, Rental Market Report 2025, panorama nacional y Canada Table 5.0, https://eppd1strscr01.blob.core.windows.net/cmhcprdcontainer/sf/project/archive/housing_markets/rentalmarketreportcanadaandselectedmarkets/rental-market-report-2025-fall-en.pdf; panorama nacional comprobado el 8 de noviembre de 2026.
- 12.CMHC, Residential Mortgage Industry Report, Fall 2026 Edition, «At a Glance» y «Mortgage borrower stress is rising unevenly», https://www.cmhc-schl.gc.ca/professionals/housing-markets-data-and-research/housing-research/research-reports/housing-finance/residential-mortgage-industry-report; comprobado el 8 de noviembre de 2026.
- 13.Bank of Canada, Canadian Survey of Consumer Expectations, Third Quarter of 2026, 19 de octubre de 2026, https://www.bankofcanada.ca/2026/10/canadian-survey-of-consumer-expectations-third-quarter-of-2026/. Secciones de salud financiera y gasto leídas el 8 de noviembre de 2026. Encuesta en línea del 5 al 27 de agosto de 2026; entrevistas de seguimiento del 24 de agosto al 4 de septiembre. No se auditaron independientemente los datos de cada gráfico ni las demás secciones sobre temas especiales.
- 14.Singh, Daniel, Baker y Bentley, American Journal of Preventive Medicine 57(2): 262 (2019); Mason et al., Social Science & Medicine 94: 91 (2013); Baker et al., Social Psychiatry and Psychiatric Epidemiology 55(6): 715 (2020); Mason et al., Social Science & Medicine 351: 116939 (2024); resúmenes originales o registros de las fuentes comprobados el 8 de noviembre de 2026.
- 15.Statistics Canada, Table 36-10-0124-01, serie fechada hasta 2026-T1.
- 16.Statistics Canada, «National balance sheet and financial flow accounts, second quarter 2026», 11 de septiembre de 2026, https://www150.statcan.gc.ca/n1/daily-quotidien/260911/dq260911a-eng.htm; Bank of Canada, Financial Stability Report 2026, «Households», https://www.bankofcanada.ca/publications/financial-stability-report/financial-stability-report-2026/households/ (textos de los artículos comprobados el 7 de noviembre de 2026).
- 17.Statistics Canada, Table 11-10-0065-01, versión de septiembre de 2026. La tabla sitúa el máximo de 2023-T1 en el 15.17 por ciento; The Daily informa del 15.16. El cuerpo del artículo utiliza aproximadamente el 15.2 por ciento. Estos agregados nacionales no describen a cada hogar.
- 18.Mental Health Research Canada, Poll 29, publicada el 22 de septiembre de 2026, n = 4,005, metodología y pregunta A3A, p. 25, https://www.mhrc.ca/s/Poll29_22092026_LongVersion_FINAL.pdf; informe completo comprobado el 8 de noviembre de 2026.
- 19.Mental Health Research Canada, Poll 29, pregunta A3A, p. 25; metodología, p. 3. Realizada del 27 de julio al 10 de agosto de 2026, 4,005 adultos, ponderada por género, edad y región. Impacto negativo significa una puntuación de 0 a 3 en una escala de 0 a 10; el gráfico muestra tres de las cinco presiones sobre las que se preguntó. Gráfico original de The Insolvency Report utilizando los porcentajes publicados; PDF de la fuente y valores representados comprobados independientemente el 8 de noviembre de 2026. https://www.mhrc.ca/s/Poll29_22092026_LongVersion_FINAL.pdf
- 20.Toronto Foundation, Toronto’s Vital Signs 2023; informe histórico.
- 21.Statistics Canada, Table 14-10-0049-01, Multiple jobholders by usual hours worked at all jobs, datos anuales de 2025 publicados el 9 de enero de 2026, https://www150.statcan.gc.ca/t1/tbl1/en/tv.action?pid=1410004901. Canadá sin los territorios, población de 15 años o más; 474.4 / 1,178.6 y 64.7 / 1,178.6 miles, respectivamente. Tabla de la fuente y cálculo comprobados el 9 de noviembre de 2026.
- 22.Statistics Canada, Table 14-10-0031-01, Usual hours worked by job type (main or all jobs), datos anuales de 2019 y 2025, https://www150.statcan.gc.ca/t1/tbl1/en/tv.action?pid=1410003101. Canadá sin los territorios, población de 15 años o más; 1,719.6 / 19,070.8 y 1,601.1 / 21,028.7 miles, respectivamente. La misma definición de horas habituales en ambos años; cálculos comprobados el 9 de noviembre de 2026.
- 23.Shahidi et al., «Unpaid overtime and mental health in the Canadian working population», American Journal of Industrial Medicine 67(8): 741–752 (2024), Table 1 y metodología, https://onlinelibrary.wiley.com/doi/full/10.1002/ajim.23622. Gráfico original que utiliza los seis porcentajes ponderados publicados; Table 1 comprobada el 9 de noviembre de 2026. La metodología y la tabla indican 4,056 observaciones, mientras que el resumen indica 3,691; el gráfico no resuelve esa discrepancia eligiendo un tamaño de muestra total.
- 24.Shahidi et al. (2024), metodología, resultados y limitaciones, https://onlinelibrary.wiley.com/doi/full/10.1002/ajim.23622. Los seis valores del gráfico son prevalencias ponderadas sin ajustar, no las estimaciones ajustadas; los resultados complementarios se describen en el artículo principal, mientras que el archivo complementario separado no estuvo disponible para esta revisión.
- 25.Rugulies et al., Environment International 155: 106629 (2021), https://pubmed.ncbi.nlm.nih.gov/34144478/; resumen original y conclusión comprobados el 8 de noviembre de 2026.
- 26.WHO e ILO, «Long working hours increasing deaths from heart disease and stroke», 17 de mayo de 2021, https://www.who.int/news/item/17-05-2021-long-working-hours-increasing-deaths-from-heart-disease-and-stroke-who-ilo; Pega et al., Environment International 154: 106595 (2021).
- 27.Toronto Foundation, Toronto’s Vital Signs 2024, Health, hallazgos y notas finales viii–ix, https://torontofoundation.ca/vital-signs-2024-health/; pregunta, muestra, período e instrumentos de detección comprobados el 8 de noviembre de 2026. La comparación sobre programas alimentarios indica el 62 por ciento frente al 12.5 por ciento; no es una estimación limitada a 2024.
- 28.Richardson, Elliott y Roberts, Clinical Psychology Review 33(8): 1148–1162 (2013), https://doi.org/10.1016/j.cpr.2013.08.009, resumen comprobado; Ten Have et al., Administration and Policy in Mental Health 48(5): 810–820 (2021), https://doi.org/10.1007/s10488-021-01131-9, texto principal indexado en Scite leído completo el 8 de noviembre de 2026; material complementario no revisado.
- 29.Toronto Foundation, Toronto’s Vital Signs 2023; datos proporcionados por Mental Health Research Canada.
- 30.Mental Health Research Canada, Workplace Mental Health 2025, metodología, p. 2, y gráfico de agotamiento, p. 40, https://www.mhrc.ca/s/Workplace-Mental-Health-2025.pdf; comprobado el 7–8 de noviembre de 2026.
- 31.CMHA Toronto y Toronto South Local Immigration Partnership, Exploring Workplace Stress, julio de 2025, pp. impresas 3, 5, 7 y 16, https://torontolip.com/wp-content/uploads/2025/07/Final-CMHA-TSLIP-Research-Brief-July-2025.pdf; metodología, resultados y limitaciones comprobados el 8 de noviembre de 2026.
- 32.Holt-Lunstad, Smith y Layton, «Social Relationships and Mortality Risk: A Meta-analytic Review», PLoS Medicine 7(7): e1000316 (2010).
- 33.OSB Directive No. 33, Trustee Designation and Advertising, párr. 13; OSB Directive No. 6R7, Assessment of an Individual Debtor, párrs. 2, 11 y 15.
- 34.Okina, Shirakawa y Shiratsuka, Bank of Japan Monetary and Economic Studies 19(S-1): 395–450 (2001), resumen y parte pertinente de la introducción comprobados el 8 de noviembre de 2026, https://www.imes.boj.or.jp/research/papers/english/me19-s1-14.pdf.
- 35.Federal Reserve Bank of Dallas, International House Price Database, versión histórica de 2017-T4, RHPI, basada en datos de suelo urbano residencial del Japan Real Estate Institute; Mack y Martínez-García (2011), https://www.dallasfed.org/~/media/documents/research/international/houseprice/hp1704.xlsx. El ajuste por inflación utiliza el deflactor del gasto de consumo personal. La versión histórica es anterior al cambio posterior a transacciones de viviendas unifamiliares. La serie termina en 2016 para excluir las estimaciones contemporáneas del extremo de la versión y la incertidumbre de interpolación; no se hace ninguna afirmación sobre el mercado actual. Método: https://www.dallasfed.org/~/media/documents/research/international/houseprice/japan.pdf. Fuente, valores representados y cálculo comprobados el 9 de noviembre de 2026.
- 36.Chang et al., Social Science & Medicine 68(7): 1322–1331 (2009), https://doi.org/10.1016/j.socscimed.2009.01.010, resumen original y descripción de la institución de los autores comprobados; el artículo completo no estuvo disponible para esta revisión. Aihara e Iki, Journal of Epidemiology 13(1): 56–61 (2003), https://doi.org/10.2188/jea.13.56, metodología, resultados y limitaciones indexados leídos; Ogawa et al., Preventive Medicine Reports 50: 102987 (2025), texto principal indexado leído. Comprobaciones terminadas el 8 de noviembre de 2026.
- 37.Federal Reserve Bank of Dallas, International House Price Database, publicación de 2026-T2, publicada el 9 de octubre de 2026, RHPI; Mack y Martínez-García (2011), https://www.dallasfed.org/~/media/documents/research/international/houseprice/hp2602.xlsx. Índice nacional de viviendas desde 1986, excluyendo las aproximaciones anteriores basadas en costos de construcción; deflactor del gasto de consumo personal. Método: https://www.dallasfed.org/~/media/documents/research/international/houseprice/korea.pdf. Fuente, valores representados y cálculo comprobados el 9 de noviembre de 2026. La serie de suelo de Japón y la de viviendas de Corea describen objetos diferentes; la base común de los índices no hace comparables los precios absolutos.
- 38.Park y Seo, International Journal of Environmental Research and Public Health 17(19): 7125 (2020); Lee y Yoo, Health Promotion International 40(6): daaf231 (2025), https://doi.org/10.1093/heapro/daaf231; texto principal indexado leído hasta el final, con la autoría y los datos de publicación contrastados con el artículo depositado por la editorial, https://pmc.ncbi.nlm.nih.gov/articles/PMC12744942/.
- 39.Talmatzky et al., «Exploring the association between housing insecurity and mental health among renters», PLoS ONE 21(1): e0294222 (2026), https://doi.org/10.1371/journal.pone.0294222; discusión y tabla de estudios comprobadas el 8 de noviembre de 2026.
- 40.Dunn et al., «Does receipt of social housing impact mental health?», Social Science & Medicine 362: 117363 (2024), https://doi.org/10.1016/j.socscimed.2024.117363; resumen original y puntos destacados de la editorial comprobados el 8 de noviembre de 2026. Fue un estudio cuasiexperimental, no una intervención aleatorizada sobre deudas de consumidores.
- 41.Hojman, Miranda y Ruiz-Tagle, «Debt trajectories and mental health», Social Science & Medicine 167: 54–62 (2016), https://doi.org/10.1016/j.socscimed.2016.08.027, resumen original y puntos destacados de la editorial comprobados el 8 de noviembre de 2026; Ten Have et al., https://doi.org/10.1007/s10488-021-01131-9; Turunen y Hiilamo, BMC Public Health 14: 489 (2014), revisión.
- 42.Bankruptcy and Insolvency Act, s. 2, definiciones de proposal, prescribed y Superintendent; s. 66.11, definiciones de administrator y consumer debtor; ss. 66.12(5), 66.13(1) y (2)(c) y 66.14(a)(ii); OSB Directive 6R7, párr. 16; Bankruptcy and Insolvency General Rules, C.R.C., c. 368, vigentes al 19 de octubre de 2026, que no fijan ningún otro importe para s. 66.11.
- 43.Bankruptcy and Insolvency Act, ss. 66.28(2) y (2.1), 66.31(1), 66.32(1), 69.2(1), (2) y (4), 69.4, 69.41(1), 71 y 121(4).
- 44.Income Tax Act, s. 224(1.2), que se supedita a Bankruptcy and Insolvency Act ss. 69(1) y 69.1(1), pero no a la suspensión de las propuestas de consumidor de s. 69.2; véase también Bankruptcy and Insolvency Act, s. 69.5, para medidas provinciales similares. Ambas leyes en su versión consolidada en Justice Laws Website, vigentes al 19 de octubre de 2026.
- 45.Bankruptcy and Insolvency Act, ss. 2, 13(1) y (2), 43(9), 49(4), 66.11, 172(2) y 173(1)(n); OSB Directive 6R7, párrs. 16 y 19.
- 46.Bankruptcy and Insolvency Act, s. 68(1), (2) y (3); OSB Directive 11R2-2026, Surplus Income.
- 47.OSB Directive 11R2-2026, párr. 5(5), (6) y (7); Bankruptcy and Insolvency Act, s. 68. Los estándares corresponden al año y a la unidad familiar aplicables; aquí no se calcula ningún pago personal.
- 48.Bankruptcy and Insolvency Act, s. 67(2) y (3), y s. 86(1) y (3); Income Tax Act, s. 224(1.2). La explicación del fideicomiso presunto se refiere aquí a la quiebra; la limitación del cobro de retenciones en origen en una propuesta de consumidor se explica por separado más arriba.
- 49.OSB Directive 33, párrs. 1 y 11 a 13; Bankruptcy and Insolvency Act, ss. 39(1), 66.12(6)(b), 156, 156.1 y 157.1(1); Bankruptcy and Insolvency General Rules, reglas 128, 129, 131 y 132.