주거비 부담, 재정적 스트레스와 정신건강
캐나다에서, 일하면서 지급불능에 이르다
한 간호사가 내 맞은편에 앉아 빚을 어떻게 갚아 나가고 있는지 설명하다가 눈물을 흘린 적이 있다. 그녀는 전일제 일자리 두 개를 병행하고 있었다. 주중에는 하루에 세 시간쯤 자고, 일요일에 일하지 않는 반나절 동안 부족한 잠을 보충하려 애썼다. 식구가 많은 가족의 유일한 소득원이었고, 여전히 신용카드 최소 결제액을 납부하고 있었다.
초기 상담 서식의 재정적 어려움 사유란에 “초과근무 시간을 충분히 얻을 수 없다”고 적었던 남성도 기억난다. 추가 노동에 얼마나 의존하고 있는지를 너무나 분명하게 드러냈기에 그 말이 머릿속에 남았다. 도산관리인에게 이런 만남은 곧바로 한 가지 질문을 던진다. 여전히 돈을 갚고 있지만, 납부를 이어 가려면 본인이 더는 감당할 수 없다고 말하는 만큼 일해야 하는 사람도 Bankruptcy and Insolvency Act의 “지급불능자(insolvent person)” 정의에 해당하는가? 이 글은 그 질문에서 출발한다.
이런 만남을 따라가다 보면 도산관리인이 한 개인을 평가하는 일에서 출발해, 그 사람이 돈을 갚는 뒤편의 압박을 살펴보게 된다. 먼저 캐나다의 정의와 제한적인 독일 비교를 통해 법률이 재정적 어려움을 어떤 틀로 규정할 수 있는지 묻는다. 이어 캐나다의 주거비와 가격 정점 무렵 주택을 구입했을 때 뒤늦게 나타나는 결과를 살펴보고, 노동시간 및 부채·건강·사회적 연결에 관한 연구를 검토한다. 일본과 한국의 사례는 서로 다른 주택시장 환경에서 이러한 문제를 비춰 준다. 마지막으로 현실적인 재정 선택, 스트레스로 인한 휴직, 채무 해결 방안으로 돌아오며, 부록에서는 조기에 재정 상태를 평가할 때 답해야 할 질문을 설명한다.
제2조를 앞에 둔 도산관리인의 질문
Bankruptcy and Insolvency Act, R.S.C. 1985, c. B-3의 제2조는 “지급불능자”를 다음과 같이 정의한다.
비공식 번역지급불능자(insolvent person)란 파산자가 아니면서 캐나다에 거주하거나, 사업을 영위하거나, 재산을 보유하고, 채권자에 대한 채무 중 이 법에 따라 채권으로 입증될 수 있는 채무가 1,000달러에 이르며, 다음 중 어느 하나에 해당하는 사람을 말한다.insolvent person means a person who is not bankrupt and who resides, carries on business or has property in Canada, whose liabilities to creditors provable as claims under this Act amount to one thousand dollars, and
(a) 어떤 이유로든 통상적으로 기한이 도래하는 채무를 이행할 수 없는 사람,(a) who is for any reason unable to meet his obligations as they generally become due,
(b) 통상적인 업무 과정에서 기한이 도래하는 현재의 채무에 대한 지급을 중단한 사람, 또는(b) who has ceased paying his current obligations in the ordinary course of business as they generally become due, or
(c) 보유 재산의 총액이 공정하게 평가할 때, 또는 법적 절차에 따라 공정하게 실시되는 매각으로 처분할 경우, 이미 기한이 도래했거나 앞으로 도래할 모든 채무를 지급하기에 충분하지 않은 사람. (personne insolvable)(c) the aggregate of whose property is not, at a fair valuation, sufficient, or, if disposed of at a fairly conducted sale under legal process, would not be sufficient to enable payment of all his obligations, due and accruing due; (personne insolvable)
위 인용은 (a), (b), (c)항을 포함한 제2조의 정의이다.1
납부를 제때 이어 가고 있다는 사실만으로 캐나다 법상 지급불능인지가 결정되지는 않는다. Bankruptcy and Insolvency Act에는 서로 대안이 되는 판단 기준이 있다. 어떤 이유로든 통상적으로 기한이 도래하는 채무를 이행할 수 없는 경우, 그리고 재산을 공정하게 평가하거나 법적 절차에 따라 공정하게 매각하더라도 이미 기한이 도래했거나 앞으로 도래할 모든 채무를 지급하기에 충분하지 않은 경우 등이 이에 포함된다. 지급불능 상태이거나 이미 파산한 개인은 채무 한도 내에서, 제한적인 법정 결격 사유에 해당하지 않는다면 소비자 채무조정안(consumer proposal)을 이용할 수 있다. 자격 여부는 연체 횟수만으로 판단할 수 없다.2
지급능력 기준은 가까운 장래를 바라본다. 당장 가까운 시일 안에 지급 기한이 도래하는데 이를 이행할 수단이 없다면, 이 기준상 지급불능에 해당할 수 있다. 이 기준은 지금까지 돈을 갚았는지를 직접 따지는 것이 아니므로, 납부 이력만으로 답할 수는 없다. 일을 덜 하고 싶다는 이유만으로 지급능력이 없는 사람이 되는 것은 아니다. 법은 할 수 없는 것과 할 의사가 없는 것을 구분한다. 또한 법정 정의가 탈진, 주거비 또는 더 건강한 일과 삶의 균형을 바란다는 이유를 별도의 지급불능 사유로 인정하는 것도 아니다.3
그 간호사는 전일제 일자리 하나와 시간제 일자리 하나로 업무량을 줄이고, 현실적으로 계속 벌 수 있는 소득을 바탕으로 소비자 채무조정안을 제시하고 싶어 했다. 채권자들은 그 입장을 반기지 않았다. 납부 기록상 그녀는 제때 갚고 있었다. 그러나 내게 들려준 것은 더는 지속할 수 없는 생활 방식이었다.
그 간호사의 상황에는 개별적인 평가가 필요했다. 당시 내가 확보한 정보로는 그녀가 법정 지급불능자 정의에 해당한다고 결론 내리지 않았다. 그때의 소득은 실제로 일하고 있던 두 일자리에서 발생했다. 재정 상태를 살피고 법의 테두리 안에서 전문가로서 판단할 수는 있었지만, 그녀가 어느 정도 일을 감당할 수 있어야 하는지에 관한 나 자신의 의학적 견해를 근거로 실제로 벌고 있는 소득을 무시할 수는 없었다.
실제로 노동과 소득을 줄였다면 평가할 사실관계가 달라졌을 것이다. 의사의 소견 역시 내 전문 영역 밖의 정보를 제공할 수 있다. 그러나 어느 예도 여기서 제기하는 더 넓은 문제를 해결하지는 못한다. 도산관리인은 예외적인 상황에 대한 책임을 맡는 데 익숙하다. 내가 우려하는 것은, 특히 주거비 때문에 유난히 고된 근무 형태가 정상처럼 여겨지는 상황에서, 그런 개별적 접근에 되풀이되는 주거비 부담 문제까지 떠맡기고 있지는 않은가 하는 점이다.
지급불능자 정의를 포함한 Bankruptcy and Insolvency Act, Office of the Superintendent of Bankruptcy의 지침, Code of Ethics for Trustees, 그리고 평가 요건이 내 업무의 틀을 이룬다. 건강 연구가 이 도구들을 대체하는 것은 아니다. 그 연구는 이러한 틀에 어떤 압박이 가해지는지 살펴보는 데 도움이 된다. 우리 직역이 물어야 할 것은, 한때 예외적인 판단을 요구했던 상황이 여러 사건에서 반복되기 시작할 때 무엇을 배워야 하는가이다.
독일과의 한 가지 비교
내가 적용해야 하는 판단 기준은 캐나다의 정의이다. 그렇다고 법률이 재정적 어려움을 어떻게 인정해야 하는지 생각하는 방식까지 그것 하나뿐일 필요는 없다. 독일은 고유한 조건과 절차를 갖춘 유용한 비교 사례를 제공한다.
독일에는 살펴볼 만한 구체적인 비교점이 있다. 채무자가 도산절차를 신청하는 경우 독일법은 임박한 지급불능도 사유로 인정하며, 원칙적으로 24개월 전망을 바탕으로 평가한다. 현재 자영업자가 아니며 과거에도 자영업을 하지 않았던 개인을 위한 소비자 절차에는 추가 조건이 붙는다. 과거 자영업자 중 채권자가 20명 미만이고 고용관계에서 발생한 청구가 없는 일부 개인도 이 절차를 이용할 수 있다. 채무자는 신청과 함께, 또는 신청 후 지체 없이, 적합한 사람이나 기관이 발행한 증명서를 제출해야 한다. 이는 직전 6개월 안에 계획을 바탕으로 채권자와 법원 밖 합의를 시도했지만 실패했음을 증명하는 서류이다. 채무 정리 계획과 재산·소득·채권자·채권 목록도 함께 제출해야 한다. 이는 지급 곤란을 더 일찍 검토하기 위한 정해진 경로이지, 독일이 전반적으로 더 관대하다는 증거는 아니다. 캐나다의 논의에도 유용한 질문을 던진다. 공정한 자격 기준과 채권자 보호를 유지하면서, 채무불이행 전에 재정적 곤경을 어떻게 파악하고 대응해야 하는가?4
주택가격 정점이 여전히 중요한 이유
법률상 질문이 출발점이다. 실무에서 이 질문이 왜 계속 등장하는지 이해하려면 논의를 넓혀야 한다. 주거, 근로조건, 건강만으로 법적인 답이 정해지지는 않는다. 하지만 사람들이 도산관리인을 찾게 되는 상황과, 가계 예산에 기록된 소득을 벌기 위해 감당하는 부담을 설명해 준다는 점에서 중요하다.
주택 관련 도표는 시점에 관한 타당한 질문도 제기한다. 시장이 2022년에 정점을 찍고 이후 가격이 하락했다면, 최악의 시기는 이미 지났을 수도 있지 않을까? 두 가지 문제 때문에 이 글의 논의는 여전히 유효하다. 첫째, 이례적인 정점에서 다소 나아졌더라도 남아 있는 주거비는 소득에 비해 여전히 매우 높을 수 있다. 둘째, 정점에서 주택을 구입한 결과가 가계 재정에 온전히 드러나기까지 여러 해가 걸릴 수 있다. 가격 하락은 신규 구매자의 진입 가격을 낮추면서도, 앞서 구입한 사람의 주택 순자산을 깎을 수 있다.
내가 만나는 채무자들이 가장 많이 호소하는 비용은 주거비이다. 소득의 사용처가 이미 정해진 가구에서는 집을 유지하는 데 드는 비용이 얼마나 일해야 하는지, 얼마나 빚을 감당할 수 있는지, 소득이 끊길 때 얼마나 버틸 여지가 있는지를 좌우하는 데 영향을 준다. 이것이 내가 인가 도산관리인(Licensed Insolvency Trustee)으로서 접하는 재정적 스트레스와 정신건강의 한 단면이다.
캐나다의 주택가격 하락으로 일부 지표는 이례적인 정점에서 내려왔다. 그러나 모든 가구가 주거비를 감당할 수 있는 상태로 돌아간 것은 아니다. 정점 무렵의 구매는 당시 시장 여건이 사라진 뒤에도 남는 재정적 의무를 만들 수 있다. 세입자는 여전히 다음 달 임대료를 마련해야 한다. 몹시 어려운 출발점에서의 개선이 실제로 일어나더라도, 남아 있는 어려움은 상당할 수 있다.
정신건강과 부채가 맞닿는 내 업무에서는 대체로 재정적 사건이 발생한 뒤에 개입하게 된다. 당사자는 이미 스트레스로 휴직 중이고, 소득은 줄었으며, 임대료와 주택담보대출 및 기타 채무 납부는 계속된다. 사람들은 돌이켜 보며 빚 문제에 더 일찍 대처했더라면 좋았을 것이라고 말한다.
도산관리인은 예외적인 사례를 다룬다. 개별 상황을 검토하고 법적 틀 안에서 전문가로서 판단하며 그 평가에 책임을 진다. 내가 우려하는 것은 그런 예외적인 상황이 많은 가구에서 되풀이될 때 어떤 일이 일어나는가이다. 주택 거품은 사람들이 정상이라고 받아들이는 재정적 생활 방식을 바꿀 수 있으며, 여기에는 납부를 이어 가기 위해 필요하다고 여기는 노동량도 포함된다.
아래 도표는 그 우려를 눈에 보이게 한다. 재정과 인구집단에 관한 근거이며, 특정 개인에게 무슨 일이 일어났는지를 임상적으로 설명하는 자료는 아니다. 연구 및 사람들이 도산관리인에게 들려주는 경험과 함께 읽으면, 주거 문제가 왜 재정적 스트레스와 정신건강 논의에 포함되어야 하는지 이해하는 데 도움이 된다.
주택 거품과 정점 이후의 하락
Dallas Fed의 국제 데이터베이스는 더 긴 시야를 제공한다. 실질 주택가격을 생산가능연령 인구 1인당 실질 개인 가처분소득과 비교하고 2005년을 기준으로 지수화한 이 지표에서 캐나다는 2022년 1분기 194.3, 2026년 2분기 134.3을 기록했다. 같은 산식에서 미국은 97.8, 영국은 95.4, 프랑스는 89.4였다. 캐나다는 정점에서 크게 내려왔지만 자국의 2005년 가격과 소득 간 관계보다는 여전히 훨씬 높았다. 이 지수들은 각국 내부의 변화를 보여 준다. 각 나라에서 같은 집을 구입하는 데 드는 금액을 비교하는 지표는 아니다.5
그림 1: 일부 비교 국가와 함께 본 캐나다의 상승과 하락
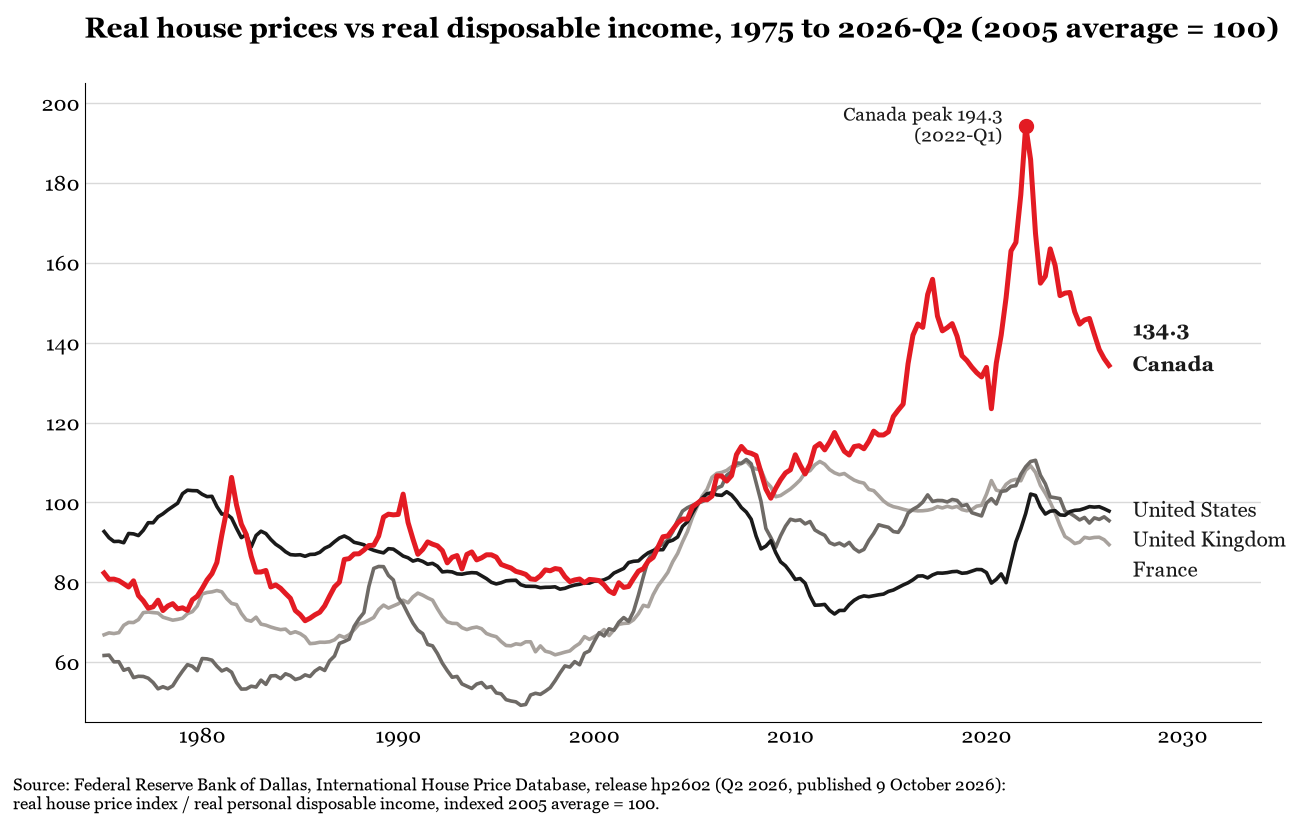
그림 1의 캐나다 선은 주택가격과 소득 간 관계가 자국의 2005년 수준을 훨씬 넘어 상승한 뒤 급격히 하락하는 모습을 보여 준다. 표시된 네 나라 중 정점에서 기준 수준을 가장 크게 벗어난 나라는 캐나다이다. 2026년 2분기에는 캐나다 지수가 상당히 하락했지만, 2005년 기준치 100에 비해 여전히 134.3이었다. 비교 국가들은 각자의 기준 관계에 가깝거나 그보다 낮았다. 이 비율은 가격이 바뀌거나 소득이 바뀌거나 두 가지가 함께 바뀌어 움직일 수 있다. 따라서 그 하락을 주택가격만의 하락률로 볼 수는 없다.
그 하락은 정점에 비해 개선된 것이다. 그렇다고 이제 캐나다 가구가 집을 여유 있게 감당할 수 있다는 사실이 입증되는 것은 아니다. 시장가격이 낮아졌다고 기존 주택담보대출 잔액이나 앞서 구입한 사람의 월별 지급 의무가 저절로 줄어드는 것도 아니다.
내가 만나는 채무자 중 주거 문제가 정신건강에 부담을 준다고 말하는 많은 사람은 문제의 적어도 일부를 2022년 시장 정점 무렵의 구매에서 찾는다. 정점은 지났을지 몰라도 이 가구들에는 그 결과가 여전히 나타나고 있다. 집값이 하락하면서 주택 구입 시 낸 자기자금(다운페이먼트)으로 형성했던 주택 순자산의 상당 부분이 줄었지만, 등기된 담보대출은 여전히 처리해야 한다.
일부는 집을 팔고 새로 시작하고 싶어 하지만, 예상 매각 대금으로는 그 부동산의 모든 담보대출을 갚을 수 없다. 시장 하락은 집의 가치를 낮췄지만 쉽게 빠져나올 수 있는 재정적 출구를 마련해 주지는 않았다. 집을 포기하고 싶다며 나를 찾을 때 가져오는 어려움이 바로 이것이다. 채무가 있는 주택의 매각 안내에서는 매각으로 담보대출을 모두 상환할 수 없는 상황을 살펴본다.
그 상승과 하락을 볼 때 나는 그 과정을 견뎌야 하는 사람들을 생각한다. 도표에서 정확한 건강 영향을 읽어 낼 수 없더라도 재정적 혼란에는 인간적인 측면이 있다. 가구가 의존하는 시간과 에너지를 소진하면서 주거 관련 지급 의무를 유지할 때, 수면과 가족생활, 정신건강에 무슨 일이 일어나는지는 조사할 가치가 있는 질문이다.
캐나다의 주거비 부담 문제는 가격 정점에서 상당히 내려온 뒤에도 남아 있다. 이 글에 사용한 OECD 시계열에서 캐나다의 소득 대비 주택가격 지수는 2024년 1분기 138.0에서 2025년 마지막 분기 128.1, 2026년 1분기 126.1로 하락했다. 이 지수는 2015년을 100으로 설정한 것으로, 주택 한 채가 가구 소득의 126배라는 뜻은 아니다. OECD의 2025년 캐나다 조사에서도 세계 금융위기 이후 실질 주택가격 상승이 실질 가처분소득 증가를 약 60% 앞질렀다고 보고했다. 시점이 명시된 이 지표들은 문제의 규모와 지속성을 설명한다. 최근 모든 분기에서 주거비 부담이 악화되었다고 주장하는 것은 아니다.7
그림 2: OECD 회원국의 소득 대비 주택가격
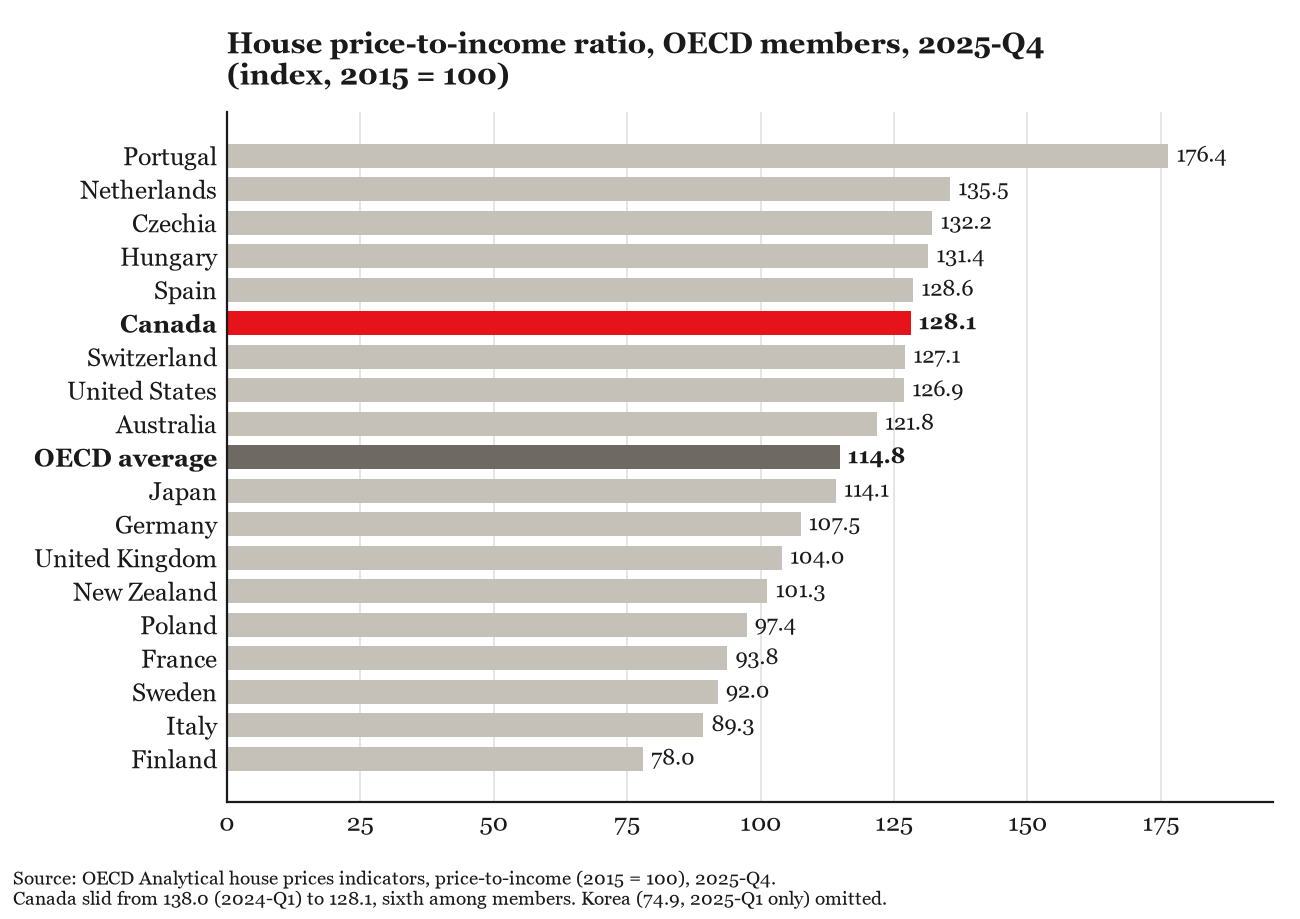
OECD 도표는 그림 1의 2005년 대신 2015년을 기준으로 삼는다. 대상 기간이 다르고 더 많은 국가를 포함한다. 캐나다의 소득 대비 주택가격 관계는 그 기준 이후 OECD 평균보다 더 많이 상승했지만, 포르투갈을 비롯한 여러 나라의 상승 폭이 더 컸다. 모든 지표에서 캐나다가 최악이라고 주장하지 않아도 캐나다의 문제는 심각하다. 정점 이후 하락과 지속적인 주거비 부담 문제는 함께 존재할 수 있다.
급여가 들어올 때마다 생활비로 소진하는 가구에서는 소득이 높아도 소득 중단에서 회복할 여지가 거의 없을 수 있다. 집에 자산이 묶여 생활이 빠듯한 사람은 상당한 가치의 주택을 보유하고도 당장의 지출을 감당하기 어려울 수 있다. 부동산의 시장가치가 어떻게 변했든 가구는 매달 돈을 마련해야 하므로, 주택담보대출 부담과 임대료 부담은 주거와 정신건강 논의에 포함되어야 한다. 따라서 주거비 부담은 소득과 시간, 재정적 회복력에 관한 문제이기도 하다.
세입자도 이와 연결된 주거비 부담 문제를 겪는다. Canadian Centre for Policy Alternatives는 2024년 임대료 감당 임금 업데이트에서, 임대료가 소득의 30% 이하여야 한다는 기준 아래 토론토의 평균적인 침실 1개 아파트를 감당하려면 전일제 근로자에게 시급 약 38달러가 필요하다고 추산했다. 새로 공실이 된 주택에 대한 추정치는 시급 41.73달러였다. 이는 2024년 추정치이며, 2026년 11월의 새로운 임대료 측정치가 아니다. 별도의 현행 임금 참고치로, 온타리오주의 일반 최저임금은 2026년 10월 1일 시급 17.95달러로 올랐다.9
최근 일부 지표에서는 부담이 완화되었다. 2026년 1분기 광역토론토지역의 평균 침실 1개 주택 임대료는 약 2,246달러로 1년 전보다 4.1% 낮았다. 더 낮은 가격을 적용받을 수 있는 세입자에게 이 하락은 중요하다. 그러나 특정 가구의 임대료가 그 소득에 비추어 감당할 만한지는 알려 주지 않는다.10
임대료 연체 역시 해당 시점과 함께 읽어야 한다. CMHC의 Rental Market Report 2025는 여러 시장에서 연체가 줄고 밴쿠버, 캘거리, 토론토에서 소득 대비 임대료 비율이 개선되었다고 설명했다. 그 개선도 설명에 포함되어야 한다. 주거비 부담 문제가 지속된다고 해서 모든 지표가 해마다 같은 방향으로 움직이는 것은 아니다.11
주택 소유자의 상황도 고르지 않다. CMHC의 2026년 가을 주택담보대출 보고서는 전국적으로 재정적 스트레스가 억제되어 있지만 온타리오주와 브리티시컬럼비아주에서는 높아지고 있으며, 특히 광역토론토·해밀턴지역의 압박이 크다고 설명한다. 또한 주택담보대출 연체가 더 뚜렷해지기 전에 신용카드, 자동차대출, 신용한도의 상환 이행 악화가 경고 신호가 될 수 있다고 지적한다. 주택담보대출 납부만을 넘어 살펴보는 실무자에게 중요한 내용이다.12
더 최근의 설문 근거에서도 일부 개선이 나타난다. Bank of Canada의 2026년 3분기 소비자 설문에서 응답자들은 전 분기보다 자신의 재정 건전성을 긍정적으로 평가했지만, 높은 가격과 불확실성은 계속 지출 계획을 짓눌렀다. 이는 응답자가 보고한 인식이며 정신질환의 측정치가 아니다. 전국적인 상황의 개선과 특정 가구가 계속 겪는 어려움을 구분해야 한다는 점을 다시 보여 준다.13
건강과의 관련성은 주목할 필요가 있지만 신중하게 다뤄야 한다. 종단연구들은 납부 곤란과 감당하기 어려운 주거비를 포함한 주거 불이익이 더 나쁜 정신건강과 관련된다고 보고했다. 이런 설계는 시간에 따른 변화를 추적할 수 있지만, 가능한 다른 설명을 모두 제거하지는 못한다. 근거는 주거 압박을 건강 문제로 진지하게 받아들여야 함을 뒷받침한다. 주거비만으로 특정 개인의 질병 원인을 알아낼 수는 없다.14
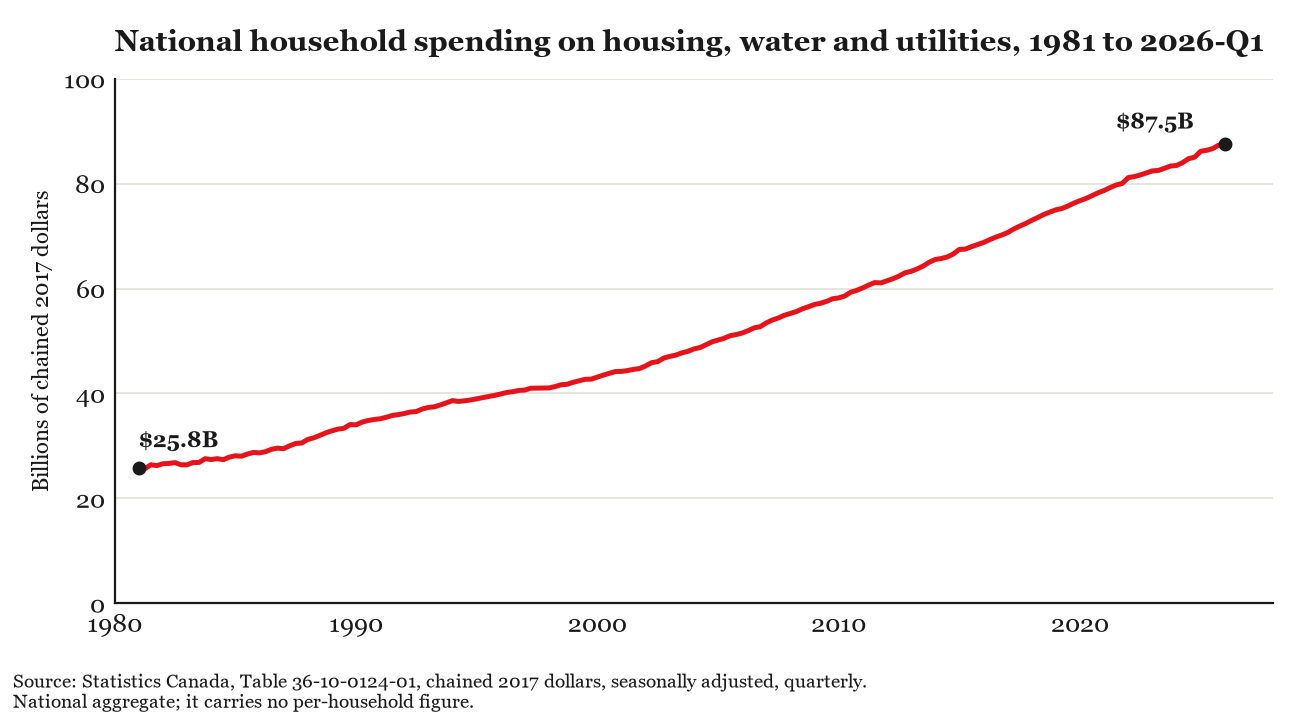
가격과 소득의 관계는 주거 문제의 일부일 뿐이다. 그림 3은 주거, 수도, 공공요금에 대한 전국 실질 지출의 증가를 보여 준다. 국가와 가구 구성이 변화하면서 총액도 늘었으므로, 특정 가족이 얼마를 더 냈는지는 이 자료로 알 수 없다. 다만 주거와 관련 서비스에 투입되는 자원의 규모가 커지는 모습은 보여 준다. 개별 가구의 부담을 이해하려면 여전히 그 가구의 주거비와 소득을 함께 살펴야 한다.
그림 3: 가계 주거 지출의 전국적 규모
전국 채무상환 지표가 알려 주는 것과 알려 주지 못하는 것
최근 비율이 다소 낮아졌지만 가계부채는 여전히 높다. Statistics Canada는 2026년 2분기 가계 신용시장 부채를 약 3.281조 달러로 보고했다. 9월 발표에서 가처분소득 대비 부채는 수정된 1분기 178.6%에서 176.4%로 내려갔고, 원리금상환비율은 14.68%에서 14.52%로 낮아졌다. 원리금상환비율은 2023년 1분기 약 15.2%로 정점을 찍었다. Bank of Canada의 2026년 평가 역시 부채 수준이 높지만 2022년 정점보다는 낮으며, 재정적 압박이 가구별로 고르지 않게 분포한다고 설명한다.16
그림 4: 가처분소득 중 채무상환에 쓰이는 비중
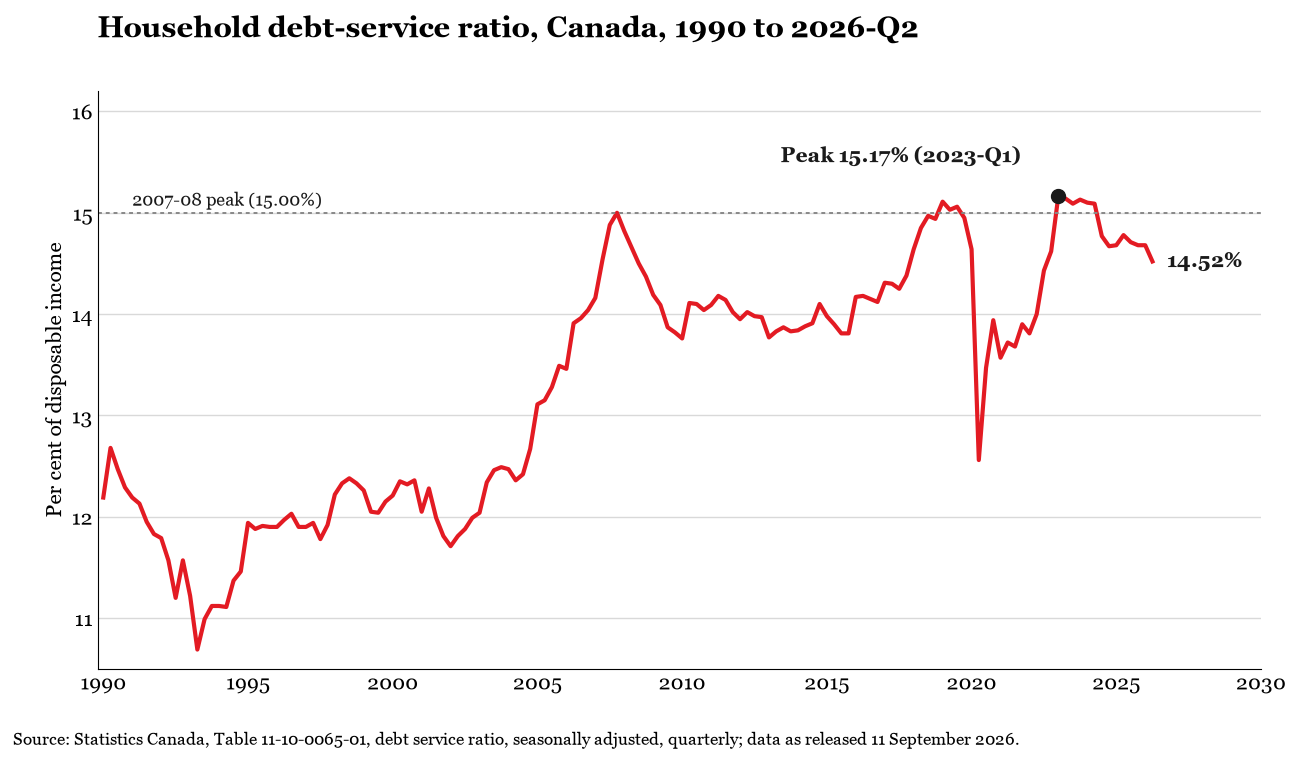
전국 원리금상환비율의 하락은 반가운 일이다. 하지만 추가 근무에 소득을 의존하는 가구나 짧은 휴직만으로 재정 상태가 급격히 달라질 가구를 찾아 주지는 못한다. 이런 사례에서 나는 전체 지표의 개선으로 그 사람의 어려움도 해소되었다고 가정하기보다, 납부 뒤의 가계 예산을 이해해야 한다.
내 책상 맞은편에 앉는 사람들은 이러한 여건을 안고 찾아온다. 다음 질문은 가구가 그 압박 속에서 무엇을 하며, 그렇게 하는 데 어떤 대가가 따르는가이다.
재정적 압박은 개별 사건을 넘어선다
도표를 따라 우리는 개별 사건에서 가계 재정으로 시야를 넓혔다. 이제 재정적 스트레스와 정신건강으로 탐구를 넓히려 한다. 납부 기록만으로는 그 간호사가 내 사무실을 찾게 된 인간적 경험을 설명할 수 없기 때문이다. Dana Trentini는 과학 연구 배경을 바탕으로 이 근거를 함께 읽고, 나는 도산 실무에서 생겨난 질문을 보탠다. 연구는 질문에 맥락을 제공하지만 특정인의 진단이나 법적 자격을 결정하지는 않는다.
최신 전국 설문은 사람들이 느끼는 압박을 시의성 있게 보여 준다. 2026년 7월 27일부터 8월 10일까지 실시된 Mental Health Research Canada의 Poll 29에서 46%는 생활비가 정신건강에 부정적인 영향을 준다고 답했다. 가계 청구액을 전액 납부하지 못할 가능성에 대해서는 37%, 주거비를 감당하지 못하거나 안정적인 주거를 확보하지 못하는 것에 대해서는 35%였다. 이는 스스로 인식하는 정신건강 영향에 대한 응답이다. 37%가 실제로 청구액을 내지 못했다거나 35%가 주거 불안을 겪고 있었다는 추정치가 아니며, 설문이 인과관계를 입증하는 것도 아니다.18
그림 5: 재정적 압박과 응답자가 보고한 정신건강 영향
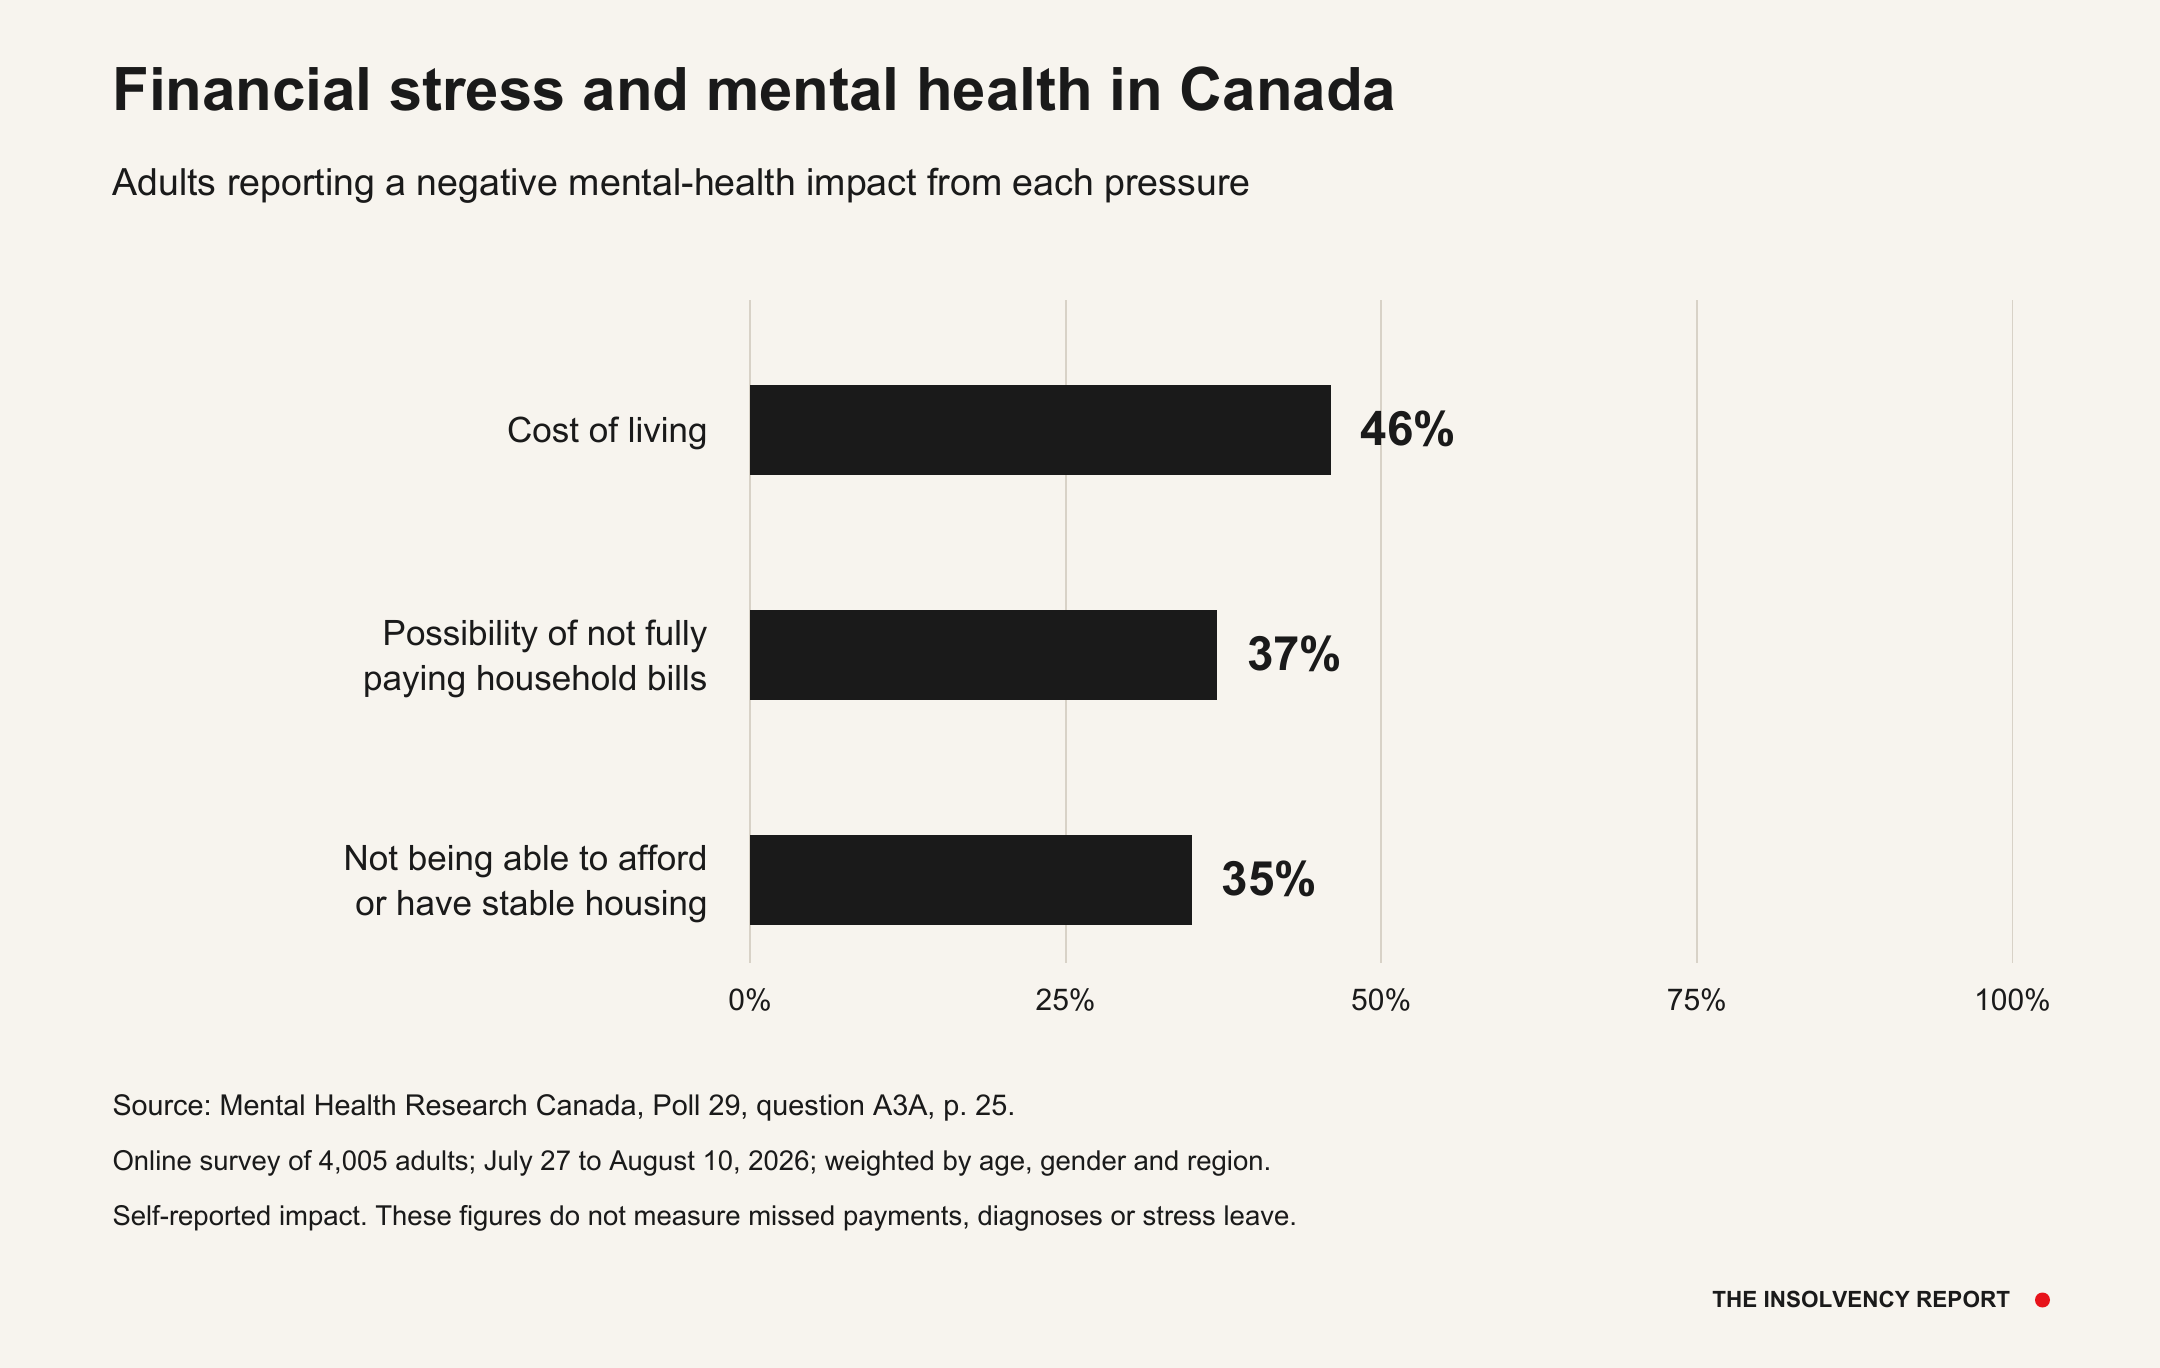
이 전국 응답은 실무에서 관찰한 상황을 더 넓은 맥락에 놓아 준다. 모든 재정적 어려움의 원인이 주거라거나, 재정적 압박을 받는 모든 사람이 병에 걸린다는 사실을 입증하지는 않는다. 다만 캐나다의 생활비를 살필 때 재정 건전성과 정신건강을 함께 고려해야 하는 이유를 보여 준다.
가계 예산 뒤의 노동시간
간호사의 두 일자리와 충분한 초과근무 시간을 얻지 못했던 남성의 어려움은 노동시간도 탐구에 포함시킨다. 이는 법정 정의에서 한 걸음 더 나아가는 일이지만 가계 예산을 이해하는 데 필요하다. 소득은 일을 해서 벌어야 하며, 그 돈을 버는 데 쓰는 시간만큼 회복과 가족생활에 쓸 수 있는 시간은 줄어든다.
토론토의 과거 보고는 왜 이 문제가 내게 오래 남아 있는지 설명해 준다. Toronto Foundation의 2023년 Vital Signs 보고서는 주거 불안, 재정적 압박, 사회적 고립을 함께 다뤘다. 가구 소득이 부족하다는 비율은 2018년 21%에서 2022년 26%, 2023년에는 약 3분의 1로 높아졌다고 보고했다. 이 수치는 그 기간에 해당한다. 2026년 말 토론토를 새롭게 측정한 결과로 제시해서는 안 된다.20
빚을 갚으려고 두 번째 일을 하면 재정적 부족분을 메울 수 있지만, 수면과 가족, 친구를 위한 시간이 줄어드는 다른 어려움을 만들 수도 있다. 이는 내가 만나는 사람들에게서 비롯된 실질적인 우려이지, 일자리가 둘 이상인 사람은 모두 건강이 좋지 않다는 결론이 아니다. 구체적인 근무 형태를 검토할 때 이 구분은 중요하다.
두 번째나 세 번째 일자리, 또는 이미 한 주를 꽉 채워 일하는 상황에서 더하는 부업은 가구에 필요한 소득을 만들어 낼 수 있다. 동시에 쉴 시간도 줄인다. 이미 고된 일정에 일을 더하기 전에, 추가 소득이 채무를 해결할 수 있는지 아니면 현재의 납부를 이어 가게 할 뿐인지 살펴볼 필요가 있다. 가계 예산은 소득과 함께 그것을 벌기 위해 감당해야 할 부담도 고려해야 한다.
과로에 관해 연구가 말해 주는 것
여러 일을 병행하는 사람들은 직접 살펴봐야 한다. Statistics Canada는 2025년 복수 일자리 취업자를 약 118만 명으로 추산했으며, 그중 474,400명, 즉 40.3%가 모든 일자리를 합쳐 통상 주당 50시간 이상 일했다. 주된 일자리만 보면 이 범주에 드는 비율은 5.5%에 그친다. 이는 통상 근로시간으로, 임금근로자의 경우 초과근무는 제외된다. 따라서 각 일자리를 따로 살피는 가구 평가는 전체 일정을 합쳤을 때의 부담을 놓칠 수 있다.21
이 결과로 전국적으로 주당 노동시간이 길어지는 추세라고 단정할 수는 없다. 캐나다 전체 취업자 중 모든 일자리를 합쳐 통상 주당 50시간 이상 일하는 비중은 2019년 9.0%에서 2025년 7.6%로 낮아졌다. 전국 비중이 감소하면서도 복수 일자리 취업자에게는 상당한 부담이 존재할 수 있다.22
근로시간뿐 아니라 근로조건도 중요하다. 그림 6은 조사에 참여한 캐나다 전일제 근로자의 무급 초과근무를 살핀다. 세 초과근무 집단을 따라 스트레스와 번아웃 증상이 높다고 보고한 비율이 올라간다. 이 연구는 무급 노동을 다루므로, 도입부에서 설명한 유급 추가 노동의 영향을 입증할 수는 없다.
그림 6: 무급 초과근무와 응답자가 보고한 스트레스·번아웃
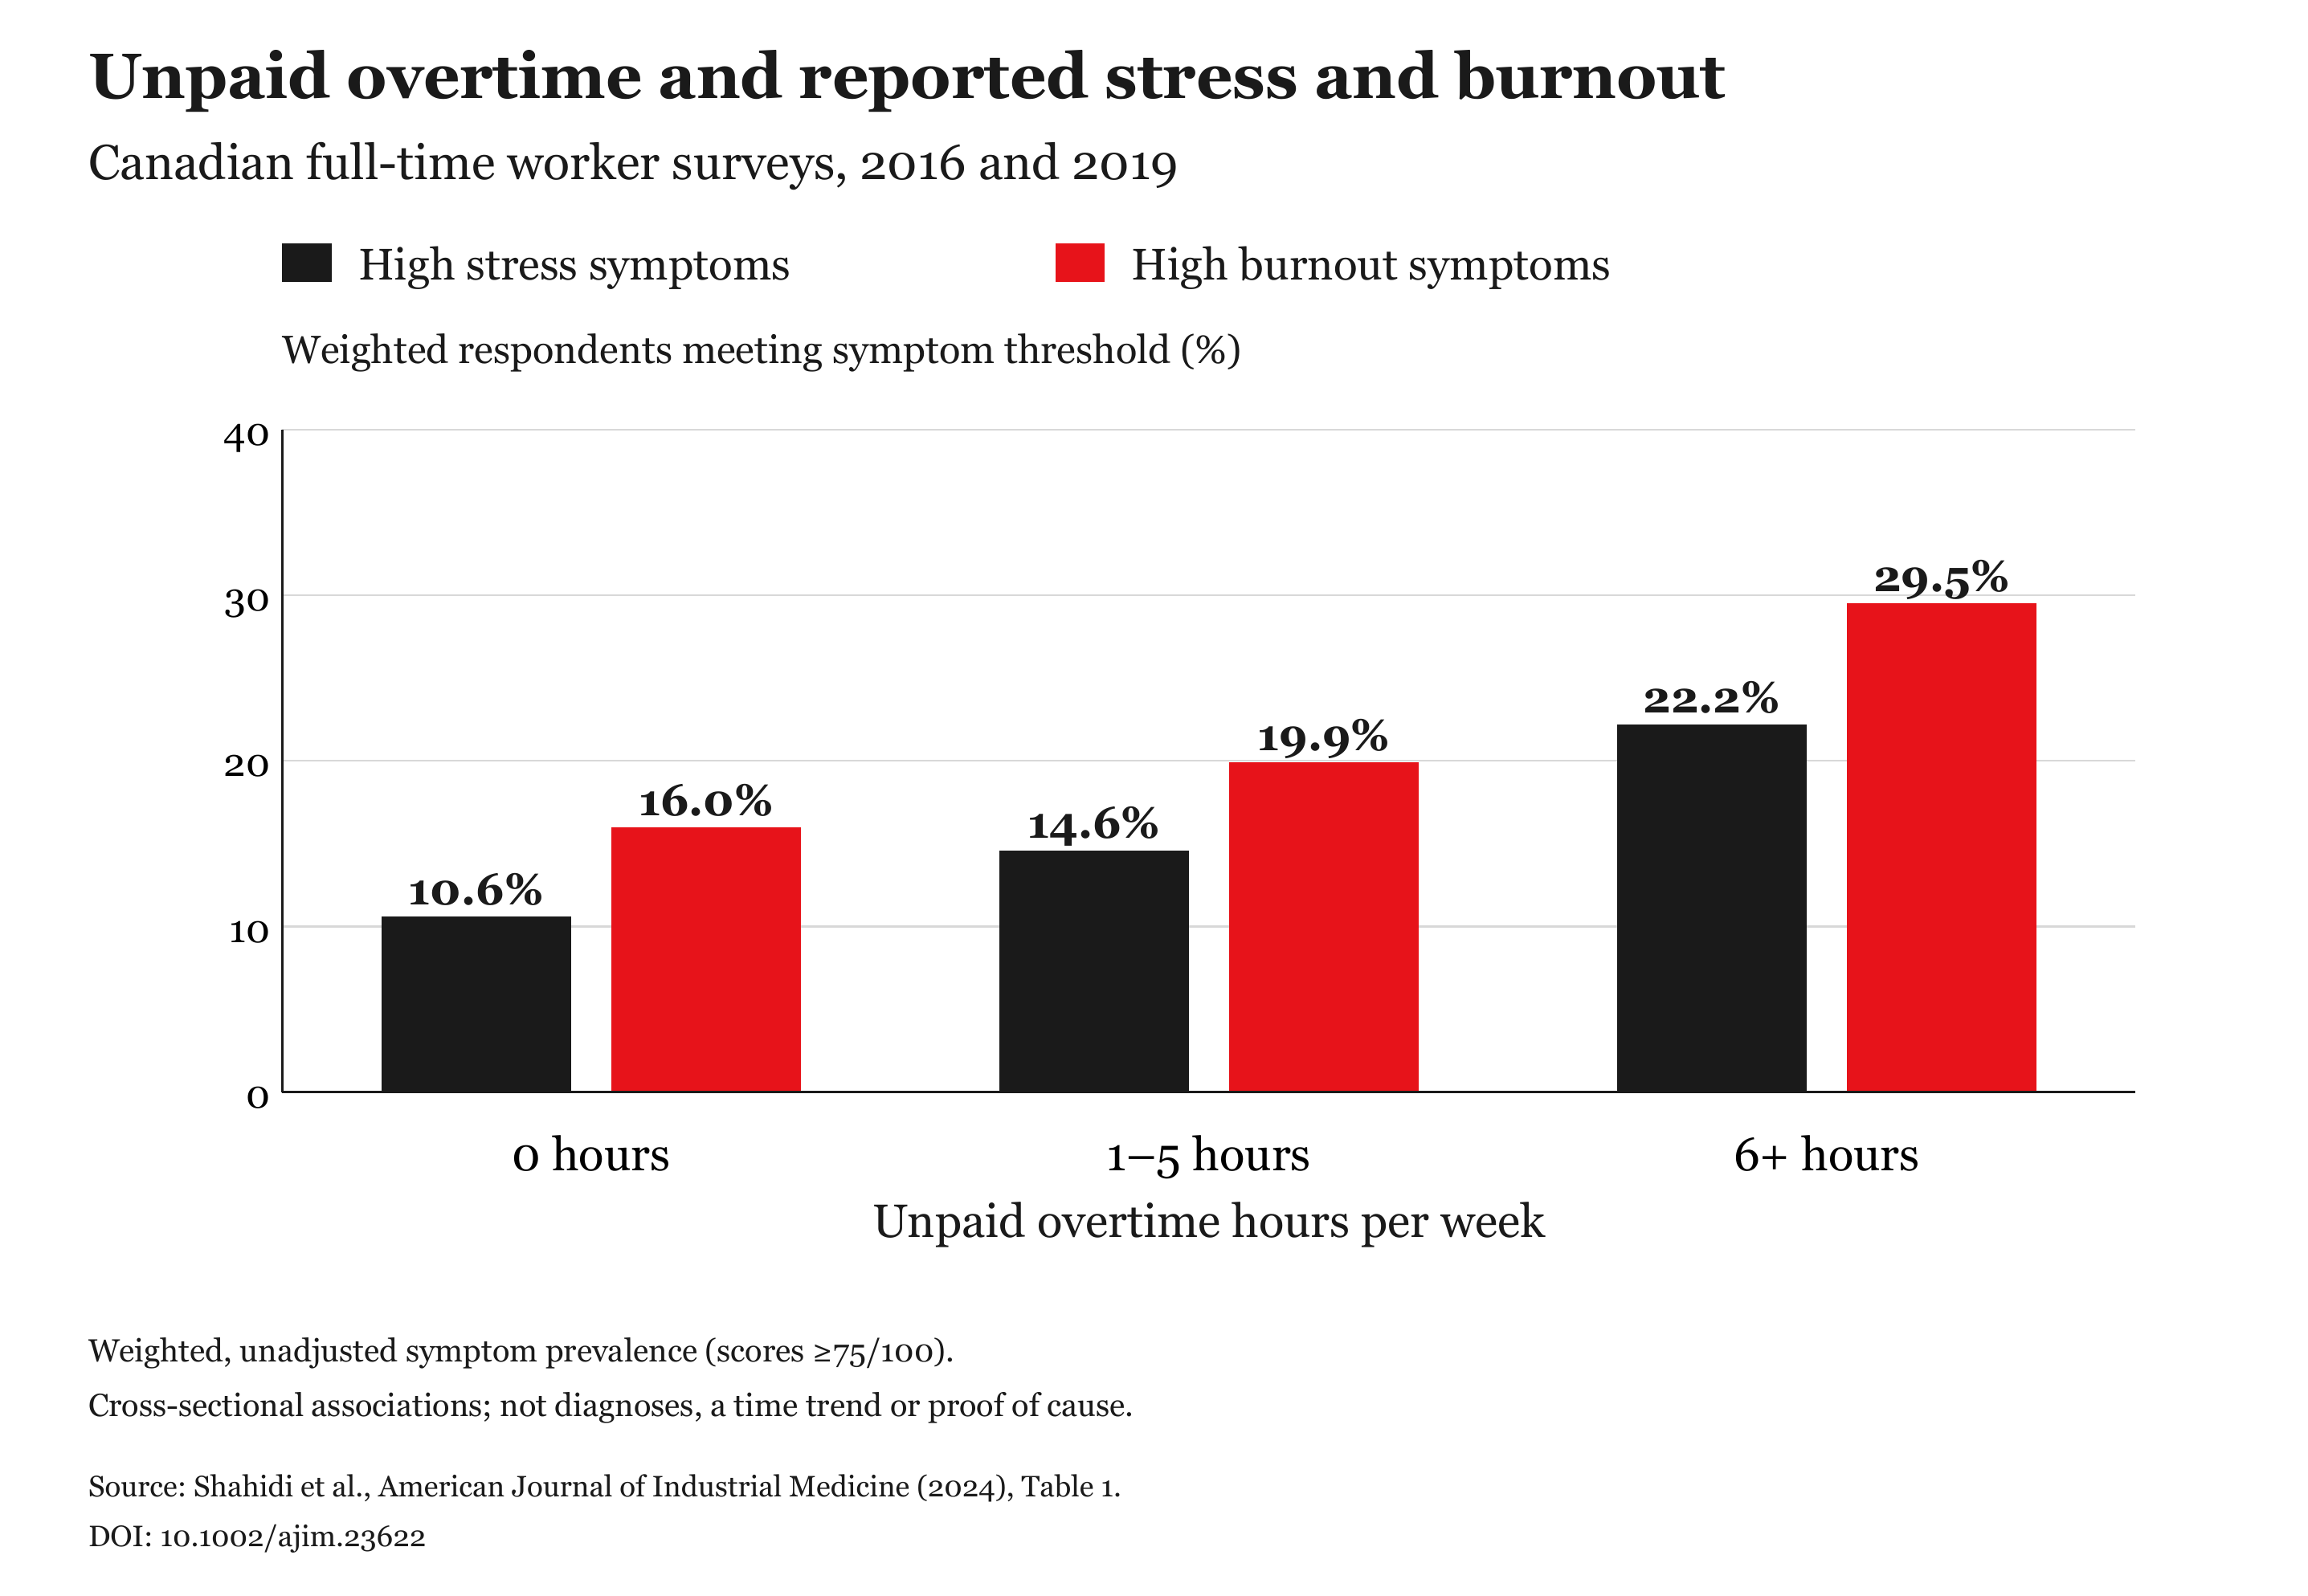
이 양상은 한계를 함께 고려하면서 주목할 필요가 있다. 설문 응답률은 12%였으며 연구로 원인을 입증할 수는 없다. 다른 근로조건을 보정하자 일부 연관성은 약해졌다. 가장 광범위하게 보정한 분석에서도 과도한 무급 초과근무는 남녀 모두의 스트레스와 관련되었지만, 번아웃과의 연관성은 남성에게서만 남았다.24
스트레스, 번아웃, 진단된 우울장애는 서로 다른 결과이다. WHO–ILO 검토는 장시간 노동이 우울증을 유발한다고 확정하기에는 근거가 불충분하다고 판단했다. 이 결과는 다른 위해에 관한 근거와 나란히 제시되어야 한다.25
매우 긴 주당 노동시간과 관련된 신체적 위해의 근거도 있다. WHO와 ILO는 주당 55시간 이상 노동에 대한 노출이 2016년 전 세계에서 뇌졸중과 허혈성 심장질환으로 인한 사망 약 745,000명에 기여했다고 추산했다. 이는 과거 한 해의 전 세계 질병부담을 모형으로 추정한 것으로, 현재 캐나다의 사망자 수나 특정 근로자에 대한 예측이 아니다. 매우 긴 노동시간을 무기한 이어 갈 수 있다고 가정하는 재정 계획을 돌아봐야 할 이유를 제공한다.26
부채와 정신건강
모든 납부를 제때 하고 있어도 돈 걱정은 끊임없는 불안의 원천이 될 수 있다. 빚에 대한 수치심 때문에 문제를 설명하거나 도움을 요청하기가 더 어려워질 수도 있다. 재정 평가는 그 사람이 어떤 압박을 받고 있는지, 납부를 이어 가려면 무엇을 감당해야 하는지 설명할 여지를 주어야 한다.
일자리가 소득을 제공하더라도 재정적 불안이 사라지는 것은 아니다. 벌어들이는 돈이 이미 지급 의무에 모두 쓰이는 사람에게는 예상치 못한 지출이나 근무 한 차례의 상실만으로도 빠듯하게 맞춘 예산을 유지하기 어려워질 수 있다.
Toronto Foundation의 2024년 Vital Signs 보고서에 따르면 2024년 3분기에 토론토 성인 26%가 중등도 이상의 우울 증상을, 17%가 중등도 이상의 불안 증상을 보고했다. 이는 설문 선별검사 결과이며 진단이 아니다. 2021–2024년 자료를 합친 별도의 비교에서는 식품 지원 프로그램에 의존하는 응답자들이 식비에 대한 재정적 걱정이 없는 사람들보다 훨씬 많은 우울 증상을 보고했다. 이 비교에는 식품 지원 프로그램 이용자가 90명만 포함되어 있어 정확한 백분율을 해석할 때 주의가 필요하다. 두 결과 모두 연관성에 관한 것이며 원인이 입증된 것은 아니다.27
부채도 정신건강의 어려움과 관련된다. 논문 65편을 검토한 연구는 무담보 채무가 정신질환과 우울증 등을 포함한 결과와 관련된다고 보고했다. 네덜란드의 한 연구는 성인을 3년간 추적해, 다른 여러 요인을 보정한 뒤에도 채무상환에 매우 큰 어려움을 겪는 것이 이후 흔한 정신질환의 발병과 관련된다는 결과를 얻었다. 연구 시작 시점에 소득을 측정하지 않았기 때문에 초기 소득을 고려할 수는 없었다. 시간에 따라 사람들을 추적하면 사건의 선후관계를 파악하는 데 도움이 되지만, 부채가 질병을 유발했다는 사실이 입증되지는 않는다. 이 결과들은 안녕을 논의할 때 상환 곤란에 더 주의를 기울여야 함을 뒷받침한다.28
그림 7: 과거 토론토의 번아웃 응답
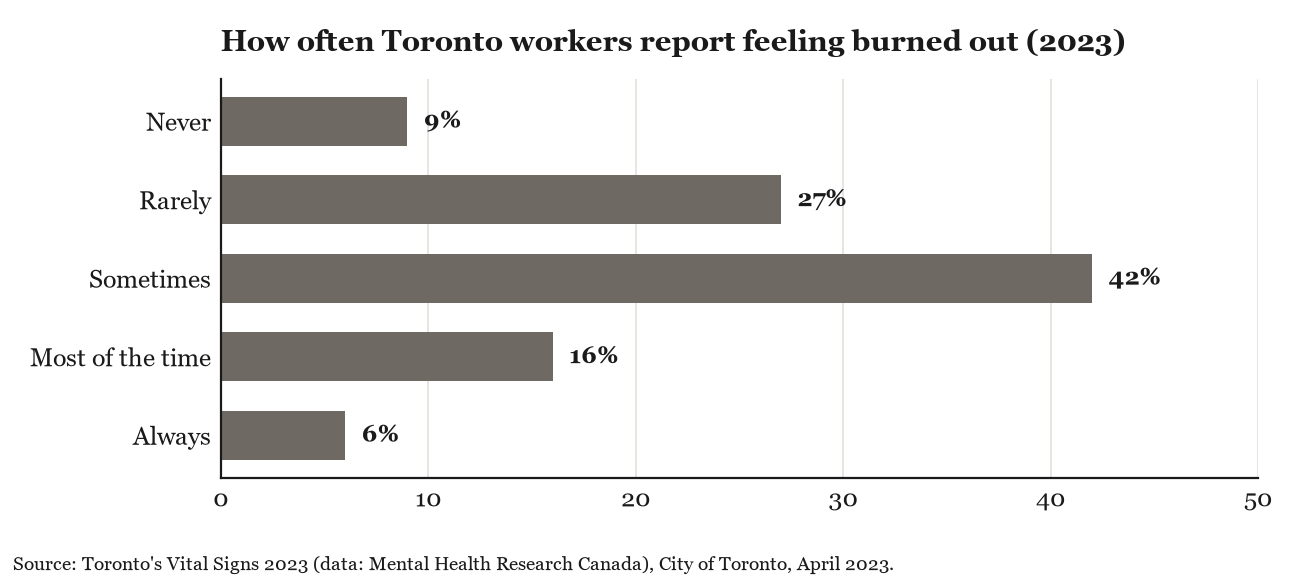
더 최근의 전국 근거는 번아웃에 관한 이해를 갱신해 준다. Mental Health Research Canada의 2025년 직장 설문에서 응답자 39%는 자주 또는 항상 번아웃을 느낀다고 보고했다. 온라인 설문은 취업 중인 캐나다인 5,008명을 대상으로 2025년 6월 10일부터 20일까지 실시되었다. 이 전국 결과는 번아웃의 원인을 특별히 주거 또는 부채로 돌리지 않는다. 표본과 응답 범주가 다른 토론토 한정 설문에서 이어지는 추세로 읽어서도 안 된다.30
더 새로운 토론토 연구는 범위가 좁지만 더 가까이 들여다볼 기회를 제공한다. 2024년 11월부터 2025년 1월까지 정착지원 분야 종사자 265명을 조사한 설문에서 응답자 41.1%가 번아웃을 보고했다. 편의표본과 단일 문항의 번아웃 측정을 사용했다. 이 결과는 참여 근로자들을 설명하며 도시 전체의 번아웃 비율을 대신할 수 없다. 그럼에도 중요한 지역 서비스 분야의 근로조건과 지원을 살펴볼 이유를 제공한다.31
사회적 연결에 관한 근거
사회적 연결은 도산법에서 더 멀리 떨어져 있는 것처럼 보일 수 있다. 그러나 매우 긴 주당 노동시간을 설명하는 사람들이 그 때문에 놓치고 있는 것들도 이야기하므로 이 논의에 포함되어야 한다. 이들의 상황을 더 온전히 이해하려면 돈을 버는 시간뿐 아니라 관계와 지지를 위해 쓸 수 있는 시간도 고려해야 한다.
일 밖에 남는 시간도 중요하다. 30만 명 이상이 참여한 연구 148편의 메타분석에서는 더 강한 사회적 관계가 각 연구의 추적 기간 중 더 높은 생존 가능성과 관련되었다. 이는 인구집단에 관한 근거이며 개인의 예후가 아니다. 재정 상담에서는, 납부를 이어 가느라 자신을 버티게 하는 관계와 일상을 위한 시간이 전혀 남지 않았다고 말하는 사람을 진지하게 받아들여야 할 이유가 된다.32
재정 전문가와 건강 전문가는 서로 다른 일을 하지만, 서로의 업무를 보완할 수 있다. 도산관리인은 채무, 자산, 소득, 이용 가능한 선택지를 검토할 수 있다. 건강 전문가는 증상을 평가하고 적절한 돌봄을 제공할 수 있다. 재정적 압박을 알아차렸다면 필요한 경우 두 형태의 도움 모두에 접근하도록 장려해야 한다. 건강 관리를 단지 증상만 다루는 일이라며 폄하하는 데 이용해서는 안 된다.
연체하기 전에도 인가 도산관리인에게 초기 상담을 받을 수 있다. 목적은 정식 신청이 필요하거나 가능하다고 전제하는 것이 아니라, 자신의 상황과 이용 가능한 선택지를 이해하는 데 있다. 도산관리인은 무료 예비 상담 또는 초기 상담을 광고할 수 있으며, 예약할 때 비용이 있는지 물어볼 만하다. 실질적인 질문은 가구에 실행 가능한 계획이 있는지, 재정 또는 건강 분야의 전문적 지원이 도움이 될지이다.33
국경을 넘는 문제
다음 단계에서는 캐나다의 도산 실무 밖으로 나가 본다. 다른 나라들이 자산가격 정점 이후의 세월을 포함해 서로 다른 시기에 주거 압박과 재정적 혼란을 겪었으므로, 이 비교를 다룰 가치가 있다. 나라마다 주택시장, 고용제도, 보건의료 서비스, 채무 관련 법이 다르다. 그 경험을 캐나다에 그대로 옮길 수는 없지만, 우리가 맡은 사건에서 나타나는 압박에 대해 더 나은 질문을 던지는 데 도움이 될 수 있다.
일본은 자산가격 거품 이후에 올 수 있는 경제적 혼란을 보여 준다. 1980년대 말의 거품 이후 자산가격 하락, 금융부문의 어려움, 장기 불황이 이어졌다. 이 역사적 분석은 경제적 맥락을 제공하지만 건강 영향을 입증하지는 않는다.34
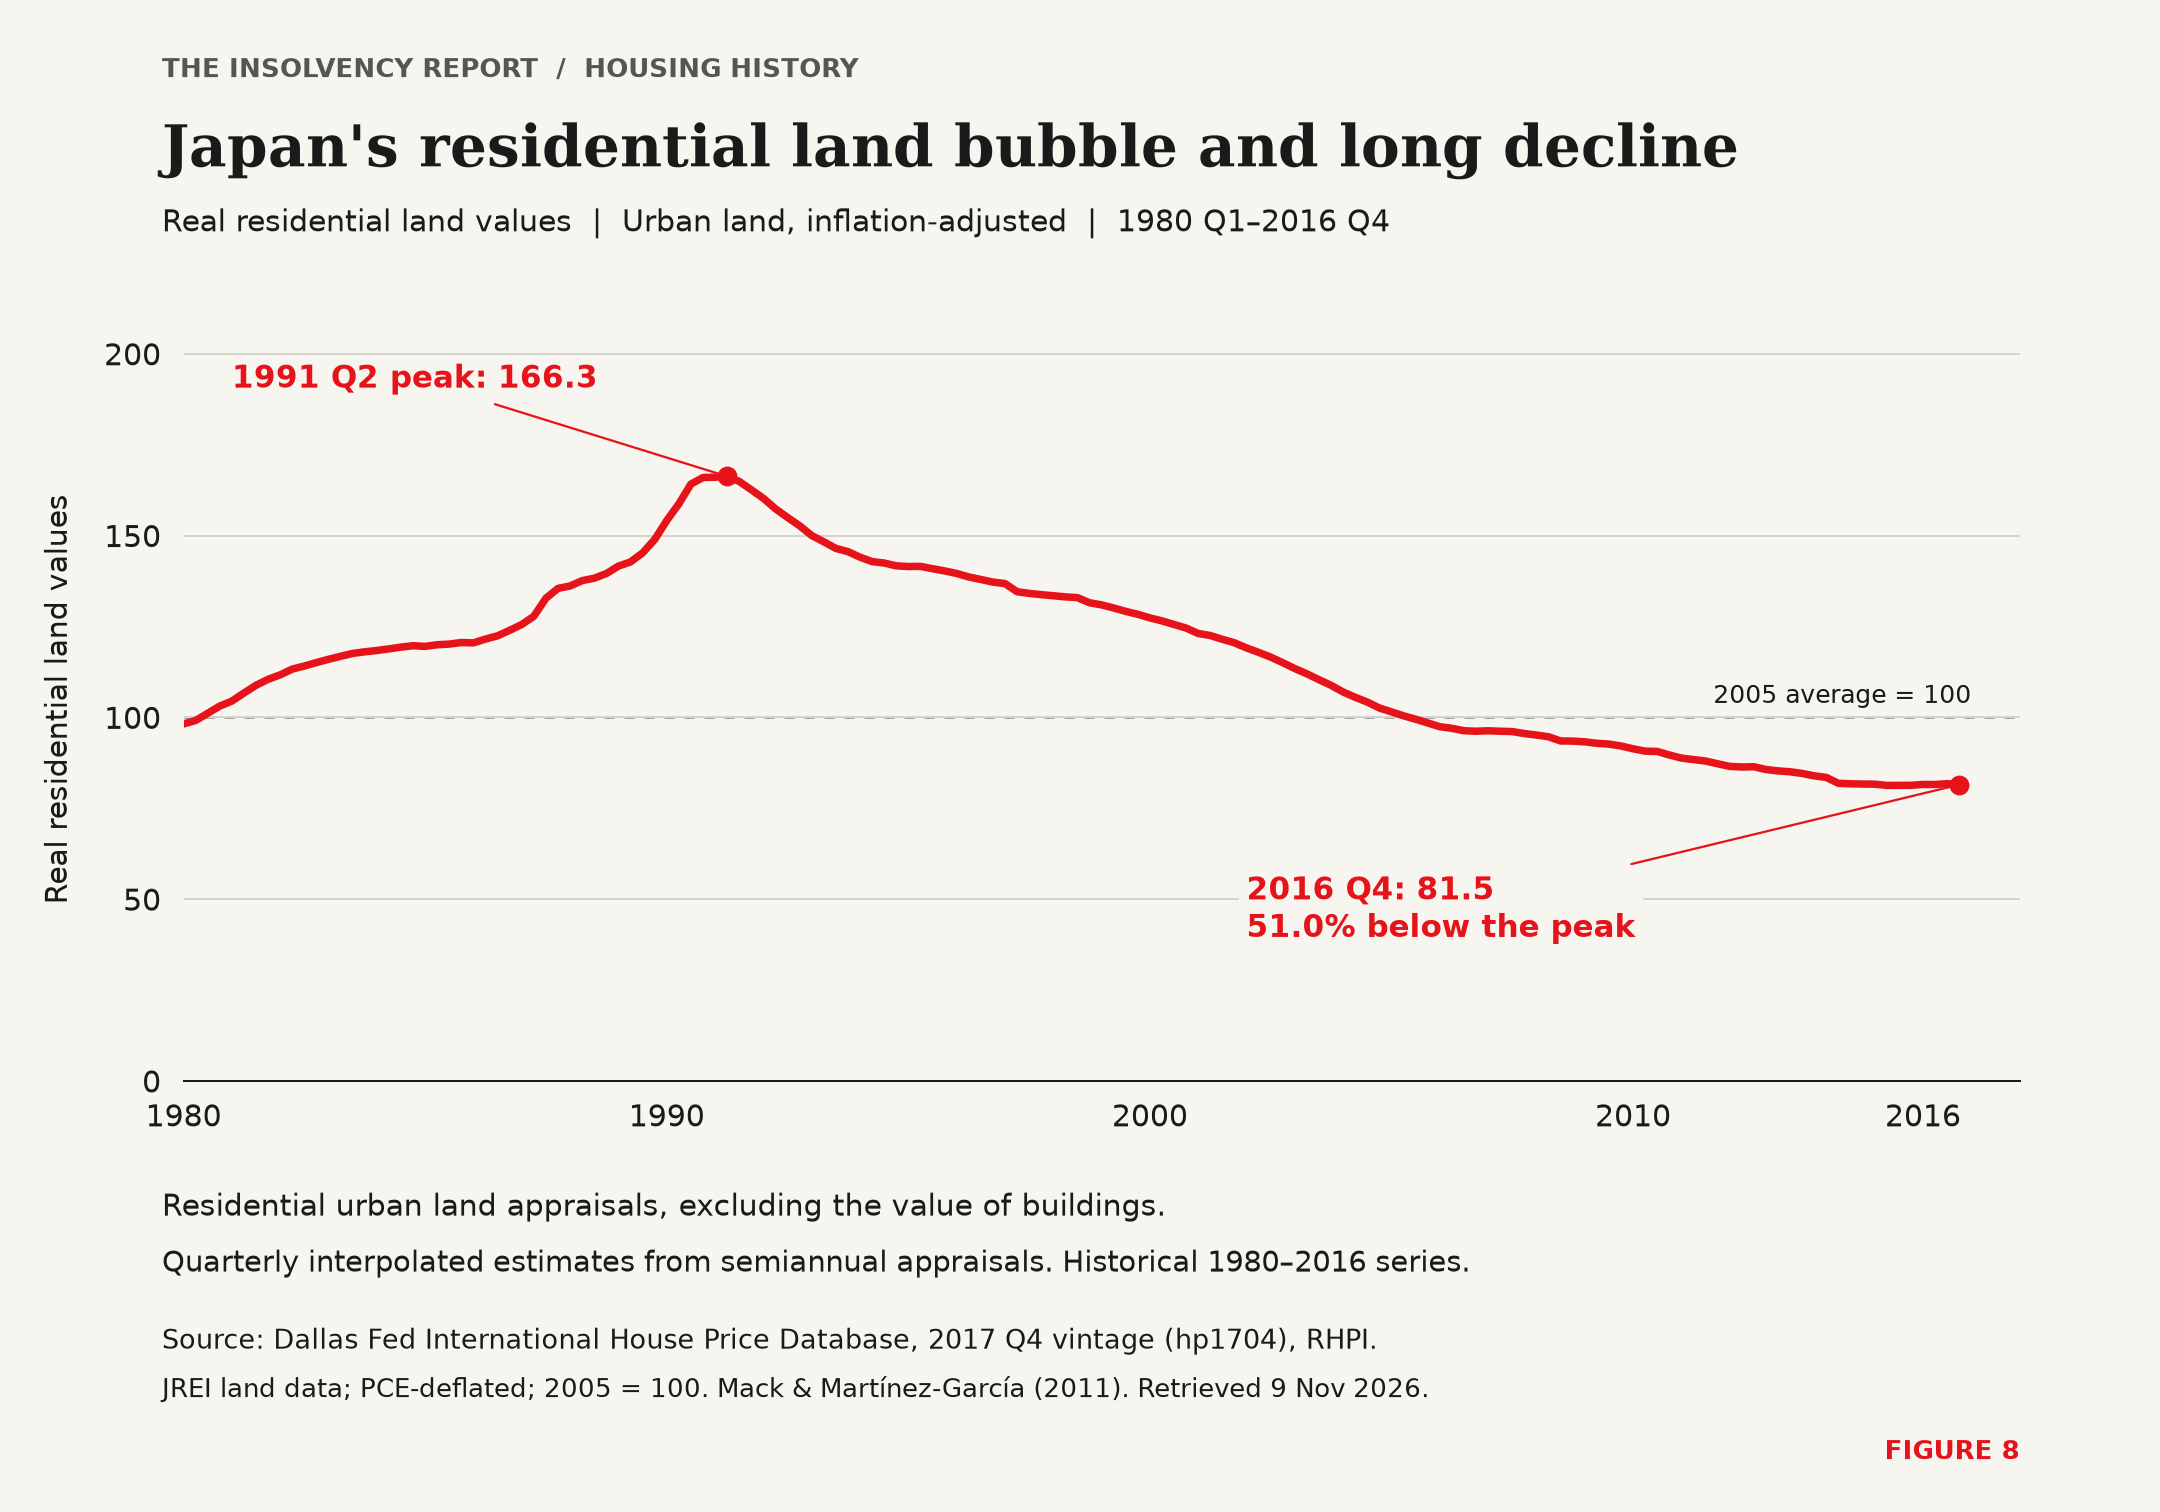
그림 8은 그 역사를 눈에 보이는 규모로 제시한다. 실질 주거용 토지 지수는 1991년 2분기 166.3에 도달했고, 2016년 마지막 분기에는 정점보다 약 51% 낮은 81.5였다. 긴 하락은 가격이 정점에 도달한 날짜가 그 경제적 결과의 끝을 뜻하지 않는 이유를 설명해 준다. 이어지는 건강 근거는 별개의 질문을 다룬다.
그림 8: 일본의 주거용 토지 거품과 장기 하락
한 시계열 추세 연구는 1990년대 말 경제위기가 일본과 영향을 받은 일부 다른 아시아 경제권에서 남성 자살률 증가와 관련된다고 보고했다. 저자들이 소속된 기관은 은퇴한 남성보다 생산가능연령 남성에서 증가 폭이 더 컸다고 전했다. 별도의 일본 도도부현 연구에서는 경제 지표와 남성 자살 사망률의 연관성이 나타났지만, 인구집단 수준 결과의 한계를 경고했다. 이 연구들은 주거 관련 부채를 원인으로 분리해 입증하거나 특정 개인의 사망을 설명하지 않는다. 더 최근의 일본 연구는 고소득자를 포함해 더 높은 주택담보대출 상환 부담이 심리적 고통과 관련된다고 보고했다. 이는 재정적 압박과 건강의 상호작용을 살펴볼 이유이며 캐나다의 미래를 예측하는 것은 아니다.36
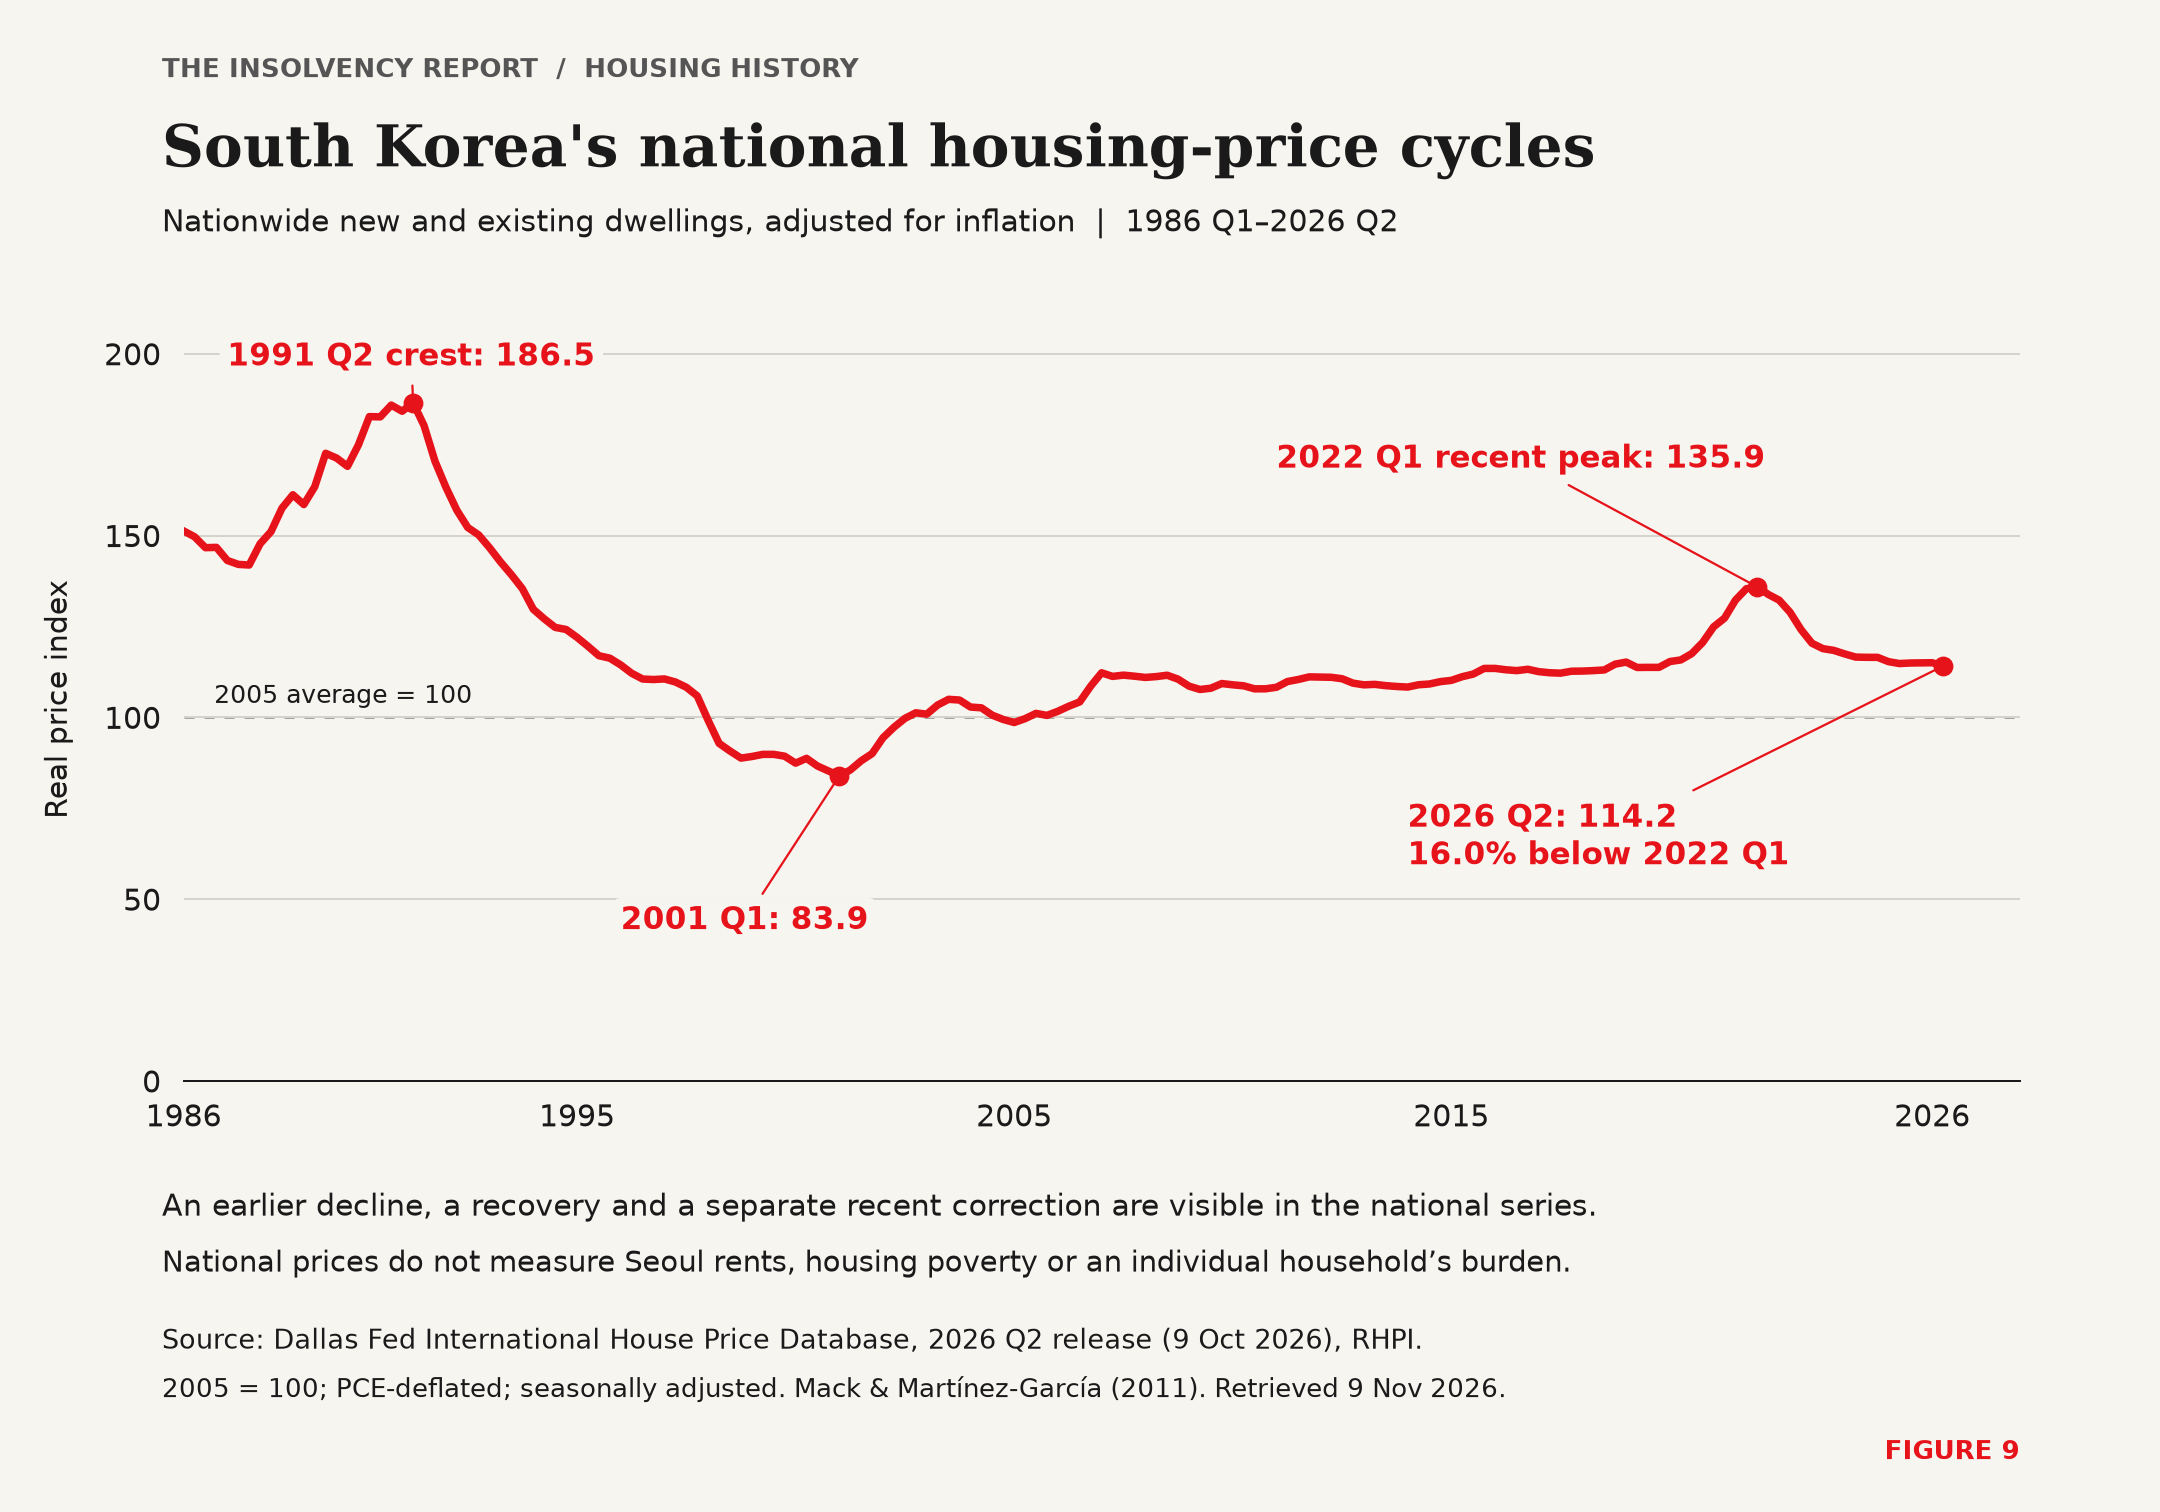
한국은 다른 주택 역사를 보여 준다. 그림 9는 과거의 가격 하락과 회복, 그리고 그와 별개인 최근의 조정을 나타낸다. 전국 실질 주택가격지수는 최근 정점인 2022년 1분기 135.9에서 2026년 2분기 114.2로 16.0% 하락했다. 전국적인 가격 순환은 아래 연구가 다루는 주거 압박의 맥락을 제공하지만, 서울의 특정 세입자가 처한 여건을 측정하지는 않는다.
그림 9: 한국의 전국 주택가격 순환
한국의 연구는 주거상 어려움이 사람들에게 어떤 영향을 미치는지 살핀다. 패널연구에서는 주거비 납부 곤란 및 비자발적 이사와 우울증 사이의 연관성이 나타났다. 서울의 한 구에서 주거빈곤 상태로 혼자 사는 청년 44명과의 면담은 휴식 방해, 제한된 회복, 사회 참여 감소를 설명했다. 면담은 팬데믹 상황이던 2021–2022년에 진행되었다. 이 면담은 경험에 대한 통찰을 제공하며, 그 경험이 인구집단 전체에 얼마나 널리 나타나는지를 추정한 것은 아니다. 이 연구들은 주거비만으로 가족 형성이나 국가 출산율의 변화를 설명한다고 주장하지 않아도 주거와 건강에 관한 국제적 논의를 뒷받침한다.38
2026년 1월에 발표된 체계적 문헌고찰은 세입자의 주거 불안과 정신건강에 관한 연구 22편을 종합했다. 주거비 감당 능력을 살핀 9편 중 6편은 감당하기 어려운 주거비와 더 나쁜 정신건강 사이에 유의한 연관성이 있다고 보고했으며, 그중 대부분은 저소득 세입자에 초점을 맞췄다. 결과가 모두 같지는 않았고, 검토에는 설계와 측정 방식이 서로 다른 연구들이 함께 포함되었다. 이 고찰의 가치는 주거 불안에 주목할 필요가 있음을 보여 주는 근거의 폭에 있다. 임차 자체가 질병을 일으킨다는 증거는 아니다.39
캐나다의 근거도 주거 개입을 직접 살펴볼 이유를 제공한다. 광역토론토지역의 사회주택 대기자를 대상으로 한 연구는 사회주택을 배정받은 사람들에게서 6~18개월 동안 측정한 자기평가 정신건강이 개선되었다고 보고했다. 이는 사회주택에 대한 접근에 관한 결과이다. 소비자 채무조정안이 같은 효과를 낸다는 근거로 취급해서는 안 된다. 다만 연구가 어려움을 기록하는 데 그치지 않고 실질적인 개입을 평가해야 하는 이유를 보여 준다.40
자살을 생각하고 있거나 아는 사람이 걱정된다면, 캐나다의 9-8-8 Suicide Crisis Helpline은 하루 24시간 이용할 수 있다. 988로 전화하거나 988로 문자 메시지를 보낼 수 있다.
소득을 좇는 데서 지속 가능한 계획으로
이제 처음 제기한 실질적인 우려로 돌아갈 수 있다. 더 넓은 근거는 간호사의 이야기와 초과근무에 의존한 남성의 상황에 왜 주목해야 하는지 설명해 준다. 다음 질문은 언제 조언이 도움이 될 수 있는지, 정식 채무 해결 방안에는 무엇이 필요한지를 포함해, 이 우려를 바탕으로 무엇을 실제로 할 수 있는가이다.
이 근거가 도산관리인을 찾아오는 모든 사람에게 하나의 설명을 제시하지는 않는다. 그러나 주거, 부채, 노동이 안녕에 관한 진지한 논의에 포함되어야 한다는 점은 보여 준다. 내가 우려하는 것은 소득은 계산하면서도 그 소득을 벌기 위해 필요한 것을 충분히 고려하지 않는 재정 계획이다. 그 계획을 지속할 수 있는지 묻는 일은 연체 후뿐 아니라 그 전에도 유용하다.
더 이른 도움은 선택지에 대한 솔직한 검토에서 시작되어야 한다. 상황에 따라 예산 수정, 상품 판매 수익 대신 조언에 대한 수수료를 받는 재무설계사의 조언, 채권자와의 논의, 인가 도산관리인의 평가, 또는 건강 관리가 포함될 수 있다. 당사자는 각 선택지의 비용과 한계를 이해해야 한다. 재정적 생활 방식 자체를 바꿀 필요가 있는지 묻기에 앞서 탈진을 개인의 실패로 받아들여야 할 이유는 없다.
일부 종단연구는 과도한 부채 상태에서 벗어나는 것이 우울 증상 개선과 관련된다고 보고했으며, 문헌고찰들은 재정 지원과 정신건강 지원을 더 긴밀히 통합할 것을 요청했다. 이 글에서 검토한 근거는 캐나다 소비자 채무조정안의 정신건강 효과를 입증하지 않는다. 감당할 수 있는 채무 약정은 압박의 한 원인을 없앨 수 있지만, 설명이 필요한 비용·제약·불확실성도 수반할 수 있다. 이는 결과를 신중하게 평가해야 할 이유이지, 채무 경감을 치료로 홍보할 이유가 아니다.41
돈 걱정을 하는 친구나 가족을 돕고 있다면 어떤 도움이 유용할지 묻는 데서 시작하자. 비난하지 않고 듣기, 기록 정리를 돕기, 상담에 동행하기는 적절한 조언을 구하는 일을 쉽게 해 줄 수 있다. 무엇을 알릴지와 다음에 무엇을 할지의 결정은 당사자에게 맡겨야 한다.
온타리오주의 스트레스 휴직과 계속되는 청구서
이 실무 부분은 일을 쉬고 소득이 이미 달라진 뒤에야 이 글을 접하는 독자도 있을 것이므로, 최초의 자격 질문을 넘어선다. 휴직 관련 사항이 정리되는 동안 가구에 필요한 재정 정보를 다룬다.
온타리오주나 캐나다의 다른 지역에서 스트레스로 휴직하는 사람에게 당장의 재정적 질문은 일을 쉬는 동안 어떤 소득을 받을 수 있는가이다. 휴직을 어떤 말로 부르느냐만으로는 가구가 청구서를 얼마나 오래 감당할 수 있는지 알 수 없다. 계획에는 예상 휴직 기간과 복귀의 불확실성뿐 아니라 확인된 금액과 날짜가 필요하다.
스트레스 휴직이 유급인지 또는 얼마나 받을지 궁금하다면, 그 돈을 예산에 넣기 전에 고용주, 보험사 또는 급여·급부 관리자에게 적용 조건을 확인해야 한다. EI sickness benefits나 단기 장애급여 신청도 마찬가지이다. 금액, 예상 지급 시작일, 아직 결정되지 않은 사항을 확인하자. 신청했거나 받을 것으로 예상하는 소득은 확인된 소득과 구분해서 표시해야 한다.
승인된 휴직 기간과 가구가 저축으로 버틸 수 있는 기간은 별개의 질문이다. 휴직 관련 사항을 확인하는 동안 급여 기록, 급부 또는 보험 약관, 계좌 명세서, 추심 통지를 모아 두자. 이 정보는 당장의 예산, 재정·신용 상담, 인가 도산관리인의 평가, 적절한 건강 관리에 관한 논의에 도움이 될 수 있다.
주택담보대출 연체, 매각권 행사 통지, 임금 압류는 즉각적인 압박을 더할 수 있다. 각각 다른 질문을 제기하므로 실제 서류를 바탕으로 검토해야 한다. 주택담보대출 연체가 걱정되는 독자는 주택담보대출 납부 지연 안내와 온타리오주의 매각권 행사 분석도 참고할 수 있다. 아래의 소비자 채무조정안 설명은 자격이 있는 사람에게 가능한 한 경로를 소개한다. 휴직했다는 사실만으로 자격 여부나 실행 가능한 선택지가 결정되지는 않는다.
정식 절차로 이어지지 않더라도 조기에 조언을 받는 것은 가치가 있다. 목적은 또 다른 소득 중단으로 선택의 폭이 좁아지기 전에 채무, 가구의 실제 자원, 이용 가능한 선택지를 이해하는 데 있다. 이것이 이 글에서 말하는 조기 개입의 실질적 의미이다. 도산관리인에게 질병을 예측하라고 요구하지 않으며, 소득 감소를 자동적인 채무 경감 자격으로 바꾸지도 않는다.
소비자 채무조정안이란 무엇이며 어디에 도움이 될 수 있는가
소비자 채무조정안은 자격을 갖춘 개인이 채권자에게 새로운 조건을 제시하는 Bankruptcy and Insolvency Act상의 정식 절차이다. 채무를 줄이거나 상환 기간을 늘리거나 둘 다 할 수 있다. 인가 도산관리인 또는 Superintendent of Bankruptcy가 임명하거나 지정한 다른 사람이 관리자로서 작성하고 관리하며, 약정은 5년 이내에 이행이 완료되도록 정해야 한다. 자격에는 250,000달러 또는 General Rules가 별도로 정하는 금액의 채무 한도가 포함되며, 본인의 주된 거주지를 담보로 한 채무는 제외된다. 채무조정안이 적합한지는 그 사람의 상황과 현실적으로 이행할 수 있는 계획에 달려 있다.42
제출하면 일반적으로 채권자가 채무를 회수하기 위한 절차를 시작하거나 계속하는 것이 정지되지만, 법률상 예외가 있다. 예를 들어 제출 전에 이루어진 명령이나 합의에 따라 지급해야 하는 부양료는 정지 대상이 아니고, 앞선 소비자 채무조정안 이후 6개월 이내에 제출한 경우에는 집행정지가 발생하지 않으며, 채권자는 법원에 정지 해제를 신청할 수 있다. 제출로 재산이 도산관리인에게 이전되는 것은 파산과 다르지만, 담보권자의 권리가 없어지거나 주택담보대출·자동차 할부 납부가 불필요해지는 것은 아니다. 담보권자는 일반적으로 여전히 담보권을 실행할 수 있다. 채권자의 수락, 승인, 합의 조건의 이행이 중요하다. 월별 또는 그보다 자주 납부하도록 정한 경우, 법원이 달리 명령했거나 이미 수정안이 제출된 경우가 아니라면 3회 납부액에 해당하는 불이행으로 채무조정안은 취소된 것으로 간주된다. 그 뒤에는 법원이 달리 명령하지 않는 한, 신고된 채권이 지급되거나 면제될 때까지 다른 소비자 채무조정안을 제출하거나 집행정지를 받을 수 없다. 법 제178(1)조에 열거된 종류의 채무는 채무조정안이 이를 명시적으로 조정하고 해당 채권자가 찬성 투표하지 않는 한 남는다. 상환액과 실제 결과는 개별 사건에 맞추어 설명되어야 한다.43
한 가지 한계는 급여 관련 납부 체납이 있는 자영업자에게 특히 중요하다. 소비자 채무조정안은 미송금 원천공제액에 대한 Canada Revenue Agency의 강화된 지급요구(enhanced requirement to pay)를 정지시키지 않는다. 이 문제에는 구체적인 조언이 필요하다. 제출하면 추심이 멈춘다는 일반적 설명에 가려져서는 안 된다.44
자격이 있는 사람에게 채무조정안은 상환을 현실적인 예산에 맞추는 방법이 될 수 있다. 건강 개선을 보장하거나 감당할 수 없는 생활 수준을 유지해 주거나, 업무량을 줄이는 것이 더 바람직하다는 이유만으로 자격을 성립시키지는 못한다. 평가의 가치는 법적으로 이용 가능하면서 재정적으로 실행 가능한 방안을 확인하고, 필요한 경우 적절한 건강 지원을 받도록 장려하는 데 있다.
도산관리인의 질문으로 돌아가며
처음의 질문은 여전히 도움을 구하는 사람이 법정 정의를 충족하는지, 그리고 실제 상황이 어떤 선택지를 뒷받침하는지이다. 주거, 노동, 건강, 다른 나라로 논의를 넓힌 것은 주택가격 정점 이후에도 이 질문에 왜 주목해야 하는지 설명한다. 높은 비용은 지속될 수 있고, 정점에서 떠안은 지급 의무의 결과는 나중에 드러날 수 있다.
그 간호사가 내게 여전히 중요한 까닭은 그녀의 납부 기록과 그것을 유지하기 위해 살아야 했던 생활이 같은 이야기의 서로 다른 부분을 말해 주었기 때문이다. 도산관리인은 이미 어려운 개별 상황을 다룬다. 판단을 내리고, 이용 가능한 선택지를 설명하고, 평가에 책임을 진다. 이 글이 제기하는 질문은 그런 판단을 요구하는 상황이 흔해질 때 무슨 일이 일어나는가이다.
채무자들이 내게 들려주는 이야기의 중심에는 주거비가 있다. 집을 유지하는 일이 지속적인 초과근무, 여러 일자리, 또는 소득과 지출 사이의 거의 없는 여유에 달려 있을 때, 나중에 일을 줄이면 이미 가구의 생활 방식에 존재하던 재정적 압박이 드러날 수 있다. 여기서 검토한 연구는 법적 질문과 건강 관련 질문을 구분하면서도 이 양상을 개별 사건 너머로 살펴볼 이유를 제공한다.
그 압박을 어떻게 더 일찍 알아차릴지, 기존의 조언이 이에 어떻게 대응하는지, 어떤 부분의 제도를 더 면밀히 살펴야 하는지 조사해야 한다. 체계는 돈이 납부되고 있다는 사실을 기록하면서도, 어떤 조건에서 납부되고 있는지에 관한 중요한 정보를 놓칠 수 있다. 같은 주거·소득 압박이 계속 나타난다면 예외적인 전문 판단에 반복해서 의존하는 상황에 주목할 필요가 있다.
돈이 걱정되거나 현재의 업무량을 계속 감당하기 어렵다면, 평가는 자신의 재정 상태와 이용 가능한 선택지를 이해하는 데 도움이 될 수 있다. 채무 관련 질문은 Paul Franchi에게 문의하고, 건강에 영향을 주는 우려에는 적절한 전문적 돌봄을 구할 수 있다. 조언을 구한다고 신청 절차를 진행해야 하는 것은 아니다. The Insolvency Report의 향후 연구를 받아 보고 싶은 독자는 개인 채무 자료 페이지에서 구독할 수 있다.
부록: 채무 해결 방안을 선택하기 전의 평가
조기 평가는 아직 검토할 시간이 있을 때 이용 가능한 선택지를 더 분명하게 보여 준다. 목적은 채무, 자산, 소득, 가구 지출을 함께 살피되, 그 소득을 벌기 위해 필요한 노동도 포함하는 데 있다. 평가 결과 도산 신청을 수반하지 않는 조언으로 이어질 수 있다. 정식 절차를 이용할 수 있는 경우에도 선택은 당사자의 실제 상황에 맞아야 한다.
인가 도산관리인은 Office of the Superintendent of Bankruptcy를 책임지는 Superintendent of Bankruptcy가 발급한 도산관리인 업무 면허를 보유한다. 파산에서는 면허를 가진 도산관리인이 해당 파산재단에 임명된다. 채무자가 재산 양도를 신청하면 공식 관재관(official receiver)이, 법원이 파산명령을 내리면 법원이 임명한다. 소비자 채무조정안에서는 도산관리인이 관리자로 활동할 수 있다. 도산관리인의 평가는 이용 가능한 선택지와 그 결과를 설명해야 한다. 이 작업을 하기 전에 소비자 채무조정안을 우선적인 답으로 취급해서는 안 된다. 합리적으로 채무조정안을 이행할 수 없는 경우 등 일부 상황에서는 파산이 더 적절할 수 있다. 그러나 도산관리인이 실행 가능한 채무조정안을 제시할 수 있었다고 판단했는데도 당사자가 파산을 선택했다면, 면책을 위해 작성하는 보고서에 이를 명시해야 한다. 면책 문제가 법원에 회부되고 그 선택이 입증되면, 법원은 면책을 거부하거나 유예하거나 조건을 붙여야 한다. 이 비교는 파산을 개인의 실패로 취급하거나 어느 절차든 건강을 개선할 것이라고 가정하지 않으면서 설명해야 한다.45
각 선택지에 무엇이 필요한지 비교하기
실행 가능한 비교에는 예상 납부액, 재산의 처리, 예상 기간, 비용, 당사자가 맡게 될 책임이 포함된다. 남는 채무와 제안한 납부를 유지할 수 없을 때 일어날 일도 포함된다. 월 납부액이 더 낮다는 것은 유용한 정보이지만, 그것만으로 선택을 결정할 수는 없다.
주택담보대출 납부를 유지하거나 나중에 갱신하기를 바라는 주택 소유자에게도 마찬가지이다. 평가에는 실제 주택담보대출 잔액과 납부액, 다른 담보 차입, 주택 순자산이 필요하다. 부동산을 보유하는 일은 그것을 유지하는 비용과 함께 고려해야 한다. 신용정보 기록과 대출기관의 향후 결정은 별도로 논의할 결과이며, 채무 약정이 보장할 수 있는 것이 아니다.
과거의 파산 또는 채무조정안, 학자금 대출, 공동채무, 보증은 답해야 할 질문을 바꿀 수 있다. 모든 채무가 같은 방식으로 처리된다고 가정하지 말고 그 내용을 평가에 가져오자. 임금이 압류되고 있거나 채권자가 강제집행을 시작했다면 통지서를 제시하고 임박한 날짜를 설명해야 한다. 그러면 도산관리인은 실제 채무와 절차가 선택지에 어떤 영향을 미치는지 설명할 수 있다. 주택담보대출과 소비자 채무조정안, 채무조정안 또는 파산 이후의 신용, 두 번째 채무조정안, 채무조정안 납부 연체에 관한 안내에서는 이 질문들 중 몇 가지를 더 자세히 설명한다. 나머지는 평가에서 다루어야 한다.
납부 예상액에 의존하기 전에 잉여소득 이해하기
파산에서 잉여소득(surplus income)은 특정한 법적 의미를 가진다. 평소의 청구액을 내고 남았다고 본인이 판단한 돈을 단순히 뜻하는 것이 아니다. 계산은 Bankruptcy and Insolvency Act와 Superintendent of Bankruptcy가 정한 기준에 따라 소득과 가족 상황을 고려한다. 납부 의무가 있는지, 소득 변화가 무엇을 의미하는지는 당사자 자신의 정보를 사용해 설명해야 한다.46
흔히 잉여소득 기준선이라고 부르는 Superintendent의 기준은, 도산관리인이 가족단위의 가용 월소득에서 빼서 잉여소득을 구하는 금액을 정한다. 잉여소득이 월별 최소액 이상일 때만 납부 의무가 발생하며, 조정 사항에 따라 보통 그 절반을 낸다. 기준은 해마다 정해지고 가족단위의 인원수에 따라 달라지므로 적용 연도와 가구 정보가 중요하다. 파산 잉여소득 계산기를 사용했다면 입력값과 결과를 평가에 가져와 차이가 나는 이유를 도산관리인에게 설명해 달라고 요청해야 한다. 온라인 추정치로 특정 비용의 처리 방식을 확정하거나 면책 날짜를 확인하거나 개별 파산의 납부 의무액을 결정할 수는 없다.47
소비자 채무조정안 납부액은 별도의 법적 틀 안에서 채권자에게 제시하는 제안이다. 파산 잉여소득 계산을 그대로 옮겨 얻는 값이 아니다. 비교에서는 채권자가 파산에서 받을 수 있는 금액과 제안된 약정이 당사자에게 요구하는 바를 설명해야 한다.
개별적인 검토가 필요한 채무와 채권 파악하기
채권신고서(proof of claim)는 채권자가 도산절차에서 자신의 채권을 제시하는 정식 서류이다. 추심 서신의 금액과 절차에서 인정되는 금액이 반드시 같지는 않다. 채권에 대한 검토, 평가, 이의 제기가 필요할 수 있다. 조언을 구하는 사람은 계좌 기록과 채무에 대한 이견을 제공해야 도산관리인이 그 문제를 어떻게 다룰지 설명할 수 있다.
조세 채무에는 특히 주의가 필요하다. 의제신탁(deemed trust)은 금전이나 재산을 특정 청구권자, 흔히 국가를 위해 신탁으로 보유한 것으로 취급하는 법률상 규칙이다. 그 작용은 관련 채무, 재산, 절차에 따라 달라진다. 파산에서는 Bankruptcy and Insolvency Act가 국가를 위한 의제신탁 대부분의 효력을 인정하지 않지만, 소득세, Canada Pension Plan 기여금, Employment Insurance 보험료를 위해 공제하거나 원천징수한 금액과 이와 유사한 일부 주정부 관련 금액의 의제신탁은 유지한다. 다른 국가 채권은 열거된 예외를 전제로 일반적으로 무담보 채권의 순위를 가진다. 급여 원천공제액, 다른 조세 채무, 담보 채권을 구분 없는 하나의 범주에 넣어서는 안 된다. 이 글 앞부분에서 설명한 원천공제액 관련 한계는, 제출하면 추심이 정지될 것이라고 가정하기 전에 실제 의무에 관한 조언을 받아야 하는 한 가지 이유이다.48
절차가 어떻게 끝나는지 이해하기
평가는 채무조정안 완료 조건과 파산 면책 절차를 설명해야 한다. 조건부 면책은 명시된 조건의 이행을 요구하는 법원 명령이다. 특정 날짜에 모든 채무가 사라진다는 자동적인 약속과 혼동해서는 안 된다. 절차 중 당사자의 의무와 함께 채무의 성격과 적용되는 예외가 중요하다.
당사자가 아직 상황을 설명하고 필요한 기록을 모을 수 있을 때 이 질문들을 다룰 가치가 있다. 소득, 가계 예산, 재산, 채무, 예상되는 업무 변화에 대한 현실적인 설명을 준비하자. 유용한 결과는 무엇을 할 수 있고, 각 선택에 무엇이 필요하며, 어떤 질문이 미해결로 남는지 분명하게 설명하는 것이다. 이는 또 다른 재정적 사건이 결정을 더 급하게 만들기 전에 판단할 근거가 된다.
법률과 금융 배경을 가진 인가 도산관리인과 과학 교육을 받은 공동 저자가 집필하고 만들었다. 조언에는 수수료를 받지 않는다. 파산이나 소비자 채무조정안에는 수수료가 발생하며, Bankruptcy and Insolvency Act와 그 규칙의 적용을 받는다. 소개를 판매하지 않는다. 불을 켜 두었다.49
Paul Franchi, JD, MBA, CIRP, LIT—The Insolvency Report 창립자 및 Dana Trentini, HBSc, BEd, MA, EdM. insolvencyreport.ca
저자 소개
Dana Trentini는 University of Toronto에서 신경과학을 전공해 High Distinction으로 졸업했으며 Teachers College, Columbia University에서 상담 관련 학위를 취득했다. 이 글에는 과학 연구 배경을 바탕으로 참여한다. 도산관리인의 책상에서 전하는 1인칭 목소리는 Paul의 것이며, 그의 기여는 인가 도산관리인으로서의 업무에 근거한다. 자세한 저자 약력은 글의 끝에 실었다.
Paul Franchi, JD, MBA, CIRP, LIT는 인가 도산관리인이다. 과거 변호사로 활동했으며, 투자운용·상품개발·금융 분야에서 쌓은 17년의 Wall Street 경험을 도산 업무에 접목한다. The Insolvency Report의 발행인이자 편집장이다.
Dana Trentini, HBSc, BEd, MA, EdM는 University of Toronto에서 신경과학 우등 이학사(Honours Bachelor of Science in Neuroscience) 학위를 High Distinction으로 졸업했다. 재학 중 생명과학과 자연과학 분야의 학업 우수성을 인정하는 Stanley Kosta Todorow Scholarship을 비롯해 여러 학업 장학금을 받았다. Western University의 교육학사(Bachelor of Education), Columbia University의 조직심리학 석사(M.A. in Organizational Psychology), Teachers College, Columbia University의 상담심리학 교육학석사(Ed.M. in Counseling Psychology)를 보유하며, Teachers College에서는 교수 연구팀의 팀장을 맡았다. 뉴욕의 JPMorgan Chase에서 인재관리와 리더십 개발 컨설턴트로 일했으며, 소셜미디어 팔로워가 100만 명을 넘고 The Wall Street Journal과 The Atlantic에 소개된 디지털 건강 플랫폼을 창립했다.
두 저자 모두 의료행위를 하지 않는다. 이 글의 어떤 내용도 진단이거나 전문적인 건강 관리를 대신하지 않는다. 위 건강 연구는 인구집단에 관한 근거이며 개별 사례에 대한 조언이 아니다.
이 글은 일반적인 정보 제공을 위한 것이며 법률·재정·의료 조언에 해당하지 않는다.
출처
이 주석은 이 글의 전체판에 사용한 출처와 해당 날짜를 제시한다.
- 1.Bankruptcy and Insolvency Act, R.S.C. 1985, c. B-3, 제2조, “insolvent person”의 정의. Justice Laws Website, 2026년 10월 19일 기준 통합 법률, 최종 개정 2026년 6월 20일. 정확한 정의는 2026년 11월 9일 확인했다. https://laws-lois.justice.gc.ca/eng/acts/B-3/section-2.html
- 2.Bankruptcy and Insolvency Act, 제2조의 insolvent person 정의 (a)항 및 (c)항, 제66.11조의 consumer debtor 정의, 제66.12(1)조.
- 3.Bankruptcy and Insolvency Act, 제2조의 insolvent person 정의 (a)항. Kormos v. Fast, 2019 ONCA 430, 제14·15항. Roderick J. Wood, Bankruptcy and Insolvency Law, 제2판, 19~21쪽.
- 4.German Insolvency Code (Insolvenzordnung), 제18(1)·(2)조, 제304(1)·(2)조, 제305(1)조. 공식 독일어 원문은 gesetze-im-internet.de에 있으며, 같은 사이트에 Ute Reusch의 영어 번역본(법적 구속력 없음)이 있다.
- 5.Federal Reserve Bank of Dallas, International House Price Database, hp2602판, 2026년 2분기, 2026년 10월 9일 발표. 원본 워크북은 2026년 11월 8일 확보했다.
- 6.Federal Reserve Bank of Dallas International House Price Database, hp2602판, 2026년 10월 9일.
- 7.OECD Analytical House Price Indicators, 소득 대비 주택가격 시계열, 2026년 7월 15일 자료 확보. OECD Economic Surveys: Canada 2025, “Improving housing affordability,” 2025년 5월, 54쪽.
- 8.OECD Analytical House Price Indicators, 2026년 7월 15일 자료 확보.
- 9.CCPA, “Making Rent: The CCPA’s rental wage update 2024.” Government of Ontario, “Ontario Protecting Workers by Raising Minimum Wage,” 2026년 10월 1일, https://news.ontario.ca/en/release/1008075/ontario_protecting_workers_by_raising_minimum_wage. 임금액은 2026년 11월 7일 확인했다.
- 10.Toronto Regional Real Estate Board, GTA Rental Market Report Q1 2026. 2026년 7월 15일 자료 확보.
- 11.CMHC, Rental Market Report 2025, 전국 개요 및 Canada Table 5.0, https://eppd1strscr01.blob.core.windows.net/cmhcprdcontainer/sf/project/archive/housing_markets/rentalmarketreportcanadaandselectedmarkets/rental-market-report-2025-fall-en.pdf. 전국 개요는 2026년 11월 8일 확인했다.
- 12.CMHC, Residential Mortgage Industry Report, Fall 2026 Edition, “At a Glance” 및 “Mortgage borrower stress is rising unevenly,” https://www.cmhc-schl.gc.ca/professionals/housing-markets-data-and-research/housing-research/research-reports/housing-finance/residential-mortgage-industry-report. 2026년 11월 8일 확인했다.
- 13.Bank of Canada, Canadian Survey of Consumer Expectations, Third Quarter of 2026, 2026년 10월 19일, https://www.bankofcanada.ca/2026/10/canadian-survey-of-consumer-expectations-third-quarter-of-2026/. 재정 건전성과 지출 부분은 2026년 11월 8일 읽었다. 온라인 설문은 2026년 8월 5~27일, 후속 면담은 8월 24일~9월 4일 진행되었다. 도표별 데이터와 다른 특집 주제 부분은 독립적으로 검증하지 않았다.
- 14.Singh, Daniel, Baker and Bentley, American Journal of Preventive Medicine 57(2): 262 (2019). Mason et al., Social Science & Medicine 94: 91 (2013). Baker et al., Social Psychiatry and Psychiatric Epidemiology 55(6): 715 (2020). Mason et al., Social Science & Medicine 351: 116939 (2024). 1차 자료의 초록 또는 원문 서지 기록은 2026년 11월 8일 확인했다.
- 15.Statistics Canada, Table 36-10-0124-01. 2026-Q1까지의 시점이 명시된 시계열.
- 16.Statistics Canada, “National balance sheet and financial flow accounts, second quarter 2026,” 2026년 9월 11일, https://www150.statcan.gc.ca/n1/daily-quotidien/260911/dq260911a-eng.htm. Bank of Canada, Financial Stability Report 2026, “Households,” https://www.bankofcanada.ca/publications/financial-stability-report/financial-stability-report-2026/households/. 기사 본문은 2026년 11월 7일 확인했다.
- 17.Statistics Canada, Table 11-10-0065-01, 2026년 9월 판본. 표는 2023-Q1 정점을 15.17%로 제시하고 The Daily는 15.16%로 보고한다. 본문은 약 15.2%를 사용한다. 이러한 전국 집계치는 각 가구를 설명하지 않는다.
- 18.Mental Health Research Canada, Poll 29, 2026년 9월 22일 발표, n = 4,005, 조사 방법 및 질문 A3A, 25쪽, https://www.mhrc.ca/s/Poll29_22092026_LongVersion_FINAL.pdf. 전체 보고서는 2026년 11월 8일 확인했다.
- 19.Mental Health Research Canada, Poll 29, 질문 A3A, 25쪽. 조사 방법은 3쪽. 2026년 7월 27일~8월 10일 성인 4,005명을 조사했으며 성별·연령·지역별로 가중했다. 부정적 영향은 0~10점 척도에서 0~3점으로 평가한 것을 의미한다. 도표는 질문한 다섯 가지 압박 중 세 가지를 보여 준다. The Insolvency Report가 발표된 백분율을 사용해 직접 제작한 도표이다. 원본 PDF와 도표에 표시한 값은 2026년 11월 8일 독립적으로 확인했다. https://www.mhrc.ca/s/Poll29_22092026_LongVersion_FINAL.pdf
- 20.Toronto Foundation, Toronto’s Vital Signs 2023. 과거 보고서.
- 21.Statistics Canada, Table 14-10-0049-01, Multiple jobholders by usual hours worked at all jobs, 2026년 1월 9일 발표된 2025년 연간 자료, https://www150.statcan.gc.ca/t1/tbl1/en/tv.action?pid=1410004901. 준주를 제외한 캐나다의 15세 이상 인구. 각각 474.4 / 1,178.6 및 64.7 / 1,178.6천 명. 원본 표와 계산은 2026년 11월 9일 확인했다.
- 22.Statistics Canada, Table 14-10-0031-01, Usual hours worked by job type (main or all jobs), 2019년 및 2025년 연간 자료, https://www150.statcan.gc.ca/t1/tbl1/en/tv.action?pid=1410003101. 준주를 제외한 캐나다의 15세 이상 인구. 각각 1,719.6 / 19,070.8 및 1,601.1 / 21,028.7천 명. 두 해 모두 같은 통상 근로시간 정의를 사용했다. 계산은 2026년 11월 9일 확인했다.
- 23.Shahidi et al., “Unpaid overtime and mental health in the Canadian working population,” American Journal of Industrial Medicine 67(8): 741–752 (2024), Table 1 및 조사 방법, https://onlinelibrary.wiley.com/doi/full/10.1002/ajim.23622. 발표된 가중 백분율 여섯 개로 직접 제작한 도표이며 Table 1은 2026년 11월 9일 확인했다. 조사 방법과 표는 관측치 4,056개를 보고하지만 초록은 3,691개를 보고한다. 이 도표는 전체 표본 수 하나를 선택하는 방식으로 그 불일치를 해소하지 않는다.
- 24.Shahidi et al. (2024), 조사 방법·결과·한계, https://onlinelibrary.wiley.com/doi/full/10.1002/ajim.23622. 도표의 여섯 값은 보정 추정치가 아니라, 가중치를 적용하되 다른 요인으로 보정하지 않은 증상 비율이다. 추가 결과는 본 논문에 설명되어 있지만, 이번 검토에서는 별도의 보충 파일을 이용할 수 없었다.
- 25.Rugulies et al., Environment International 155: 106629 (2021), https://pubmed.ncbi.nlm.nih.gov/34144478/. 1차 자료의 초록과 결론은 2026년 11월 8일 확인했다.
- 26.WHO and ILO, “Long working hours increasing deaths from heart disease and stroke,” 2021년 5월 17일, https://www.who.int/news/item/17-05-2021-long-working-hours-increasing-deaths-from-heart-disease-and-stroke-who-ilo. Pega et al., Environment International 154: 106595 (2021).
- 27.Toronto Foundation, Toronto’s Vital Signs 2024, Health, 연구 결과 및 후주 viii–ix, https://torontofoundation.ca/vital-signs-2024-health/. 질문, 표본, 기간, 선별검사 척도는 2026년 11월 8일 확인했다. 식품 지원 프로그램 비교는 62% 대 12.5%를 보고하며, 2024년만의 추정치가 아니다.
- 28.Richardson, Elliott and Roberts, Clinical Psychology Review 33(8): 1148–1162 (2013), https://doi.org/10.1016/j.cpr.2013.08.009, 초록 확인. Ten Have et al., Administration and Policy in Mental Health 48(5): 810–820 (2021), https://doi.org/10.1007/s10488-021-01131-9. Scite에 색인된 본문 전체를 2026년 11월 8일 읽었다. 보충자료는 검토하지 않았다.
- 29.Toronto Foundation, Toronto’s Vital Signs 2023. Mental Health Research Canada 제공 자료.
- 30.Mental Health Research Canada, Workplace Mental Health 2025, 조사 방법 2쪽 및 번아웃 도표 40쪽, https://www.mhrc.ca/s/Workplace-Mental-Health-2025.pdf. 2026년 11월 7~8일 확인했다.
- 31.CMHA Toronto and Toronto South Local Immigration Partnership, Exploring Workplace Stress, 2025년 7월, 인쇄 면수 3·5·7·16쪽, https://torontolip.com/wp-content/uploads/2025/07/Final-CMHA-TSLIP-Research-Brief-July-2025.pdf. 조사 방법·결과·한계는 2026년 11월 8일 확인했다.
- 32.Holt-Lunstad, Smith and Layton, “Social Relationships and Mortality Risk: A Meta-analytic Review,” PLoS Medicine 7(7): e1000316 (2010).
- 33.OSB Directive No. 33, Trustee Designation and Advertising, 제13항. OSB Directive No. 6R7, Assessment of an Individual Debtor, 제2·11·15항.
- 34.Okina, Shirakawa and Shiratsuka, Bank of Japan Monetary and Economic Studies 19(S-1): 395–450 (2001). 초록 및 관련 서론 부분은 2026년 11월 8일 확인했다. https://www.imes.boj.or.jp/research/papers/english/me19-s1-14.pdf
- 35.Federal Reserve Bank of Dallas, International House Price Database, 과거 2017-Q4 판본, RHPI. Japan Real Estate Institute의 도시 주거용 토지 자료에 근거한다. Mack and Martínez-García (2011), https://www.dallasfed.org/~/media/documents/research/international/houseprice/hp1704.xlsx. 물가 조정에는 개인소비지출 디플레이터를 사용한다. 이 과거 판본은 이후 단독주택 거래 자료로 전환하기 전의 것이다. 판본 말기의 나우캐스트와 보간의 불확실성을 제외하기 위해 시계열을 2016년에서 끝냈으며, 현재 시장에 관한 주장은 없다. 방법론: https://www.dallasfed.org/~/media/documents/research/international/houseprice/japan.pdf. 원본, 도표 값, 계산은 2026년 11월 9일 확인했다.
- 36.Chang et al., Social Science & Medicine 68(7): 1322–1331 (2009), https://doi.org/10.1016/j.socscimed.2009.01.010. 1차 자료의 초록과 저자 소속 기관의 설명을 확인했으며, 이번 검토에서는 논문 전체를 이용할 수 없었다. Aihara and Iki, Journal of Epidemiology 13(1): 56–61 (2003), https://doi.org/10.2188/jea.13.56. 색인된 조사 방법·결과·한계 부분을 읽었다. Ogawa et al., Preventive Medicine Reports 50: 102987 (2025), 색인된 본문을 읽었다. 확인은 2026년 11월 8일 완료했다.
- 37.Federal Reserve Bank of Dallas, International House Price Database, 2026-Q2판, 2026년 10월 9일 발표, RHPI. Mack and Martínez-García (2011), https://www.dallasfed.org/~/media/documents/research/international/houseprice/hp2602.xlsx. 1986년부터의 전국 주택지수이며, 그 이전의 건축비 대리지표는 제외했다. 개인소비지출 디플레이터를 사용한다. 방법론: https://www.dallasfed.org/~/media/documents/research/international/houseprice/korea.pdf. 원본, 도표 값, 계산은 2026년 11월 9일 확인했다. 일본의 토지 시계열과 한국의 주택 시계열은 서로 다른 대상을 설명하며, 지수의 기준이 같다고 절대가격을 비교할 수 있는 것은 아니다.
- 38.Park and Seo, International Journal of Environmental Research and Public Health 17(19): 7125 (2020). Lee and Yoo, Health Promotion International 40(6): daaf231 (2025), https://doi.org/10.1093/heapro/daaf231. 색인된 본문을 끝까지 읽고 저자 및 출판 기록을 출판사가 기탁한 논문과 대조해 확인했다. https://pmc.ncbi.nlm.nih.gov/articles/PMC12744942/
- 39.Talmatzky et al., “Exploring the association between housing insecurity and mental health among renters,” PLoS ONE 21(1): e0294222 (2026), https://doi.org/10.1371/journal.pone.0294222. 논의 및 연구 표는 2026년 11월 8일 확인했다.
- 40.Dunn et al., “Does receipt of social housing impact mental health?”, Social Science & Medicine 362: 117363 (2024), https://doi.org/10.1016/j.socscimed.2024.117363. 1차 자료의 초록과 출판사 하이라이트는 2026년 11월 8일 확인했다. 무작위 소비자 채무 개입이 아닌 준실험 연구였다.
- 41.Hojman, Miranda and Ruiz-Tagle, “Debt trajectories and mental health,” Social Science & Medicine 167: 54–62 (2016), https://doi.org/10.1016/j.socscimed.2016.08.027. 1차 자료의 초록과 출판사 하이라이트는 2026년 11월 8일 확인했다. Ten Have et al., https://doi.org/10.1007/s10488-021-01131-9. Turunen and Hiilamo, BMC Public Health 14: 489 (2014), 문헌고찰.
- 42.Bankruptcy and Insolvency Act, 제2조의 proposal·prescribed·Superintendent 정의, 제66.11조의 administrator·consumer debtor 정의, 제66.12(5)조·제66.13(1)조·제66.13(2)(c)조·제66.14(a)(ii)조. OSB Directive 6R7, 제16항. Bankruptcy and Insolvency General Rules, C.R.C., c. 368, 2026년 10월 19일 기준이며 제66.11조에 대한 별도 금액을 정하고 있지 않다.
- 43.Bankruptcy and Insolvency Act, 제66.28(2)·(2.1)조, 제66.31(1)조, 제66.32(1)조, 제69.2(1)·(2)·(4)조, 제69.4조, 제69.41(1)조, 제71조, 제121(4)조.
- 44.Income Tax Act, 제224(1.2)조. 이 조항은 Bankruptcy and Insolvency Act 제69(1)조 및 제69.1(1)조의 적용을 받지만 제69.2조의 소비자 채무조정안 집행정지 적용은 받지 않는다. 유사한 주정부 조치에 관해서는 Bankruptcy and Insolvency Act 제69.5조도 참조. 두 법률 모두 Justice Laws Website의 2026년 10월 19일 기준 통합본을 사용했다.
- 45.Bankruptcy and Insolvency Act, 제2조, 제13(1)·(2)조, 제43(9)조, 제49(4)조, 제66.11조, 제172(2)조, 제173(1)(n)조. OSB Directive 6R7, 제16·19항.
- 46.Bankruptcy and Insolvency Act, 제68(1)·(2)·(3)조. OSB Directive 11R2-2026, Surplus Income.
- 47.OSB Directive 11R2-2026, 제5(5)·(6)·(7)항. Bankruptcy and Insolvency Act, 제68조. 기준은 해당 연도와 가족단위에 적용되는 것이며, 여기서는 개인의 납부액을 계산하지 않는다.
- 48.Bankruptcy and Insolvency Act, 제67(2)·(3)조 및 제86(1)·(3)조. Income Tax Act, 제224(1.2)조. 여기의 의제신탁 설명은 파산에 관한 것이며, 소비자 채무조정안의 원천공제액 추심 제한은 위에서 별도로 설명했다.
- 49.OSB Directive 33, 제1항 및 제11~13항. Bankruptcy and Insolvency Act, 제39(1)조, 제66.12(6)(b)조, 제156조, 제156.1조, 제157.1(1)조. Bankruptcy and Insolvency General Rules, 제128·129·131·132규칙.