Bezahlbarkeit von Wohnraum, finanzieller Stress und psychische Gesundheit
Sich in Kanada in die Insolvenz arbeiten
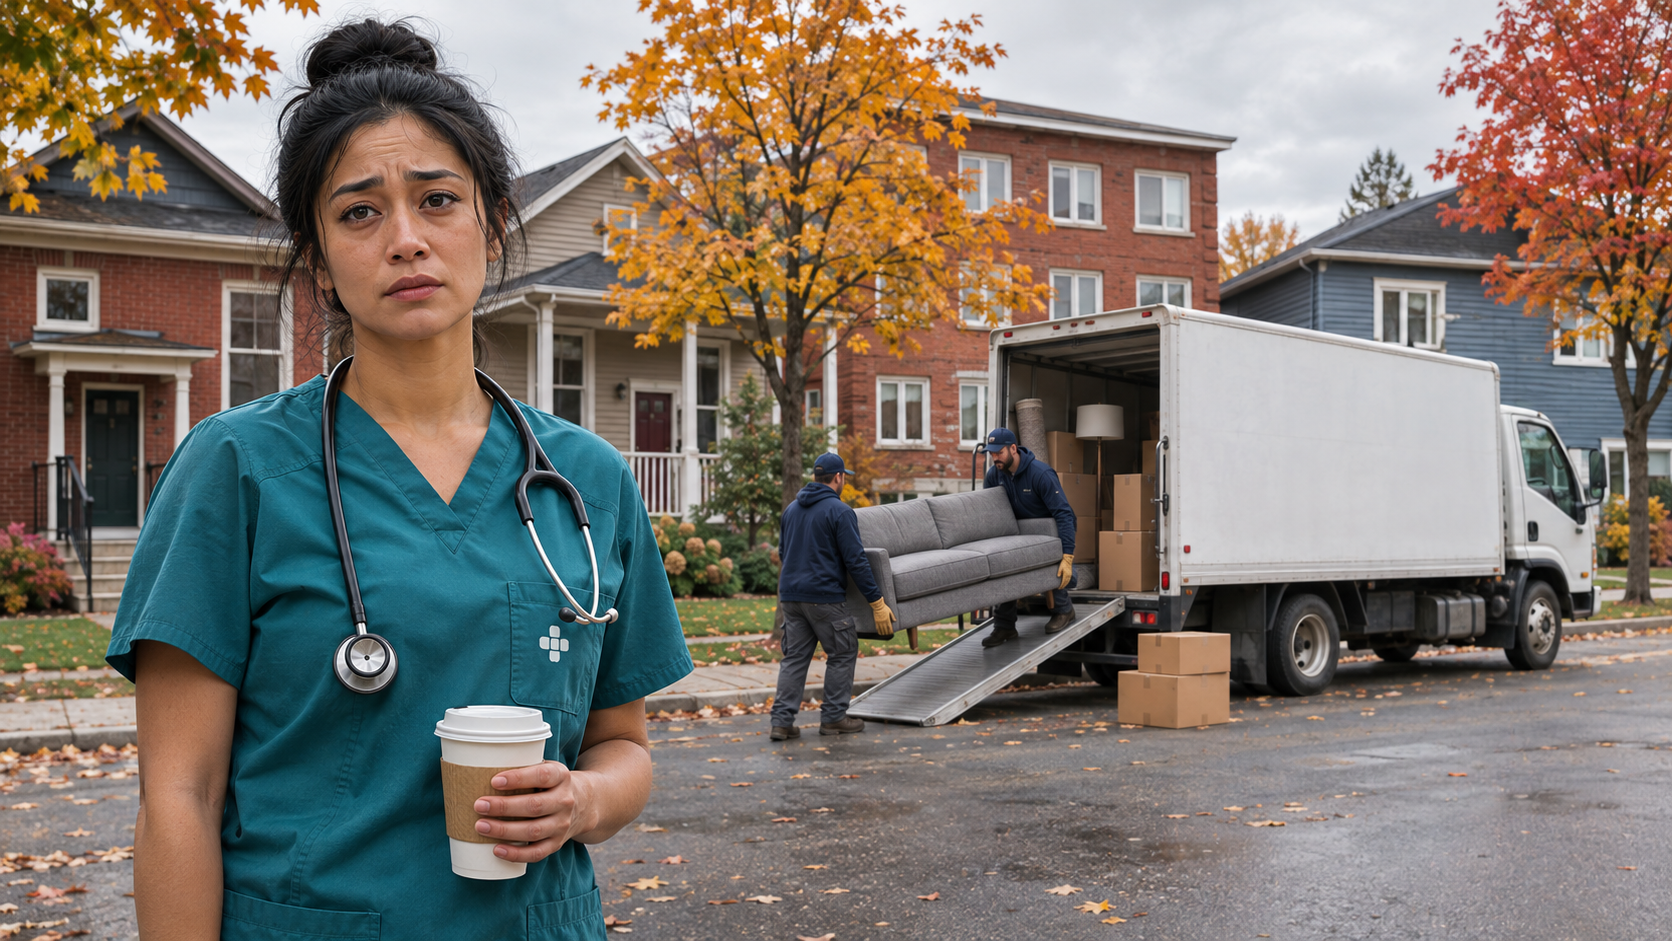
Einmal saß mir eine Krankenschwester gegenüber und weinte, während sie erklärte, wie sie ihre Schuldenzahlungen aufrechterhielt. Sie hatte zwei Vollzeitstellen. Während der Arbeitswoche schlief sie etwa drei Stunden am Tag und versuchte, den Schlaf an dem halben Sonntag nachzuholen, an dem sie nicht arbeitete. Sie war die einzige Verdienerin einer großen Familie und leistete weiterhin die Mindestzahlungen auf ihre Kreditkarten.
Ich erinnere mich auch an den Mann, der auf seinem Aufnahmeformular unter den Gründen für seine finanziellen Schwierigkeiten schrieb: „Bekomme nicht genug Überstunden.“ Seine Beschreibung blieb mir im Gedächtnis, weil sie so deutlich machte, wie abhängig er von zusätzlicher Arbeit war. Für einen Insolvenztreuhänder werfen solche Begegnungen unmittelbar eine Frage auf. Erfasst die Definition einer „insolventen Person“ im Bankruptcy and Insolvency Act den Menschen vor mir, wenn Zahlungen zwar weiterhin geleistet werden, dafür aber ein Arbeitspensum nötig ist, das dieser Mensch nach eigener Aussage nicht mehr durchhalten kann? Mit dieser Frage beginnt dieser Artikel.
Diese Begegnungen führen von der Beurteilung eines einzelnen Menschen durch einen Insolvenztreuhänder zu den Belastungen hinter den Zahlungen. Wir beginnen mit der kanadischen Definition und einem begrenzten Vergleich mit Deutschland und fragen, wie Gesetze finanzielle Schwierigkeiten fassen können. Anschließend untersuchen wir die Wohnkosten in Kanada und die verzögerten Folgen eines Kaufs nahe dem Markthöchststand, gefolgt von Arbeitszeit sowie Forschung zu Schulden, Gesundheit und sozialen Beziehungen. Japan und Südkorea stellen diese Fragen in andere wohnungswirtschaftliche Zusammenhänge. Danach kehren wir zu praktischen finanziellen Entscheidungen, stressbedingten Arbeitsauszeiten und Möglichkeiten der Schuldenregulierung zurück. Ein Anhang erläutert die Fragen, die eine frühzeitige Beurteilung beantworten sollte.
Die Frage des Insolvenztreuhänders nach Section 2
Section 2 des Bankruptcy and Insolvency Act, R.S.C. 1985, c. B-3, definiert eine „insolvente Person“ wie folgt. (Inoffizielle Übersetzung des Gesetzeswortlauts.)
insolvente Person bezeichnet eine Person, die nicht im Konkurs ist und die in Kanada wohnt, geschäftlich tätig ist oder Vermögen besitzt, deren Verbindlichkeiten gegenüber Gläubigern, die nach diesem Gesetz als Forderungen geltend gemacht werden können, eintausend Dollar betragen und
(a) die aus irgendeinem Grund nicht in der Lage ist, ihren Verpflichtungen im Allgemeinen bei Fälligkeit nachzukommen,
(b) die aufgehört hat, ihre laufenden Verpflichtungen im gewöhnlichen Geschäftsverlauf im Allgemeinen bei Fälligkeit zu begleichen, oder
(c) deren gesamtes Vermögen bei angemessener Bewertung nicht ausreicht oder, wenn es im Rahmen eines ordnungsgemäß durchgeführten Verkaufs im Rahmen eines rechtlichen Verfahrens veräußert würde, nicht ausreichen würde, um sämtliche fälligen und künftig fällig werdenden Verpflichtungen zu begleichen; (personne insolvable)
Englischer Gesetzeswortlaut im Original
insolvent person means a person who is not bankrupt and who resides, carries on business or has property in Canada, whose liabilities to creditors provable as claims under this Act amount to one thousand dollars, and
(a) who is for any reason unable to meet his obligations as they generally become due,
(b) who has ceased paying his current obligations in the ordinary course of business as they generally become due, or
(c) the aggregate of whose property is not, at a fair valuation, sufficient, or, if disposed of at a fairly conducted sale under legal process, would not be sufficient to enable payment of all his obligations, due and accruing due; (personne insolvable)
Das Zitat gibt die Definition in Section 2 einschließlich der Absätze (a), (b) und (c) wieder.1
Dass Zahlungen pünktlich geleistet werden, entscheidet für sich genommen nicht darüber, ob eine Person nach kanadischem Recht insolvent ist. Der Bankruptcy and Insolvency Act enthält alternative Kriterien. Dazu gehören die Unfähigkeit, aus irgendeinem Grund Verpflichtungen im Allgemeinen bei Fälligkeit nachzukommen, sowie Vermögen, das bei angemessener Bewertung oder bei einem ordnungsgemäß durchgeführten Verkauf im Rahmen eines rechtlichen Verfahrens nicht ausreichen würde, um sämtliche fälligen und künftig fällig werdenden Verpflichtungen zu begleichen. Ein Verbrauchervorschlag (consumer proposal) steht einer natürlichen Person offen, die insolvent ist oder sich bereits im Konkurs befindet, innerhalb einer Schuldengrenze und vorbehaltlich begrenzter gesetzlicher Ausschlussgründe. Ob die Voraussetzungen erfüllt sind, lässt sich nicht allein anhand der Zahl ausgebliebener Zahlungen feststellen.2
Das Kriterium der Zahlungsfähigkeit blickt ein kurzes Stück voraus: Eine Person kann danach insolvent sein, wenn Zahlungen in unmittelbarer Zukunft fällig werden und ihr die Mittel dafür fehlen. Das Kriterium befasst sich nicht unmittelbar damit, ob die Person bisher gezahlt hat; eine Aufstellung geleisteter Zahlungen beantwortet die Frage daher für sich genommen nicht. Der Wunsch, weniger zu arbeiten, macht einen Menschen für sich genommen nicht zahlungsunfähig; das Gesetz unterscheidet zwischen Unfähigkeit und Unwilligkeit. Ebenso schafft die gesetzliche Definition keinen eigenständigen Insolvenzgrund aufgrund von Erschöpfung, Wohnkosten oder dem Wunsch nach einem gesünderen Verhältnis zwischen Arbeit und Privatleben.3
Sie wollte ihr Arbeitspensum auf eine Vollzeitstelle und eine Teilzeitstelle reduzieren und einen Verbrauchervorschlag auf der Grundlage dessen vorlegen, was sie realistischerweise weiterhin verdienen konnte. Ihre Gläubiger standen diesem Ansatz ablehnend gegenüber. Ihre Zahlungshistorie zeigte, dass sie ihren Zahlungen nachkam. Was sie mir beschrieb, war eine Lebensweise, die sie nicht länger durchhalten konnte.
Die Lage der Krankenschwester erforderte eine individuelle Beurteilung. Auf Grundlage der Informationen, die mir damals vorlagen, kam ich nicht zu dem Schluss, dass sie die gesetzliche Definition einer insolventen Person erfüllte. Ihr damaliges Einkommen stammte aus den beiden Stellen, in denen sie tatsächlich arbeitete. Ich konnte ihre finanziellen Verhältnisse prüfen und innerhalb des gesetzlichen Rahmens fachliches Ermessen ausüben. Ich konnte jedoch nicht das Einkommen außer Acht lassen, das sie tatsächlich erzielte, gestützt auf eine eigene medizinische Einschätzung darüber, welches Arbeitspensum sie durchhalten können sollte.
Eine tatsächliche Verringerung von Arbeit und Einkommen würde mir andere Tatsachen zur Beurteilung geben. Auch eine ärztliche Stellungnahme kann Informationen liefern, die außerhalb meines Fachgebiets liegen. Keines dieser Beispiele beantwortet die weitergehende Frage, die hier aufgeworfen wird. Insolvenztreuhänder sind es gewohnt, Verantwortung für außergewöhnliche Umstände zu übernehmen. Meine Sorge ist, ob dieser individuelle Ansatz ein wiederkehrendes Bezahlbarkeitsproblem auffangen soll, insbesondere dort, wo Wohnkosten ungewöhnlich belastende Arbeitsmodelle normal erscheinen lassen.
Der Bankruptcy and Insolvency Act, einschließlich seiner Definition einer insolventen Person, die Richtlinien des Office of the Superintendent of Bankruptcy, der Code of Ethics for Trustees und die Anforderungen an die Beurteilung bilden den Rahmen meiner Arbeit. Die Gesundheitsforschung ersetzt diese Instrumente nicht. Sie hilft uns, den Druck zu untersuchen, der auf sie einwirkt. Die Frage an den Berufsstand lautet, was wir daraus lernen sollten, wenn Umstände, die früher außergewöhnliches Ermessen erforderten, in unseren Fällen immer wieder auftreten.
Ein Vergleich mit Deutschland
Die kanadische Definition ist der Maßstab, den ich anwenden muss. Sie muss nicht die einzige Art sein, darüber nachzudenken, wie Gesetze finanzielle Schwierigkeiten anerkennen sollten. Deutschland bietet einen nützlichen Vergleich mit eigenen Voraussetzungen und Verfahren.
Deutschland bietet einen konkreten Vergleich, der eine nähere Betrachtung verdient. Beantragt ein Schuldner die Eröffnung eines Insolvenzverfahrens, erkennt das deutsche Recht auch drohende Zahlungsunfähigkeit als Eröffnungsgrund an; für deren Beurteilung gilt in der Regel ein Prognosezeitraum von 24 Monaten. Für Verbraucherinsolvenzverfahren, die natürlichen Personen offenstehen, die nicht selbstständig tätig sind und es auch nicht waren (sowie einigen ehemals Selbstständigen mit weniger als 20 Gläubigern und ohne Forderungen aus Arbeitsverhältnissen), kommen weitere Bedingungen hinzu: Mit dem Antrag oder unverzüglich danach muss der Schuldner eine Bescheinigung einer geeigneten Person oder Stelle einreichen, wonach innerhalb der vorangegangenen sechs Monate eine außergerichtliche Einigung mit den Gläubigern auf Grundlage eines Plans versucht wurde und gescheitert ist. Hinzu kommen ein Schuldenbereinigungsplan sowie Verzeichnisse des Vermögens, des Einkommens, der Gläubiger und der Forderungen. Das ist ein festgelegter Weg, Zahlungsschwierigkeiten früher zu berücksichtigen, kein Beleg dafür, dass Deutschland insgesamt nachsichtiger ist. Daraus ergibt sich eine nützliche Frage für die kanadische Diskussion: Wie sollte ein System finanzielle Bedrängnis vor einem Zahlungsausfall erkennen und darauf reagieren und zugleich faire Zugangsvoraussetzungen und den Schutz der Gläubiger wahren?4
Warum der Höchststand am Wohnimmobilienmarkt weiterhin zählt
Die gesetzliche Frage ist der Ausgangspunkt. Um zu verstehen, warum sie in der Praxis immer wieder auftaucht, müssen wir die Diskussion erweitern. Wohnen, Arbeitsbedingungen und Gesundheit bestimmen die rechtliche Antwort nicht für sich allein. Sie sind bedeutsam, weil sie helfen, die Umstände zu erklären, die Menschen zu einem Insolvenztreuhänder führen, und die Anforderungen hinter dem Einkommen, das im Haushaltsbudget steht.
Die Wohnimmobiliengrafiken werfen auch eine berechtigte Frage zum Zeitpunkt auf. Wenn der Markt 2022 seinen Höchststand erreicht hat und die Preise seither zurückgegangen sind, könnte das Schlimmste dann bereits hinter uns liegen? Zwei Aspekte halten den Artikel aktuell. Erstens können die verbleibenden Wohnkosten im Verhältnis zum Einkommen weiterhin sehr hoch sein, selbst nach einer Verbesserung gegenüber einem außergewöhnlichen Höchststand. Zweitens können sich die Folgen eines Kaufs zu diesem Höchststand über Jahre hinweg auf die Finanzen eines Haushalts auswirken. Ein Preisrückgang kann den Einstiegspreis für neue Käufer senken und zugleich das Eigenkapital derjenigen aufzehren, die früher gekauft haben.
Über keinen Kostenfaktor beklagen sich meine Schuldner so häufig wie über das Wohnen. Bei einem Haushalt, dessen Einkommen bereits verplant ist, bestimmen die Kosten für das Behalten eines Zuhauses mit darüber, wie viel gearbeitet werden muss, wie viele Schulden tragbar sind und welcher Spielraum für eine Unterbrechung bleibt. Diesem Teil des Zusammenspiels von finanziellem Stress und psychischer Gesundheit begegne ich als Licensed Insolvency Trustee.
Der Rückgang der kanadischen Wohnimmobilienpreise hat einige Kennzahlen von außergewöhnlichen Höchstständen heruntergebracht. Er hat nicht für jeden Haushalt wieder Bezahlbarkeit hergestellt. Ein Kauf nahe dem Höchststand kann finanzielle Verpflichtungen hinterlassen, die die Marktbedingungen überdauern, unter denen sie eingegangen wurden. Wer zur Miete wohnt, muss weiterhin die Miete für den nächsten Monat aufbringen. Eine Verbesserung gegenüber einer sehr schwierigen Ausgangslage kann real sein, während die verbleibenden Schwierigkeiten erheblich sind.
In dem Teil meiner Praxis, in dem psychische Gesundheit und Schulden aufeinandertreffen, werde ich gewöhnlich erst nach dem finanziellen Einschnitt eingeschaltet. Die Person ist bereits stressbedingt von der Arbeit freigestellt, das Einkommen ist gesunken, und Miete, Hypothek und andere Schuldenzahlungen laufen weiter. Rückblickend sagen mir Menschen, sie wünschten, sie hätten sich früher um ihre Schulden gekümmert.
Insolvenztreuhänder haben mit Ausnahmefällen zu tun. Wir prüfen die individuellen Umstände, üben innerhalb des gesetzlichen Rahmens fachliches Ermessen aus und tragen Verantwortung für diese Beurteilung. Meine Sorge gilt dem, was passiert, wenn sich die außergewöhnlichen Umstände in vielen Haushalten wiederholen. Eine Immobilienblase kann verändern, welche finanziellen Arrangements Menschen als normal ansehen, einschließlich des Arbeitspensums, das sie ihrer Meinung nach bewältigen müssen, um ihren Zahlungen nachzukommen.
Die folgenden Grafiken machen diese Sorge sichtbar. Sie liefern finanzielle und bevölkerungsbezogene Befunde, keinen klinischen Bericht darüber, was einem bestimmten Menschen widerfahren ist. Zusammen mit der Forschung und den Erfahrungen, die Menschen einem Insolvenztreuhänder schildern, helfen sie zu erklären, warum die Wohnungsfrage in eine Diskussion über finanziellen Stress und psychische Gesundheit gehört.
Die Immobilienblase und der Rückgang nach ihrem Höchststand
Die internationale Datenbank der Dallas Fed eröffnet eine längerfristige Perspektive. Ihre Kennzahl, die reale Wohnimmobilienpreise mit dem realen verfügbaren persönlichen Einkommen je Person im erwerbsfähigen Alter vergleicht und auf 2005 indexiert ist, lag für Kanada im ersten Quartal 2022 bei 194,3 und im zweiten Quartal 2026 bei 134,3. Nach derselben Berechnung lagen die Vereinigten Staaten bei 97,8, das Vereinigte Königreich bei 95,4 und Frankreich bei 89,4. Kanada hatte sich deutlich von seinem Höchststand entfernt, lag aber weiterhin weit über seinem eigenen Verhältnis zwischen Preisen und Einkommen von 2005. Diese Indizes zeigen Veränderungen innerhalb jedes Landes; sie vergleichen nicht die Dollarbeträge, die der Kauf desselben Hauses an den jeweiligen Orten kosten würde.5
Abbildung 1: Kanadas Anstieg und Rückgang im Vergleich mit ausgewählten Ländern
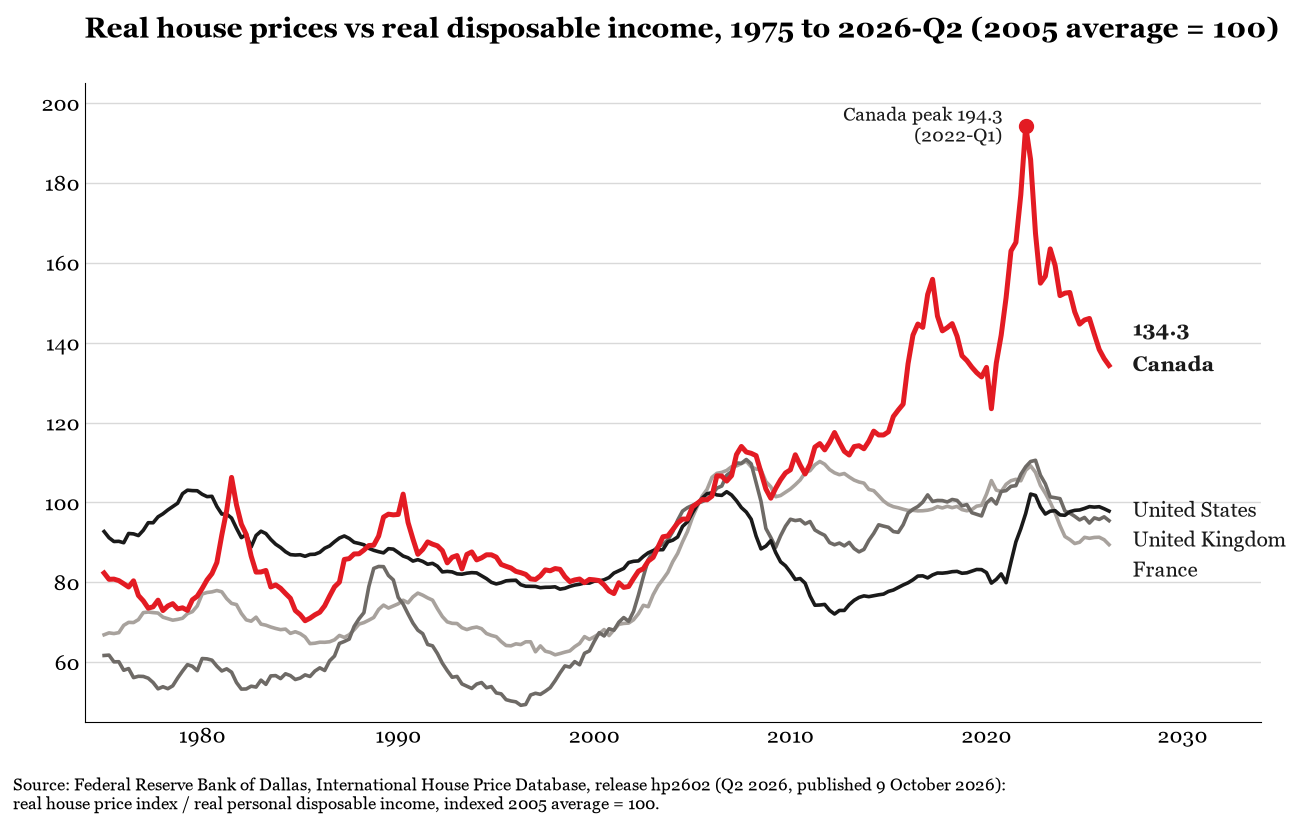
Die kanadische Kurve in Abbildung 1 steigt weit über das eigene Verhältnis zwischen Wohnimmobilienpreisen und Einkommen von 2005, bevor sie stark zurückgeht. Unter den vier dargestellten Ländern ist Kanadas Abweichung von dieser Basis am Höchststand am ausgeprägtesten. Bis zum zweiten Quartal 2026 war der kanadische Index erheblich gefallen, lag aber immer noch bei 134,3 gegenüber seinem Basiswert von 100 im Jahr 2005. Die ausgewählten Vergleichsländer lagen nahe bei oder unter ihren eigenen Basisverhältnissen. Das Verhältnis kann sich verändern, weil sich die Preise, die Einkommen oder beide ändern; sein Rückgang ist kein prozentualer Rückgang der Wohnimmobilienpreise allein.
Dieser Rückgang ist eine Verbesserung gegenüber dem Höchststand. Er belegt nicht, dass sich ein kanadischer Haushalt sein Zuhause nun ohne Weiteres leisten kann. Auch ein niedrigerer Marktpreis verringert nicht automatisch den bestehenden Hypothekensaldo oder die monatlichen Verpflichtungen einer Person, die früher gekauft hat.
Viele Schuldner, die mir schildern, dass Wohnprobleme ihre psychische Gesundheit belasten, führen zumindest einen Teil der Schwierigkeiten auf einen Kauf nahe dem Markthöchststand von 2022 zurück. Der Höchststand mag hinter uns liegen; für diese Haushalte entfalten sich seine Folgen weiterhin. Der Wertverlust ihres Hauses hat einen großen Teil des Eigenkapitals aufgezehrt, das ihre Anzahlung einst geschaffen hatte, während die im Grundbuch eingetragenen Hypotheken weiterhin geregelt werden müssen.
Manche wollen verkaufen und einen Schlussstrich ziehen, doch der erwartete Erlös würde nicht sämtliche Hypotheken auf der Immobilie abdecken. Durch den Marktrückgang ist ihr Zuhause weniger wert geworden, ohne dass ihnen ein einfacher finanzieller Ausweg offensteht. Mit diesem Problem kommen sie zu mir, wenn sie sagen, sie möchten aussteigen. Unser Leitfaden zum Verkauf eines Hauses mit Schulden behandelt den Fall, dass ein Verkauf die Hypotheken nicht vollständig tilgen wird.
Wenn ich diesen Anstieg und Rückgang betrachte, denke ich an die Menschen, die ihn durchleben müssen. Die finanziellen Verwerfungen haben eine menschliche Dimension, selbst wenn sich die genaue gesundheitliche Wirkung nicht aus der Grafik ablesen lässt. Es lohnt sich, der Frage nachzugehen, was mit Schlaf, Familienleben und psychischer Gesundheit geschieht, wenn eine Wohnverpflichtung dadurch aufrechterhalten wird, dass sie die Zeit und Energie aufbraucht, auf die der Haushalt ebenfalls angewiesen ist.
Kanadas Problem der Bezahlbarkeit von Wohnraum hat einen erheblichen Rückgang vom Preishöchststand überdauert. In der für diesen Artikel verwendeten OECD-Reihe fiel der kanadische Index des Verhältnisses von Wohnimmobilienpreisen zu Einkommen von 138,0 im ersten Quartal 2024 auf 128,1 im letzten Quartal 2025 und 126,1 im ersten Quartal 2026. Der Index ist für 2015 auf 100 gesetzt; er bedeutet nicht, dass ein Haus das 126-Fache des Einkommens eines Haushalts kostet. Die OECD berichtete in ihrem Kanada-Bericht 2025 außerdem, dass die realen Wohnimmobilienpreise seit der globalen Finanzkrise das Wachstum des realen verfügbaren Einkommens um etwa 60 Prozent übertroffen hätten. Diese zeitlich bestimmten Kennzahlen beschreiben das Ausmaß und die Beständigkeit des Problems; sie behaupten nicht, dass sich die Bezahlbarkeit in jedem der jüngsten Quartale verschlechtert habe.7
Abbildung 2: Wohnimmobilienpreise im Verhältnis zu Einkommen in den OECD-Mitgliedsländern
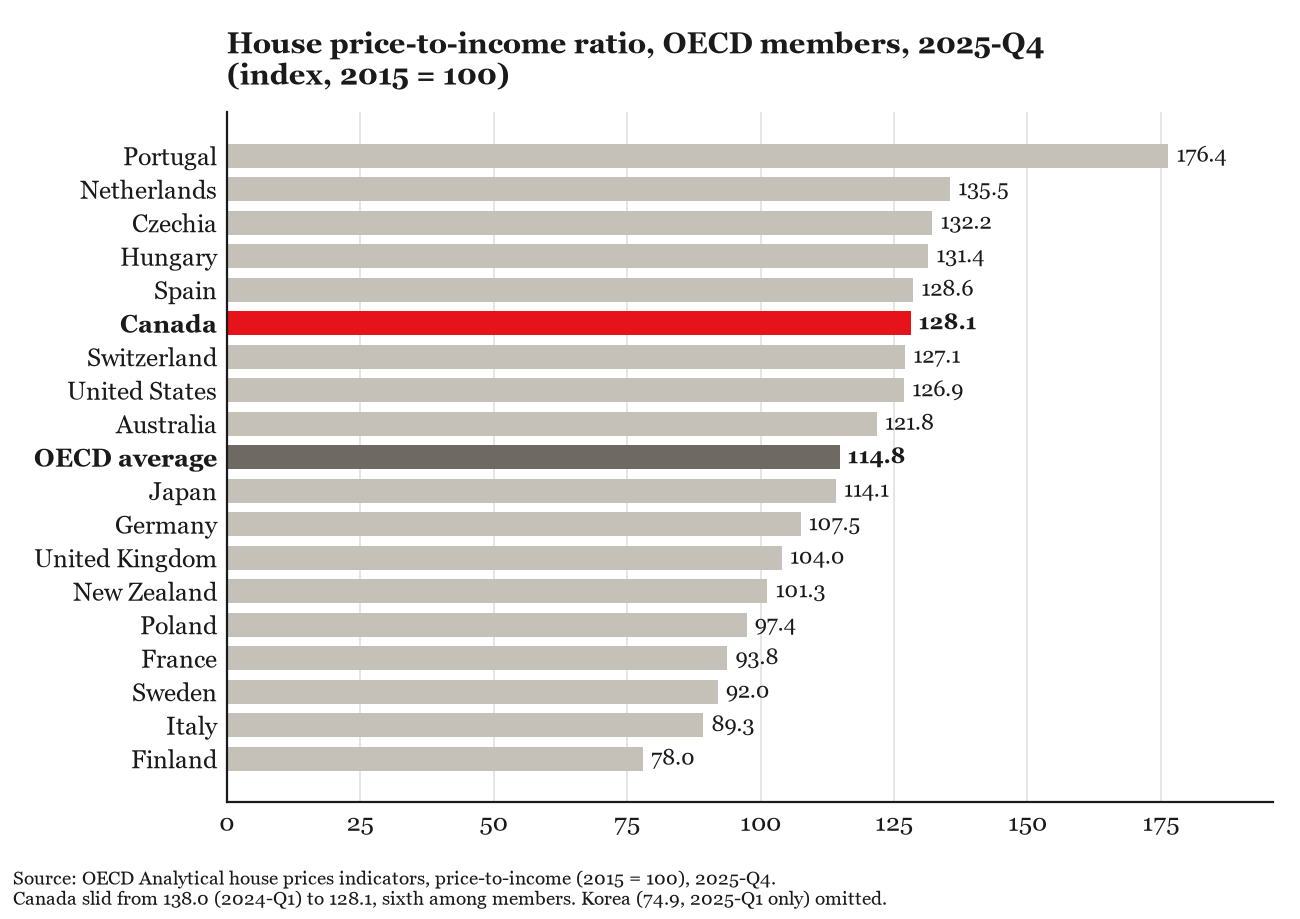
Die OECD-Grafik verwendet 2015 als Basisjahr statt 2005 wie in Abbildung 1. Sie deckt einen anderen Zeitraum ab und umfasst eine größere Gruppe von Ländern. Kanadas Verhältnis von Preisen zu Einkommen war gegenüber dieser Basis stärker gestiegen als der OECD-Durchschnitt, wenngleich mehrere Länder, darunter Portugal, größere Zuwächse verzeichneten. Kanadas Problem ist ernst, ohne dass behauptet werden müsste, Kanada stehe bei jeder Kennzahl am schlechtesten da. Ein Rückgang vom Höchststand und ein anhaltendes Bezahlbarkeitsproblem können nebeneinander bestehen.
Bei einem Haushalt, der von Gehalt zu Gehalt lebt, kann ein hohes Einkommen mit wenig Spielraum einhergehen, um sich von einer Unterbrechung zu erholen. Wer durch seine Wohnkosten finanziell eingeengt ist, kann ein ansehnliches Eigenheim besitzen und dennoch Schwierigkeiten haben, laufende Ausgaben zu decken. Belastungen durch Hypotheken und Mieten gehören in eine Diskussion über Wohnen und psychische Gesundheit, weil der Haushalt das Geld jeden Monat aufbringen muss, unabhängig davon, wie sich der Marktwert der Immobilie entwickelt hat. Die Wohnkostenbelastung ist deshalb auch eine Frage von Einkommen, Zeit und finanzieller Widerstandsfähigkeit.
Mieter stehen vor einem verwandten Bezahlbarkeitsproblem. In seiner Aktualisierung zum erforderlichen Mietlohn von 2024 schätzte das Canadian Centre for Policy Alternatives, dass eine Vollzeitkraft etwa 38 Dollar pro Stunde verdienen musste, um sich in Toronto eine durchschnittliche Wohnung mit einem Schlafzimmer leisten zu können, wenn die Miete höchstens 30 Prozent des Einkommens betragen soll. Für eine frei werdende Wohnung lag die Schätzung bei 41,73 Dollar pro Stunde. Dies sind Schätzungen aus dem Jahr 2024, keine neue Mietmessung vom November 2026. Als gesonderter aktueller Lohnbezug: Ontarios allgemeiner Mindestlohn stieg am 1. Oktober 2026 auf 17,95 Dollar pro Stunde.9
Einige neuere Kennzahlen zeigen Entlastung. Die durchschnittliche Miete für eine Wohnung mit einem Schlafzimmer in der Greater Toronto Area lag im ersten Quartal 2026 bei etwa 2.246 Dollar, 4,1 Prozent niedriger als ein Jahr zuvor. Dieser Rückgang ist für Mieter bedeutsam, die den niedrigeren Preis erhalten können. Er sagt uns nicht, ob die Miete eines bestimmten Haushalts im Verhältnis zu seinem Einkommen bezahlbar ist.10
Auch Mietrückstände müssen mit ihrem jeweiligen zeitlichen Bezug gelesen werden. Der Rental Market Report 2025 der CMHC beschrieb rückläufige Rückstände in den Märkten und eine Verbesserung der Miet-Einkommens-Verhältnisse in Vancouver, Calgary und Toronto. Diese Verbesserung gehört in die Darstellung. Ein anhaltendes Bezahlbarkeitsproblem bedeutet nicht, dass sich jeder Indikator jedes Jahr in dieselbe Richtung bewegt.11
Auch für Hauseigentümer ist das Bild uneinheitlich. Der Hypothekenbericht der CMHC vom Herbst 2026 beschreibt finanziellen Stress landesweit als begrenzt, in Ontario und British Columbia jedoch als zunehmend, mit besonderem Druck in der Greater Toronto and Hamilton Area. Er benennt auch eine Verschlechterung des Zahlungsverhaltens bei Kreditkarten, Autokrediten und Kreditlinien als mögliches Warnsignal, bevor Hypothekenrückstände deutlicher sichtbar werden. Das ist für einen Praktiker relevant, der über die Hypothekenzahlung allein hinausblickt.12
Auch neuere Umfragedaten zeigen eine gewisse Verbesserung. In der Verbraucherumfrage der Bank of Canada für das dritte Quartal 2026 bewerteten die Befragten ihre finanzielle Gesundheit günstiger als im vorherigen Quartal, obwohl hohe Preise und Unsicherheit die Ausgabenpläne weiterhin belasteten. Dies sind berichtete Wahrnehmungen, keine Messung psychischer Erkrankungen. Sie unterstreichen, wie wichtig es ist, ein sich verbesserndes nationales Bild von den Schwierigkeiten zu unterscheiden, denen einzelne Haushalte weiterhin gegenüberstehen.13
Der Zusammenhang mit der Gesundheit verdient Aufmerksamkeit, aber auch Sorgfalt. Längsschnittstudien haben nachteilige Wohnverhältnisse, darunter Zahlungsschwierigkeiten und unbezahlbaren Wohnraum, mit schlechterer psychischer Gesundheit in Verbindung gebracht. Solche Studiendesigns können Veränderungen im Zeitverlauf verfolgen, beseitigen jedoch nicht jede alternative Erklärung. Die Befunde sprechen dafür, Wohnbelastungen als gesundheitliches Thema ernst zu nehmen; die Ursache der Erkrankung eines einzelnen Menschen lässt sich daraus nicht allein anhand seiner Wohnkosten bestimmen.14
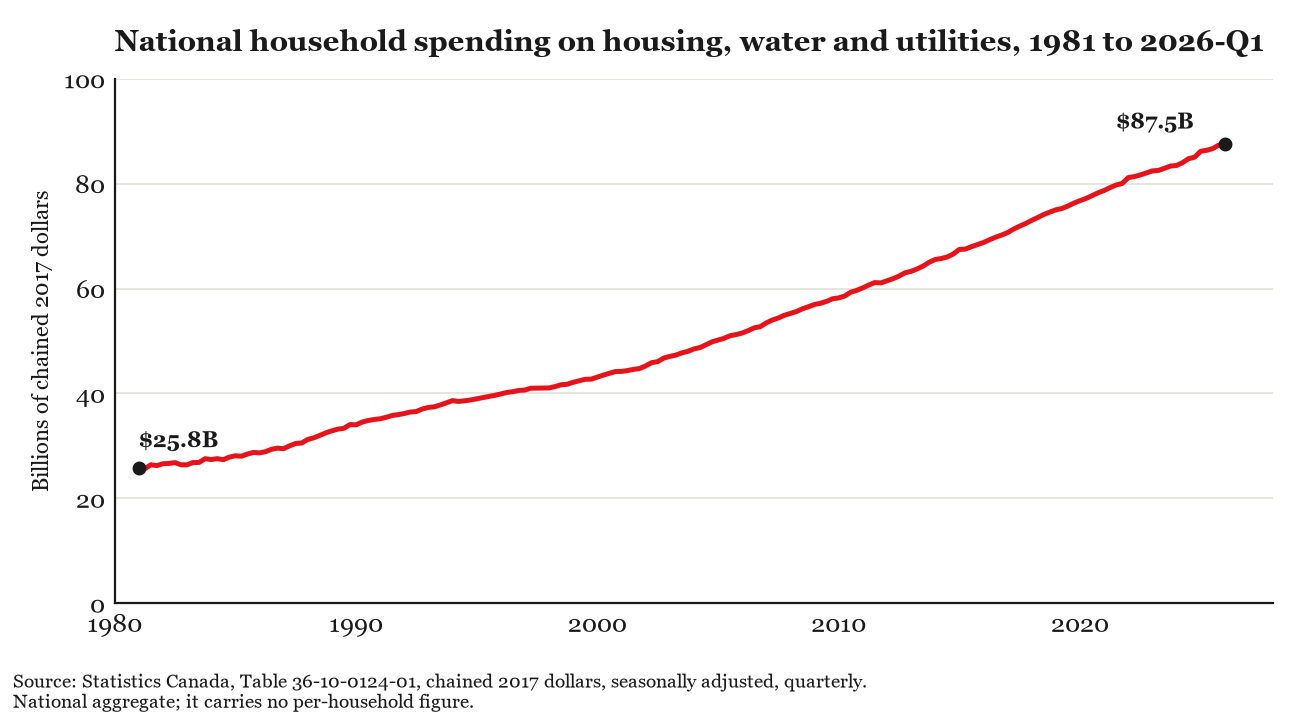
Das Verhältnis von Preisen zu Einkommen ist nur ein Teil des Wohnens. Abbildung 3 zeigt das Wachstum der landesweiten realen Ausgaben für Wohnen, Wasser und Versorgungsleistungen. Die Gesamtsumme stieg, während sich das Land und seine Haushalte veränderten; sie kann uns daher nicht sagen, wie viel mehr eine bestimmte Familie zahlte. Sie zeigt jedoch den wachsenden Umfang der Mittel, die für Unterkunft und damit verbundene Leistungen aufgewendet werden. Um die Belastung eines einzelnen Haushalts zu verstehen, müssen wir weiterhin dessen eigene Wohnkosten und Einkommen gemeinsam betrachten.
Abbildung 3: Das landesweite Ausmaß der Wohnausgaben privater Haushalte
Was landesweite Schuldenzahlungen uns sagen können und was nicht
Die Verschuldung privater Haushalte bleibt hoch, obwohl die jüngsten Quoten zurückgegangen sind. Statistics Canada meldete für das zweite Quartal 2026 Kreditmarktschulden privater Haushalte von etwa 3,281 Billionen Dollar. In der September-Veröffentlichung sank das Verhältnis der Schulden zum verfügbaren Einkommen auf 176,4 Prozent, gegenüber revidierten 178,6 Prozent im ersten Quartal; die Schuldendienstquote ging von 14,68 Prozent auf 14,52 Prozent zurück. Die Schuldendienstquote hatte im ersten Quartal 2023 mit etwa 15,2 Prozent ihren Höchststand erreicht. Auch die Einschätzung der Bank of Canada für 2026 beschreibt die Verschuldung als erhöht, aber unter ihrem Höchststand von 2022, wobei der finanzielle Druck ungleich auf die Haushalte verteilt ist.16
Abbildung 4: Der Anteil des verfügbaren Einkommens, der für Schuldenzahlungen gebunden ist
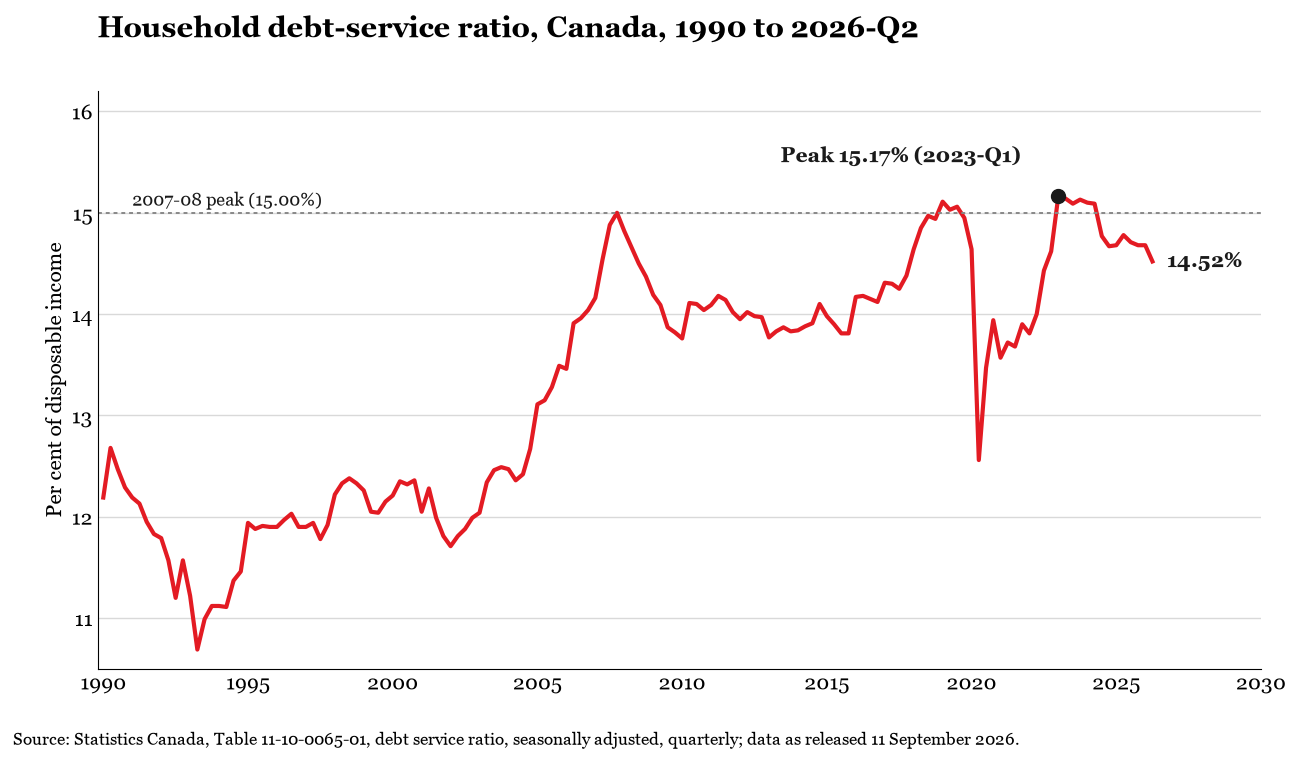
Eine rückläufige landesweite Schuldendienstquote ist willkommen. Sie identifiziert nicht den Haushalt, dessen Einkommen von zusätzlichen Schichten abhängt oder dessen finanzielle Lage sich nach einer kurzen Arbeitsauszeit stark verändern würde. In solchen Fällen muss ich das Budget hinter den Zahlungen verstehen, statt anzunehmen, dass ein besserer Gesamtwert die Schwierigkeiten dieser Person gelöst hat.
Diese Bedingungen bringen die Menschen mit, die mir am Schreibtisch gegenübersitzen. Die nächste Frage ist, was Haushalte unter diesem Druck tun und welchen Preis dieses Tun hat.
Finanzieller Druck reicht über einzelne Fälle hinaus
Die Grafiken haben uns vom Einzelfall zu den Finanzen privater Haushalte geführt. Nun erweitere ich die Untersuchung auf finanziellen Stress und psychische Gesundheit, weil die Zahlungshistorie allein die menschliche Erfahrung nicht beschreiben kann, die die Krankenschwester in mein Büro führte. Dana Trentini bringt ihren naturwissenschaftlichen Forschungshintergrund in unsere Auswertung dieser Befunde ein; ich bringe die Fragen aus der Insolvenzpraxis mit. Die Studien geben diesen Fragen einen Kontext, ohne die Diagnose oder die rechtlichen Voraussetzungen eines einzelnen Menschen festzulegen.
Die jüngste landesweite Umfrage liefert eine zeitnahe Messung des wahrgenommenen Drucks. In Poll 29 von Mental Health Research Canada, durchgeführt vom 27. Juli bis zum 10. August 2026, berichteten 46 Prozent von einer negativen Auswirkung der Lebenshaltungskosten auf ihre psychische Gesundheit. Die entsprechenden Werte lagen bei 37 Prozent für die Möglichkeit, Haushaltsrechnungen nicht vollständig bezahlen zu können, und bei 35 Prozent dafür, sich keinen Wohnraum leisten zu können oder keine gesicherte Wohnsituation zu haben. Dies sind Antworten zur wahrgenommenen Auswirkung auf die psychische Gesundheit. Es sind keine Schätzungen, wonach 37 Prozent tatsächlich ihre Rechnungen nicht bezahlten oder 35 Prozent eine unsichere Wohnsituation erlebten; die Umfrage belegt auch keine Kausalität.18
Abbildung 5: Finanzieller Druck und berichtete Auswirkungen auf die psychische Gesundheit
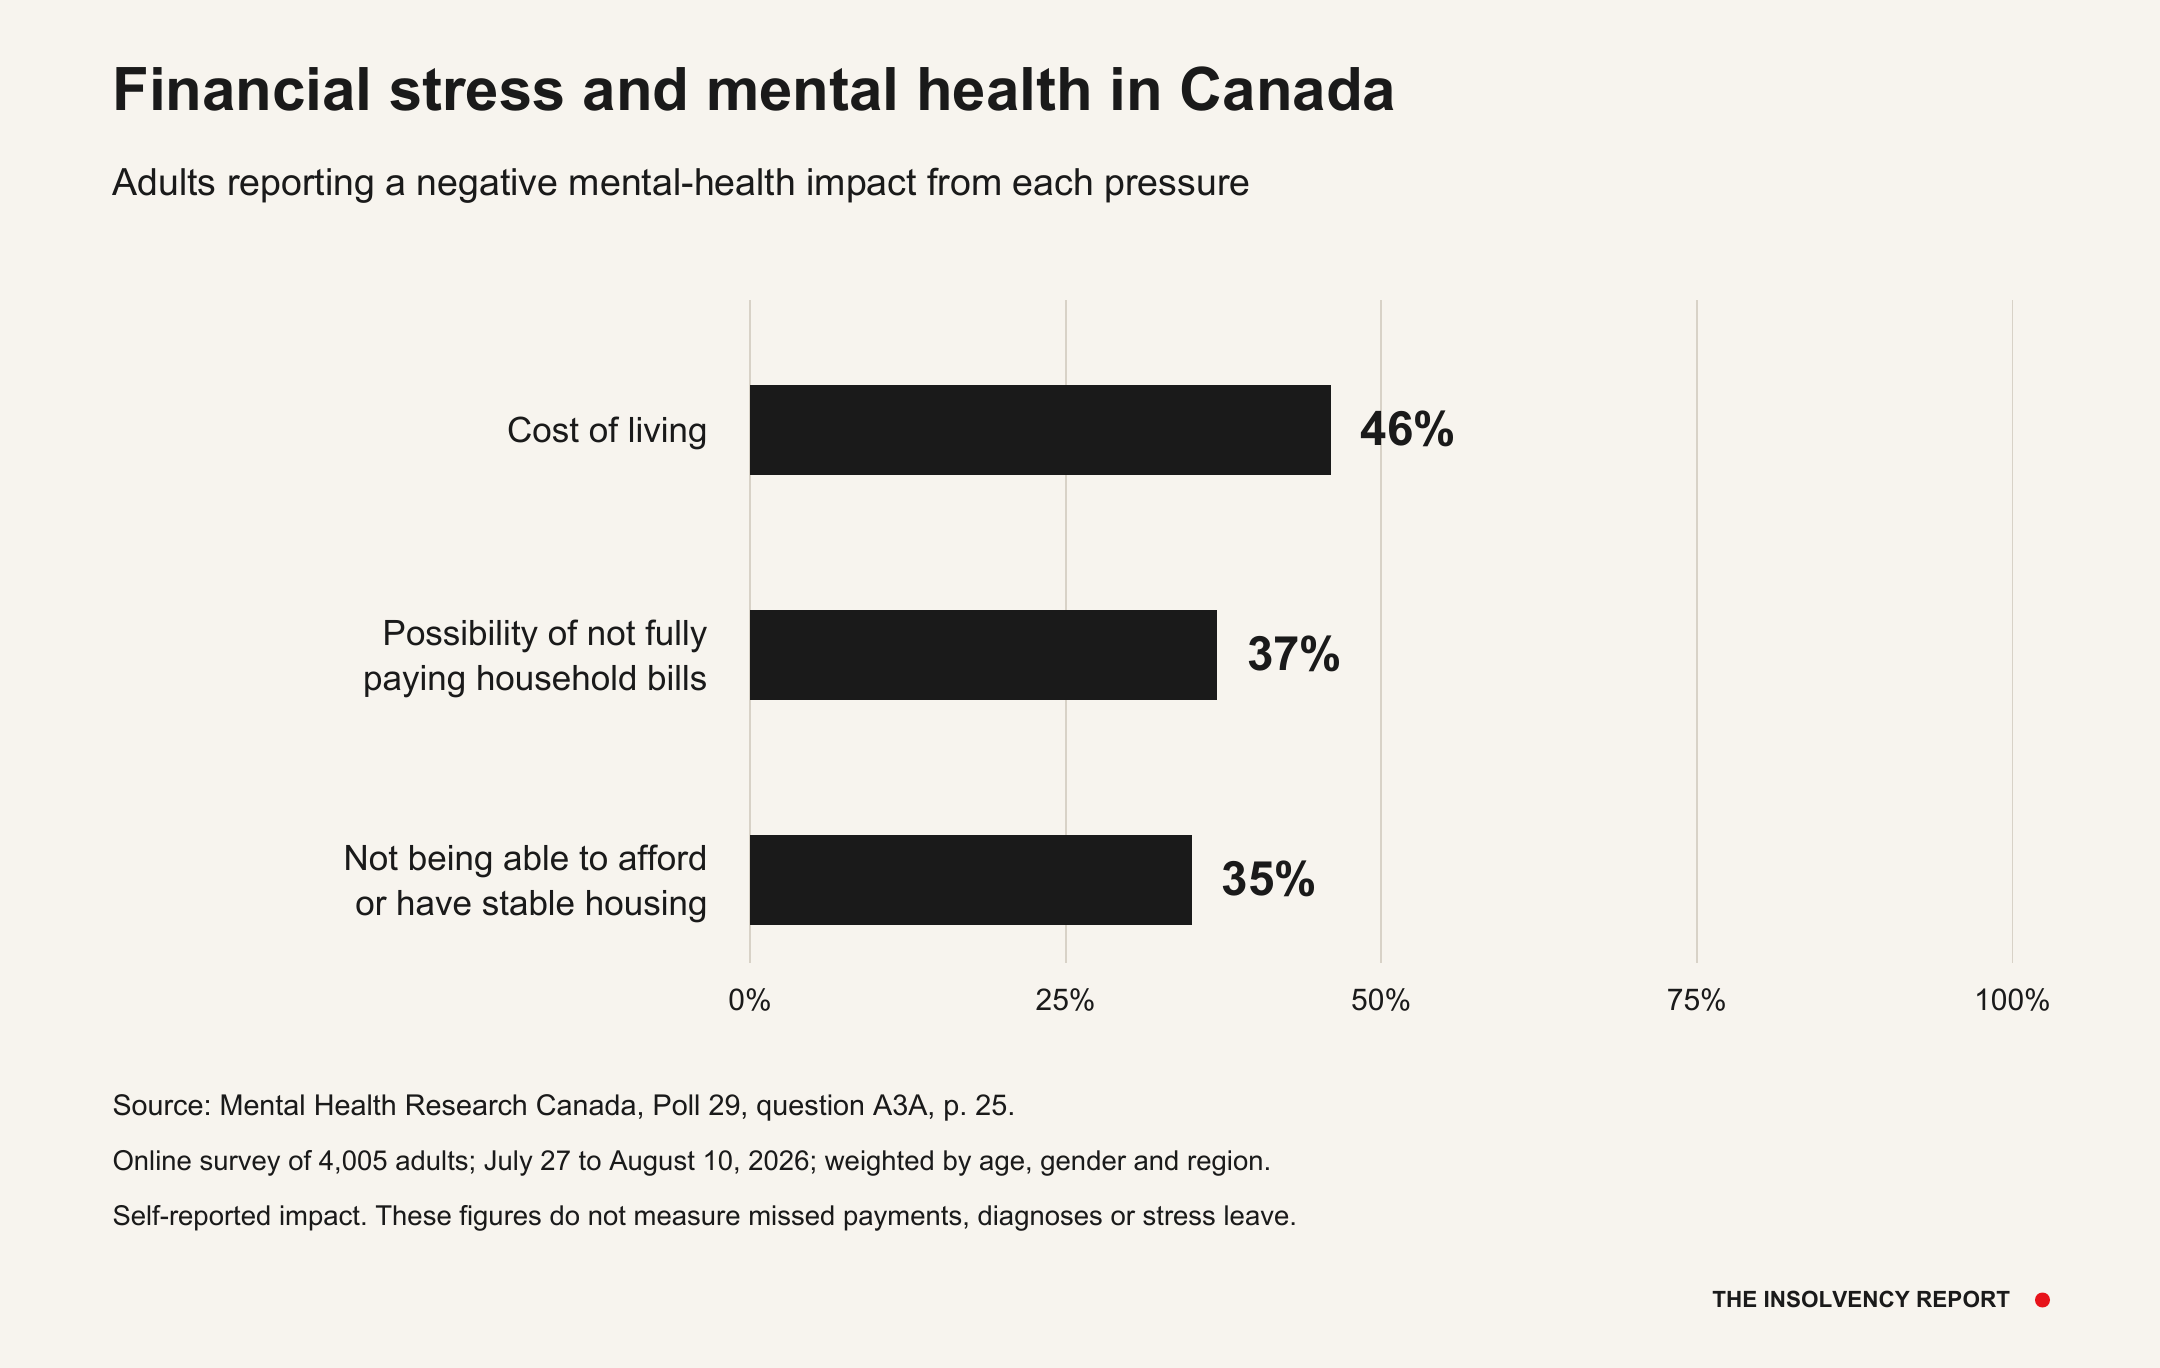
Diese landesweiten Antworten stellen die Praxisbeobachtungen in einen größeren Zusammenhang. Sie belegen nicht, dass jede finanzielle Schwierigkeit durch das Wohnen verursacht wird oder dass jeder Mensch unter finanziellem Druck erkranken wird. Sie zeigen jedoch, warum finanzielle und psychische Gesundheit bei der Untersuchung der Lebenshaltungskosten in Kanada gemeinsam betrachtet werden sollten.
Die Arbeitsstunden hinter dem Haushaltsbudget
Die beiden Stellen der Krankenschwester und die Schwierigkeit des Mannes, genügend Überstunden zu bekommen, machen die Arbeitszeit zum Bestandteil der Untersuchung. Dies ist ein weiterer Schritt über die gesetzliche Definition hinaus, aber er ist nötig, um das Haushaltsbudget zu verstehen: Das Einkommen muss verdient werden, und die dafür eingesetzten Stunden lassen weniger Zeit für Erholung und Familienleben.
Die frühere Berichterstattung aus Toronto hilft zu erklären, warum mich das Thema weiter beschäftigt. Der Vital Signs-Bericht 2023 der Toronto Foundation beschrieb Wohnunsicherheit, finanziellen Druck und soziale Isolation im Zusammenhang. Er berichtete, dass der Anteil der Haushalte mit unzureichendem Einkommen von 21 Prozent im Jahr 2018 auf 26 Prozent im Jahr 2022 und bis 2023 auf ungefähr ein Drittel gestiegen war. Diese Zahlen gehören in jenen Zeitraum. Sie sollten nicht als neue Messung für Toronto Ende 2026 dargestellt werden.20
Eine zweite Stelle anzunehmen, um Schulden zu bezahlen, kann eine finanzielle Lücke schließen und zugleich eine andere Schwierigkeit schaffen: weniger Zeit für Schlaf, Familie und Freundschaften. Dies ist eine praktische Sorge, die aus den Begegnungen mit Menschen entsteht, kein Schluss, dass jeder mit mehr als einer Stelle gesundheitlich angeschlagen ist. Diese Unterscheidung ist wichtig, wenn wir konkrete Arbeitsmodelle untersuchen.
Eine zweite oder dritte Stelle oder eine zusätzliche selbstständige Nebentätigkeit neben einer vollen Arbeitswoche kann Einkommen schaffen, das der Haushalt benötigt. Sie lässt auch weniger Zeit für Ruhe. Bevor zu einem bereits anspruchsvollen Zeitplan noch mehr Arbeit hinzukommt, lohnt die Prüfung, ob der Mehrverdienst die Schulden lösen oder nur die laufenden Zahlungen aufrechterhalten kann. Das Budget muss sowohl das Einkommen als auch die Anforderungen berücksichtigen, die mit seinem Erwerb verbunden sind.
Was die Forschung über Überarbeitung sagt
Menschen, die mehrere Stellen miteinander verbinden, müssen unmittelbar untersucht werden. Für 2025 schätzte Statistics Canada rund 1,18 Millionen Mehrfachbeschäftigte. Davon arbeiteten 474.400 oder 40,3 Prozent in allen ihren Stellen zusammen gewöhnlich mindestens 50 Stunden pro Woche. Betrachtete man nur ihre Hauptbeschäftigung, würden lediglich 5,5 Prozent in diese Kategorie fallen. Es handelt sich um die gewöhnliche Arbeitszeit, die bei Arbeitnehmern keine Überstunden einschließt. Eine Haushaltsbeurteilung, die jede Stelle einzeln betrachtet, kann deshalb die Belastungen des gesamten Arbeitsplans übersehen.21
Das belegt keinen landesweiten Trend zu längeren Arbeitswochen. Unter allen erwerbstätigen Kanadiern sank der Anteil derjenigen, die in ihren Stellen zusammen gewöhnlich mindestens 50 Stunden arbeiteten, von 9,0 Prozent im Jahr 2019 auf 7,6 Prozent im Jahr 2025. Ein rückläufiger landesweiter Anteil kann mit einer erheblichen Belastung der Menschen einhergehen, die mehr als eine Stelle haben.22
Neben der Zahl der Stunden sind auch die Arbeitsbedingungen wichtig. Abbildung 6 untersucht unbezahlte Überstunden unter befragten kanadischen Vollzeitbeschäftigten. Die Anteile mit berichteten hohen Stress- und Burnout-Symptomen steigen über die drei Überstundengruppen hinweg. Die Studie befasst sich mit unbezahlter Arbeit und kann daher die Wirkungen der eingangs beschriebenen bezahlten Zusatzarbeit nicht belegen.
Abbildung 6: Unbezahlte Überstunden und berichteter Stress und Burnout
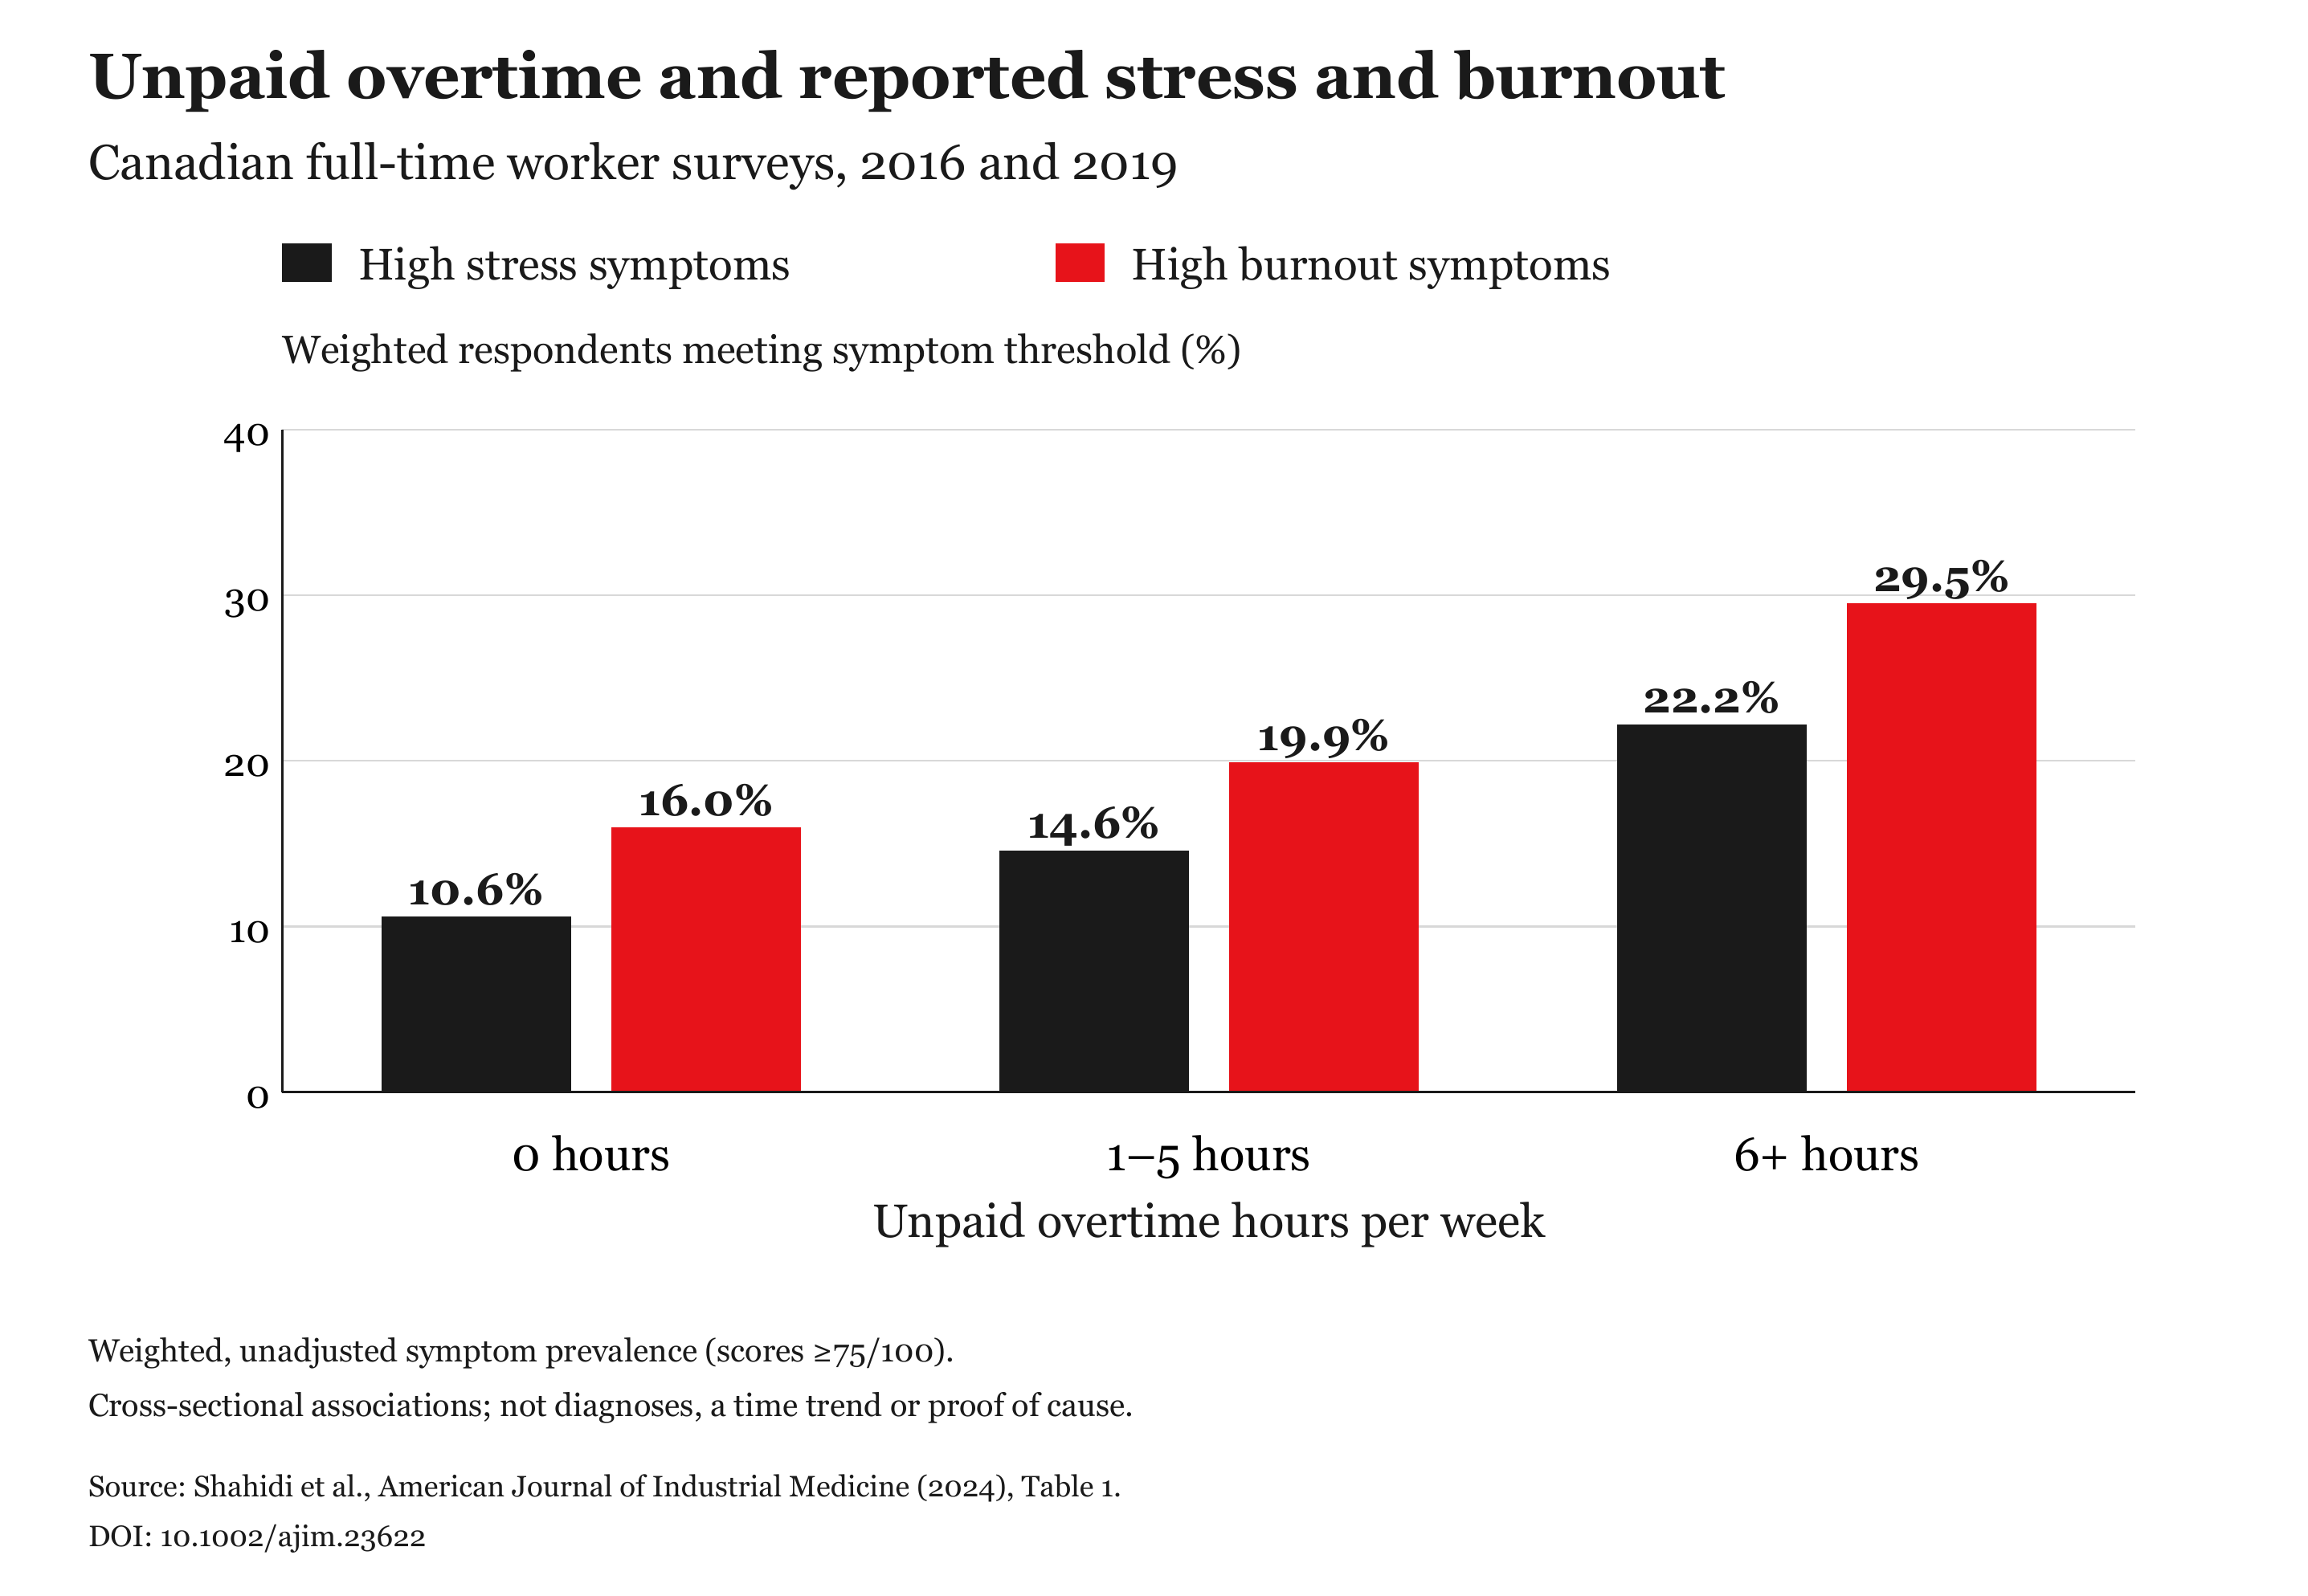
Das Muster verdient Aufmerksamkeit, unter Beachtung seiner Grenzen. Die Rücklaufquote der Befragung betrug 12 Prozent, und die Studie kann keine Ursache belegen. Die statistische Berücksichtigung anderer Arbeitsbedingungen schwächte einige Zusammenhänge ab. In der am umfassendsten bereinigten Analyse blieben übermäßige unbezahlte Überstunden bei Männern und Frauen mit Stress verbunden, mit Burnout jedoch nur bei Männern.24
Stress, Burnout und eine diagnostizierte depressive Störung sind unterschiedliche Ergebnisse. Eine WHO–ILO-Übersichtsarbeit bewertete die Belege als unzureichend, um festzustellen, dass lange Arbeitszeiten Depressionen verursachen. Dieser Befund sollte neben den Belegen für andere Schäden bestehen bleiben.25
Es gibt auch Belege für körperliche Schäden im Zusammenhang mit sehr langen Arbeitswochen. WHO und ILO schätzten, dass eine Arbeitsbelastung von mindestens 55 Stunden pro Woche weltweit im Jahr 2016 zu etwa 745.000 Todesfällen durch Schlaganfall und ischämische Herzerkrankungen beitrug. Das ist eine modellierte globale Krankheitslast für ein vergangenes Jahr, keine aktuelle kanadische Todesfallzahl und keine Vorhersage für einen einzelnen Arbeitnehmer. Sie gibt uns Anlass, einen Finanzplan zu hinterfragen, der davon ausgeht, dass sehr lange Arbeitszeiten unbegrenzt fortgesetzt werden können.26
Schulden und psychische Gesundheit
Geldsorgen können zu einer ständigen Quelle der Angst werden, selbst wenn jede Zahlung geleistet wird. Scham wegen Schulden kann es erschweren, das Problem zu beschreiben oder um Hilfe zu bitten. Eine finanzielle Beurteilung sollte Menschen Raum geben, die Belastung zu erklären, unter der sie stehen, einschließlich dessen, was es ihnen abverlangt, ihren Zahlungen nachzukommen.
Eine Erwerbstätigkeit kann Einkommen liefern, ohne finanzielle Unsicherheit zu beseitigen. Für jemanden, dessen Verpflichtungen bereits die gesamten Einkünfte aufzehren, kann eine unerwartete Ausgabe oder eine ausgefallene Schicht ein knapp ausgeglichenes Budget schwer aufrechtzuerhalten machen.
Der Vital Signs-Bericht 2024 der Toronto Foundation ergab, dass 26 Prozent der Erwachsenen in Toronto im dritten Quartal 2024 mindestens mittelschwere Depressionssymptome und 17 Prozent mindestens mittelschwere Angstsymptome berichteten. Dies sind Ergebnisse von Screening-Befragungen, keine Diagnosen. In einem gesonderten Vergleich, der die Jahre 2021–2024 zusammenfasste, berichteten Befragte, die auf Lebensmittelhilfsprogramme angewiesen waren, deutlich häufiger Depressionssymptome als diejenigen ohne finanzielle Sorgen um Lebensmittel. Dieser Vergleich umfasste nur 90 Nutzer von Lebensmittelhilfsprogrammen; seine genauen Prozentwerte sind daher mit Vorsicht zu betrachten. Beide Befunde betreffen Zusammenhänge, keine nachgewiesene Ursache.27
Auch Schulden stehen mit psychischen Schwierigkeiten in Zusammenhang. Eine Übersicht über 65 Arbeiten fand Zusammenhänge zwischen unbesicherten Schulden und Ergebnissen wie psychischen Störungen und Depressionen. Eine niederländische Studie begleitete Erwachsene über drei Jahre und stellte fest, dass sehr große Schwierigkeiten bei der Schuldentilgung mit dem späteren Auftreten einer häufigen psychischen Störung verbunden waren, selbst nach statistischer Berücksichtigung mehrerer anderer Faktoren. Die Studie konnte das Einkommen zu Beginn nicht berücksichtigen, weil es damals nicht erhoben worden war. Menschen über die Zeit zu begleiten hilft, die Abfolge von Ereignissen festzustellen; es belegt jedoch nicht, dass die Schulden die Erkrankung verursachten. Diese Befunde sprechen dafür, Rückzahlungsschwierigkeiten in Gesprächen über das Wohlbefinden stärker zu beachten.28
Abbildung 7: Frühere Antworten zu Burnout in Toronto
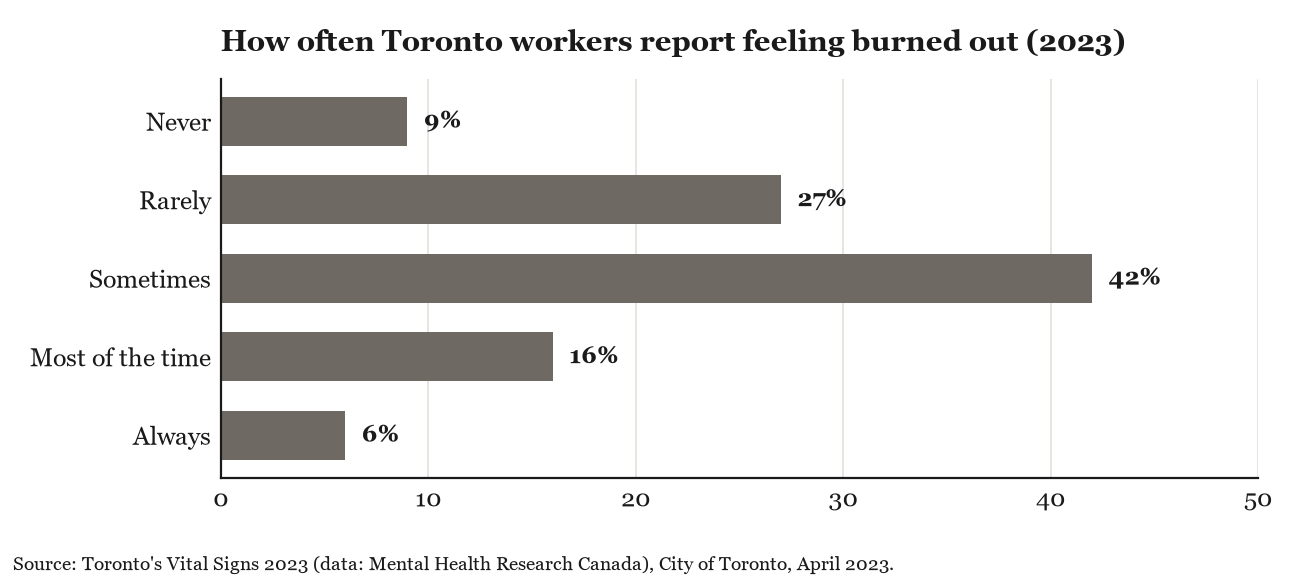
Neuere landesweite Befunde aktualisieren das Bild von Burnout. In der Arbeitsplatzumfrage 2025 von Mental Health Research Canada gaben 39 Prozent der Befragten an, sich oft oder immer ausgebrannt zu fühlen. Die Online-Befragung umfasste 5.008 erwerbstätige Kanadier und fand vom 10. bis zum 20. Juni 2025 statt. Dieser landesweite Befund schreibt Burnout nicht speziell Wohnkosten oder Schulden zu. Er sollte nicht als Trend gegenüber ausschließlich auf Toronto bezogenen Umfragen mit anderen Stichproben und Antwortkategorien gelesen werden.30
Eine neuere Studie aus Toronto bietet einen näheren, aber enger begrenzten Einblick. Eine von November 2024 bis Januar 2025 durchgeführte Befragung von 265 Beschäftigten in der Unterstützung von Zuwanderern berichtete Burnout bei 41,1 Prozent der Befragten. Sie verwendete eine Gelegenheitsstichprobe und eine Burnout-Messung anhand einer einzigen Frage. Das Ergebnis beschreibt die teilnehmenden Beschäftigten und kann nicht als stadtweite Burnout-Quote dienen. Dennoch legen ihre Befunde nahe, die Arbeitsbedingungen und die Unterstützung in einem wichtigen örtlichen Dienstleistungsbereich zu untersuchen.31
Die Befunde zu sozialen Beziehungen
Soziale Beziehungen mögen weiter vom Insolvenzrecht entfernt erscheinen. Sie gehören in diese Diskussion, weil Menschen, die sehr lange Arbeitswochen beschreiben, auch schildern, was dabei zu kurz kommt. Eine vollständigere Darstellung ihrer Umstände muss neben der für den Einkommenserwerb aufgewendeten Zeit auch die Zeit berücksichtigen, die für Beziehungen und Unterstützung verfügbar ist.
Auch die außerhalb der Arbeit verbleibende Zeit zählt. Eine Metaanalyse von 148 Studien mit mehr als 300.000 Menschen brachte stärkere soziale Beziehungen mit einer höheren Überlebenswahrscheinlichkeit während der Nachbeobachtungszeiträume der Studien in Verbindung. Das sind bevölkerungsbezogene Befunde, keine persönliche Prognose. In einem finanziellen Beratungsgespräch geben sie Anlass, den Menschen ernst zu nehmen, der sagt, das Aufrechterhalten der Zahlungen habe keine Zeit für die Beziehungen und Gewohnheiten gelassen, die ihm bei der Bewältigung helfen.32
Finanz- und Gesundheitsfachleute haben unterschiedliche Aufgaben, aber ihre Arbeit kann sich ergänzen. Ein Insolvenztreuhänder kann Schulden, Vermögen, Einkommen und verfügbare Möglichkeiten prüfen. Eine Gesundheitsfachkraft kann Symptome beurteilen und angemessene Versorgung anbieten. Das Erkennen finanziellen Drucks sollte bei Bedarf den Zugang zu beiden Formen der Hilfe fördern; es sollte niemals dazu dienen, Gesundheitsversorgung als bloße Symptombehandlung abzutun.
Menschen können ein Erstgespräch mit einem Licensed Insolvency Trustee suchen, bevor eine Zahlung ausbleibt. Ziel ist es, ihre Umstände und die verfügbaren Möglichkeiten zu verstehen, ohne vorauszusetzen, dass ein formelles Verfahren notwendig oder zugänglich ist. Insolvenztreuhänder dürfen kostenlose vorläufige Beratungen oder Erstgespräche bewerben; es lohnt sich, bei der Terminvereinbarung nach etwaigen Kosten zu fragen. Die praktische Frage lautet, ob der Haushalt einen tragfähigen Plan hat und ob spezialisierte finanzielle oder gesundheitliche Unterstützung helfen würde.33
Ein Anliegen, das Grenzen überschreitet
Der nächste Schritt führt uns über die kanadische Insolvenzpraxis hinaus. Dieser Vergleich verdient Raum, weil andere Länder Wohnungsdruck und finanzielle Verwerfungen über unterschiedliche Zeiträume erlebt haben, auch in den Jahren nach einem Höchststand der Vermögenspreise. Länder unterscheiden sich in ihren Wohnungsmärkten, Beschäftigungssystemen, Gesundheitsdiensten und Schuldenregelungen. Ihre Erfahrungen lassen sich nicht einfach auf Kanada übertragen, können uns aber helfen, bessere Fragen zu den Belastungen zu stellen, die in unseren eigenen Fällen beschrieben werden.
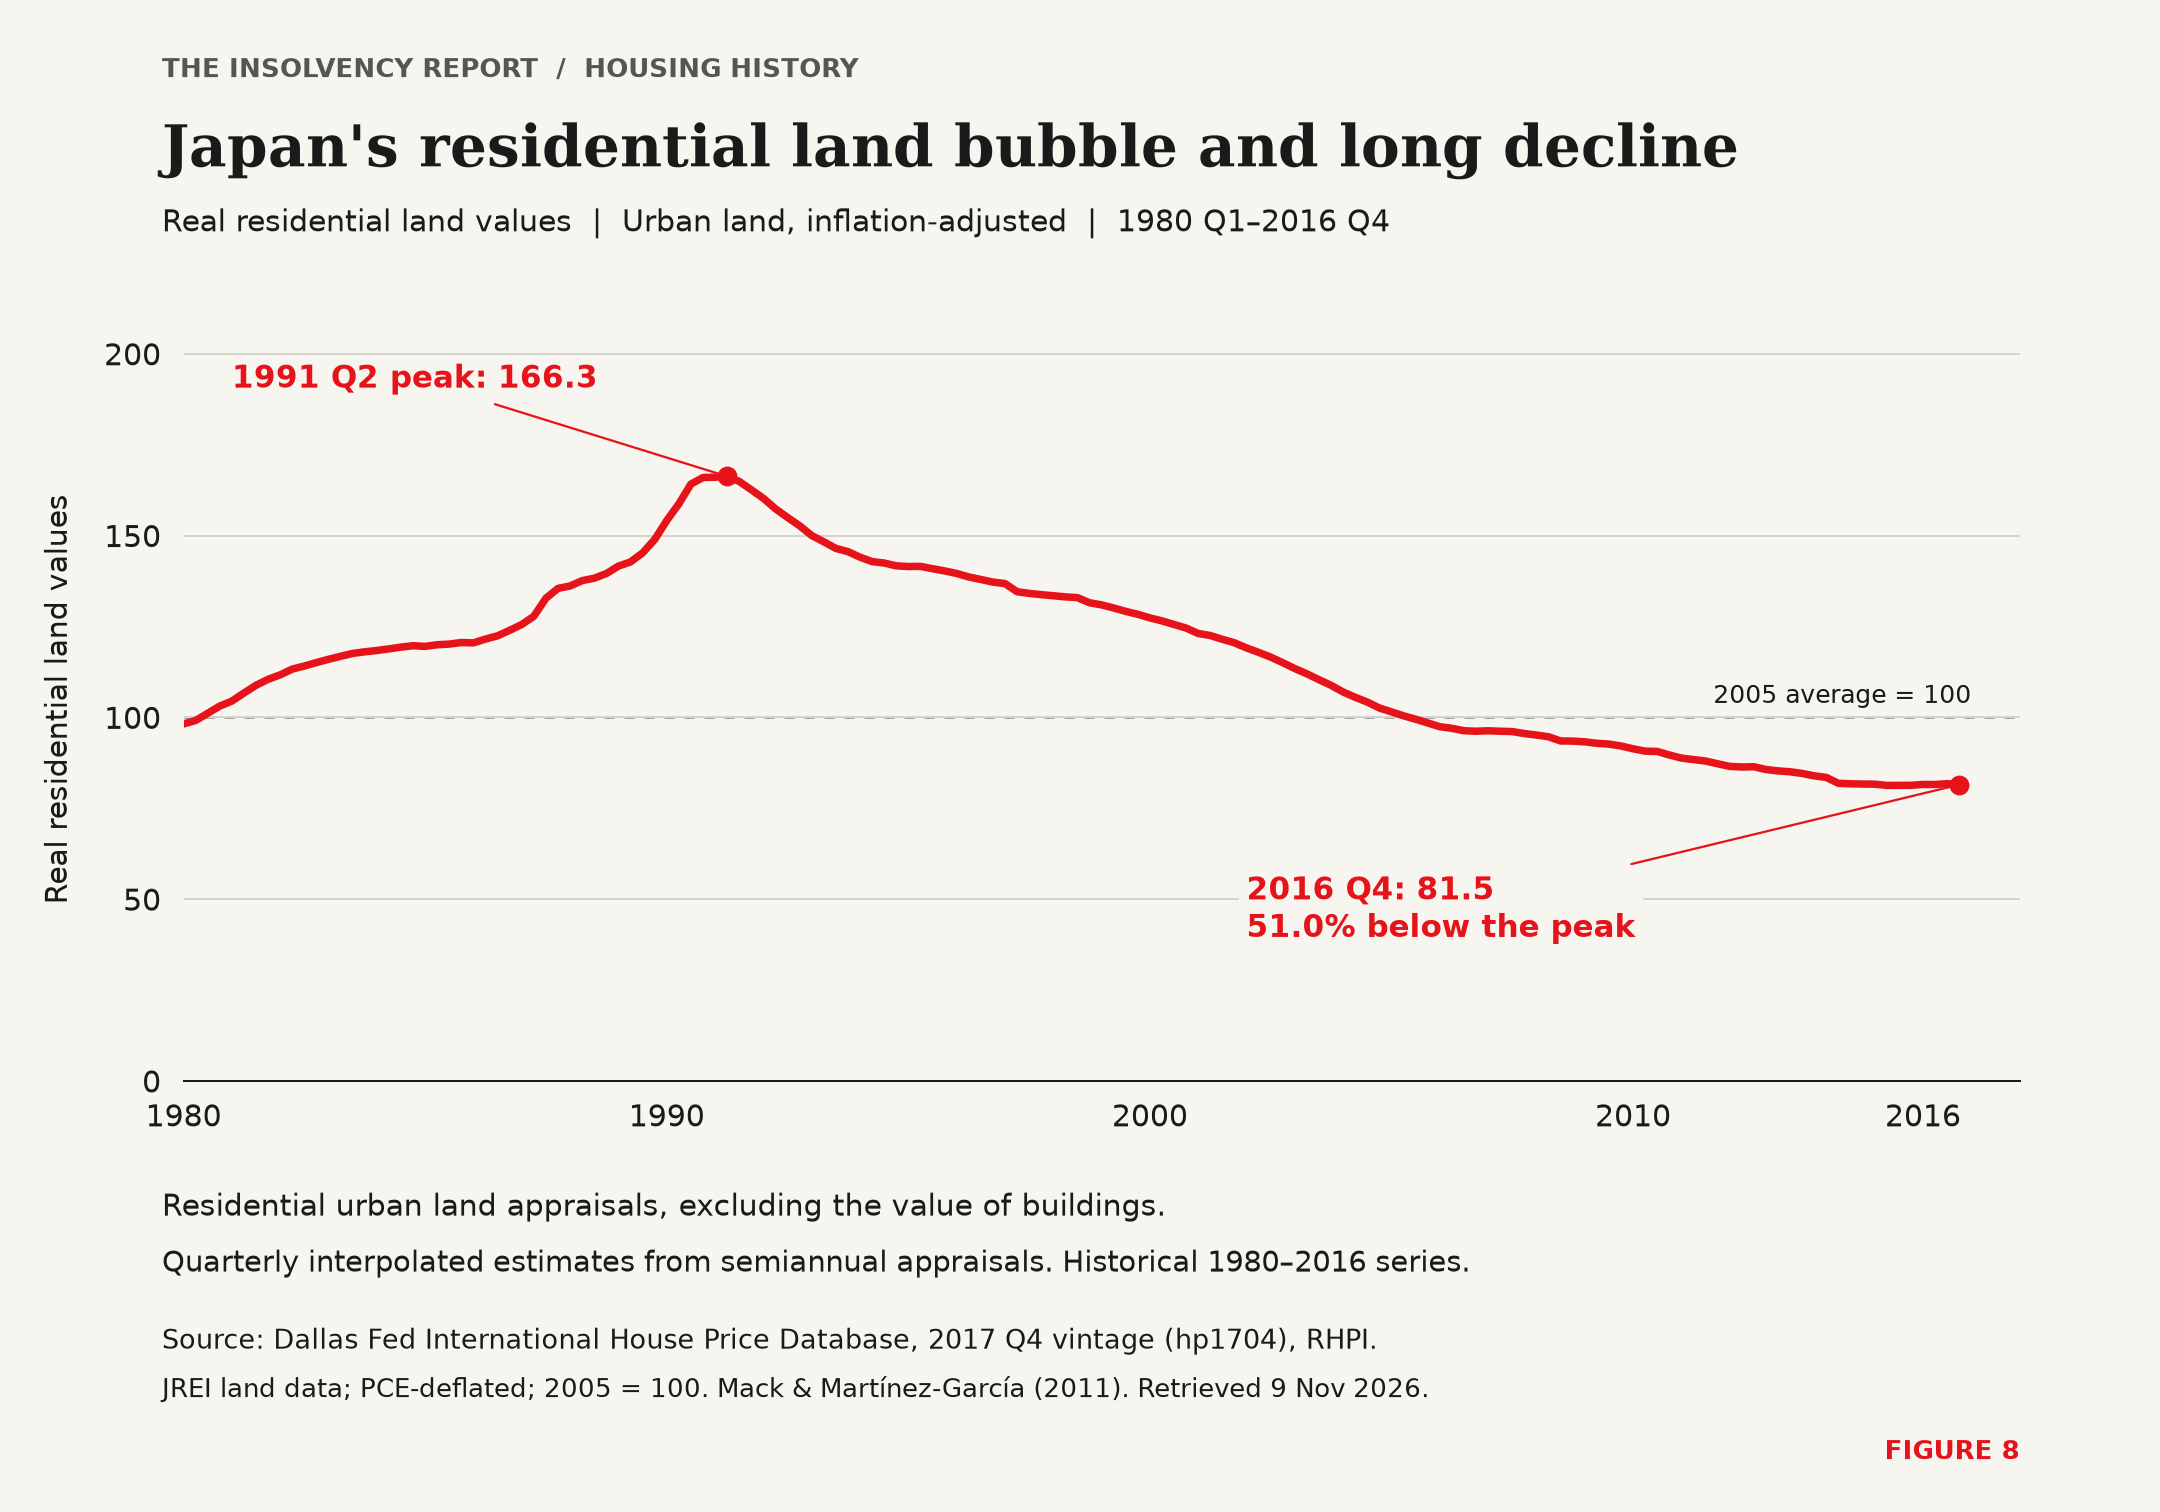
Japan veranschaulicht die wirtschaftlichen Verwerfungen, die auf eine Vermögenspreisblase folgen können. Auf die Blase der späten 1980er-Jahre folgten sinkende Vermögenspreise, Schwierigkeiten im Finanzsektor und eine lang anhaltende Rezession. Diese historische Analyse liefert wirtschaftlichen Kontext; sie belegt keine gesundheitliche Wirkung.34
Abbildung 8 macht das Ausmaß dieser Geschichte sichtbar. Der reale Index für Wohnbauland erreichte im zweiten Quartal 1991 einen Wert von 166,3 und lag im letzten Quartal 2016 bei 81,5, etwa 51 Prozent unter dem Höchststand. Der lange Rückgang hilft zu erklären, warum das Datum eines Preishöchststands nicht das Ende seiner wirtschaftlichen Folgen markiert. Die folgenden Gesundheitsbefunde befassen sich mit einer gesonderten Frage.
Abbildung 8: Japans Wohnbaulandblase und der lange Rückgang
Eine Zeittrendstudie brachte die Wirtschaftskrise der späten 1990er-Jahre mit höheren Suizidraten bei Männern in Japan und einigen anderen betroffenen asiatischen Volkswirtschaften in Verbindung. Die Institution der Autoren berichtete einen stärkeren Anstieg bei Männern im erwerbsfähigen Alter als bei Männern im Ruhestand. Eine gesonderte japanische Studie auf Präfekturebene brachte wirtschaftliche Indikatoren mit der Suizidsterblichkeit von Männern in Verbindung und warnte dabei vor den Grenzen bevölkerungsbezogener Befunde. Diese Studien grenzen Wohnschulden nicht als Ursache ein und erklären keinen individuellen Todesfall. Eine neuere japanische Studie brachte eine höhere Belastung durch Hypothekenzahlungen mit psychischer Belastung in Verbindung, auch bei Personen mit höherem Einkommen. Dies sind Gründe, das Zusammenspiel von finanziellem Druck und Gesundheit zu untersuchen, keine Vorhersagen für Kanadas Zukunft.36
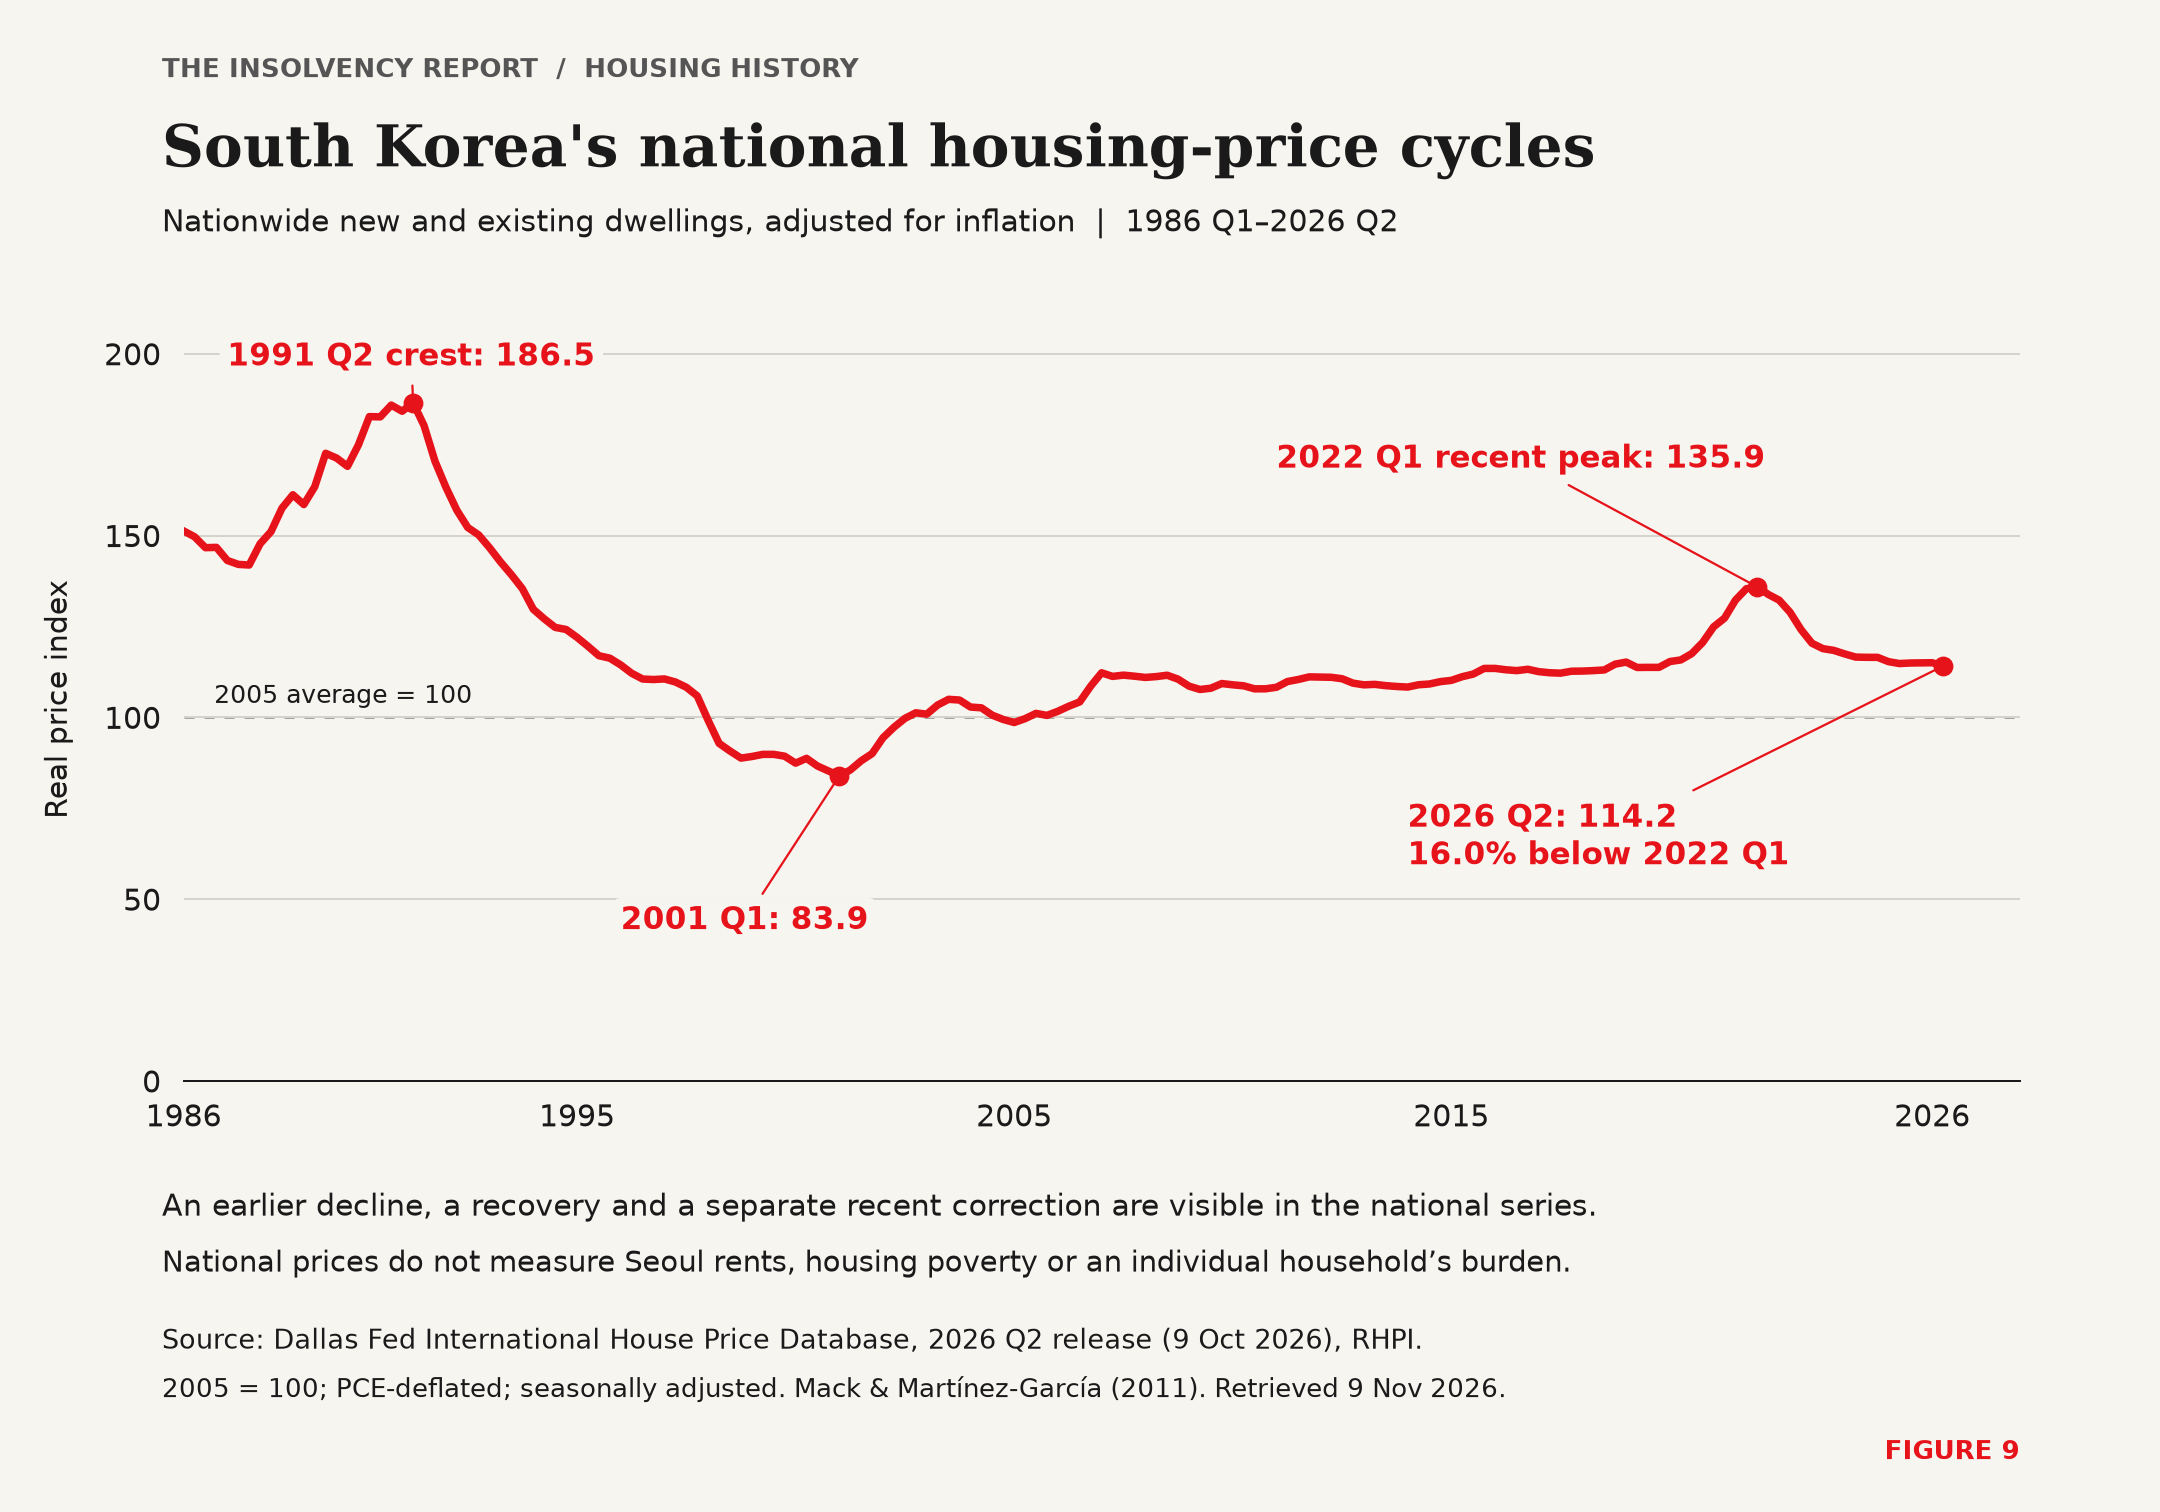
Südkorea weist eine andere Geschichte des Wohnimmobilienmarkts auf. Abbildung 9 zeigt einen früheren Preisrückgang, eine Erholung und eine gesonderte jüngste Korrektur. Der reale landesweite Wohnimmobilienpreisindex fiel von 135,9 an seinem jüngsten Höchststand im ersten Quartal 2022 auf 114,2 im zweiten Quartal 2026, ein Rückgang um 16,0 Prozent. Der nationale Preiszyklus liefert Kontext für die nachfolgend untersuchten Wohnbelastungen; er misst nicht die Bedingungen bestimmter Mieter in Seoul.
Abbildung 9: Südkoreas landesweite Wohnimmobilienpreiszyklen
Forschung aus Südkorea untersucht, wie sich Wohnschwierigkeiten auf Menschen auswirken. Panelforschung hat Schwierigkeiten bei Wohnzahlungen und unfreiwillige Umzüge mit Depressionen in Verbindung gebracht. Interviews mit 44 jungen Erwachsenen, die in einem Bezirk Seouls allein in Wohnarmut lebten, beschrieben gestörte Ruhe, eingeschränkte Erholung und verringerte soziale Teilhabe. Die Interviews fanden 2021–2022 unter Pandemiebedingungen statt. Sie geben Einblick in Erfahrungen, statt eine Prävalenzschätzung für die Bevölkerung zu liefern. Diese Studien unterstützen ein internationales Gespräch über Wohnen und Gesundheit, ohne die Behauptung zu erfordern, dass Wohnkosten allein Veränderungen der Familiengründung oder der nationalen Geburtenrate erklären.38
Eine im Januar 2026 veröffentlichte systematische Übersicht führt 22 Studien zu Wohnunsicherheit und psychischer Gesundheit bei Mietern zusammen. Sechs der neun Studien zur Bezahlbarkeit berichteten signifikante Zusammenhänge zwischen unbezahlbarem Wohnraum und schlechterer psychischer Gesundheit; die meisten dieser Bezahlbarkeitsstudien konzentrierten sich auf Mieter mit niedrigem Einkommen. Die Befunde waren nicht einheitlich, und die Übersicht verband Studien mit unterschiedlichen Designs und Messgrößen. Ihr Wert liegt in der Breite der Belege dafür, dass Wohnunsicherheit Aufmerksamkeit verdient, nicht im Beweis, dass das Mieten selbst krank macht.39
Auch kanadische Befunde geben Anlass, wohnungsbezogene Maßnahmen unmittelbar zu untersuchen. Eine Studie mit Menschen auf einer Warteliste für Sozialwohnungen in der Greater Toronto Area fand über einen Zeitraum von 6 bis 18 Monaten Verbesserungen der selbst eingeschätzten psychischen Gesundheit bei denjenigen, die eine Sozialwohnung erhielten. Dieser Befund betrifft den Zugang zu Sozialwohnungen. Er sollte nicht als Beleg dafür gelten, dass ein Verbrauchervorschlag dieselbe Wirkung erzielt. Er veranschaulicht jedoch, warum Forschung praktische Maßnahmen bewerten sollte, statt bei der Dokumentation von Notlagen stehenzubleiben.40
Wenn Sie an Suizid denken oder sich um jemanden sorgen, den Sie kennen, steht Kanadas 9-8-8 Suicide Crisis Helpline rund um die Uhr zur Verfügung. Rufen Sie 988 an oder senden Sie eine SMS an 988.
Von der Jagd nach Einkommen zu einem tragfähigen Plan
Nun können wir zu der praktischen Sorge zurückkehren, mit der wir begonnen haben. Die breiteren Befunde helfen zu erklären, warum der Bericht der Krankenschwester und die Abhängigkeit des Mannes von Überstunden Aufmerksamkeit verdienen. Die nächste Frage lautet, was jemand mit dieser Sorge sinnvoll anfangen kann, einschließlich der Frage, wann Beratung helfen kann und was eine formelle Schuldenlösung erfordern würde.
Die Befunde belegen keine einheitliche Erklärung für jeden Menschen, der einen Insolvenztreuhänder aufsucht. Sie belegen aber, dass Wohnen, Schulden und Arbeit einen Platz in ernsthaften Gesprächen über das Wohlbefinden verdienen. Meine Sorge gilt einem Finanzplan, der Einkommen zählt, aber zu wenig berücksichtigt, was nötig ist, um es zu verdienen. Zu fragen, ob dieser Plan fortgeführt werden kann, ist vor einem Zahlungsrückstand ebenso nützlich wie danach.
Frühere Hilfe sollte mit einer ehrlichen Prüfung der Möglichkeiten beginnen. Je nach den Umständen kann dazu ein überarbeitetes Budget gehören, die Beratung durch einen Finanzplaner, der für seine Beratung statt für Produktverkäufe bezahlt wird, ein Gespräch mit Gläubigern, eine Beurteilung durch einen Licensed Insolvency Trustee oder gesundheitliche Versorgung. Die Person sollte die Kosten und Grenzen jeder Möglichkeit verstehen. Niemand sollte Erschöpfung erst als persönliches Versagen deuten müssen, bevor er fragen darf, ob sich das finanzielle Arrangement selbst ändern muss.
Einige Längsschnittuntersuchungen haben den Ausstieg aus der Überschuldung mit einer Verbesserung depressiver Symptome in Verbindung gebracht, und Übersichtsarbeiten haben eine engere Verzahnung finanzieller und psychischer Unterstützung gefordert. Die für diesen Artikel ausgewerteten Befunde belegen keine Auswirkung eines kanadischen Verbrauchervorschlags auf die psychische Gesundheit. Eine bezahlbare Schuldenregelung kann eine Druckquelle beseitigen; sie kann auch Kosten, Einschränkungen und Unsicherheit mit sich bringen, die erklärt werden müssen. Das ist ein Grund, Ergebnisse sorgfältig zu bewerten, und kein Grund, Schuldenentlastung als Behandlung zu vermarkten.41
Wenn Sie einem Freund oder Familienmitglied helfen, das sich um Geld sorgt, fragen Sie zunächst, welche Hilfe nützlich wäre. Ohne Schuldzuweisung zuzuhören, beim Ordnen von Unterlagen zu helfen oder die Person zu einem Termin zu begleiten, kann es erleichtern, geeigneten Rat zu suchen. Überlassen Sie Entscheidungen darüber, was offengelegt wird und welcher nächste Schritt folgt, der betroffenen Person.
Stressbedingte Arbeitsauszeit in Ontario und die Rechnungen, die weiterlaufen
Dieser praktische Abschnitt geht über die ursprüngliche Frage der Zugangsvoraussetzungen hinaus, weil einige Leser ihm erst begegnen werden, nachdem sich Arbeit und Einkommen bereits verändert haben. Er behandelt die finanziellen Informationen, die ein Haushalt benötigt, während die Bedingungen der Arbeitsauszeit geklärt werden.
Für jemanden, der in Ontario oder anderswo in Kanada stressbedingt eine Arbeitsauszeit nimmt, lautet eine unmittelbare finanzielle Frage, welches Einkommen während der Abwesenheit verfügbar sein wird. Die Bezeichnung der Auszeit sagt dem Haushalt nicht, wie lange seine Rechnungen gedeckt werden können. Ein Plan braucht bestätigte Beträge und Termine sowie die erwartete Dauer der Abwesenheit und etwaige Unsicherheit über die Rückkehr an den Arbeitsplatz.
Wenn Sie wissen möchten, ob eine stressbedingte Arbeitsauszeit bezahlt wird oder wie viel Sie erhalten würden, holen Sie die maßgeblichen Bedingungen bei Ihrem Arbeitgeber, Versicherer oder Leistungsträger ein, bevor Sie dieses Geld im Budget einplanen. Dasselbe gilt für einen Antrag auf EI-Krankengeld oder Leistungen bei kurzfristiger Arbeitsunfähigkeit. Bestätigen Sie den Betrag, den erwarteten Beginn und jede noch ausstehende Entscheidung. Ein Antrag oder eine Erwartung sollte getrennt von bereits bestätigtem Einkommen ausgewiesen werden.
Die Dauer einer bewilligten Auszeit und die Zeit, die ein Haushalt mit seinen Ersparnissen überbrücken kann, sind unterschiedliche Fragen. Stellen Sie Lohnunterlagen, Leistungs- oder Versicherungsbedingungen, Kontoauszüge und Zahlungsaufforderungen zusammen, während die Bedingungen der Arbeitsauszeit geklärt werden. Diese Informationen können eine Besprechung des unmittelbaren Budgets, Finanz- oder Kreditberatung, eine Beurteilung durch einen Licensed Insolvency Trustee und angemessene gesundheitliche Versorgung unterstützen.
Hypothekenrückstände, eine Mitteilung über die Ausübung einer Verkaufsbefugnis (power of sale) und Lohnpfändungen können unmittelbaren zusätzlichen Druck erzeugen. Sie werfen unterschiedliche Fragen auf und sollten anhand der tatsächlichen Unterlagen geprüft werden. Leser, die sich wegen ausgebliebener Hypothekenzahlungen sorgen, können auch unseren Leitfaden zu Hypothekenrückständen und unsere Analyse zur power of sale in Ontario lesen. Die folgende Erörterung des Verbrauchervorschlags erläutert einen möglichen Weg für eine Person, die die Voraussetzungen erfüllt. Eine Arbeitsauszeit entscheidet für sich genommen weder über die Zugangsvoraussetzungen noch darüber, welche Möglichkeit tragfähig ist.
Frühzeitiger Rat ist auch dann wertvoll, wenn kein formelles Verfahren folgt. Ziel ist es, die Schulden, die tatsächlichen Mittel des Haushalts und die verfügbaren Wahlmöglichkeiten zu verstehen, bevor eine weitere Einkommensunterbrechung diese Möglichkeiten einengt. Das ist die praktische Bedeutung früher Intervention in diesem Artikel. Sie verlangt von einem Insolvenztreuhänder nicht, Erkrankungen vorherzusagen, und macht aus einem Einkommensrückgang keinen automatischen Anspruch auf Schuldenentlastung.
Was ein Verbrauchervorschlag ist und wo er helfen kann
Ein Verbrauchervorschlag ist ein formelles Verfahren nach dem Bankruptcy and Insolvency Act, in dem eine natürliche Person, die die Voraussetzungen erfüllt, ihren Gläubigern neue Bedingungen anbietet. Diese können die Schulden verringern, die Zahlungsfrist verlängern oder beides. Er wird von einem Administrator ausgearbeitet und verwaltet, der ein Licensed Insolvency Trustee oder eine andere vom Superintendent of Bankruptcy ernannte oder bestimmte Person ist; seine Bedingungen müssen vorsehen, dass die Erfüllung innerhalb von fünf Jahren abgeschlossen wird. Zu den Voraussetzungen gehört eine Schuldengrenze von 250.000 Dollar oder eines anderen in den General Rules vorgeschriebenen Betrags, wobei durch den Hauptwohnsitz der Person besicherte Schulden ausgenommen sind. Ob ein Vorschlag geeignet ist, hängt von den Umständen der Person und von einem Plan ab, den sie realistisch erfüllen kann.42
Die Einreichung hindert Gläubiger im Allgemeinen daran, Verfahren zur Einziehung ihrer Forderungen einzuleiten oder fortzusetzen, vorbehaltlich der Ausnahmen des Gesetzes: Unter anderem erfasst der Vollstreckungsaufschub keine Unterhaltsleistungen aufgrund einer vor der Einreichung ergangenen Anordnung oder geschlossenen Vereinbarung; er tritt bei einem innerhalb von sechs Monaten nach einem früheren Verbrauchervorschlag eingereichten weiteren Verbrauchervorschlag nicht ein; und ein Gläubiger kann das Gericht um seine Aufhebung ersuchen. Die Einreichung überträgt das Vermögen der Person nicht wie ein Konkurs auf einen Insolvenztreuhänder, beseitigt aber weder die Rechte gesicherter Gläubiger noch die Notwendigkeit von Hypotheken- und Autozahlungen: Ein gesicherter Gläubiger kann seine Sicherheit im Allgemeinen weiterhin verwerten. Die Annahme durch die Gläubiger, die Genehmigung und die Erfüllung der vereinbarten Bedingungen sind entscheidend. Sind Zahlungen monatlich oder häufiger fällig, führt ein Rückstand in Höhe von drei Zahlungen dazu, dass der Vorschlag als aufgehoben gilt, sofern das Gericht nichts anderes angeordnet hat oder bereits eine Änderung eingereicht wurde. Danach kann die Person, sofern das Gericht nichts anderes anordnet, keinen weiteren Verbrauchervorschlag machen und keinen Vollstreckungsaufschub erhalten, bis die angemeldeten Forderungen bezahlt oder erlassen sind. Schulden der in Section 178(1) des Gesetzes aufgeführten Arten bleiben bestehen, sofern der Vorschlag sie nicht ausdrücklich in eine Vergleichsregelung einbezieht und der betreffende Gläubiger dafür stimmt. Der Rückzahlungsbetrag und die praktischen Folgen müssen für den konkreten Fall erklärt werden.43
Eine Grenze ist für Selbstständige mit Rückständen bei Lohnabführungen besonders relevant. Ein Verbrauchervorschlag setzt eine erweiterte Zahlungsanordnung der Canada Revenue Agency wegen nicht abgeführter Quellenabzüge nicht aus. Diese Frage erfordert gezielte Beratung; sie sollte nicht durch die allgemeine Aussage verdeckt werden, dass eine Einreichung die Einziehung stoppt.44
Für eine Person, die die Voraussetzungen erfüllt, kann ein Vorschlag einen Weg bieten, die Rückzahlung an ein realistisches Budget anzupassen. Er kann weder eine bessere Gesundheit garantieren noch einen unbezahlbaren Lebensstil erhalten oder die Zugangsvoraussetzungen allein dadurch begründen, dass ein geringeres Arbeitspensum wünschenswert wäre. Der Wert der Beurteilung liegt darin, festzustellen, was rechtlich verfügbar und finanziell tragfähig ist, und zugleich bei Bedarf zu angemessener gesundheitlicher Unterstützung zu ermutigen.
Zurück zur Frage des Insolvenztreuhänders
Die Ausgangsfrage bleibt, ob die hilfesuchende Person die gesetzliche Definition erfüllt und welche Möglichkeiten die tatsächlichen Umstände tragen. Die Ausflüge zu Wohnen, Arbeit, Gesundheit und anderen Ländern erklären, warum diese Frage auch nach dem Höchststand der Wohnimmobilienpreise Aufmerksamkeit verdient. Hohe Kosten können fortbestehen, und die Folgen von Verpflichtungen, die am Höchststand eingegangen wurden, können später sichtbar werden.
Die Krankenschwester bleibt mir wichtig, weil ihre Zahlungshistorie und das Leben, das nötig war, um sie aufrechtzuerhalten, unterschiedliche Teile derselben Geschichte erzählten. Insolvenztreuhänder arbeiten bereits mit schwierigen individuellen Umständen. Wir üben Ermessen aus, erklären die verfügbaren Möglichkeiten und übernehmen Verantwortung für unsere Beurteilungen. Dieser Artikel fragt, was geschieht, wenn die Umstände, die dieses Ermessen erfordern, alltäglich werden.
Wohnkosten stehen im Mittelpunkt der Berichte, die ich von Schuldnern höre. Wenn das Behalten eines Zuhauses von anhaltenden Überstunden, mehreren Stellen oder einem nahezu fehlenden Spielraum zwischen Einkommen und Ausgaben abhängt, kann eine spätere Verringerung der Arbeit finanzielle Belastungen offenlegen, die bereits in der Lebensweise des Haushalts vorhanden waren. Die hier ausgewerteten Studien geben uns Anlass, dieses Muster über den Einzelfall hinaus zu untersuchen und dabei rechtliche und gesundheitliche Fragen auseinanderzuhalten.
Wir sollten untersuchen, wie sich dieser Druck früher erkennen lässt, wie bestehende Beratungsformen darauf reagieren und wo der Rahmen genauer geprüft werden muss. Ein System kann geleistete Zahlungen erfassen und zugleich wichtige Informationen über die Bedingungen übersehen, unter denen sie geleistet werden. Die wiederholte Inanspruchnahme außergewöhnlichen fachlichen Ermessens verdient Aufmerksamkeit, wenn derselbe Wohn- und Einkommensdruck immer wieder auftaucht.
Wenn Sie sich um Geld sorgen oder Mühe haben, Ihr derzeitiges Arbeitspensum durchzuhalten, kann eine Beurteilung Ihnen helfen, Ihre finanzielle Lage und die verfügbaren Möglichkeiten zu verstehen. Bei Schuldenfragen können Sie Paul Franchi kontaktieren und bei Anliegen, die Ihre Gesundheit betreffen, angemessene fachliche Versorgung suchen. Eine Beratung verpflichtet Sie nicht zur Einreichung eines Verfahrens. Leser, die künftige Forschung von The Insolvency Report erhalten möchten, können sich über unsere Seite mit Informationen zu persönlichen Schulden anmelden.
Anhang: eine Beurteilung vor der Wahl einer Schuldenlösung
Eine frühzeitige Beurteilung gibt einem Menschen ein klareres Bild der verfügbaren Möglichkeiten, solange noch Zeit bleibt, sie abzuwägen. Ziel ist es, Schulden, Vermögen, Einkommen und Haushaltsausgaben gemeinsam zu prüfen, einschließlich der Arbeit, die nötig ist, um dieses Einkommen zu erzielen. Die Beurteilung kann zu einer Empfehlung führen, die keinen Insolvenzantrag beinhaltet. Wo ein formelles Verfahren offensteht, muss die Wahl zu den tatsächlichen Umständen der Person passen.
Ein Licensed Insolvency Trustee besitzt eine vom Superintendent of Bankruptcy erteilte Zulassung, als Insolvenztreuhänder tätig zu sein; dessen Behörde ist das Office of the Superintendent of Bankruptcy. In einem Konkurs wird ein zugelassener Insolvenztreuhänder für die jeweilige Masse bestellt: vom official receiver, wenn eine Person eine Vermögensabtretung erklärt, oder vom Gericht, wenn es einen Konkursbeschluss erlässt. Bei einem Verbrauchervorschlag kann ein Insolvenztreuhänder als Administrator tätig sein. Die Beurteilung des Insolvenztreuhänders sollte die verfügbaren Möglichkeiten und ihre Folgen erklären. Ein Verbrauchervorschlag sollte nicht als bevorzugte Lösung gelten, bevor diese Arbeit erledigt ist. Ein Konkurs kann unter bestimmten Umständen die geeignetere Möglichkeit sein, etwa wenn eine Person einen Vorschlag vernünftigerweise nicht erfüllen kann. Stellt der Insolvenztreuhänder jedoch fest, dass ein tragfähiger Vorschlag hätte vorgelegt werden können, und entscheidet sich die Person stattdessen für den Konkurs, muss er dies in dem für die Entlassung aus dem Konkurs erstellten Bericht angeben. Kommt die Entlassung vor Gericht und wird diese Entscheidung nachgewiesen, muss das Gericht die Entlassung verweigern oder aussetzen oder sie an Bedingungen knüpfen. Dieser Vergleich muss erklärt werden, ohne Konkurs als persönliches Versagen zu behandeln oder anzunehmen, eines der beiden Verfahren werde die Gesundheit eines Menschen verbessern.45
Vergleichen, was jede Möglichkeit erfordern würde
Ein brauchbarer Vergleich umfasst die erwarteten Zahlungen, die Behandlung des Vermögens, die wahrscheinliche Dauer, die Kosten und die Pflichten, die die Person übernehmen würde. Dazu gehören auch die verbleibenden Schulden und die Frage, was geschähe, wenn die vorgeschlagenen Zahlungen nicht aufrechterhalten werden könnten. Eine niedrigere monatliche Zahlung ist eine nützliche Information, kann die Wahl aber nicht allein entscheiden.
Dasselbe gilt für Hauseigentümer, die hoffen, ihre Hypothek weiter pünktlich bedienen oder sie später verlängern zu können. Für die Beurteilung werden der tatsächliche Hypothekensaldo, die Zahlungen, weitere besicherte Kredite und das Eigenkapital am Haus benötigt. Das Behalten der Immobilie muss gemeinsam mit den Kosten dafür betrachtet werden. Die Einträge in Kreditauskünften und die künftige Entscheidung eines Kreditgebers sind gesonderte Folgen, die besprochen werden müssen, und nichts, was eine Schuldenregelung garantieren könnte.
Ein früherer Konkurs oder Vorschlag, Studienkredite, eine gemeinsame Schuld oder eine Bürgschaft können die zu beantwortenden Fragen verändern. Bringen Sie diese Einzelheiten zur Beurteilung mit, statt davon auszugehen, dass alle Schulden gleich behandelt werden. Wenn Ihr Lohn gepfändet wird oder ein Gläubiger die Vollstreckung eingeleitet hat, legen Sie die Mitteilung vor und erläutern Sie jeden näher rückenden Termin. Der Insolvenztreuhänder kann dann erklären, wie sich die tatsächliche Schuld und das Verfahren auf die Möglichkeiten auswirken. Unsere Leitfäden zu Hypotheken und einem Verbrauchervorschlag, Kreditwürdigkeit nach einem Vorschlag oder Konkurs, einem zweiten Vorschlag und ausgebliebenen Zahlungen im Rahmen eines Vorschlags erläutern mehrere dieser Fragen genauer. Die übrigen sollten in der Beurteilung angesprochen werden.
Überschusseinkommen verstehen, bevor man sich auf eine Zahlungsschätzung verlässt
Überschusseinkommen im Konkurs hat eine bestimmte gesetzliche Bedeutung. Es ist nicht einfach das, was eine Person nach eigener Einschätzung nach dem Bezahlen ihrer üblichen Rechnungen übrig hat. Die Berechnung berücksichtigt Einkommen und Familienverhältnisse nach dem Bankruptcy and Insolvency Act und den vom Superintendent of Bankruptcy festgelegten Standards. Ob Zahlungen erforderlich sind und was eine Einkommensänderung bedeuten würde, sollte anhand der eigenen Angaben der Person erklärt werden.46
Die Standards des Superintendent, oft als Schwellenwert für Überschusseinkommen bezeichnet, legen den Betrag fest, den der Insolvenztreuhänder vom verfügbaren Monatseinkommen der Familieneinheit abzieht, um das Überschusseinkommen zu ermitteln. Nur ein Überschusseinkommen, das einen monatlichen Mindestbetrag erreicht oder überschreitet, führt zu einer Zahlungspflicht, im Allgemeinen in Höhe der Hälfte davon, vorbehaltlich Anpassungen. Die Standards werden für jedes Jahr festgelegt und unterscheiden sich nach der Zahl der Personen in der Familieneinheit; das maßgebliche Jahr und die Haushaltsangaben sind daher wichtig. Wer einen Rechner für Überschusseinkommen im Konkurs verwendet hat, sollte die Eingaben und das Ergebnis zur Beurteilung mitbringen und den Insolvenztreuhänder bitten, etwaige Unterschiede zu erklären. Eine Online-Schätzung kann weder die Behandlung einer Ausgabe klären noch einen Entlassungstermin bestätigen oder die in einem bestimmten Konkurs erforderliche Zahlung bestimmen.47
Eine Zahlung im Rahmen eines Verbrauchervorschlags ist ein Angebot an die Gläubiger innerhalb eines eigenen rechtlichen Rahmens. Sie ergibt sich nicht einfach durch Übernahme einer Berechnung des Überschusseinkommens im Konkurs. Der Vergleich sollte erklären, was die Gläubiger im Konkurs erhalten könnten und was die vorgeschlagene Regelung von der Person verlangen würde, die sie anbietet.
Schulden und Forderungen erkennen, die individuelle Aufmerksamkeit brauchen
Ein Forderungsnachweis (proof of claim) ist das formelle Dokument, mit dem ein Gläubiger seine Forderung im Insolvenzverfahren anmeldet. Der Betrag auf einem Inkassoschreiben und der im Verfahren anerkannte Betrag sind nicht zwangsläufig derselbe. Eine Forderung muss gegebenenfalls geprüft, bewertet oder bestritten werden. Die ratsuchende Person sollte Kontounterlagen und Informationen über etwaige Meinungsverschiedenheiten zur Schuld vorlegen, damit der Insolvenztreuhänder erklären kann, wie die Frage behandelt würde.
Steuerschulden erfordern besondere Sorgfalt. Ein gesetzlich fingiertes Treuhandverhältnis (deemed trust) ist eine gesetzliche Regelung, nach der Geld oder Vermögen als treuhänderisch für einen bestimmten Anspruchsberechtigten, häufig die Krone, gehalten gilt. Seine Wirkung hängt von der jeweiligen Schuld, dem Vermögen und dem Verfahren ab. Im Konkurs verleiht der Bankruptcy and Insolvency Act den meisten gesetzlich fingierten Treuhandverhältnissen zugunsten der Krone keine Wirkung, erhält sie aber für Beträge aufrecht, die für Einkommensteuer, Beiträge zum Canada Pension Plan und Beiträge zur Employment Insurance sowie bestimmte vergleichbare Provinzbeträge abgezogen oder einbehalten wurden. Andere Forderungen der Krone stehen im Allgemeinen im Rang unbesicherter Forderungen, vorbehaltlich der aufgeführten Ausnahmen. Quellenabzüge von Löhnen, andere Steuerschulden und besicherte Forderungen sollten nicht in eine einzige undifferenzierte Kategorie eingeordnet werden. Die früher in diesem Artikel beschriebene Grenze bei Quellenabzügen ist ein Grund, sich zur tatsächlichen Verpflichtung beraten zu lassen, bevor man annimmt, die Einreichung werde die Einziehung stoppen.48
Verstehen, wie das Verfahren enden würde
Die Beurteilung sollte die Voraussetzungen für den Abschluss eines Vorschlags und das Verfahren der Entlassung aus dem Konkurs erklären. Eine bedingte Entlassung ist eine gerichtliche Anordnung, nach der bestimmte Bedingungen erfüllt werden müssen. Sie sollte nicht mit einem automatischen Versprechen verwechselt werden, dass sämtliche Schulden an einem bestimmten Tag verschwinden. Die Art der Schuld und die maßgeblichen Ausnahmen sind wichtig, ebenso wie die Pflichten der Person während des Verfahrens.
Es lohnt sich, diese Fragen zu behandeln, solange jemand noch erklären kann, was geschieht, und die nötigen Unterlagen zusammentragen kann. Bringen Sie eine realistische Darstellung des Einkommens, des Haushaltsbudgets, des Vermögens, der Schulden und jeder erwarteten Veränderung der Arbeit mit. Ein nützliches Ergebnis ist eine klare Erklärung dessen, was getan werden kann, was jede Wahl erfordern würde und welche Fragen ungeklärt bleiben. Das gibt der Person eine Entscheidungsgrundlage, bevor ein weiterer finanzieller Einschnitt die Entscheidung dringlicher macht.
Geschrieben und aufgebaut von einem Licensed Insolvency Trustee mit juristischem und finanzwirtschaftlichem Hintergrund und einer Mitautorin mit naturwissenschaftlicher Ausbildung. Keine Gebühren für Beratung. Ein Konkurs oder ein Verbrauchervorschlag verursacht Gebühren, die durch den Bankruptcy and Insolvency Act und seine Verordnungen geregelt sind. Keine Vermittlungen gegen Bezahlung. Das Licht ist an.49
Paul Franchi, JD, MBA, CIRP, LIT — Gründer von The Insolvency Report, und Dana Trentini, HBSc, BEd, MA, EdM. insolvencyreport.ca
Über die Autoren
Dana Trentini schloss ihr Neurowissenschaftsstudium an der University of Toronto mit High Distinction ab und besitzt einen Abschluss in Beratung vom Teachers College der Columbia University. Sie bringt einen naturwissenschaftlichen Forschungshintergrund in diesen Artikel ein. Die Ich-Stimme vom Schreibtisch des Insolvenztreuhänders ist die von Paul; sein Beitrag gründet auf seiner Arbeit als Licensed Insolvency Trustee. Ausführlichere Autorenbiografien schließen den Beitrag ab.
Paul Franchi, JD, MBA, CIRP, LIT, ist Licensed Insolvency Trustee. Als ehemals praktizierender Rechtsanwalt bringt er siebzehn Jahre Wall-Street-Erfahrung in Investmentmanagement, Produktentwicklung und Finanzen in seine Insolvenzarbeit ein. Er ist Herausgeber und Chefredakteur von The Insolvency Report.
Dana Trentini, HBSc, BEd, MA, EdM, schloss die University of Toronto mit High Distinction mit einem Honours Bachelor of Science in Neuroscience ab. Dort erhielt sie mehrere akademische Stipendien, darunter das Stanley Kosta Todorow Scholarship für akademische Spitzenleistungen in den Lebens- und Naturwissenschaften. Sie besitzt einen Bachelor of Education der Western University, einen M.A. in Organizational Psychology der Columbia University und einen Ed.M. in Counseling Psychology vom Teachers College der Columbia University, wo sie als Teamleiterin in der Forschungsgruppe eines Professors tätig war. Sie arbeitete als Beraterin für Talentmanagement und Führungskräfteentwicklung für JPMorgan Chase in New York und gründete eine digitale Gesundheitsplattform, die auf mehr als eine Million Follower in sozialen Medien anwuchs und in The Wall Street Journal und The Atlantic vorgestellt wurde.
Keiner der Autoren praktiziert Medizin. Nichts in diesem Artikel ist eine Diagnose oder ein Ersatz für professionelle gesundheitliche Versorgung; die oben dargestellte Gesundheitsforschung liefert Befunde zu Bevölkerungsgruppen, keine Beratung zu einem individuellen Fall.
Dieser Artikel dient der allgemeinen Information und stellt keine rechtliche, finanzielle oder medizinische Beratung dar.
Quellen
Diese Anmerkungen nennen die Quellen und Daten, die für diese vollständige Leseausgabe verwendet wurden.
- 1.Bankruptcy and Insolvency Act, R.S.C. 1985, c. B-3, s. 2, Definition von „insolvent person“; Justice Laws Website, konsolidiertes Gesetz mit Stand vom 19. Oktober 2026, zuletzt geändert am 20. Juni 2026; genauer Definitionswortlaut am 9. November 2026 geprüft, https://laws-lois.justice.gc.ca/eng/acts/B-3/section-2.html.
- 2.Bankruptcy and Insolvency Act, s. 2, Definition von insolvent person, Absätze (a) und (c); s. 66.11, Definition von consumer debtor; und s. 66.12(1).
- 3.Bankruptcy and Insolvency Act, s. 2, Definition von insolvent person, Absatz (a); Kormos v. Fast, 2019 ONCA 430, Absätze 14 und 15; Roderick J. Wood, Bankruptcy and Insolvency Law, 2. Auflage, S. 19 bis 21.
- 4.German Insolvency Code (Insolvenzordnung), ss. 18(1) und (2), 304(1) und (2) und 305(1); amtlicher deutscher Text auf gesetze-im-internet.de, mit einer englischen Übersetzung (nicht verbindlich) von Ute Reusch auf derselben Website.
- 5.Federal Reserve Bank of Dallas, International House Price Database, Veröffentlichung hp2602, zweites Quartal 2026, veröffentlicht am 9. Oktober 2026; Quelldatei am 8. November 2026 abgerufen.
- 6.Federal Reserve Bank of Dallas International House Price Database, Veröffentlichung hp2602, 9. Oktober 2026.
- 7.OECD Analytical House Price Indicators, Preis-Einkommens-Reihe, Daten am 15. Juli 2026 abgerufen; OECD Economic Surveys: Canada 2025, „Improving housing affordability“, Mai 2025, S. 54.
- 8.OECD Analytical House Price Indicators, Daten am 15. Juli 2026 abgerufen.
- 9.CCPA, „Making Rent: The CCPA’s rental wage update 2024“; Government of Ontario, „Ontario Protecting Workers by Raising Minimum Wage“, 1. Oktober 2026, https://news.ontario.ca/en/release/1008075/ontario_protecting_workers_by_raising_minimum_wage (Lohnsatz am 7. November 2026 geprüft).
- 10.Toronto Regional Real Estate Board, GTA Rental Market Report Q1 2026; Daten am 15. Juli 2026 abgerufen.
- 11.CMHC, Rental Market Report 2025, landesweiter Überblick und Canada Table 5.0, https://eppd1strscr01.blob.core.windows.net/cmhcprdcontainer/sf/project/archive/housing_markets/rentalmarketreportcanadaandselectedmarkets/rental-market-report-2025-fall-en.pdf; landesweiten Überblick am 8. November 2026 geprüft.
- 12.CMHC, Residential Mortgage Industry Report, Fall 2026 Edition, „At a Glance“ und „Mortgage borrower stress is rising unevenly“, https://www.cmhc-schl.gc.ca/professionals/housing-markets-data-and-research/housing-research/research-reports/housing-finance/residential-mortgage-industry-report; am 8. November 2026 geprüft.
- 13.Bank of Canada, Canadian Survey of Consumer Expectations, Third Quarter of 2026, 19. Oktober 2026, https://www.bankofcanada.ca/2026/10/canadian-survey-of-consumer-expectations-third-quarter-of-2026/. Abschnitte zu finanzieller Gesundheit und Ausgaben am 8. November 2026 gelesen. Online-Befragung vom 5. bis zum 27. August 2026; Folgeinterviews vom 24. August bis zum 4. September. Daten einzelner Grafiken und andere Abschnitte zu Sonderthemen wurden nicht unabhängig geprüft.
- 14.Singh, Daniel, Baker und Bentley, American Journal of Preventive Medicine 57(2): 262 (2019); Mason et al., Social Science & Medicine 94: 91 (2013); Baker et al., Social Psychiatry and Psychiatric Epidemiology 55(6): 715 (2020); Mason et al., Social Science & Medicine 351: 116939 (2024); Originalabstracts oder Quellendatensätze am 8. November 2026 geprüft.
- 15.Statistics Canada, Table 36-10-0124-01, datierte Reihe bis einschließlich 2026-Q1.
- 16.Statistics Canada, „National balance sheet and financial flow accounts, second quarter 2026“, 11. September 2026, https://www150.statcan.gc.ca/n1/daily-quotidien/260911/dq260911a-eng.htm; Bank of Canada, Financial Stability Report 2026, „Households“, https://www.bankofcanada.ca/publications/financial-stability-report/financial-stability-report-2026/households/ (Artikeltexte am 7. November 2026 geprüft).
- 17.Statistics Canada, Table 11-10-0065-01, Datenstand September 2026. Die Tabelle gibt den Höchststand in 2023-Q1 mit 15,17 Prozent an; The Daily nennt 15,16. Der Haupttext verwendet etwa 15,2 Prozent. Diese landesweiten Gesamtwerte beschreiben nicht jeden einzelnen Haushalt.
- 18.Mental Health Research Canada, Poll 29, veröffentlicht am 22. September 2026, n = 4.005, Methoden und Frage A3A, S. 25, https://www.mhrc.ca/s/Poll29_22092026_LongVersion_FINAL.pdf; vollständigen Bericht am 8. November 2026 geprüft.
- 19.Mental Health Research Canada, Poll 29, Frage A3A, S. 25; Methoden S. 3. Erhoben vom 27. Juli bis zum 10. August 2026, 4.005 Erwachsene, gewichtet nach Geschlecht, Alter und Region. Negative Auswirkung bedeutet eine Bewertung von 0 bis 3 auf einer Skala von 0 bis 10; die Grafik zeigt drei der fünf abgefragten Belastungen. Eigene Grafik von The Insolvency Report auf Grundlage der veröffentlichten Prozentsätze; Quellen-PDF und dargestellte Werte am 8. November 2026 unabhängig geprüft. https://www.mhrc.ca/s/Poll29_22092026_LongVersion_FINAL.pdf
- 20.Toronto Foundation, Toronto’s Vital Signs 2023; historischer Bericht.
- 21.Statistics Canada, Table 14-10-0049-01, Multiple jobholders by usual hours worked at all jobs, Jahresdaten 2025, veröffentlicht am 9. Januar 2026, https://www150.statcan.gc.ca/t1/tbl1/en/tv.action?pid=1410004901. Kanada ohne die Territorien, Bevölkerung ab 15 Jahren; 474,4 / 1.178,6 beziehungsweise 64,7 / 1.178,6 Tausend. Quelltabelle und Berechnung am 9. November 2026 geprüft.
- 22.Statistics Canada, Table 14-10-0031-01, Usual hours worked by job type (main or all jobs), Jahresdaten 2019 und 2025, https://www150.statcan.gc.ca/t1/tbl1/en/tv.action?pid=1410003101. Kanada ohne die Territorien, Bevölkerung ab 15 Jahren; 1.719,6 / 19.070,8 beziehungsweise 1.601,1 / 21.028,7 Tausend. In beiden Jahren dieselbe Definition der gewöhnlichen Arbeitszeit; Berechnungen am 9. November 2026 geprüft.
- 23.Shahidi et al., „Unpaid overtime and mental health in the Canadian working population“, American Journal of Industrial Medicine 67(8): 741–752 (2024), Table 1 und Methoden, https://onlinelibrary.wiley.com/doi/full/10.1002/ajim.23622. Eigene Grafik mit den sechs veröffentlichten gewichteten Prozentsätzen; Table 1 am 9. November 2026 geprüft. Methoden und Tabelle nennen 4.056 Beobachtungen, während das Abstract 3.691 nennt; die Grafik löst diese Abweichung nicht durch die Wahl einer Gesamtstichprobengröße auf.
- 24.Shahidi et al. (2024), Methoden, Ergebnisse und Einschränkungen, https://onlinelibrary.wiley.com/doi/full/10.1002/ajim.23622. Die sechs Grafikwerte sind unbereinigte gewichtete Prävalenzen, nicht die bereinigten Schätzungen; die ergänzenden Ergebnisse werden im Hauptartikel beschrieben, während die gesonderte Ergänzungsdatei bei dieser Auswertung nicht verfügbar war.
- 25.Rugulies et al., Environment International 155: 106629 (2021), https://pubmed.ncbi.nlm.nih.gov/34144478/; Originalabstract und Schlussfolgerung am 8. November 2026 geprüft.
- 26.WHO und ILO, „Long working hours increasing deaths from heart disease and stroke“, 17. Mai 2021, https://www.who.int/news/item/17-05-2021-long-working-hours-increasing-deaths-from-heart-disease-and-stroke-who-ilo; Pega et al., Environment International 154: 106595 (2021).
- 27.Toronto Foundation, Toronto’s Vital Signs 2024, Health, Befunde und Endnoten viii–ix, https://torontofoundation.ca/vital-signs-2024-health/; Frage, Stichprobe, Zeitraum und Screening-Messgrößen am 8. November 2026 geprüft. Der Vergleich zu Lebensmittelhilfsprogrammen nennt 62 Prozent gegenüber 12,5 Prozent; es handelt sich nicht um eine nur auf 2024 bezogene Schätzung.
- 28.Richardson, Elliott und Roberts, Clinical Psychology Review 33(8): 1148–1162 (2013), https://doi.org/10.1016/j.cpr.2013.08.009, Abstract geprüft; Ten Have et al., Administration and Policy in Mental Health 48(5): 810–820 (2021), https://doi.org/10.1007/s10488-021-01131-9, in Scite indexierten Haupttext am 8. November 2026 vollständig gelesen; Ergänzungsmaterial nicht ausgewertet.
- 29.Toronto Foundation, Toronto’s Vital Signs 2023; Daten bereitgestellt von Mental Health Research Canada.
- 30.Mental Health Research Canada, Workplace Mental Health 2025, Methoden S. 2 und Burnout-Grafik S. 40, https://www.mhrc.ca/s/Workplace-Mental-Health-2025.pdf; am 7.–8. November 2026 geprüft.
- 31.CMHA Toronto und Toronto South Local Immigration Partnership, Exploring Workplace Stress, Juli 2025, gedruckte S. 3, 5, 7 und 16, https://torontolip.com/wp-content/uploads/2025/07/Final-CMHA-TSLIP-Research-Brief-July-2025.pdf; Methoden, Ergebnisse und Einschränkungen am 8. November 2026 geprüft.
- 32.Holt-Lunstad, Smith und Layton, „Social Relationships and Mortality Risk: A Meta-analytic Review“, PLoS Medicine 7(7): e1000316 (2010).
- 33.OSB Directive No. 33, Trustee Designation and Advertising, Absatz 13; OSB Directive No. 6R7, Assessment of an Individual Debtor, Absätze 2, 11 und 15.
- 34.Okina, Shirakawa und Shiratsuka, Bank of Japan Monetary and Economic Studies 19(S-1): 395–450 (2001), Abstract und maßgeblichen Teil der Einleitung am 8. November 2026 geprüft, https://www.imes.boj.or.jp/research/papers/english/me19-s1-14.pdf.
- 35.Federal Reserve Bank of Dallas, International House Price Database, historischer Datenstand 2017-Q4, RHPI, auf Grundlage von Daten des Japan Real Estate Institute zu städtischem Wohnbauland; Mack und Martínez-García (2011), https://www.dallasfed.org/~/media/documents/research/international/houseprice/hp1704.xlsx. Die Inflationsbereinigung verwendet den Deflator der persönlichen Konsumausgaben. Der historische Datenstand liegt vor dem späteren Wechsel zu Transaktionen mit Einfamilienhäusern. Die Reihe endet 2016, um Nowcasts am Ende dieses Datenstands und Interpolationsunsicherheit auszuschließen; keine Aussage zum aktuellen Markt. Methode: https://www.dallasfed.org/~/media/documents/research/international/houseprice/japan.pdf. Quelle, dargestellte Werte und Berechnung am 9. November 2026 geprüft.
- 36.Chang et al., Social Science & Medicine 68(7): 1322–1331 (2009), https://doi.org/10.1016/j.socscimed.2009.01.010, Originalabstract und Darstellung der Institution der Autoren geprüft; der vollständige Aufsatz war bei dieser Auswertung nicht verfügbar. Aihara und Iki, Journal of Epidemiology 13(1): 56–61 (2003), https://doi.org/10.2188/jea.13.56, indexierte Methoden, Ergebnisse und Einschränkungen gelesen; Ogawa et al., Preventive Medicine Reports 50: 102987 (2025), indexierten Haupttext gelesen. Prüfungen am 8. November 2026 abgeschlossen.
- 37.Federal Reserve Bank of Dallas, International House Price Database, Veröffentlichung 2026-Q2, veröffentlicht am 9. Oktober 2026, RHPI; Mack und Martínez-García (2011), https://www.dallasfed.org/~/media/documents/research/international/houseprice/hp2602.xlsx. Landesweiter Wohnimmobilienindex ab 1986; frühere Näherungswerte anhand von Baukosten ausgeschlossen; Deflator der persönlichen Konsumausgaben. Methode: https://www.dallasfed.org/~/media/documents/research/international/houseprice/korea.pdf. Quelle, dargestellte Werte und Berechnung am 9. November 2026 geprüft. Japans Grundstücksreihe und Koreas Wohnimmobilienreihe beschreiben unterschiedliche Gegenstände; die gemeinsame Indexbasis macht absolute Preise nicht vergleichbar.
- 38.Park und Seo, International Journal of Environmental Research and Public Health 17(19): 7125 (2020); Lee und Yoo, Health Promotion International 40(6): daaf231 (2025), https://doi.org/10.1093/heapro/daaf231; indexierten Haupttext bis zum Ende gelesen und dabei Autoren- und Veröffentlichungsangaben mit dem vom Verlag hinterlegten Artikel abgeglichen, https://pmc.ncbi.nlm.nih.gov/articles/PMC12744942/.
- 39.Talmatzky et al., „Exploring the association between housing insecurity and mental health among renters“, PLoS ONE 21(1): e0294222 (2026), https://doi.org/10.1371/journal.pone.0294222; Diskussion und Studientabelle am 8. November 2026 geprüft.
- 40.Dunn et al., „Does receipt of social housing impact mental health?“, Social Science & Medicine 362: 117363 (2024), https://doi.org/10.1016/j.socscimed.2024.117363; Originalabstract und Hervorhebungen des Verlags am 8. November 2026 geprüft. Dies war eine quasi-experimentelle Studie, keine randomisierte Intervention zu Verbraucherschulden.
- 41.Hojman, Miranda und Ruiz-Tagle, „Debt trajectories and mental health“, Social Science & Medicine 167: 54–62 (2016), https://doi.org/10.1016/j.socscimed.2016.08.027, Originalabstract und Hervorhebungen des Verlags am 8. November 2026 geprüft; Ten Have et al., https://doi.org/10.1007/s10488-021-01131-9; Turunen und Hiilamo, BMC Public Health 14: 489 (2014), Übersichtsarbeit.
- 42.Bankruptcy and Insolvency Act, s. 2, Definitionen von proposal, prescribed und Superintendent; s. 66.11, Definitionen von administrator und consumer debtor; ss. 66.12(5), 66.13(1) und (2)(c) und 66.14(a)(ii); OSB Directive 6R7, Absatz 16; Bankruptcy and Insolvency General Rules, C.R.C., c. 368, mit Stand vom 19. Oktober 2026, die keinen anderen Betrag für s. 66.11 vorschreiben.
- 43.Bankruptcy and Insolvency Act, ss. 66.28(2) und (2.1), 66.31(1), 66.32(1), 69.2(1), (2) und (4), 69.4, 69.41(1), 71 und 121(4).
- 44.Income Tax Act, s. 224(1.2), der Bankruptcy and Insolvency Act ss. 69(1) und 69.1(1) unterworfen ist, nicht aber dem Vollstreckungsaufschub für Verbrauchervorschläge in s. 69.2; siehe auch Bankruptcy and Insolvency Act, s. 69.5, zu vergleichbaren Maßnahmen der Provinzen. Beide Gesetze in der auf der Justice Laws Website konsolidierten Fassung mit Stand vom 19. Oktober 2026.
- 45.Bankruptcy and Insolvency Act, ss. 2, 13(1) und (2), 43(9), 49(4), 66.11, 172(2) und 173(1)(n); OSB Directive 6R7, Absätze 16 und 19.
- 46.Bankruptcy and Insolvency Act, s. 68(1), (2) und (3); OSB Directive 11R2-2026, Surplus Income.
- 47.OSB Directive 11R2-2026, Absatz 5(5), (6) und (7); Bankruptcy and Insolvency Act, s. 68. Die Standards gelten für das maßgebliche Jahr und die jeweilige Familieneinheit; hier wird keine persönliche Zahlung berechnet.
- 48.Bankruptcy and Insolvency Act, s. 67(2) und (3) sowie s. 86(1) und (3); Income Tax Act, s. 224(1.2). Die Erläuterung des gesetzlich fingierten Treuhandverhältnisses betrifft hier den Konkurs; die Grenze der Einziehung von Quellenabzügen bei einem Verbrauchervorschlag wird oben gesondert erklärt.
- 49.OSB Directive 33, Absätze 1 und 11 bis 13; Bankruptcy and Insolvency Act, ss. 39(1), 66.12(6)(b), 156, 156.1 und 157.1(1); Bankruptcy and Insolvency General Rules, Regeln 128, 129, 131 und 132.