आवास की वहनीयता, वित्तीय तनाव और मानसिक स्वास्थ्य
कनाडा में काम करते-करते ऋणशोधन में अक्षम हो जाना
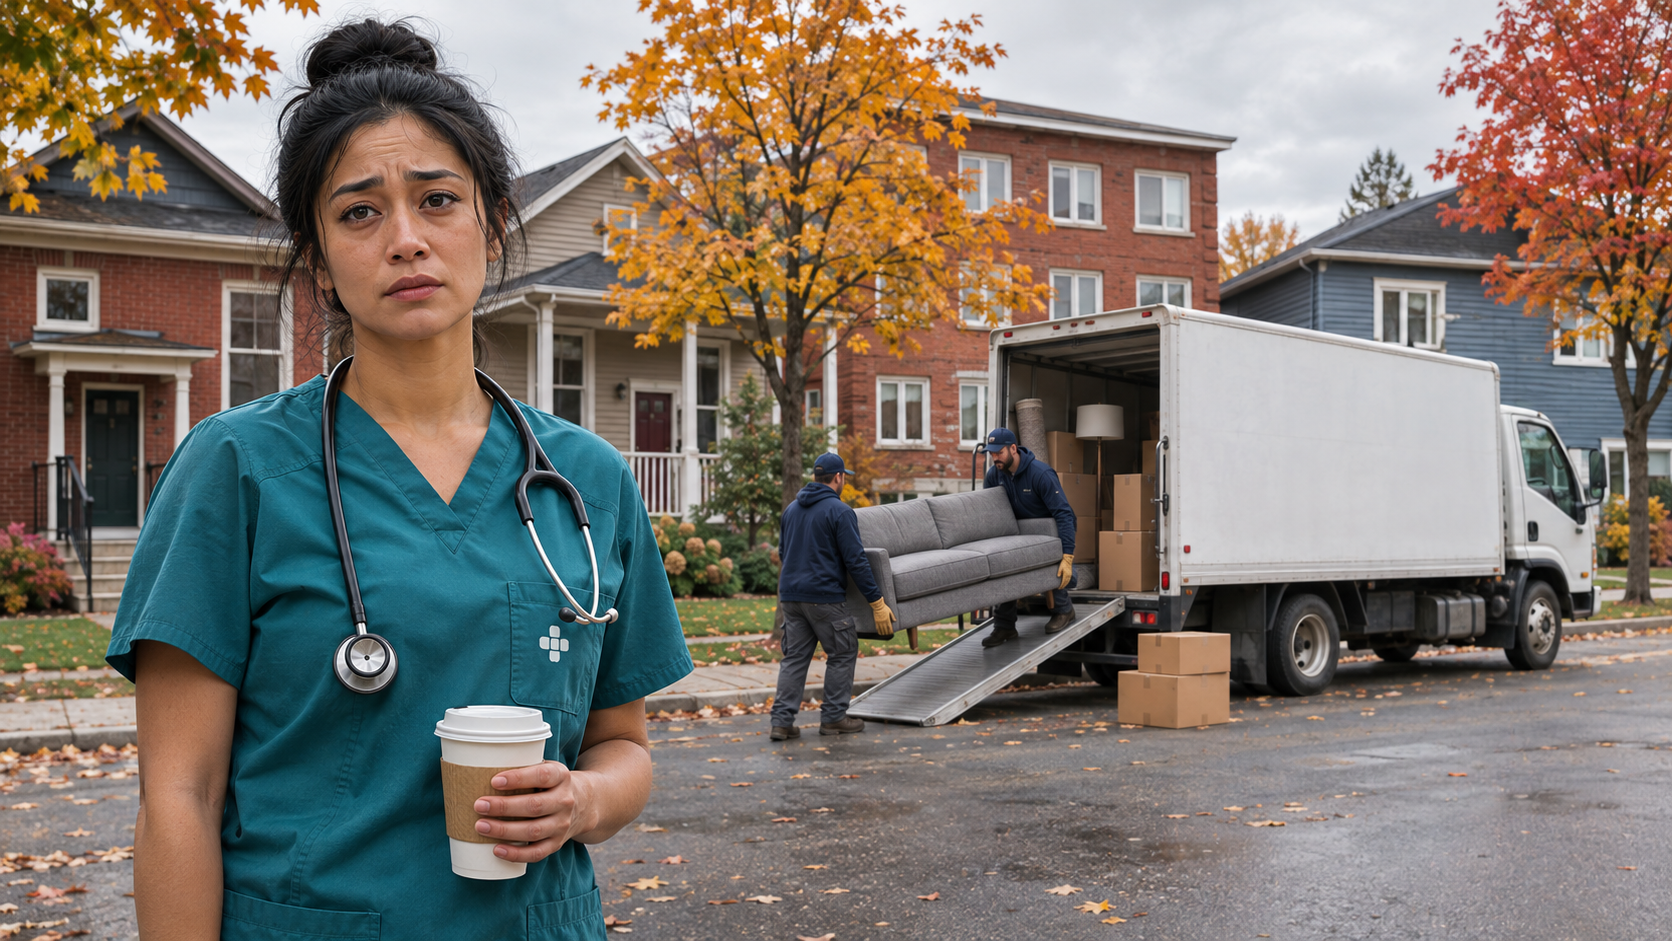
एक बार एक नर्स मेरे सामने बैठी थी और यह बताते हुए रो पड़ी कि वह अपने कर्ज़ की अदायगी कैसे जारी रख रही थी। वह 2 पूर्णकालिक नौकरियाँ करती थी। कामकाजी सप्ताह में वह रोज़ लगभग 3 घंटे सोती और रविवार के उस आधे दिन में नींद पूरी करने की कोशिश करती, जब वह काम पर नहीं होती थी। बड़े परिवार में कमाने वाली वह अकेली थी, और अपने क्रेडिट कार्डों पर न्यूनतम भुगतान अब भी कर रही थी।
मुझे वह व्यक्ति भी याद है जिसने शुरुआती जानकारी वाले फ़ॉर्म में वित्तीय कठिनाइयों के कारणों के नीचे लिखा था, “पर्याप्त ओवरटाइम नहीं मिल पाता।” उसकी बात मेरे मन में रह गई, क्योंकि उससे अतिरिक्त काम पर निर्भरता बहुत स्पष्ट हो गई थी। एक दिवाला न्यासी के लिए ऐसे अनुभव तुरंत एक प्रश्न खड़ा करते हैं। यदि सामने बैठा व्यक्ति अब भी भुगतान कर रहा है, लेकिन उन्हें समय पर जारी रखने के लिए इतना काम करना पड़ता है जिसे वह अपने अनुसार अब और नहीं निभा सकता, तो क्या वह Bankruptcy and Insolvency Act की “ऋणशोधन में अक्षम व्यक्ति” (insolvent person) की परिभाषा में आता है? यह लेख इसी प्रश्न से शुरू होता है।
ये अनुभव हमें न्यासी द्वारा एक व्यक्ति के आकलन से उन दबावों तक ले जाते हैं जो भुगतान के पीछे होते हैं। हम कनाडाई परिभाषा और जर्मनी से एक सीमित तुलना के साथ शुरुआत करते हैं और पूछते हैं कि कानून वित्तीय कठिनाई को किस तरह परिभाषित कर सकता है। इसके बाद हम कनाडा में आवास की लागत और कीमतों के शिखर के आसपास घर खरीदने के देर से सामने आने वाले परिणाम देखते हैं। फिर काम के घंटे तथा कर्ज़, स्वास्थ्य और सामाजिक जुड़ाव पर शोध की समीक्षा करते हैं। जापान और दक्षिण कोरिया इन चिंताओं को अलग-अलग आवास-बाज़ार की परिस्थितियों में रखते हैं। अंत में हम व्यावहारिक वित्तीय विकल्पों, तनाव के कारण अवकाश और कर्ज़ के समाधानों पर लौटते हैं। परिशिष्ट बताता है कि शुरुआती आकलन में किन प्रश्नों के उत्तर मिलने चाहिए।
Section 2 के अंतर्गत न्यासी का प्रश्न
Bankruptcy and Insolvency Act, R.S.C. 1985, c. B-3 का Section 2 “ऋणशोधन में अक्षम व्यक्ति” को इस प्रकार परिभाषित करता है।
गैर-आधिकारिक अनुवादऋणशोधन में अक्षम व्यक्ति (insolvent person) का अर्थ ऐसा व्यक्ति है जो औपचारिक रूप से दिवालिया (bankrupt) नहीं है, जो कनाडा में रहता है, व्यवसाय करता है या संपत्ति रखता है, जिसकी लेनदारों के प्रति ऐसी देनदारियाँ, जिन्हें इस अधिनियम के अंतर्गत दावों के रूप में प्रमाणित किया जा सकता है, 1,000 डॉलर की हैं, औरinsolvent person means a person who is not bankrupt and who resides, carries on business or has property in Canada, whose liabilities to creditors provable as claims under this Act amount to one thousand dollars, and
(a) जो किसी भी कारण से अपने दायित्वों को सामान्यतः उनकी देय तिथियों पर पूरा करने में असमर्थ है,(a) who is for any reason unable to meet his obligations as they generally become due,
(b) जिसने सामान्य कारोबार के दौरान सामान्यतः देय होने वाले अपने चालू दायित्वों का भुगतान करना बंद कर दिया है, या(b) who has ceased paying his current obligations in the ordinary course of business as they generally become due, or
(c) जिसकी कुल संपत्ति उचित मूल्यांकन पर पर्याप्त नहीं है, या यदि विधिक प्रक्रिया के अंतर्गत निष्पक्ष रूप से की गई बिक्री में उसका निपटान किया जाए, तो वह उसके सभी देय और आगे देय होने वाले दायित्वों का भुगतान करने के लिए पर्याप्त नहीं होगी; (personne insolvable)(c) the aggregate of whose property is not, at a fair valuation, sufficient, or, if disposed of at a fairly conducted sale under legal process, would not be sufficient to enable payment of all his obligations, due and accruing due; (personne insolvable)
यह उद्धरण Section 2 की परिभाषा है, जिसमें अनुच्छेद (a), (b) और (c) शामिल हैं।1
केवल समय पर भुगतान करते रहने से यह तय नहीं होता कि कोई व्यक्ति कनाडाई कानून के अंतर्गत ऋणशोधन में अक्षम है या नहीं। Bankruptcy and Insolvency Act में वैकल्पिक कसौटियाँ हैं। इनमें किसी भी कारण से सामान्यतः देय होने वाले दायित्वों को पूरा करने में असमर्थता, तथा ऐसी संपत्ति शामिल है जो उचित मूल्यांकन पर या विधिक प्रक्रिया के अंतर्गत निष्पक्ष रूप से की गई बिक्री में सभी देय और आगे देय होने वाले दायित्वों का भुगतान करने के लिए पर्याप्त नहीं होगी। ऋणशोधन में अक्षम या पहले से औपचारिक रूप से दिवालिया व्यक्ति ऋण-सीमा के भीतर, सीमित वैधानिक बाधाओं के अधीन, उपभोक्ता प्रस्ताव (consumer proposal) प्रस्तुत कर सकता है। पात्रता केवल छूटे हुए भुगतानों की संख्या से तय नहीं की जा सकती।2
भुगतान करने की क्षमता की कसौटी निकट भविष्य को देखती है: यदि भुगतान तत्काल आने वाले समय में देय होंगे और उन्हें पूरा करने के साधन नहीं हैं, तो व्यक्ति इस कसौटी के अंतर्गत ऋणशोधन में अक्षम हो सकता है। यह कसौटी सीधे इस बात पर केंद्रित नहीं है कि व्यक्ति ने अब तक भुगतान किया है या नहीं, इसलिए किए गए भुगतानों का रिकॉर्ड अपने आप उत्तर नहीं देता। कम काम करने की इच्छा मात्र किसी व्यक्ति को भुगतान करने में असमर्थ नहीं बनाती; कानून असमर्थता और अनिच्छा में अंतर करता है। न ही वैधानिक परिभाषा थककर चूर हो जाने, आवास की लागत या काम और जीवन के बीच अधिक स्वस्थ संतुलन की इच्छा के आधार पर दिवाला-स्थिति का कोई अलग आधार बनाती है।3
वह अपना काम घटाकर 1 पूर्णकालिक और 1 अंशकालिक नौकरी करना चाहती थी, और उस आय के आधार पर उपभोक्ता प्रस्ताव देना चाहती थी जिसे वह वास्तविक रूप से आगे भी कमा सकती थी। उसके लेनदारों ने इस दृष्टिकोण का स्वागत नहीं किया। उसके भुगतान रिकॉर्ड से दिखता था कि वह भुगतान कर रही थी। लेकिन उसने मुझे जिस जीवन का वर्णन किया, उसे वह अब और जारी नहीं रख सकती थी।
उस नर्स की परिस्थितियों का व्यक्तिगत आकलन आवश्यक था। उस समय मेरे पास जो जानकारी थी, उसके आधार पर मैं इस निष्कर्ष पर नहीं पहुँचा कि वह ऋणशोधन में अक्षम व्यक्ति की वैधानिक परिभाषा पूरी करती थी। उसकी तत्कालीन आय उन 2 नौकरियों से आती थी जिन्हें वह वास्तव में कर रही थी। मैं उसकी वित्तीय परिस्थितियाँ जाँच सकता था और कानून के भीतर पेशेवर निर्णय ले सकता था। लेकिन वह कितना काम सहन कर पाने में सक्षम होनी चाहिए, इस बारे में अपनी किसी चिकित्सकीय राय के आधार पर मैं उसकी वास्तविक कमाई को नज़रअंदाज़ नहीं कर सकता था।
यदि कोई व्यक्ति वास्तव में काम और आय कम करता है, तो आकलन के लिए तथ्य बदल जाते हैं। डॉक्टर की राय भी ऐसी जानकारी दे सकती है जो मेरी विशेषज्ञता के बाहर है। इन दोनों उदाहरणों में से कोई भी यहाँ उठाए गए व्यापक मुद्दे को हल नहीं करता। न्यासी असाधारण परिस्थितियों की ज़िम्मेदारी लेने के अभ्यस्त हैं। मेरी चिंता यह है कि क्या इस व्यक्तिगत दृष्टिकोण से बार-बार पैदा होने वाली वहनीयता की समस्या को समेटने की अपेक्षा की जा रही है, विशेषकर जहाँ आवास की लागत के कारण असामान्य रूप से कठिन कामकाजी व्यवस्थाएँ सामान्य लगने लगी हैं।
ऋणशोधन में अक्षम व्यक्ति की परिभाषा सहित Bankruptcy and Insolvency Act, Office of the Superintendent of Bankruptcy के निर्देश, Code of Ethics for Trustees और आकलन की आवश्यकताएँ मेरे काम का ढाँचा तय करते हैं। स्वास्थ्य संबंधी शोध इन साधनों की जगह नहीं लेता। वह उन पर पड़ रहे दबाव को जाँचने में मदद करता है। पेशे के सामने प्रश्न यह है कि जब वे परिस्थितियाँ हमारे मामलों में बार-बार आने लगें जिनमें कभी असाधारण निर्णय की ज़रूरत पड़ती थी, तो हमें उनसे क्या सीखना चाहिए।
जर्मनी से एक तुलना
मुझे कनाडाई परिभाषा की कसौटी ही लागू करनी है। लेकिन कानून को वित्तीय कठिनाई को किस तरह मान्यता देनी चाहिए, इस पर सोचने का वही एकमात्र तरीका होना आवश्यक नहीं। जर्मनी अपनी शर्तों और प्रक्रियाओं के साथ एक उपयोगी तुलना प्रस्तुत करता है।
जर्मनी एक विशिष्ट तुलना देता है जिसे देखना उपयोगी है। जब ऋणी दिवाला कार्यवाही के लिए आवेदन करता है, तो जर्मन कानून भुगतान करने की आसन्न असमर्थता को भी आधार मानता है; सामान्यतः इसका आकलन 24 महीने के पूर्वानुमान पर किया जाता है। उपभोक्ता कार्यवाहियाँ ऐसे व्यक्तियों के लिए हैं जो स्वरोज़गार में न हैं, न पहले रहे हैं। इनमें कुछ पूर्व स्वरोज़गारी भी शामिल हैं जिनके 20 से कम लेनदार हों और रोज़गार संबंधों से उत्पन्न दावे न हों। इन कार्यवाहियों में अतिरिक्त शर्तें हैं: आवेदन के साथ या उसके तुरंत बाद ऋणी को किसी उपयुक्त व्यक्ति या संस्था का प्रमाणपत्र देना होता है कि पिछले 6 महीनों में योजना के आधार पर लेनदारों से अदालत के बाहर समझौते की कोशिश हुई और विफल रही। साथ में ऋण-निपटान योजना तथा संपत्ति, आय, लेनदारों और दावों की सूचियाँ देनी होती हैं। यह भुगतान की कठिनाई पर पहले विचार करने का एक निर्धारित रास्ता है; इससे यह सिद्ध नहीं होता कि जर्मनी कुल मिलाकर अधिक उदार है। यह कनाडाई चर्चा के लिए उपयोगी प्रश्न देता है: उचित पात्रता और लेनदारों की सुरक्षा बनाए रखते हुए, कोई व्यवस्था भुगतान-चूक से पहले वित्तीय संकट को कैसे पहचाने और उसका उत्तर दे?4
आवास की कीमतों का शिखर अब भी क्यों मायने रखता है
वैधानिक प्रश्न शुरुआती बिंदु है। व्यवहार में यह बार-बार क्यों उठता है, समझने के लिए चर्चा का दायरा बढ़ाना होगा। आवास, काम की परिस्थितियाँ और स्वास्थ्य अपने आप कानूनी उत्तर तय नहीं करेंगे। वे इसलिए महत्वपूर्ण हैं क्योंकि वे उन परिस्थितियों को समझाते हैं जिनके कारण लोग न्यासी तक पहुँचते हैं, और घरेलू बजट में दर्ज आय के पीछे की मेहनत और माँगों को स्पष्ट करते हैं।
आवास के चार्ट समय को लेकर भी एक उचित प्रश्न उठाते हैं। यदि बाज़ार 2022 में शिखर पर था और तब से कीमतें घटी हैं, तो क्या सबसे बुरा समय बीत नहीं चुका होगा? 2 मुद्दे इस लेख को प्रासंगिक बनाए रखते हैं। पहला, असाधारण शिखर से सुधार के बाद भी शेष आवास लागत आय के अनुपात में बहुत अधिक हो सकती है। दूसरा, उस शिखर पर खरीदने के परिणामों को घरेलू वित्त में पूरी तरह सामने आने में वर्षों लग सकते हैं। कीमत में गिरावट नए खरीदार की प्रवेश-लागत कम कर सकती है, जबकि पहले खरीद चुके व्यक्ति की संपत्ति में अपनी हिस्सेदारी घटा सकती है।
मेरे ऋणी सबसे अधिक शिकायत आवास के खर्च की करते हैं। जिस परिवार की आय पहले से बँधी हुई है, उसके लिए घर बनाए रखने का खर्च यह तय करने में भूमिका निभाता है कि कितना काम करना होगा, कितना ऋण उठाया जा सकता है और आय रुकने पर कितनी गुंजाइश बचती है। Licensed Insolvency Trustee, यानी लाइसेंसप्राप्त दिवाला न्यासी, के रूप में मैं वित्तीय तनाव और मानसिक स्वास्थ्य के इसी हिस्से से रूबरू होता हूँ।
कनाडा में आवास की कीमतें घटने से कुछ संकेतक असाधारण शिखरों से नीचे आए हैं। इससे हर परिवार फिर उस स्थिति में नहीं पहुँच गया जहाँ आवास का खर्च वहन कर सके। शिखर के आसपास खरीदा गया घर ऐसी वित्तीय प्रतिबद्धताएँ छोड़ सकता है जो खरीद के समय की बाज़ार परिस्थितियों से अधिक समय तक बनी रहती हैं। किरायेदार को फिर भी अगले महीने का किराया जुटाना होता है। बहुत कठिन शुरुआती स्थिति से सुधार वास्तविक हो सकता है और इसके बावजूद बाकी कठिनाई पर्याप्त हो सकती है।
मेरे काम के उस हिस्से में जहाँ मानसिक स्वास्थ्य और कर्ज़ मिलते हैं, मैं आम तौर पर वित्तीय घटना हो जाने के बाद जुड़ता हूँ। व्यक्ति पहले से तनाव के कारण अवकाश पर होता है, आय घट चुकी होती है और किराया, बंधक ऋण तथा दूसरे कर्ज़ों के भुगतान जारी रहते हैं। पीछे मुड़कर लोग मुझसे कहते हैं कि काश उन्होंने अपने कर्ज़ पर पहले ध्यान दिया होता।
न्यासी असाधारण मामलों से निपटते हैं। हम व्यक्तिगत परिस्थितियाँ जाँचते हैं, कानूनी ढाँचे के भीतर पेशेवर निर्णय लेते हैं और उस आकलन की ज़िम्मेदारी उठाते हैं। मेरी चिंता यह है कि जब असाधारण परिस्थितियाँ अनेक परिवारों में दोहराई जाने लगें तो क्या होता है। आवास का बुलबुला लोगों की सामान्य समझी जाने वाली वित्तीय व्यवस्थाएँ बदल सकता है, जिसमें वह काम भी शामिल है जिसे वे भुगतान जारी रखने के लिए आवश्यक मानते हैं।
नीचे दिए चार्ट उस चिंता को सामने लाते हैं। वे वित्त और आबादी से संबंधित साक्ष्य हैं, किसी एक व्यक्ति के साथ जो हुआ उसका चिकित्सकीय विवरण नहीं। शोध और न्यासी के सामने लोगों द्वारा बताए अनुभवों के साथ पढ़ने पर वे समझने में मदद करते हैं कि आवास का प्रश्न वित्तीय तनाव और मानसिक स्वास्थ्य की चर्चा में क्यों शामिल होना चाहिए।
आवास का बुलबुला और शिखर से पीछे हटना
Dallas Fed का अंतरराष्ट्रीय डेटाबेस लंबी अवधि का दृष्टिकोण देता है। वास्तविक आवास कीमतों की तुलना कामकाजी आयु के प्रति व्यक्ति की वास्तविक व्यक्तिगत प्रयोज्य आय से करने वाला उसका संकेतक, जिसका आधार 2005 है, कनाडा के लिए 2022 की पहली तिमाही में 194.3 और 2026 की दूसरी तिमाही में 134.3 था। उसी गणना पर संयुक्त राज्य अमेरिका 97.8, यूनाइटेड किंगडम 95.4 और फ्रांस 89.4 पर थे। कनाडा अपने शिखर से बहुत नीचे आ चुका था, लेकिन कीमतों और आय के अपने 2005 के संबंध से अब भी बहुत ऊपर था। ये सूचकांक हर देश के भीतर परिवर्तन दिखाते हैं; वे हर जगह एक जैसे घर को खरीदने की डॉलर लागत की तुलना नहीं हैं।5
चित्र 1: चुनिंदा देशों की तुलना में कनाडा की बढ़त और गिरावट
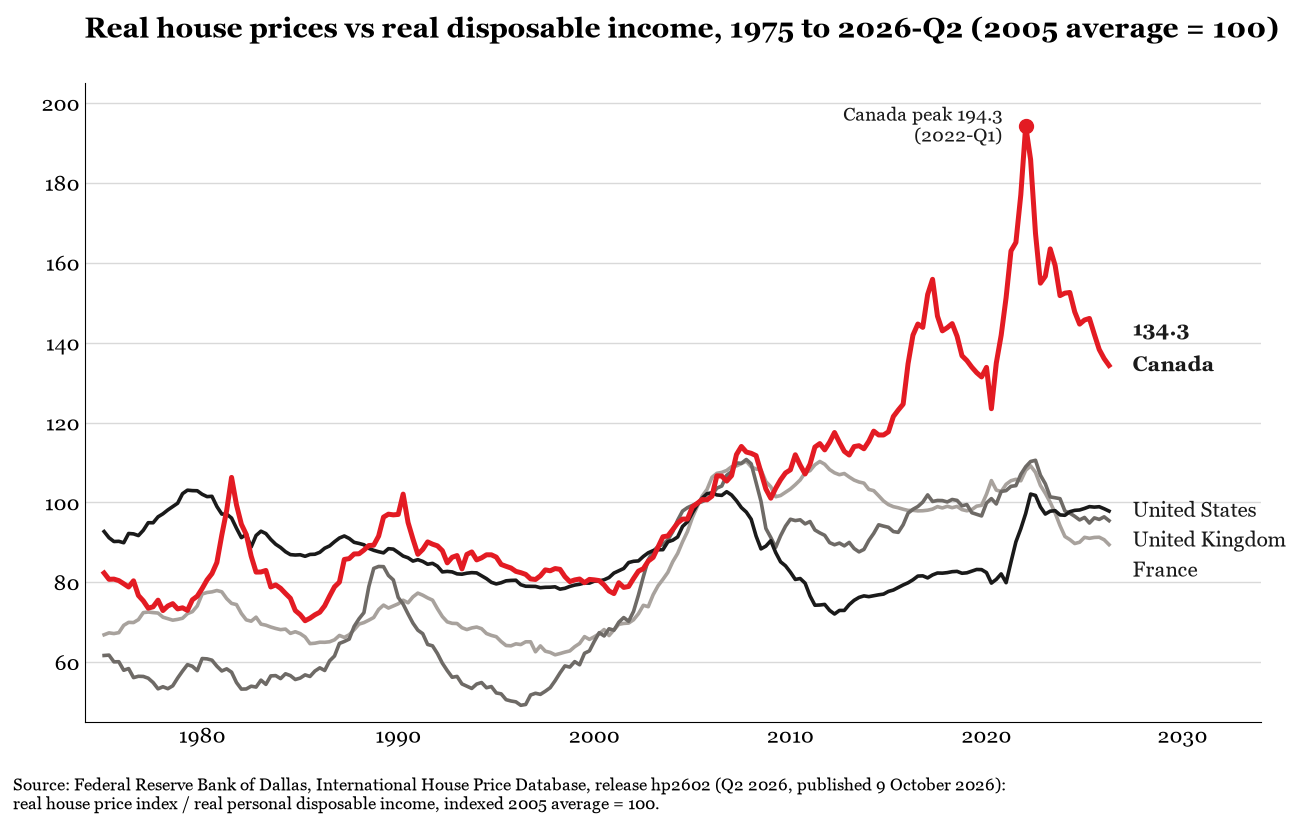
चित्र 1 में कनाडा की रेखा, तेज़ी से नीचे मुड़ने से पहले, आवास की कीमतों और आय के अपने 2005 के संबंध से बहुत ऊपर जाती है। दर्शाए गए 4 देशों में शिखर पर उस आधार से सबसे बड़ा विचलन कनाडा का है। 2026 की दूसरी तिमाही तक कनाडाई सूचकांक बहुत घट चुका था, फिर भी 2005 के आधार 100 के सामने 134.3 था। चुने गए तुलनात्मक देश अपने आधारभूत संबंधों के पास या उनसे नीचे थे। अनुपात कीमतें बदलने, आय बदलने या दोनों से बदल सकता है; इसमें गिरावट केवल आवास की कीमतों की प्रतिशत गिरावट नहीं है।
यह गिरावट शिखर की तुलना में सुधार है। इससे यह सिद्ध नहीं होता कि कोई कनाडाई परिवार अब आसानी से अपने घर का खर्च वहन कर सकता है। न ही कम बाज़ार मूल्य अपने आप मौजूदा बंधक ऋण का बकाया या पहले घर खरीद चुके व्यक्ति की मासिक प्रतिबद्धताएँ घटाता है।
मुझे मिलने वाले अनेक ऋणी, जो कहते हैं कि आवास की समस्याएँ उनके मानसिक स्वास्थ्य पर असर डाल रही हैं, अपनी परेशानी का कम-से-कम कुछ हिस्सा 2022 में बाज़ार के शिखर के आसपास घर खरीदने से जोड़ते हैं। शिखर पीछे छूट चुका हो सकता है, लेकिन इन परिवारों के लिए उसके परिणाम अब भी सामने आ रहे हैं। घर का मूल्य घटने से उस अपनी पूँजी का बड़ा हिस्सा कम हो गया है जो उनकी शुरुआती अपनी रकम, यानी डाउन पेमेंट, से बनी थी, जबकि संपत्ति पर दर्ज बंधक ऋणों को अब भी सुलझाना है।
कुछ लोग घर बेचकर आगे बढ़ना चाहते हैं, लेकिन अपेक्षित बिक्री-राशि से संपत्ति के सभी बंधक ऋण नहीं चुकेंगे। बाज़ार की गिरावट ने उनके घर का मूल्य तो घटा दिया है, पर वित्तीय रूप से निकलने का सीधा रास्ता नहीं दिया। जब वे कहते हैं कि वे घर छोड़ देना चाहते हैं, तो यही कठिनाई मेरे पास लाते हैं। हमारी कर्ज़ के साथ घर बेचने की मार्गदर्शिका उस स्थिति पर विचार करती है जिसमें बिक्री से बंधक ऋण पूरी तरह नहीं चुकेंगे।
जब मैं उस बढ़त और गिरावट को देखता हूँ, तो उन लोगों के बारे में सोचता हूँ जिन्हें इससे गुज़रना पड़ता है। वित्तीय उथल-पुथल का मानवीय पक्ष होता है, भले ही चार्ट से स्वास्थ्य पर उसका सटीक प्रभाव न पढ़ा जा सके। जाँचने योग्य प्रश्न यह है कि जब आवास की प्रतिबद्धता को बनाए रखने में परिवार के लिए ज़रूरी समय और ऊर्जा ही खप जाएँ, तो नींद, पारिवारिक जीवन और मानसिक स्वास्थ्य का क्या होता है।
कीमतों के शिखर से पर्याप्त गिरावट के बाद भी कनाडा की आवास-वहनीयता की समस्या बनी हुई है। इस लेख में उपयोग की गई OECD शृंखला में कनाडा का आय के सापेक्ष आवास-मूल्य सूचकांक 2024 की पहली तिमाही में 138.0 से घटकर 2025 की अंतिम तिमाही में 128.1 और 2026 की पहली तिमाही में 126.1 हो गया। इस सूचकांक में 2015 को 100 रखा गया है; इसका अर्थ यह नहीं कि एक घर की कीमत परिवार की आय से 126 गुना है। OECD के 2025 के कनाडा सर्वेक्षण ने यह भी बताया कि वैश्विक वित्तीय संकट के बाद से वास्तविक आवास कीमतों ने वास्तविक प्रयोज्य आय की वृद्धि को लगभग 60% पीछे छोड़ दिया था। निश्चित समय से जुड़े ये माप समस्या का पैमाना और उसका बने रहना दिखाते हैं, यह दावा नहीं कि हाल की हर तिमाही में वहनीयता बिगड़ी है।7
चित्र 2: OECD सदस्यों में आय के सापेक्ष आवास की कीमतें
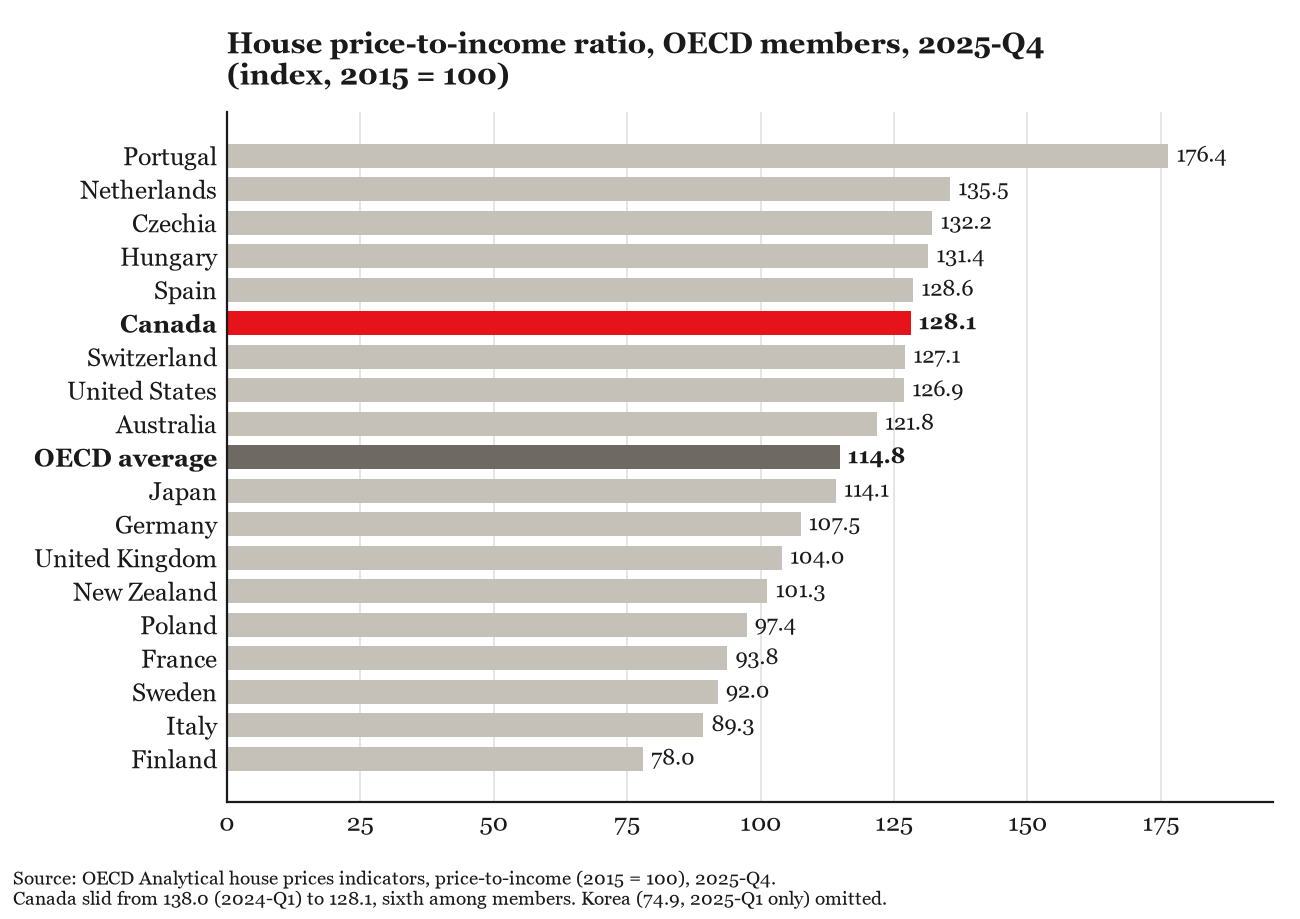
OECD का चार्ट चित्र 1 के 2005 के बजाय 2015 का आधार उपयोग करता है। इसमें अलग अवधि और अधिक देशों का समूह शामिल है। उस आधार से कनाडा में कीमतों और आय का अनुपात OECD औसत से अधिक बढ़ा था, हालाँकि पुर्तगाल सहित कई देशों में इससे अधिक बढ़ोतरी हुई। यह दावा किए बिना भी कनाडा की समस्या गंभीर है कि हर संकेतक में उसकी स्थिति सबसे खराब है। शिखर से गिरावट और वहनीयता की लगातार समस्या साथ-साथ मौजूद हो सकती हैं।
वेतन से अगले वेतन तक गुज़ारा करने वाले परिवार की आय ऊँची हो सकती है, फिर भी आय रुकने के बाद सँभलने की गुंजाइश बहुत कम हो सकती है। घर की लागत के कारण नकदी की तंगी झेलने वाले व्यक्ति के पास मूल्यवान घर हो सकता है और फिर भी चालू खर्च चुकाने में कठिनाई हो सकती है। बंधक ऋण और किराए का तनाव आवास और मानसिक स्वास्थ्य की चर्चा में शामिल होना चाहिए, क्योंकि संपत्ति के बाज़ार मूल्य का जो भी हुआ हो, परिवार को हर महीने रकम जुटानी है। इसलिए आवास लागत का बोझ आय, समय और वित्तीय झटकों को सहने की क्षमता का प्रश्न भी है।
किरायेदार भी वहनीयता की संबंधित समस्या का सामना करते हैं। Canadian Centre for Policy Alternatives ने अपने 2024 के किराया-वेतन अद्यतन में अनुमान लगाया कि टोरंटो में औसत 1-बेडरूम अपार्टमेंट का किराया, आय के 30% की सीमा के भीतर रखने के लिए, पूर्णकालिक कर्मचारी को लगभग 38 डॉलर प्रति घंटा कमाना पड़ता था। खाली होकर नए किरायेदार के लिए उपलब्ध होने वाली इकाई के लिए उसका अनुमान 41.73 डॉलर प्रति घंटा था। ये 2024 के अनुमान हैं, नवंबर 2026 में किराए का नया माप नहीं। वेतन के एक अलग मौजूदा संदर्भ के रूप में, ओंटारियो का सामान्य न्यूनतम वेतन 1 अक्टूबर 2026 को बढ़कर 17.95 डॉलर प्रति घंटा हुआ।9
कुछ हालिया मापों में राहत मिली है। Greater Toronto Area में 2026 की पहली तिमाही में औसत 1-बेडरूम किराया लगभग 2,246 डॉलर था, जो 1 वर्ष पहले से 4.1% कम था। कम कीमत पाने वाले किरायेदारों के लिए यह गिरावट मायने रखती है। यह नहीं बताती कि किसी खास परिवार का किराया उसकी आय के अनुपात में वहनीय है या नहीं।10
किराए के बकाये को भी उसकी तारीखों के साथ पढ़ना आवश्यक है। CMHC के Rental Market Report 2025 ने बाज़ारों में बकाया घटने और वैंकूवर, कैलगरी तथा टोरंटो में किराया-आय अनुपात सुधरने का वर्णन किया। इस सुधार को विवरण में शामिल करना चाहिए। लगातार वहनीयता की समस्या का अर्थ यह नहीं कि हर संकेतक हर वर्ष एक ही दिशा में चलता है।11
मकानमालिकों की तस्वीर भी एक जैसी नहीं है। CMHC की शरद 2026 की बंधक ऋण रिपोर्ट राष्ट्रीय स्तर पर वित्तीय तनाव को सीमित बताती है, लेकिन ओंटारियो और ब्रिटिश कोलंबिया में बढ़ता हुआ, विशेषकर Greater Toronto and Hamilton Area में दबाव के साथ। वह क्रेडिट कार्ड, वाहन ऋण और क्रेडिट लाइनों के भुगतान प्रदर्शन में गिरावट को भी संभावित चेतावनी मानती है, जो बंधक ऋण का बकाया अधिक स्पष्ट होने से पहले दिख सकती है। केवल बंधक ऋण भुगतान से आगे देखने वाले पेशेवर के लिए यह प्रासंगिक है।12
अधिक हालिया सर्वेक्षण साक्ष्य भी कुछ सुधार दिखाते हैं। Bank of Canada के 2026 की तीसरी तिमाही के उपभोक्ता सर्वेक्षण में उत्तरदाताओं ने अपने वित्तीय स्वास्थ्य का आकलन पिछली तिमाही से अधिक अनुकूल किया, हालाँकि ऊँची कीमतें और अनिश्चितता खर्च की योजनाओं पर दबाव डालती रहीं। ये बताई गई धारणाएँ हैं, मानसिक बीमारी का माप नहीं। वे राष्ट्रीय तस्वीर में सुधार और विशिष्ट परिवारों की जारी कठिनाइयों को अलग समझने की आवश्यकता को मज़बूत करती हैं।13
स्वास्थ्य से संबंध ध्यान देने योग्य है, लेकिन सावधानी भी आवश्यक है। अनुदैर्ध्य अध्ययनों ने आवास संबंधी प्रतिकूलता, जिसमें भुगतान की कठिनाइयाँ और वहन न कर पाने योग्य आवास शामिल हैं, को खराब मानसिक स्वास्थ्य से संबंधित पाया है। ऐसे अध्ययन समय के साथ बदलावों का अनुसरण कर सकते हैं, लेकिन हर वैकल्पिक व्याख्या को दूर नहीं करते। साक्ष्य आवास के दबाव को स्वास्थ्य संबंधी चिंता के रूप में गंभीरता से लेने का समर्थन करते हैं; वे केवल आवास लागत से किसी व्यक्ति की बीमारी का कारण नहीं पहचान सकते।14
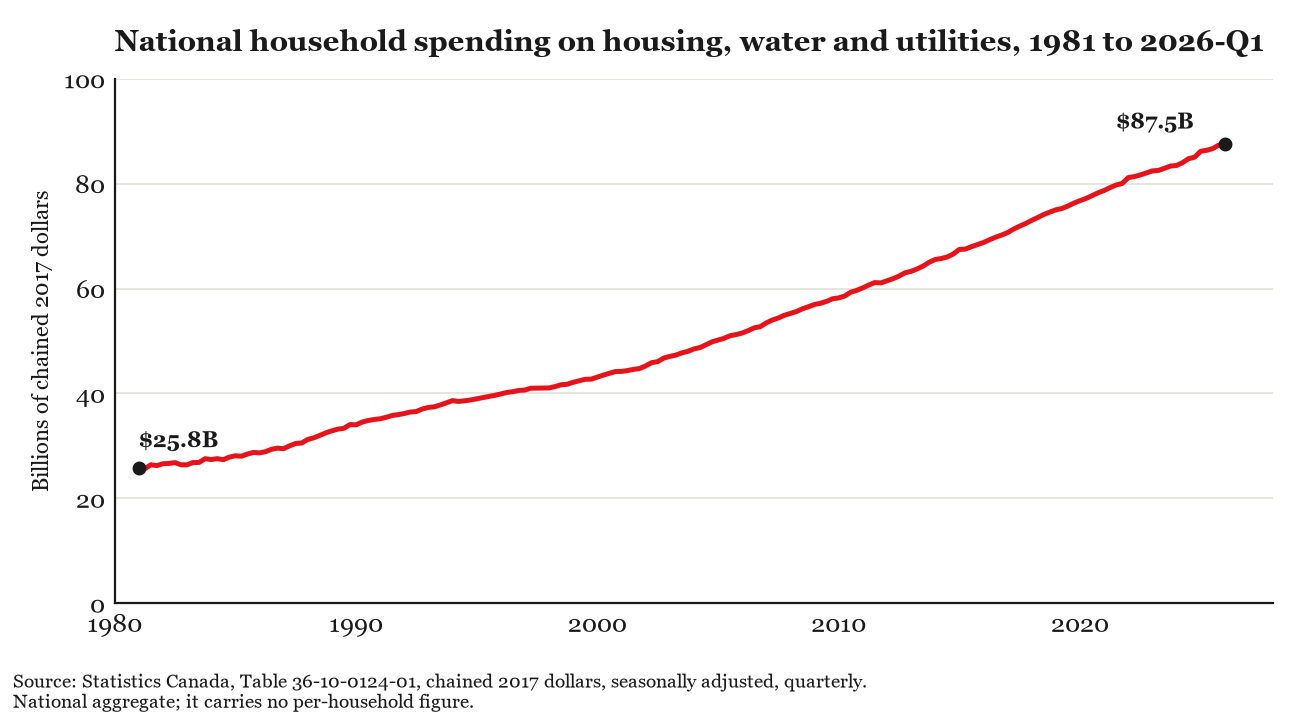
कीमत और आय का संबंध आवास की कहानी का केवल एक हिस्सा है। चित्र 3 आवास, पानी और उपयोगिता सेवाओं पर राष्ट्रीय वास्तविक खर्च में वृद्धि दिखाता है। देश और परिवारों में परिवर्तन के साथ कुल खर्च बढ़ा, इसलिए यह नहीं बताता कि किसी खास परिवार ने कितना अधिक भुगतान किया। यह अवश्य दिखाता है कि आवास और संबंधित सेवाओं पर लगाए जा रहे संसाधनों का पैमाना बढ़ा है। किसी व्यक्तिगत परिवार का दबाव समझने के लिए उसकी अपनी आवास लागत और आय अब भी साथ देखनी होंगी।
चित्र 3: परिवारों के आवास खर्च का राष्ट्रीय पैमाना
राष्ट्रीय ऋण भुगतान क्या बता सकते हैं और क्या नहीं
हालिया अनुपातों में कमी के बावजूद घरेलू कर्ज़ ऊँचा है। Statistics Canada ने 2026 की दूसरी तिमाही में परिवारों का क्रेडिट-बाज़ार ऋण लगभग 3.281 ट्रिलियन डॉलर बताया। सितंबर की विज्ञप्ति में प्रयोज्य आय के सापेक्ष ऋण पहली तिमाही के संशोधित 178.6% से घटकर 176.4% हुआ, जबकि ऋण-सेवा अनुपात 14.68% से 14.52% पर आया। ऋण-सेवा अनुपात 2023 की पहली तिमाही में लगभग 15.2% के शिखर पर था। Bank of Canada का 2026 का आकलन भी ऋणग्रस्तता को ऊँचा, लेकिन 2022 के शिखर से कम बताता है, और वित्तीय दबाव परिवारों में असमान रूप से बँटा हुआ है।16
चित्र 4: कर्ज़ के भुगतान के लिए प्रतिबद्ध प्रयोज्य आय का हिस्सा
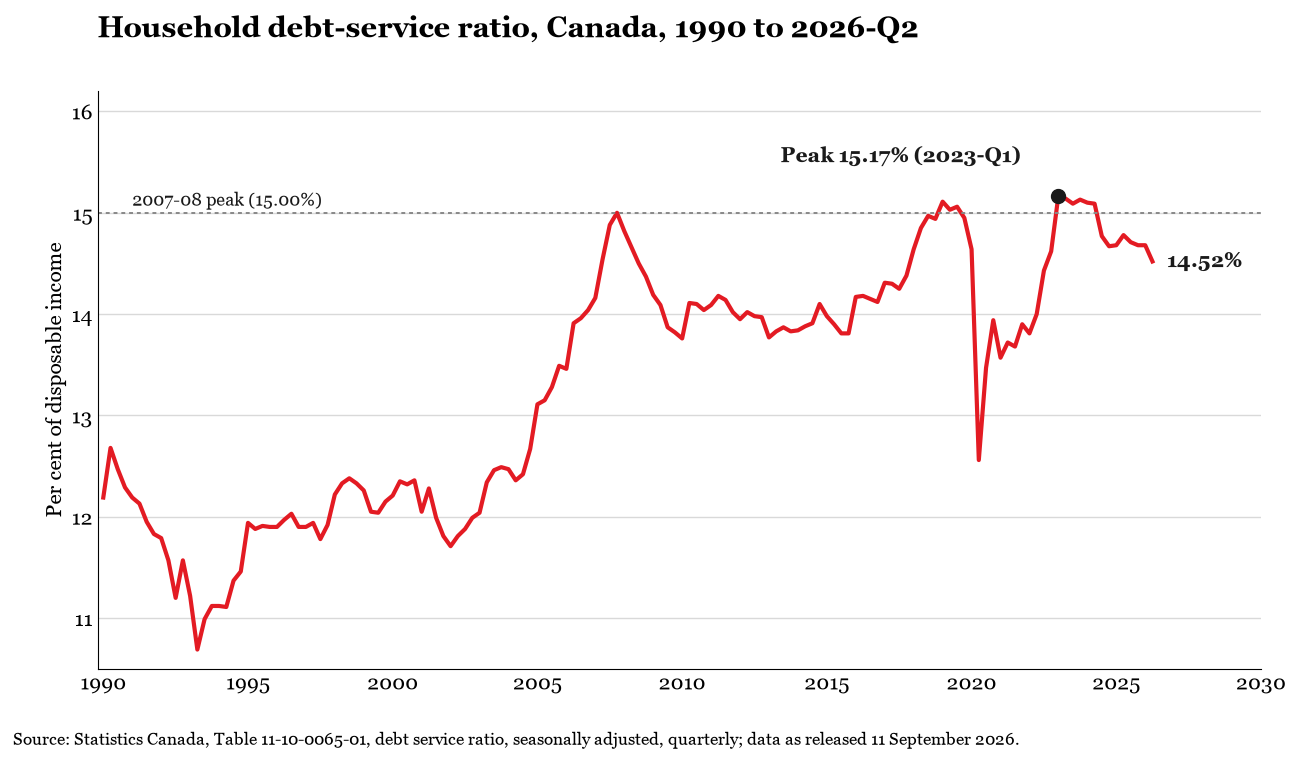
राष्ट्रीय ऋण-सेवा अनुपात का घटना स्वागतयोग्य है। इससे उस परिवार का पता नहीं चलता जिसकी आय अतिरिक्त शिफ़्टों पर निर्भर है या जिसकी वित्तीय स्थिति थोड़े समय के अवकाश के बाद तेज़ी से बदल जाएगी। ऐसे मामलों में मुझे भुगतान के पीछे का बजट समझना होता है, यह मान लेना नहीं कि बेहतर हो रहे कुल आँकड़े ने उस व्यक्ति की कठिनाई हल कर दी है।
मेरी मेज़ के सामने बैठने वाले लोग इन परिस्थितियों को साथ लाते हैं। अगला प्रश्न है कि उस दबाव में परिवार क्या करते हैं और उसकी क्या कीमत चुकाते हैं।
वित्तीय दबाव व्यक्तिगत मामलों से आगे जाता है
चार्ट हमें व्यक्तिगत मामले से घरेलू वित्त तक ले आए हैं। अब मैं जाँच का दायरा वित्तीय तनाव और मानसिक स्वास्थ्य तक बढ़ाता हूँ, क्योंकि केवल भुगतान का रिकॉर्ड उस मानवीय अनुभव को नहीं बता सकता जो नर्स को मेरे कार्यालय तक लाया था। Dana Trentini इन साक्ष्यों को पढ़ने में अपना वैज्ञानिक शोध का अनुभव लाती हैं; मैं दिवाला-संबंधी काम से उठने वाले प्रश्न लाता हूँ। अध्ययन उन प्रश्नों को संदर्भ देते हैं, किसी व्यक्ति का निदान या कानूनी पात्रता तय नहीं करते।
नवीनतम राष्ट्रीय सर्वेक्षण महसूस किए जाने वाले दबाव का समयानुकूल माप देता है। Mental Health Research Canada के Poll 29 में, जो 27 जुलाई से 10 अगस्त 2026 तक किया गया, 46% ने जीवनयापन की लागत से मानसिक स्वास्थ्य पर नकारात्मक प्रभाव बताया। परिवार के बिल पूरे न चुका पाने की संभावना के लिए यह संख्या 37% और आवास का खर्च न उठा पाने या स्थिर आवास न होने के लिए 35% थी। ये मानसिक स्वास्थ्य पर महसूस किए गए प्रभाव के बारे में उत्तर हैं। ये ऐसे अनुमान नहीं हैं कि 37% ने वास्तव में बिल नहीं चुकाए या 35% आवास-अस्थिरता का अनुभव कर रहे थे; सर्वेक्षण कारण-परिणाम संबंध भी स्थापित नहीं करता।18
चित्र 5: वित्तीय दबाव और मानसिक स्वास्थ्य पर बताए गए प्रभाव
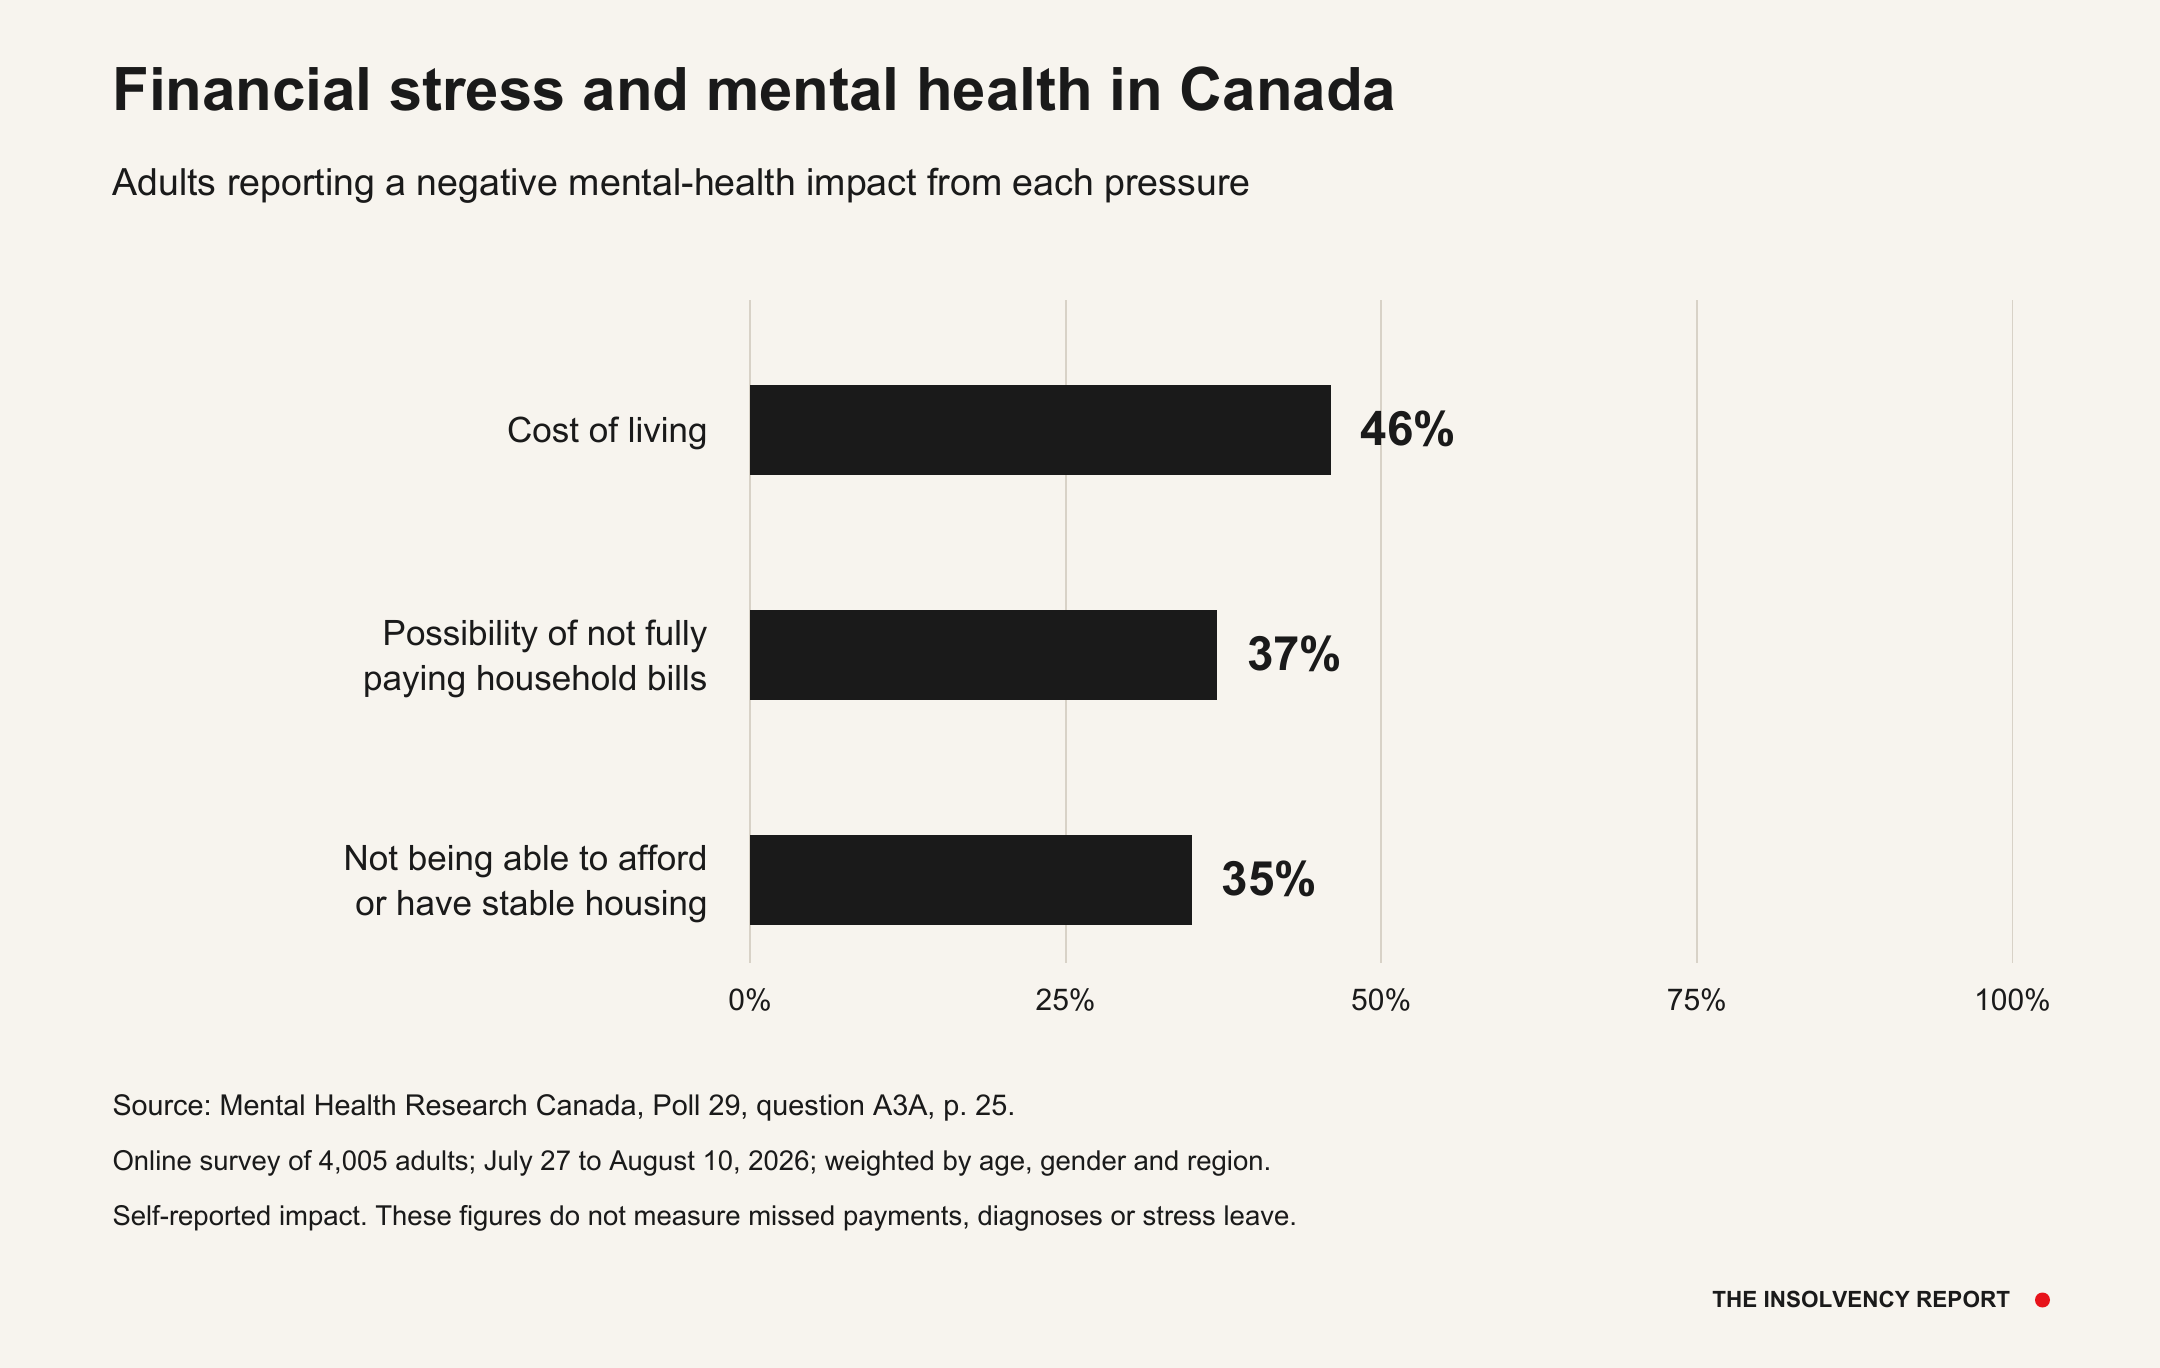
ये राष्ट्रीय उत्तर व्यवहार में देखी गई बातों को व्यापक संदर्भ देते हैं। वे यह सिद्ध नहीं करते कि हर वित्तीय कठिनाई आवास के कारण है या वित्तीय दबाव में हर व्यक्ति बीमार होगा। वे यह ज़रूर दिखाते हैं कि कनाडा में जीवनयापन की लागत जाँचते समय वित्तीय और मानसिक स्वास्थ्य पर साथ विचार क्यों करना चाहिए।
घरेलू बजट के पीछे काम के घंटे
नर्स की 2 नौकरियाँ और पर्याप्त ओवरटाइम न मिल पाने की उस व्यक्ति की कठिनाई काम के समय को जाँच का हिस्सा बनाती हैं। यह वैधानिक परिभाषा से आगे का कदम है, लेकिन घरेलू बजट समझने के लिए आवश्यक है: आय कमानी पड़ती है, और कमाने में लगे घंटे स्वस्थ होने, आराम और पारिवारिक जीवन के लिए कम समय छोड़ते हैं।
टोरंटो की पहले की रिपोर्टिंग बताती है कि यह मुद्दा मेरे मन में क्यों बना रहा। Toronto Foundation की 2023 की Vital Signs रिपोर्ट ने आवास की असुरक्षा, वित्तीय दबाव और सामाजिक अलगाव को साथ रखा। उसके अनुसार घरेलू आय की अपर्याप्तता 2018 में 21% से 2022 में 26% और 2023 तक लगभग एक-तिहाई तक बढ़ी। ये आँकड़े उसी अवधि के हैं। इन्हें 2026 के अंत में टोरंटो की स्थिति का नया माप नहीं बताना चाहिए।20
कर्ज़ चुकाने के लिए दूसरी नौकरी वित्तीय कमी पूरी कर सकती है, लेकिन एक और कठिनाई पैदा कर सकती है: नींद, परिवार और मित्रों के लिए कम समय। यह मेरे मिलने वाले लोगों के अनुभव से उठती व्यावहारिक चिंता है, यह निष्कर्ष नहीं कि 1 से अधिक नौकरी करने वाला हर व्यक्ति अस्वस्थ है। विशिष्ट कामकाजी व्यवस्थाएँ देखते समय यह अंतर मायने रखता है।
दूसरी या तीसरी नौकरी, या पूरे कामकाजी सप्ताह के साथ जोड़ा गया अतिरिक्त व्यवसाय, परिवार की ज़रूरी आय पैदा कर सकता है। वह आराम के लिए समय भी कम करता है। पहले से कठिन दिनचर्या में और काम जोड़ने से पहले देखना उपयोगी है कि अतिरिक्त कमाई कर्ज़ हल कर सकती है या केवल वर्तमान भुगतान जारी रख सकती है। बजट में आय और उसे कमाने की माँगों, दोनों का हिसाब होना चाहिए।
अत्यधिक काम के बारे में शोध क्या कहता है
कई नौकरियाँ साथ करने वाले लोगों को सीधे देखना आवश्यक है। 2025 में Statistics Canada ने लगभग 1.18 मिलियन बहु-नौकरीधारकों का अनुमान लगाया। उनमें से 474,400, यानी 40.3%, अपनी सभी नौकरियों में मिलाकर सामान्यतः कम-से-कम 50 घंटे प्रति सप्ताह काम करते थे। केवल उनकी मुख्य नौकरी देखने पर इस श्रेणी में मात्र 5.5% आते। ये सामान्य काम के घंटे हैं, जिनमें कर्मचारियों के लिए ओवरटाइम शामिल नहीं है। इसलिए हर नौकरी को अलग देखने वाला घरेलू आकलन संयुक्त कार्य-सारिणी की माँगों को चूक सकता है।21
यह देश में अधिक लंबे कामकाजी सप्ताह की प्रवृत्ति सिद्ध नहीं करता। सभी कामकाजी कनाडाइयों में अपनी नौकरियों को मिलाकर सामान्यतः कम-से-कम 50 घंटे काम करने का अनुपात 2019 में 9.0% से घटकर 2025 में 7.6% हुआ। राष्ट्रीय अनुपात घट सकता है और साथ ही 1 से अधिक नौकरी करने वालों पर पर्याप्त बोझ हो सकता है।22
घंटों की संख्या के साथ काम की परिस्थितियाँ भी महत्वपूर्ण हैं। चित्र 6 सर्वेक्षण में शामिल कनाडाई पूर्णकालिक कर्मचारियों के अवैतनिक ओवरटाइम को देखता है। ओवरटाइम के 3 समूहों में ऊँचे तनाव और बर्नआउट के लक्षण बताने वालों का अनुपात क्रमशः बढ़ता है। अध्ययन बिना भुगतान वाले काम के बारे में है, इसलिए शुरुआत में बताए गए भुगतान वाले अतिरिक्त काम के प्रभाव स्थापित नहीं कर सकता।
चित्र 6: अवैतनिक ओवरटाइम तथा बताए गए तनाव और बर्नआउट
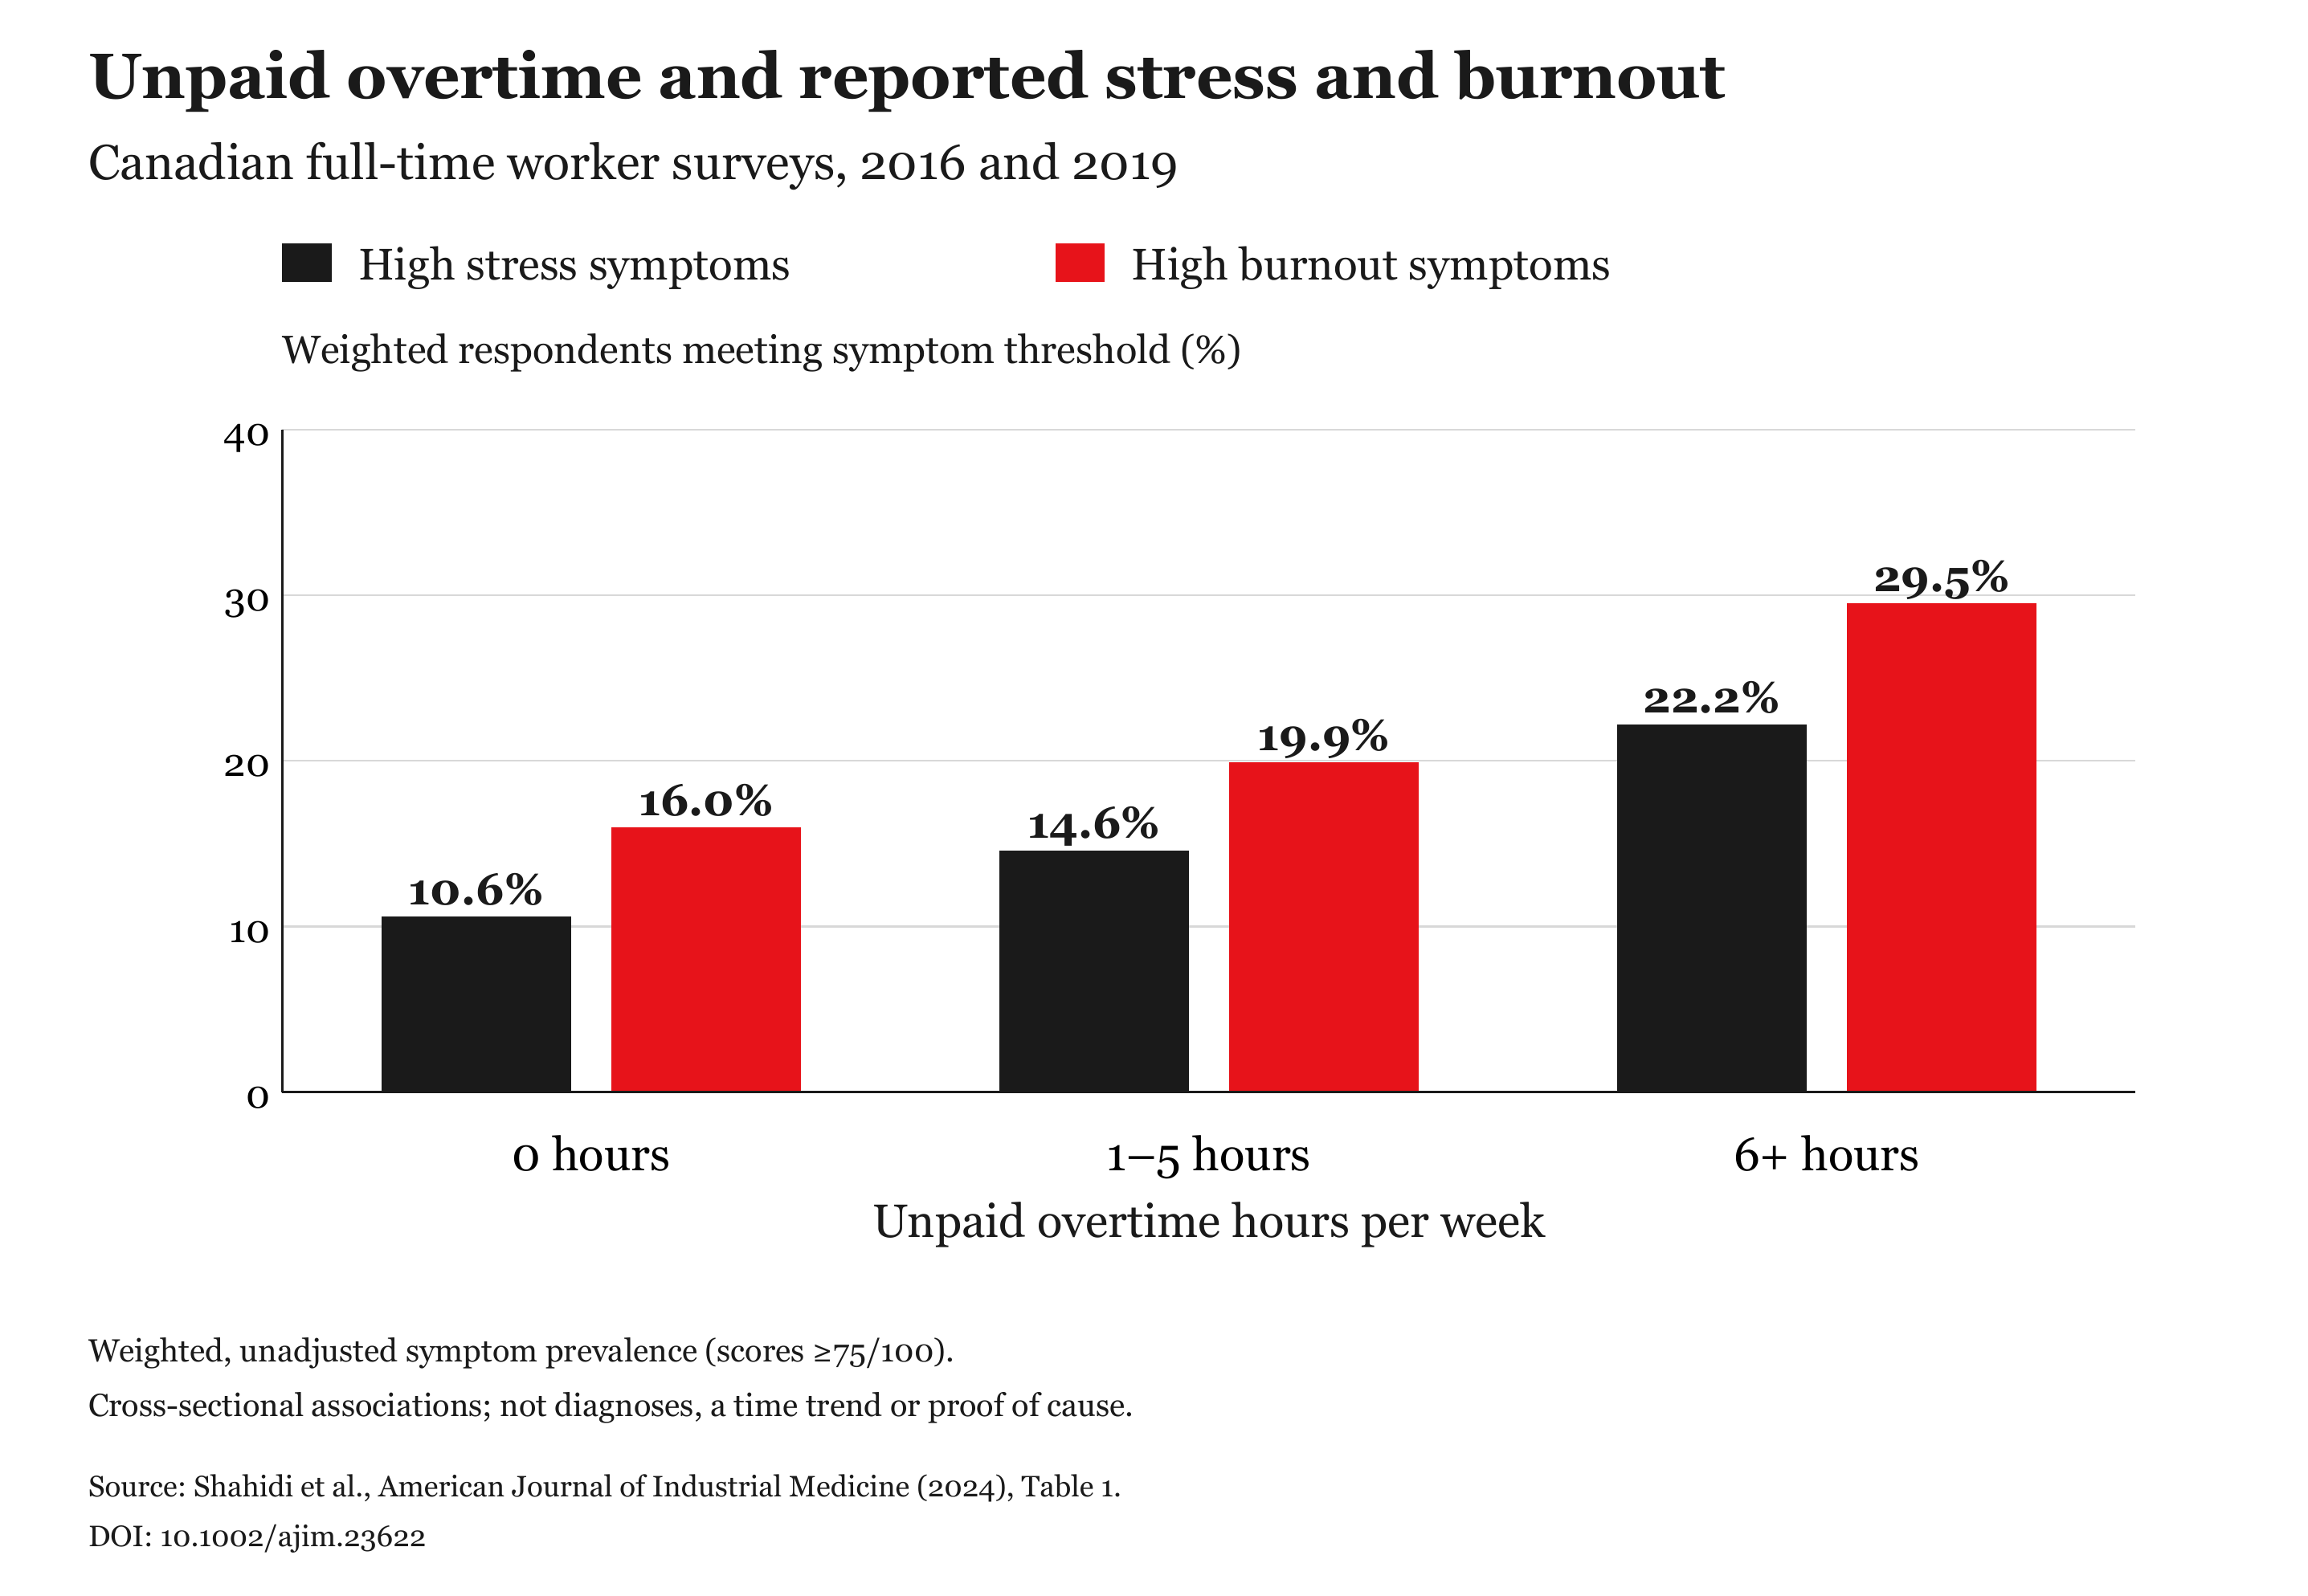
यह पैटर्न अपनी सीमाओं के साथ ध्यान देने योग्य है। सर्वेक्षण की उत्तर-दर 12% थी और अध्ययन कारण स्थापित नहीं कर सकता। काम की दूसरी परिस्थितियों के लिए समायोजन करने पर कुछ संबंध कमज़ोर हो गए। सबसे व्यापक समायोजन वाले विश्लेषण में भी अत्यधिक अवैतनिक ओवरटाइम पुरुषों और महिलाओं, दोनों में तनाव से जुड़ा रहा, लेकिन बर्नआउट से संबंध केवल पुरुषों में बना रहा।24
तनाव, बर्नआउट और निदान किया गया अवसादी विकार अलग-अलग परिणाम हैं। WHO–ILO की समीक्षा ने लंबे काम के घंटे अवसाद पैदा करते हैं, यह स्थापित करने के लिए साक्ष्य अपर्याप्त माने। यह निष्कर्ष दूसरे नुकसानों के साक्ष्यों के साथ बना रहना चाहिए।25
बहुत लंबे कामकाजी सप्ताह से जुड़े शारीरिक नुकसान के साक्ष्य भी हैं। WHO और ILO ने अनुमान लगाया कि सप्ताह में कम-से-कम 55 घंटे काम के संपर्क ने 2016 में दुनिया भर में स्ट्रोक और इस्कीमिक हृदय रोग से लगभग 745,000 मौतों में योगदान दिया। यह बीते वर्ष के लिए मॉडल से निकाला गया वैश्विक रोग-भार है, वर्तमान कनाडाई मृत्यु-संख्या या किसी एक कर्मचारी की भविष्यवाणी नहीं। यह उस वित्तीय योजना पर प्रश्न उठाने का कारण देता है जो मानती है कि बहुत लंबे घंटे अनिश्चित काल तक जारी रह सकते हैं।26
कर्ज़ और मानसिक स्वास्थ्य
हर भुगतान होते रहने पर भी पैसे की चिंता लगातार बेचैनी का स्रोत बन सकती है। कर्ज़ को लेकर शर्म समस्या बताना या मदद माँगना कठिन कर सकती है। वित्तीय आकलन में व्यक्ति को अपने दबाव की व्याख्या करने का अवसर मिलना चाहिए, जिसमें यह भी हो कि भुगतान जारी रखने के लिए उसे क्या करना पड़ता है।
रोज़गार आय दे सकता है, लेकिन वित्तीय असुरक्षा को समाप्त नहीं करता। जिसकी कमाई पहले से दायित्वों में पूरी लग जाती है, उसके लिए अचानक खर्च या छूटी हुई शिफ़्ट बमुश्किल संतुलित बजट को बनाए रखना कठिन बना सकती है।
Toronto Foundation की 2024 की Vital Signs रिपोर्ट में पाया गया कि 2024 की तीसरी तिमाही में टोरंटो के 26% वयस्कों ने कम-से-कम मध्यम स्तर के अवसाद के लक्षण और 17% ने कम-से-कम मध्यम स्तर की चिंता के लक्षण बताए। ये सर्वेक्षण की स्क्रीनिंग के परिणाम हैं, निदान नहीं। 2021–2024 के आँकड़ों को मिलाकर की गई एक अलग तुलना में खाद्य सहायता कार्यक्रमों पर निर्भर उत्तरदाताओं ने उन लोगों की तुलना में कहीं अधिक अवसाद के लक्षण बताए जिन्हें भोजन को लेकर वित्तीय चिंता नहीं थी। उस तुलना में खाद्य कार्यक्रमों के केवल 90 उपयोगकर्ता थे, इसलिए सटीक प्रतिशत सावधानी से पढ़ने चाहिए। दोनों निष्कर्ष संबंध के बारे में हैं, प्रमाणित कारण के बारे में नहीं।27
कर्ज़ का संबंध मानसिक स्वास्थ्य की कठिनाइयों से भी है। 65 शोधपत्रों की समीक्षा में असुरक्षित कर्ज़ तथा मानसिक विकार और अवसाद सहित कई परिणामों के बीच संबंध मिला। नीदरलैंड के एक अध्ययन ने 3 वर्ष तक वयस्कों का अनुसरण किया और पाया कि कर्ज़ चुकाने में बहुत अधिक कठिनाई बाद में एक सामान्य मानसिक विकार की शुरुआत से जुड़ी थी, कई अन्य कारकों के समायोजन के बाद भी। अध्ययन शुरुआत की आय का हिसाब नहीं रख सका क्योंकि उस समय उसे मापा नहीं गया था। समय के साथ लोगों का अनुसरण घटनाओं का क्रम स्थापित करने में मदद करता है, पर यह सिद्ध नहीं करता कि कर्ज़ ने बीमारी पैदा की। ये निष्कर्ष कल्याण की चर्चा में अदायगी की कठिनाइयों पर अधिक ध्यान देने का समर्थन करते हैं।28
चित्र 7: टोरंटो में बर्नआउट के ऐतिहासिक उत्तर
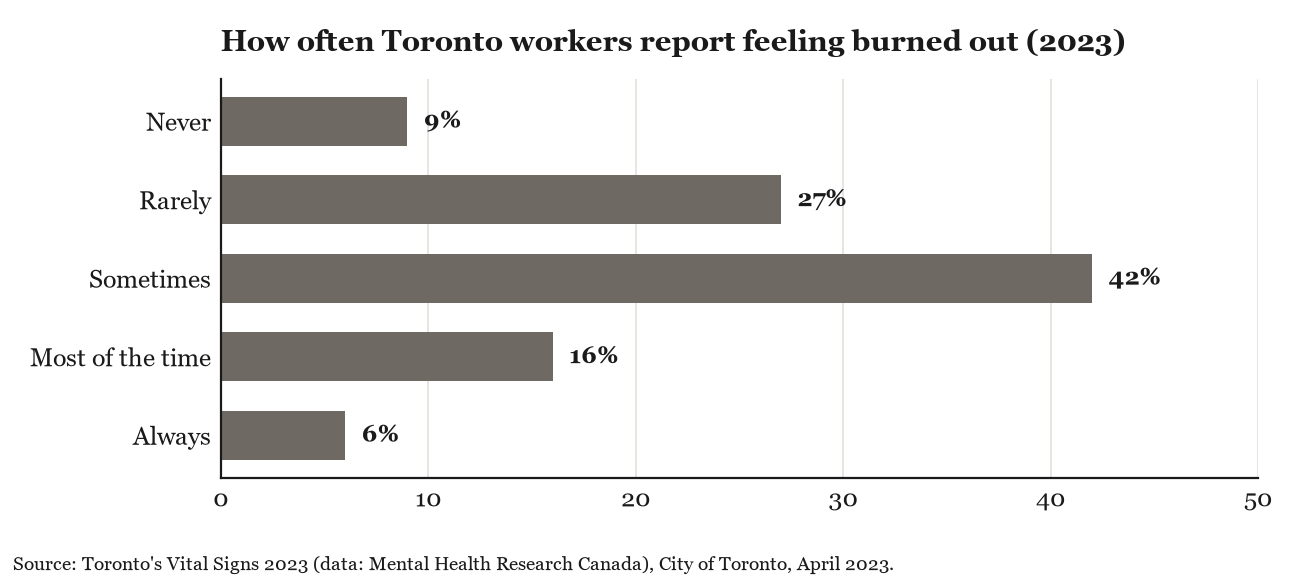
अधिक हालिया राष्ट्रीय साक्ष्य बर्नआउट की तस्वीर को अद्यतन करते हैं। Mental Health Research Canada के 2025 के कार्यस्थल सर्वेक्षण में 39% उत्तरदाताओं ने अक्सर या हमेशा बर्नआउट महसूस करने की बात कही। ऑनलाइन सर्वेक्षण में 5,008 कामकाजी कनाडाई शामिल थे और यह 10 से 20 जून 2025 तक हुआ। यह राष्ट्रीय निष्कर्ष बर्नआउट को विशेष रूप से आवास या कर्ज़ से नहीं जोड़ता। इसे अलग नमूनों और उत्तर-श्रेणियों वाले केवल टोरंटो के सर्वेक्षणों से निकलती प्रवृत्ति नहीं पढ़ना चाहिए।30
टोरंटो का एक नया अध्ययन अधिक नज़दीकी, हालाँकि संकरा, दृष्टिकोण देता है। नवंबर 2024 से जनवरी 2025 तक आप्रवासियों के बसने में सहायता करने वाले क्षेत्र के 265 कर्मचारियों के सर्वेक्षण में 41.1% उत्तरदाताओं ने बर्नआउट बताया। इसमें सुविधा-आधारित नमूना और बर्नआउट का एकल-प्रश्न माप उपयोग हुआ। यह परिणाम भाग लेने वाले कर्मचारियों का वर्णन करता है और पूरे शहर की बर्नआउट दर का स्थान नहीं ले सकता। फिर भी इसके निष्कर्ष महत्वपूर्ण स्थानीय सेवा क्षेत्र में काम की परिस्थितियों और सहायता को जाँचने का कारण देते हैं।31
सामाजिक जुड़ाव पर साक्ष्य
सामाजिक जुड़ाव दिवाला कानून से और दूर लग सकता है। यह चर्चा में इसलिए शामिल है क्योंकि बहुत लंबे कामकाजी सप्ताह बताने वाले लोग यह भी बताते हैं कि उन हफ़्तों में क्या छूट जाता है। उनकी परिस्थितियों का अधिक पूरा विवरण आय कमाने के समय के साथ संबंधों और सहारे के लिए उपलब्ध समय को भी देखेगा।
काम के बाहर बचा समय भी मायने रखता है। 300,000 से अधिक लोगों वाले 148 अध्ययनों के मेटा-विश्लेषण ने मज़बूत सामाजिक संबंधों को अध्ययनों की अनुवर्ती अवधियों में जीवित रहने की अधिक संभावना से संबंधित पाया। यह आबादी से जुड़ा साक्ष्य है, किसी व्यक्ति का स्वास्थ्य-पूर्वानुमान नहीं। वित्तीय परामर्श में यह उस व्यक्ति को गंभीरता से लेने का कारण है जो कहता है कि भुगतान बनाए रखने से उन संबंधों और दिनचर्याओं के लिए समय नहीं बचा जो कठिनाई से निपटने में मदद करते हैं।32
वित्तीय और स्वास्थ्य पेशेवरों के काम अलग हैं, लेकिन वे एक-दूसरे के पूरक हो सकते हैं। न्यासी कर्ज़, संपत्ति, आय और उपलब्ध विकल्प देख सकता है। स्वास्थ्य पेशेवर लक्षणों का आकलन कर उचित देखभाल दे सकता है। वित्तीय दबाव पहचानने से ज़रूरत पड़ने पर दोनों प्रकार की मदद तक पहुँच को प्रोत्साहन मिलना चाहिए; इसका उपयोग स्वास्थ्य देखभाल को केवल लक्षणों का इलाज बताकर खारिज करने के लिए कभी नहीं होना चाहिए।
भुगतान चूकने से पहले भी लोग Licensed Insolvency Trustee से शुरुआती परामर्श ले सकते हैं। उद्देश्य उनकी परिस्थितियाँ और उपलब्ध विकल्प समझना है, यह मानना नहीं कि औपचारिक आवेदन ज़रूरी या उपलब्ध है। न्यासी मुफ़्त प्रारंभिक परामर्शों का विज्ञापन कर सकते हैं; समय लेते हुए किसी लागत के बारे में पूछना उपयोगी है। व्यावहारिक प्रश्न यह है कि क्या परिवार के पास कारगर योजना है और क्या विशेषज्ञ वित्तीय या स्वास्थ्य सहायता मदद कर सकती है।33
सीमाओं से परे की चिंता
अगला कदम हमें कनाडाई दिवाला-संबंधी काम से बाहर ले जाता है। इस तुलना को जगह देना उचित है क्योंकि दूसरे देशों ने अलग अवधियों में आवास का दबाव और वित्तीय उथल-पुथल झेली है, जिसमें संपत्ति-मूल्य के शिखर के बाद के वर्ष भी हैं। आवास बाज़ार, रोज़गार व्यवस्था, स्वास्थ्य सेवाएँ और कर्ज़ के कानून देशों में भिन्न हैं। उनके अनुभव सीधे कनाडा पर लागू नहीं किए जा सकते, लेकिन वे हमारे अपने मामलों में बताए गए दबावों पर बेहतर प्रश्न पूछने में मदद कर सकते हैं।
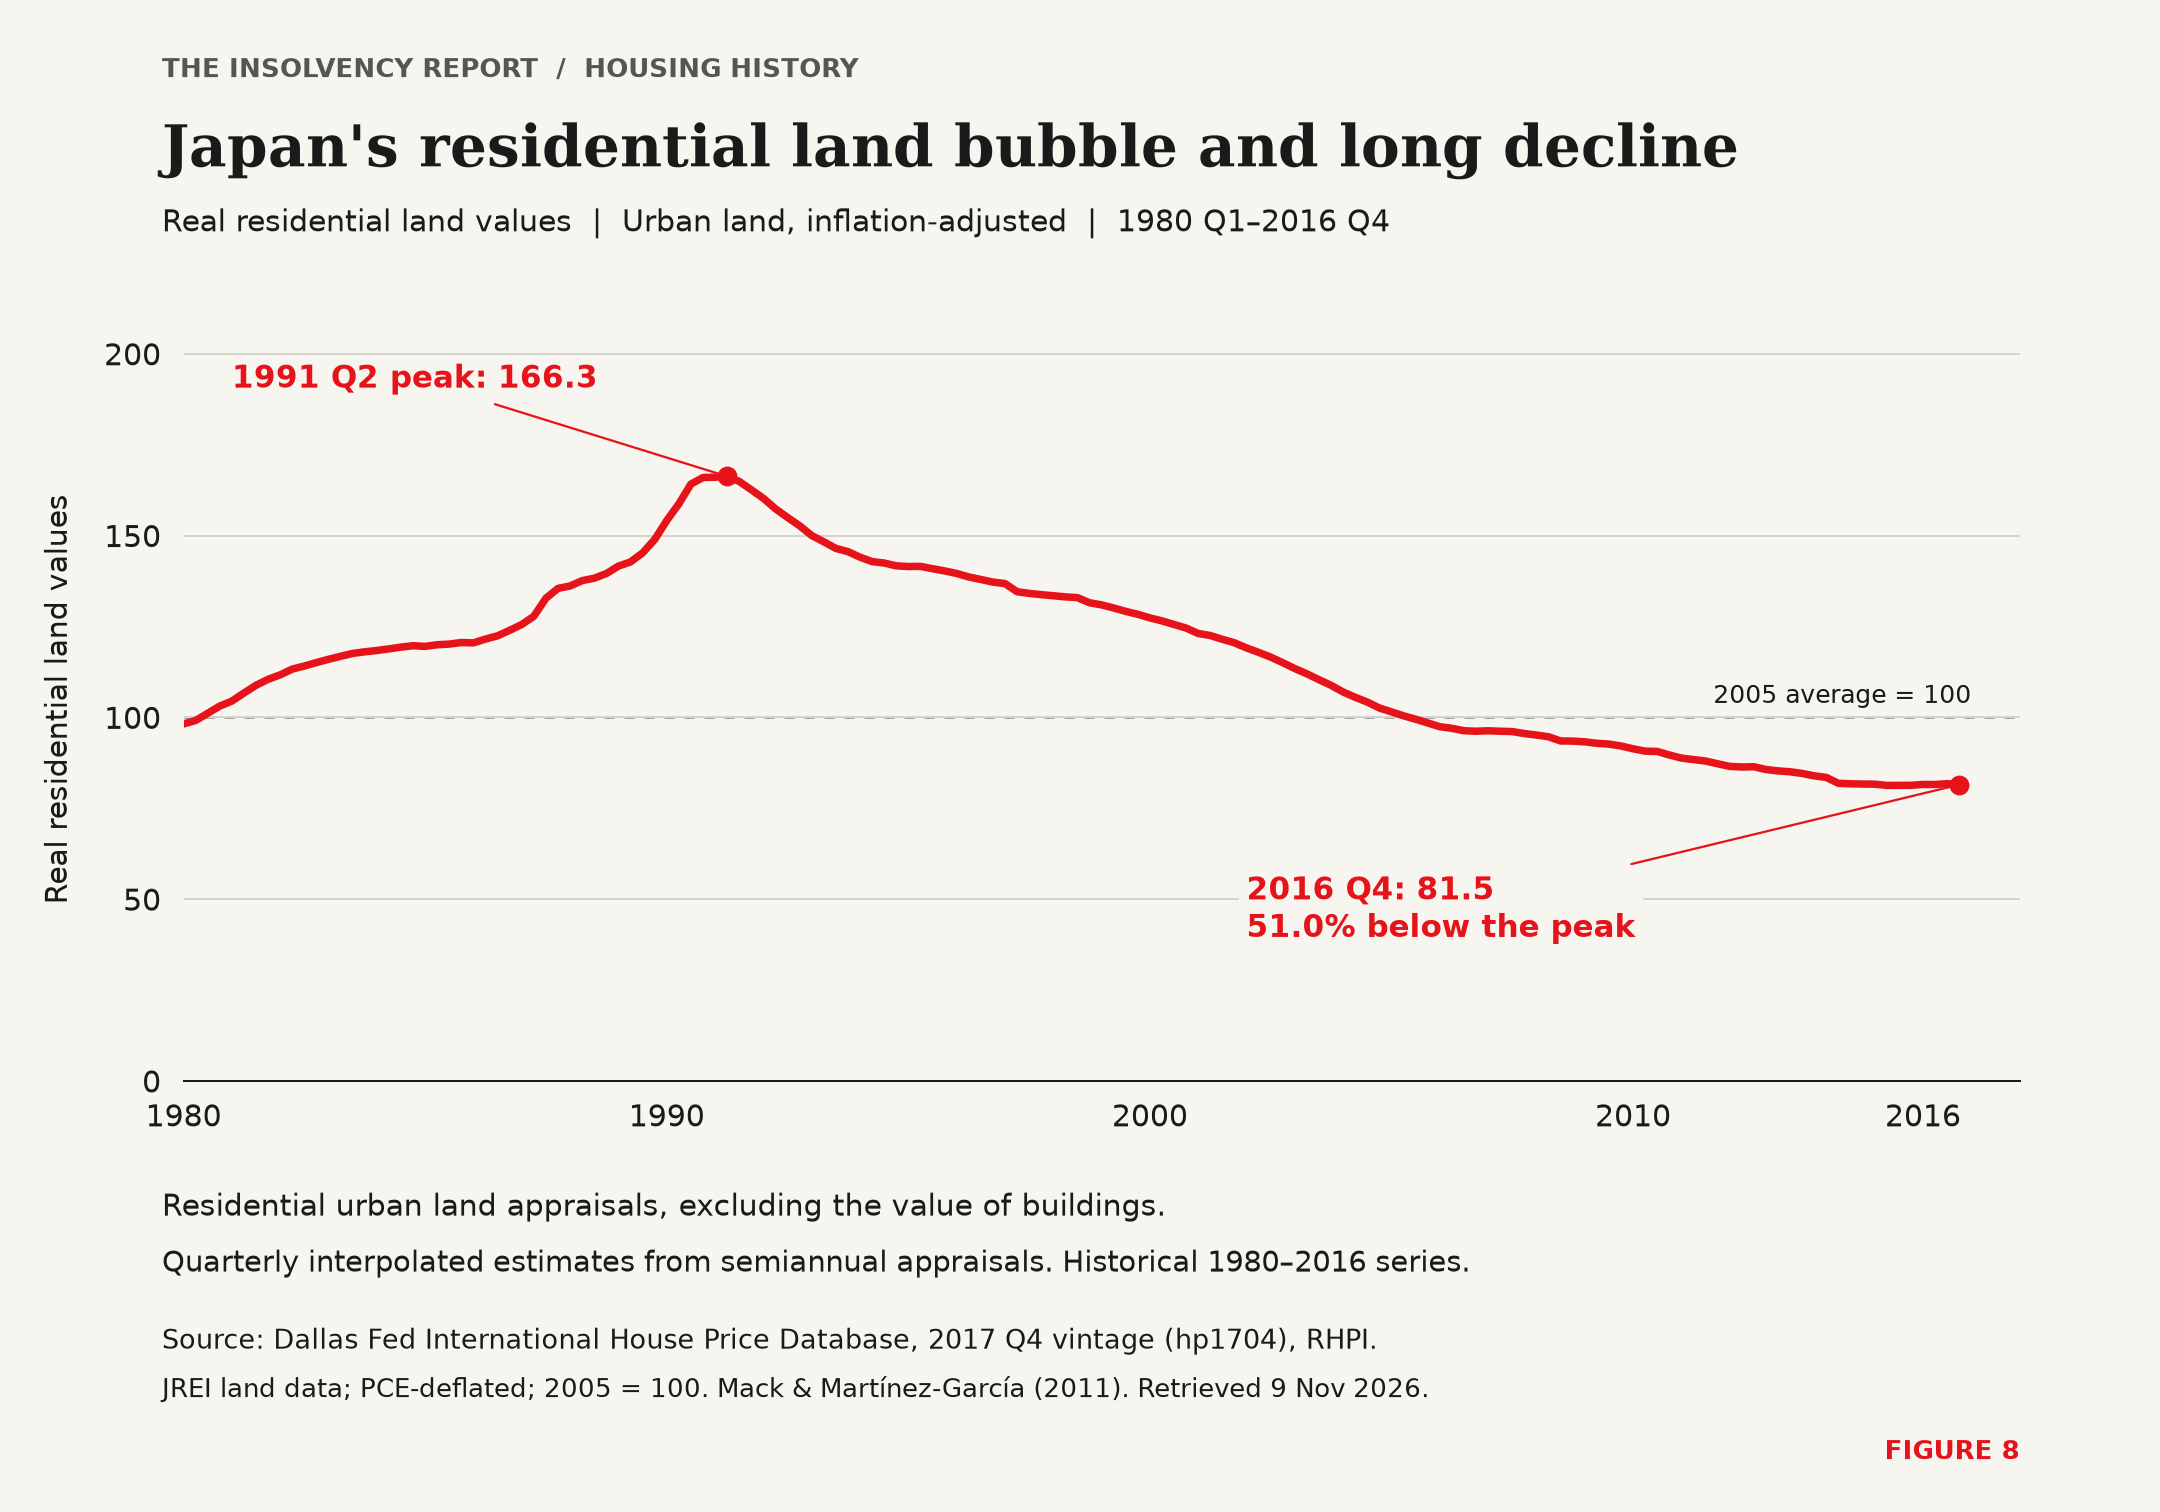
जापान दिखाता है कि संपत्ति-मूल्य के बुलबुले के बाद आर्थिक उथल-पुथल कैसे आ सकती है। 1980 के दशक के अंतिम वर्षों के बुलबुले के बाद संपत्ति की कीमतें गिरीं, वित्तीय क्षेत्र में कठिनाइयाँ आईं और लंबे समय की मंदी रही। यह ऐतिहासिक विश्लेषण आर्थिक संदर्भ देता है; स्वास्थ्य प्रभाव स्थापित नहीं करता।34
चित्र 8 उस इतिहास का पैमाना दिखाता है। वास्तविक आवासीय भूमि सूचकांक 1991 की दूसरी तिमाही में 166.3 तक पहुँचा और 2016 की अंतिम तिमाही तक 81.5 था, लगभग 51% शिखर से नीचे। लंबी गिरावट बताती है कि कीमतों के शिखर की तारीख उसके आर्थिक परिणामों के अंत की तारीख क्यों नहीं होती। आगे आने वाले स्वास्थ्य साक्ष्य अलग प्रश्न देखते हैं।
चित्र 8: जापान का आवासीय भूमि बुलबुला और लंबी गिरावट
समय-प्रवृत्ति के एक अध्ययन ने 1990 के दशक के अंत के आर्थिक संकट को जापान और कुछ अन्य प्रभावित एशियाई अर्थव्यवस्थाओं में पुरुषों की आत्महत्या दर में वृद्धि से जोड़ा। लेखकों की संस्था ने सेवानिवृत्त पुरुषों की तुलना में कामकाजी आयु के पुरुषों में अधिक वृद्धि बताई। जापान के प्रीफ़ेक्चर-स्तर के एक अलग अध्ययन में आर्थिक संकेतकों और पुरुषों की आत्महत्या-मृत्यु के बीच संबंध मिला, साथ ही आबादी-स्तर के निष्कर्षों की सीमाओं के बारे में चेताया गया। ये अध्ययन आवास संबंधी कर्ज़ को अलग करके कारण के रूप में सिद्ध नहीं करते और किसी व्यक्तिगत मृत्यु की व्याख्या नहीं करते। जापान के अधिक हालिया अध्ययन ने बंधक ऋण भुगतान का अधिक बोझ मनोवैज्ञानिक व्यथा से जोड़ा, अधिक कमाने वालों में भी। ये वित्तीय दबाव और स्वास्थ्य की परस्पर क्रिया जाँचने के कारण हैं, कनाडा के भविष्य की भविष्यवाणियाँ नहीं।36
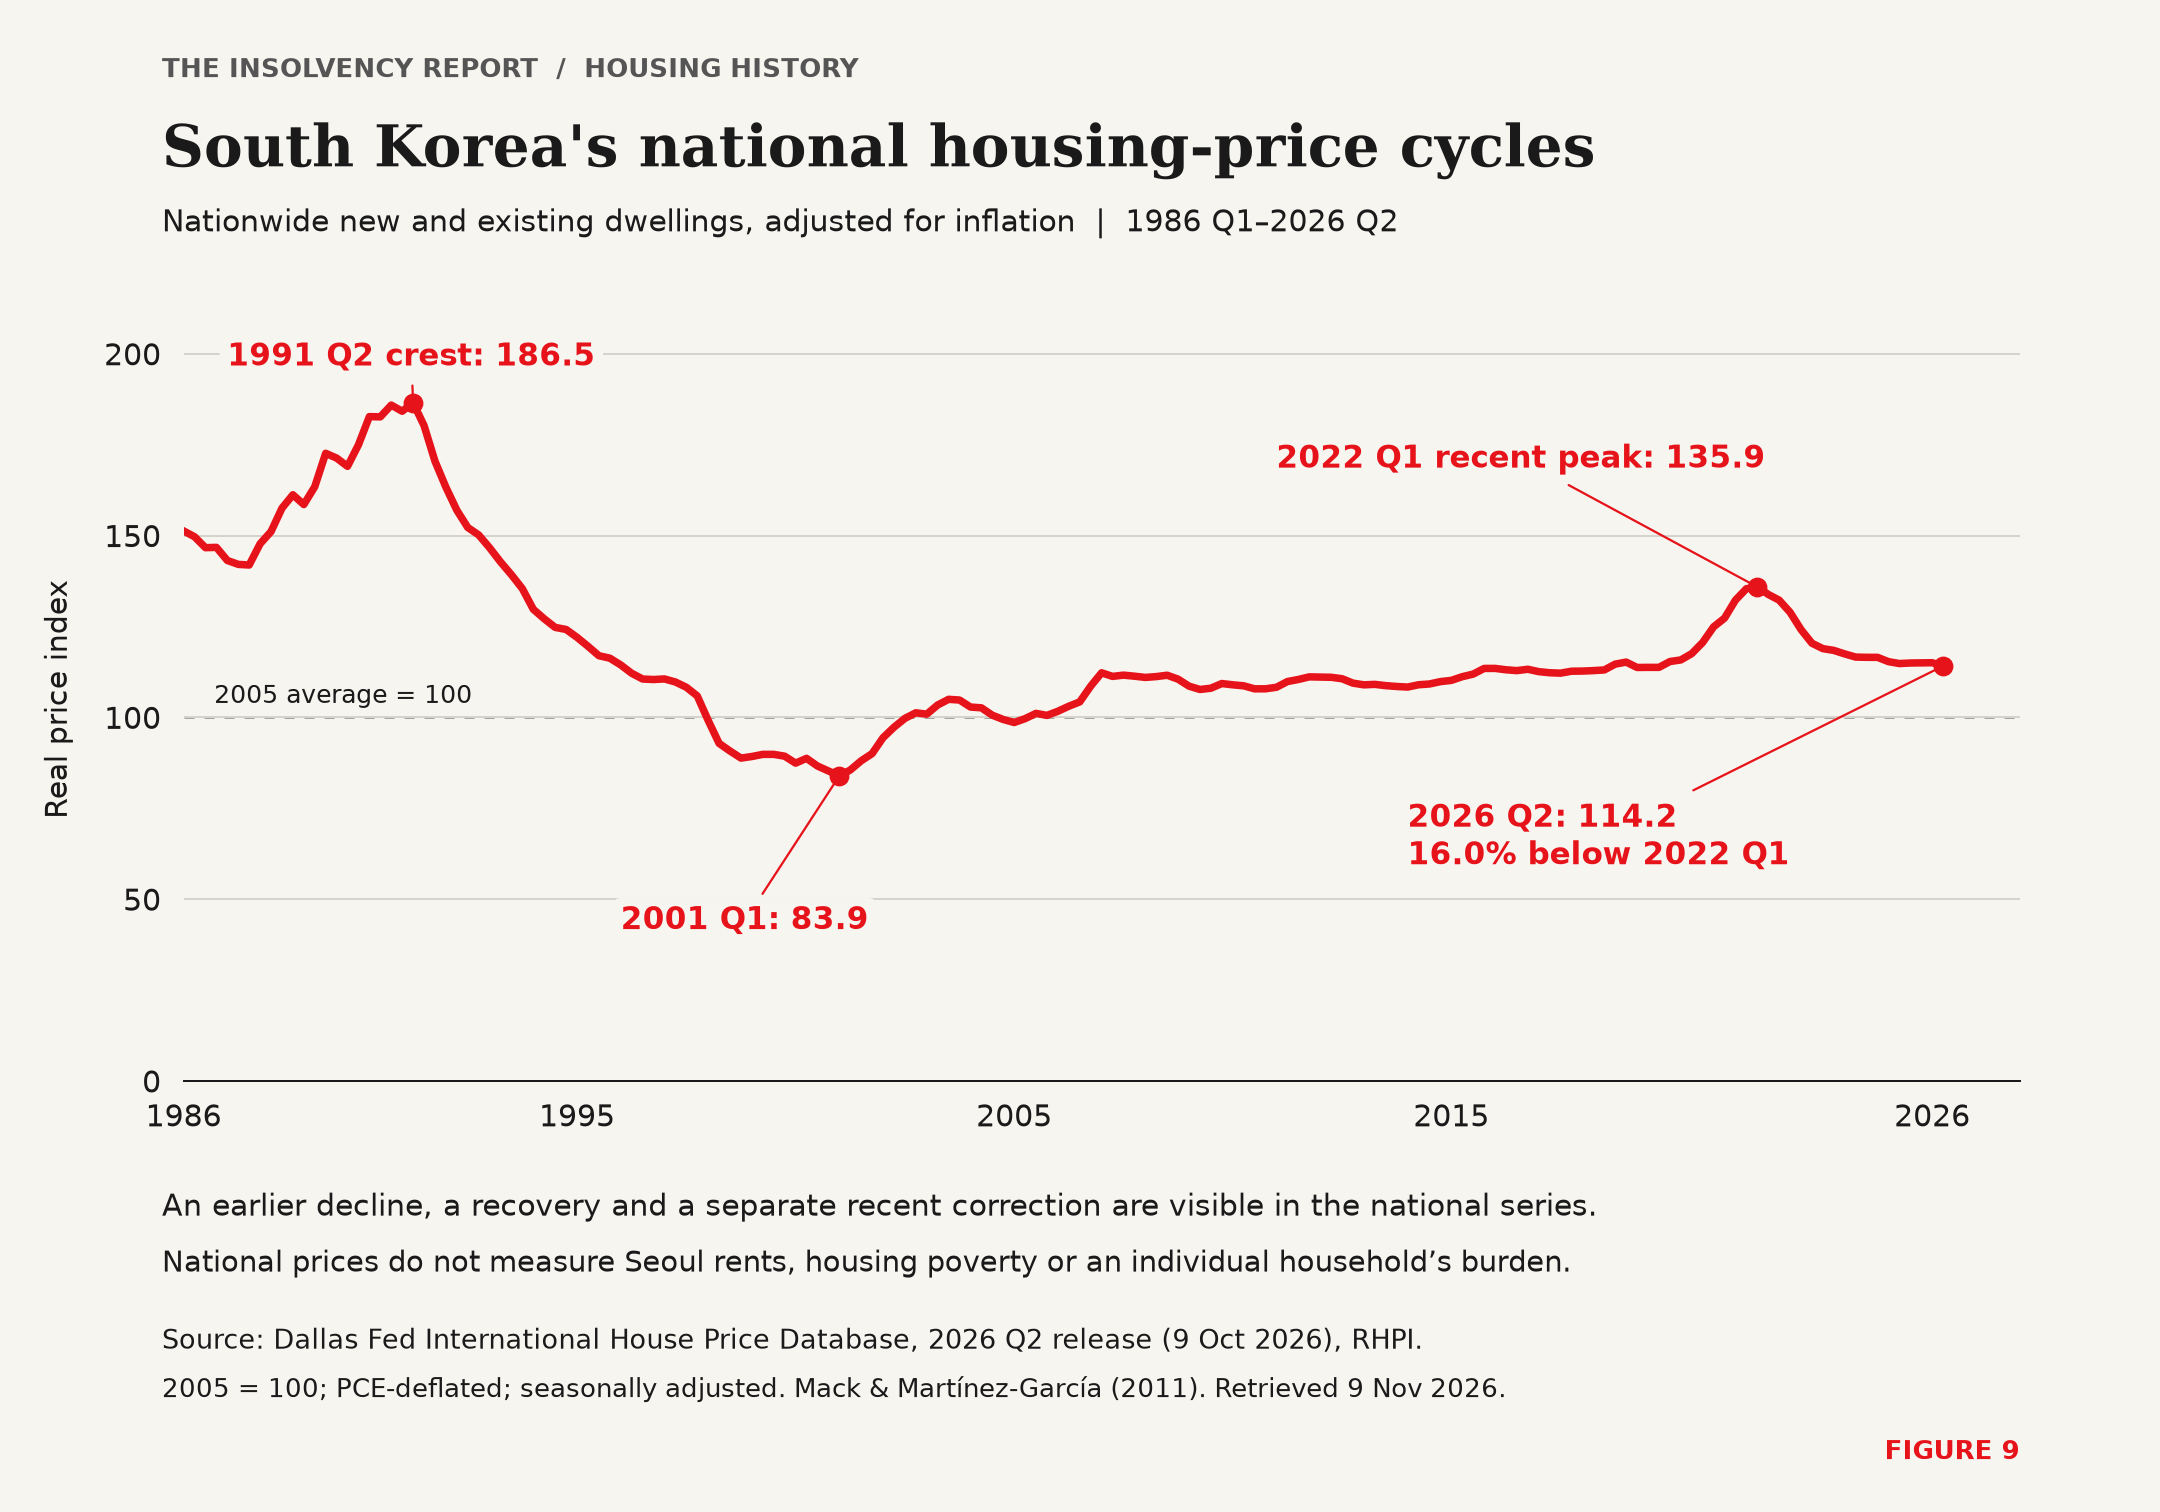
दक्षिण कोरिया आवास का अलग इतिहास प्रस्तुत करता है। चित्र 9 पहले की कीमत गिरावट, फिर सुधार और उससे अलग हालिया गिरावट का दौर दिखाता है। वास्तविक राष्ट्रव्यापी आवास-मूल्य सूचकांक अपने हालिया शिखर, 2022 की पहली तिमाही के 135.9, से 16.0% गिरकर 2026 की दूसरी तिमाही में 114.2 हुआ। राष्ट्रीय मूल्य-चक्र नीचे के अध्ययनों में देखे गए आवास दबावों का संदर्भ देता है; वह सियोल के विशिष्ट किरायेदारों की परिस्थितियाँ नहीं मापता।
चित्र 9: दक्षिण कोरिया के राष्ट्रीय आवास-मूल्य चक्र
दक्षिण कोरिया का शोध देखता है कि आवास की कठिनाइयाँ लोगों पर कैसे असर डालती हैं। पैनल शोध ने आवास-भुगतान की कठिनाइयों और अनैच्छिक स्थानांतरण को अवसाद से संबंधित पाया है। सियोल के एक ज़िले में आवासीय गरीबी के बीच अकेले रहने वाले 44 युवा वयस्कों के साक्षात्कारों ने आराम में व्यवधान, थकान से उबरने की सीमित गुंजाइश और घटती सामाजिक भागीदारी बताई। साक्षात्कार 2021–2022 में महामारी की परिस्थितियों में हुए थे। वे अनुभवों को समझने का अवसर देते हैं, आबादी में उनके प्रसार का अनुमान नहीं। ये अध्ययन आवास और स्वास्थ्य पर अंतरराष्ट्रीय बातचीत का समर्थन करते हैं, इसके लिए यह दावा आवश्यक नहीं कि केवल आवास लागत परिवार बनाने या राष्ट्रीय प्रजनन दर में बदलाव समझाती है।38
जनवरी 2026 में प्रकाशित एक व्यवस्थित समीक्षा किरायेदारों के बीच आवास असुरक्षा और मानसिक स्वास्थ्य पर 22 अध्ययनों को साथ लाती है। वहनीयता जाँचने वाले 9 में से 6 अध्ययनों ने वहन न कर पाने योग्य आवास और खराब मानसिक स्वास्थ्य के बीच महत्वपूर्ण सांख्यिकीय संबंध बताए; इनमें से अधिकांश वहनीयता अध्ययनों का केंद्र कम आय वाले किरायेदार थे। निष्कर्ष एकसमान नहीं थे और समीक्षा ने अलग-अलग अध्ययन-रचनाओं और मापों को जोड़ा। उसका मूल्य यह दिखाने वाले साक्ष्यों की व्यापकता में है कि आवास असुरक्षा पर ध्यान देना चाहिए, न कि इस प्रमाण में कि किराए पर रहना अपने आप बीमारी पैदा करता है।39
कनाडाई साक्ष्य भी आवास संबंधी हस्तक्षेपों को सीधे जाँचने के कारण देते हैं। Greater Toronto Area में सामाजिक आवास की प्रतीक्षा-सूची पर रहे लोगों के अध्ययन में, सामाजिक आवास पाने वालों के स्वयं बताए मानसिक स्वास्थ्य में 6 से 18 महीनों के दौरान सुधार मिला। यह निष्कर्ष सामाजिक आवास तक पहुँच के बारे में है। इसे ऐसा साक्ष्य नहीं मानना चाहिए कि उपभोक्ता प्रस्ताव भी वही प्रभाव पैदा करता है। यह अवश्य दिखाता है कि शोध को कठिनाइयाँ दर्ज करने पर रुकने के बजाय व्यावहारिक हस्तक्षेपों का मूल्यांकन क्यों करना चाहिए।40
यदि आप आत्महत्या के बारे में सोच रहे हैं या किसी परिचित की चिंता है, तो कनाडा की 9-8-8 Suicide Crisis Helpline दिन के 24 घंटे उपलब्ध है। 988 पर कॉल करें या 988 पर टेक्स्ट संदेश भेजें।
आय के पीछे दौड़ने से एक टिकाऊ योजना तक
अब हम उसी व्यावहारिक चिंता पर लौट सकते हैं जिससे शुरुआत की थी। व्यापक साक्ष्य समझाते हैं कि नर्स की बात और ओवरटाइम पर उस व्यक्ति की निर्भरता पर ध्यान क्यों देना चाहिए। अगला प्रश्न है कि व्यक्ति उस चिंता को लेकर क्या उपयोगी कदम उठा सकता है, जिसमें यह भी है कि सलाह कब मदद कर सकती है और औपचारिक ऋण-समाधान के लिए क्या आवश्यक होगा।
साक्ष्य न्यासी के पास आने वाले हर व्यक्ति के लिए एक ही व्याख्या स्थापित नहीं करते। वे यह स्थापित करते हैं कि कल्याण की गंभीर चर्चाओं में आवास, कर्ज़ और काम का स्थान होना चाहिए। मेरी चिंता ऐसी वित्तीय योजना है जो आय तो गिनती है, लेकिन उसे कमाने में क्या लगता है इस पर बहुत कम ध्यान देती है। यह पूछना कि योजना जारी रह सकती है या नहीं, परिवार के भुगतान में पिछड़ने से पहले भी उतना ही उपयोगी है जितना बाद में।
पहले मदद लेने की शुरुआत विकल्पों की ईमानदार समीक्षा से होनी चाहिए। परिस्थितियों के अनुसार इसमें संशोधित बजट, उत्पाद बेचने के बजाय सलाह देने का शुल्क लेने वाले वित्तीय योजनाकार की सलाह, लेनदारों से बातचीत, Licensed Insolvency Trustee का आकलन या स्वास्थ्य देखभाल शामिल हो सकती है। व्यक्ति को हर विकल्प की लागत और सीमाएँ समझनी चाहिए। किसी को यह पूछने से पहले कि वित्तीय व्यवस्था में ही बदलाव चाहिए या नहीं, अपनी अत्यधिक थकान को व्यक्तिगत विफलता नहीं समझना पड़ना चाहिए।
कुछ अनुदैर्ध्य शोध ने अत्यधिक ऋणग्रस्तता से निकलने को अवसाद के लक्षणों में सुधार से जोड़ा है, और समीक्षाओं ने वित्तीय तथा मानसिक स्वास्थ्य सहायता के अधिक निकट समन्वय की माँग की है। इस लेख में देखे गए साक्ष्य कनाडाई उपभोक्ता प्रस्ताव का मानसिक स्वास्थ्य पर प्रभाव स्थापित नहीं करते। वहनीय ऋण व्यवस्था दबाव के एक स्रोत को हटा सकती है; उसमें लागत, प्रतिबंध और अनिश्चितता भी हो सकती है जिन्हें समझाना आवश्यक है। यह परिणामों को ध्यान से जाँचने का कारण है, ऋण राहत को उपचार के रूप में बेचने का नहीं।41
यदि आप पैसे को लेकर चिंतित किसी मित्र या परिवार के सदस्य की मदद कर रहे हैं, तो पहले पूछें कि कौन-सी मदद उपयोगी होगी। दोष दिए बिना सुनना, रिकॉर्ड व्यवस्थित करने में मदद करना या किसी मुलाकात में साथ जाना उचित सलाह लेने को आसान बना सकता है। क्या बताना है और आगे क्या करना है, इसका निर्णय संबंधित व्यक्ति के पास रहने दें।
ओंटारियो में तनाव के कारण अवकाश और जारी रहने वाले बिल
यह व्यावहारिक भाग मूल पात्रता-प्रश्न से आगे जाता है, क्योंकि कुछ पाठक इसे तभी पढ़ेंगे जब काम और आय पहले ही बदल चुके होंगे। यह उस वित्तीय जानकारी पर बात करता है जिसकी परिवार को अवकाश की व्यवस्था स्पष्ट होने के दौरान ज़रूरत होती है।
ओंटारियो या कनाडा में कहीं और तनाव के कारण अवकाश लेने वाले व्यक्ति के लिए एक तत्काल वित्तीय प्रश्न है कि काम से दूर रहने के दौरान कौन-सी आय उपलब्ध होगी। अवकाश को दिए गए नाम से परिवार को पता नहीं चलता कि उसके बिल कितने समय तक चुक सकते हैं। योजना के लिए अपेक्षित अनुपस्थिति और काम पर लौटने की किसी अनिश्चितता के साथ पुष्टि की गई रकम और तारीखें चाहिए।
यदि आप पूछ रहे हैं कि तनाव के कारण अवकाश सवेतन है या कितना मिलेगा, तो बजट में रकम गिनने से पहले अपने नियोक्ता, बीमाकर्ता या लाभ-प्रशासक से लागू शर्तें लें। EI बीमारी लाभ (EI sickness benefits) या अल्पकालिक कार्य-असमर्थता लाभ (short-term disability) के आवेदन पर भी यही लागू है। रकम, अपेक्षित शुरू होने की तारीख और कोई लंबित निर्णय स्पष्ट करें। आवेदन या अपेक्षा को उस आय से अलग पहचानें जिसकी पुष्टि हो चुकी है।
मंज़ूर अवकाश की अवधि और परिवार अपनी बचत से कितने समय तक चल सकता है, अलग प्रश्न हैं। अवकाश की व्यवस्थाएँ स्पष्ट होते समय वेतन रिकॉर्ड, लाभ या बीमा की शर्तें, खाते के विवरण और वसूली नोटिस एकत्र करें। यह जानकारी तत्काल बजट, वित्तीय या क्रेडिट परामर्श, Licensed Insolvency Trustee के आकलन और उचित स्वास्थ्य देखभाल पर चर्चा में काम आ सकती है।
बंधक ऋण का बकाया, बिक्री के अधिकार (power of sale) के उपयोग का नोटिस और वेतन की कुर्की तत्काल दबाव बढ़ा सकते हैं। ये अलग प्रश्न उठाते हैं और इन्हें वास्तविक दस्तावेज़ों के आधार पर देखना चाहिए। छूटे हुए बंधक ऋण भुगतान को लेकर चिंतित पाठक हमारी बंधक ऋण भुगतान में पिछड़ने की मार्गदर्शिका और ओंटारियो में बिक्री के अधिकार का विश्लेषण भी देख सकते हैं। नीचे उपभोक्ता प्रस्ताव की चर्चा किसी पात्र व्यक्ति के लिए एक संभावित रास्ता समझाती है। अवकाश लेना अपने आप पात्रता या कौन-सा विकल्प काम करेगा, यह तय नहीं करता।
जल्दी सलाह का मूल्य तब भी है जब कोई औपचारिक कार्यवाही न हो। उद्देश्य है ऋण, परिवार के वास्तविक संसाधन और उपलब्ध विकल्प समझना, इससे पहले कि आय में एक और बाधा विकल्प सीमित कर दे। इस लेख में जल्दी हस्तक्षेप का यही व्यावहारिक अर्थ है। इसमें न्यासी से बीमारी का पूर्वानुमान लगाने की अपेक्षा नहीं है, न ही आय कम होने को ऋण राहत का स्वतः अधिकार बनाया जाता है।
उपभोक्ता प्रस्ताव क्या है और कहाँ मदद कर सकता है
उपभोक्ता प्रस्ताव Bankruptcy and Insolvency Act के अंतर्गत एक औपचारिक प्रक्रिया है जिसमें पात्र व्यक्ति लेनदारों को नई शर्तें देता है। इनमें कर्ज़ कम करना, भुगतान का समय बढ़ाना या दोनों हो सकते हैं। इसे एक प्रशासक तैयार और संचालित करता है, जो Licensed Insolvency Trustee या Superintendent of Bankruptcy द्वारा नियुक्त या नामित कोई अन्य व्यक्ति होता है। इसकी शर्तों में 5 वर्षों के भीतर पूरा निष्पादन होना आवश्यक है। पात्रता में 250,000 डॉलर, या General Rules में निर्धारित कोई अन्य राशि, की ऋण-सीमा शामिल है; व्यक्ति के मुख्य निवास से सुरक्षित ऋण इसमें नहीं गिने जाते। प्रस्ताव उपयुक्त है या नहीं, यह व्यक्ति की परिस्थितियों और ऐसी योजना पर निर्भर है जिसे वह वास्तविक रूप से निभा सके।42
दाखिल करने से सामान्यतः लेनदारों को अपने ऋण वसूलने की कार्यवाही शुरू करने या जारी रखने से रोका जाता है, अधिनियम के अपवादों के अधीन। उदाहरण के लिए, स्थगन दाखिले से पहले के आदेश या समझौते के अंतर्गत देय भरण-पोषण पर लागू नहीं होता; पहले उपभोक्ता प्रस्ताव के 6 महीने के भीतर दाखिल किए गए प्रस्ताव पर यह उत्पन्न नहीं होता; और लेनदार अदालत से इसे हटाने का अनुरोध कर सकता है। दाखिले से व्यक्ति की संपत्ति न्यासी को नहीं जाती, जैसा दिवालियापन में होता है, लेकिन इससे सुरक्षित लेनदारों के अधिकार समाप्त नहीं होते और बंधक ऋण तथा वाहन के भुगतान अनावश्यक नहीं हो जाते: सुरक्षित लेनदार सामान्यतः अपना प्रतिभूति-अधिकार लागू कर सकता है। लेनदारों की स्वीकृति, अनुमोदन और तय शर्तों का पालन महत्वपूर्ण है। यदि भुगतान मासिक या उससे अधिक बार देय हैं, तो 3 भुगतानों के बराबर चूक से प्रस्ताव रद्द माना जाता है, जब तक अदालत ने अन्य आदेश न दिया हो या संशोधन पहले से दाखिल न हो। उसके बाद, अदालत के अन्य आदेश के बिना, दाखिल दावे चुकाए या मुक्त किए जाने तक व्यक्ति दूसरा उपभोक्ता प्रस्ताव नहीं दे सकता या स्थगन नहीं पा सकता। अधिनियम के Section 178(1) में सूचीबद्ध प्रकार के ऋण बने रहते हैं, जब तक प्रस्ताव उनका स्पष्ट समझौता न करे और वह लेनदार उसके पक्ष में मतदान न करे। चुकाई जाने वाली रकम और व्यावहारिक परिणाम उस खास मामले के लिए समझाने चाहिए।43
एक सीमा वेतन-संबंधी बकाया वाले स्वरोज़गारी व्यक्ति के लिए विशेष प्रासंगिक है। उपभोक्ता प्रस्ताव, काटकर जमा न की गई स्रोत-कटौतियों के लिए Canada Revenue Agency के भुगतान के विशेष निर्देश (enhanced requirement to pay) को स्थगित नहीं करता। इस मुद्दे पर विशिष्ट सलाह आवश्यक है; यह सामान्य कथन कि दाखिल करने से वसूली रुक जाती है, इसे छिपाना नहीं चाहिए।44
पात्र व्यक्ति के लिए प्रस्ताव अदायगी को वास्तविक बजट के अनुरूप बनाने का रास्ता हो सकता है। यह स्वास्थ्य में सुधार की गारंटी नहीं दे सकता, ऐसी जीवनशैली नहीं बनाए रख सकता जिसका खर्च वहन न हो, और केवल कम काम करना बेहतर लगे इसलिए पात्रता स्थापित नहीं कर सकता। आकलन का मूल्य है कि कानूनन क्या उपलब्ध और वित्तीय रूप से क्या संभव है यह पता चले, तथा जहाँ आवश्यक हो उचित स्वास्थ्य सहायता को प्रोत्साहन मिले।
न्यासी के प्रश्न पर लौटना
शुरुआती प्रश्न यही रहता है कि मदद माँगने वाला व्यक्ति वैधानिक परिभाषा पूरी करता है या नहीं और वास्तविक परिस्थितियाँ किन विकल्पों का समर्थन करती हैं। आवास, काम, स्वास्थ्य और दूसरे देशों की पड़ताल बताती है कि आवास-मूल्य के शिखर के बाद भी यह प्रश्न ध्यान क्यों माँगता है। ऊँची लागत बनी रह सकती है और शिखर पर ली गई प्रतिबद्धताओं के परिणाम बाद में उभर सकते हैं।
वह नर्स मेरे लिए इसलिए महत्वपूर्ण बनी हुई है क्योंकि उसका भुगतान रिकॉर्ड और उसे बनाए रखने के लिए आवश्यक जीवन एक ही कहानी के अलग हिस्से बताते थे। न्यासी पहले से कठिन व्यक्तिगत परिस्थितियों के साथ काम करते हैं। हम निर्णय लेते हैं, उपलब्ध विकल्प समझाते हैं और अपने आकलनों की ज़िम्मेदारी स्वीकारते हैं। यह लेख पूछता है कि जब ऐसे निर्णय माँगने वाली परिस्थितियाँ आम हो जाएँ तो क्या होता है।
ऋणियों से सुनाई देने वाली बातों में आवास की लागत केंद्र में है। जब घर बनाए रखना लगातार ओवरटाइम, कई नौकरियों या आय और खर्च के बीच लगभग शून्य गुंजाइश पर निर्भर हो, तो बाद में काम में कमी ऐसा वित्तीय दबाव सामने ला सकती है जो पहले से परिवार की जीवन-पद्धति में मौजूद था। यहाँ देखे गए अध्ययन कानूनी और स्वास्थ्य प्रश्नों को अलग रखते हुए इस पैटर्न को व्यक्तिगत मामले से आगे जाँचने का कारण देते हैं।
हमें जाँचना चाहिए कि यह दबाव पहले कैसे पहचाना जाए, सलाह के मौजूदा रूप इसे कैसे संबोधित करते हैं और ढाँचे में कहाँ अधिक जाँच चाहिए। व्यवस्था भुगतान होने को दर्ज कर सकती है, लेकिन किन परिस्थितियों में वे किए जा रहे हैं उसकी महत्वपूर्ण जानकारी खो सकती है। जब एक ही आवास और आय का दबाव बार-बार आए, तो असाधारण पेशेवर निर्णय पर बार-बार निर्भरता ध्यान देने योग्य है।
यदि आप पैसे को लेकर चिंतित हैं या वर्तमान काम का बोझ निभाने में कठिनाई है, तो आकलन अपनी वित्तीय स्थिति और उपलब्ध विकल्प समझने में मदद कर सकता है। कर्ज़ के प्रश्नों पर आप Paul Franchi से संपर्क कर सकते हैं, और स्वास्थ्य को प्रभावित करने वाली चिंताओं के लिए उचित पेशेवर देखभाल ले सकते हैं। सलाह लेने से आप औपचारिक दाखिले के लिए प्रतिबद्ध नहीं होते। The Insolvency Report के भविष्य के शोध पाने के इच्छुक पाठक हमारे व्यक्तिगत ऋण संसाधन पृष्ठ से सदस्यता ले सकते हैं।
परिशिष्ट: कर्ज़ का समाधान चुनने से पहले आकलन
शुरुआती आकलन व्यक्ति को उपलब्ध विकल्पों की अधिक साफ़ तस्वीर देता है, जब उन पर विचार करने का समय अभी है। उद्देश्य कर्ज़, संपत्ति, आय और घरेलू खर्चों को साथ देखना है, जिसमें वह आय कमाने के लिए आवश्यक काम भी हो। आकलन ऐसी सलाह तक ले जा सकता है जिसमें दिवाला-संबंधी दाखिला न हो। जहाँ औपचारिक कार्यवाही उपलब्ध हो, चुनाव व्यक्ति की वास्तविक परिस्थितियों के अनुरूप होना चाहिए।
Licensed Insolvency Trustee के पास न्यासी के रूप में काम करने का लाइसेंस होता है, जो Superintendent of Bankruptcy जारी करता है; उसका कार्यालय Office of the Superintendent of Bankruptcy है। दिवालियापन में लाइसेंसप्राप्त न्यासी उस विशेष संपदा के लिए नियुक्त होता है: व्यक्ति द्वारा संपत्ति समर्पण किए जाने पर official receiver द्वारा, या दिवालियापन आदेश पर अदालत द्वारा। उपभोक्ता प्रस्ताव में न्यासी प्रशासक हो सकता है। न्यासी के आकलन में उपलब्ध विकल्प और उनके परिणाम समझाने चाहिए। यह काम किए बिना उपभोक्ता प्रस्ताव को पसंदीदा उत्तर नहीं मानना चाहिए। कुछ परिस्थितियों में दिवालियापन अधिक उचित हो सकता है, जैसे जब व्यक्ति युक्तिसंगत रूप से प्रस्ताव पूरा न कर सके। लेकिन यदि न्यासी तय करे कि कारगर प्रस्ताव दिया जा सकता था और व्यक्ति फिर भी दिवालियापन चुने, तो उसे दिवालियापन से मुक्ति (discharge) के लिए तैयार रिपोर्ट में यह बताना होगा। यदि दिवालियापन से मुक्ति का प्रश्न अदालत के सामने आए और यह चुनाव सिद्ध हो, तो अदालत को दिवालियापन से मुक्ति से इनकार करना, उसे स्थगित करना या शर्तें लगाना आवश्यक है। यह तुलना दिवालियापन को व्यक्तिगत विफलता माने बिना और यह माने बिना समझानी चाहिए कि दोनों में से कोई प्रक्रिया स्वास्थ्य सुधार देगी।45
हर विकल्प में क्या आवश्यक होगा, इसकी तुलना करें
व्यावहारिक तुलना में अपेक्षित भुगतान, संपत्ति का व्यवहार, संभावित अवधि, लागत और व्यक्ति की ज़िम्मेदारियाँ शामिल होती हैं। बचे रहने वाले ऋण और प्रस्तावित भुगतान जारी न रह पाने पर क्या होगा, यह भी शामिल है। कम मासिक भुगतान उपयोगी जानकारी है, लेकिन अकेला चुनाव तय नहीं कर सकता।
यह उस मकानमालिक पर भी लागू है जो बंधक ऋण का भुगतान जारी रखने या बाद में उसे नवीकृत कराने की आशा रखता है। आकलन के लिए वास्तविक बंधक ऋण बकाया, भुगतान, अन्य सुरक्षित उधार और घर में अपनी पूँजी चाहिए। संपत्ति रखना उसकी लागत के साथ देखना होगा। क्रेडिट रिपोर्टिंग और ऋणदाता का भविष्य का निर्णय अलग परिणाम हैं जिन पर चर्चा होनी चाहिए, ऐसी चीज़ें नहीं जिनकी ऋण व्यवस्था गारंटी दे सके।
पहले का दिवालियापन या प्रस्ताव, छात्र ऋण, संयुक्त कर्ज़ या गारंटी आवश्यक प्रश्न बदल सकते हैं। सभी ऋणों का एक जैसा व्यवहार मानने के बजाय ये विवरण आकलन में लाएँ। वेतन कुर्क हो रहा हो या लेनदार ने प्रवर्तन शुरू किया हो, तो नोटिस दें और निकट आती तारीख बताएँ। न्यासी तब समझा सकता है कि वास्तविक कर्ज़ और कार्यवाही विकल्पों को कैसे प्रभावित करते हैं। बंधक ऋण और उपभोक्ता प्रस्ताव, प्रस्ताव या दिवालियापन के बाद क्रेडिट, दूसरा प्रस्ताव और प्रस्ताव के छूटे हुए भुगतान पर हमारी मार्गदर्शिकाएँ इनमें से कई प्रश्न विस्तार से समझाती हैं। बाकी आकलन में संबोधित होने चाहिए।
भुगतान के अनुमान पर निर्भर होने से पहले अधिशेष आय समझें
दिवालियापन में अधिशेष आय (surplus income) का विशिष्ट वैधानिक अर्थ है। यह केवल वह रकम नहीं है जिसे व्यक्ति अपने सामान्य बिल चुकाने के बाद बचा हुआ मानता है। गणना Bankruptcy and Insolvency Act और Superintendent of Bankruptcy के मानकों के अंतर्गत आय और पारिवारिक परिस्थितियों को देखती है। भुगतान आवश्यक हैं या नहीं और आय बदलने का क्या अर्थ होगा, यह व्यक्ति की अपनी जानकारी से समझाना चाहिए।46
Superintendent के मानक, जिन्हें अक्सर अधिशेष आय की सीमा कहा जाता है, वह रकम तय करते हैं जिसे न्यासी परिवार इकाई की उपलब्ध मासिक आय से घटाकर अधिशेष आय निकालता है। केवल मासिक न्यूनतम के बराबर या अधिक अधिशेष आय होने पर भुगतान आवश्यक होता है, सामान्यतः उसका आधा, समायोजनों के अधीन। मानक हर वर्ष तय होते हैं और परिवार इकाई में व्यक्तियों की संख्या से बदलते हैं, इसलिए लागू वर्ष और घरेलू जानकारी महत्वपूर्ण हैं। दिवालियापन की अधिशेष आय का कैलकुलेटर उपयोग करने वाले को इनपुट और परिणाम आकलन में लाने चाहिए और अंतर समझाने को न्यासी से कहना चाहिए। ऑनलाइन अनुमान किसी खर्च का व्यवहार तय नहीं कर सकता, दिवालियापन से मुक्ति की तारीख की पुष्टि नहीं कर सकता या किसी खास दिवालियापन में आवश्यक भुगतान निर्धारित नहीं कर सकता।47
उपभोक्ता प्रस्ताव का भुगतान अपने कानूनी ढाँचे के अंतर्गत लेनदारों को दिया गया प्रस्ताव है। वह दिवालियापन की अधिशेष आय की गणना सीधे नकल करके नहीं मिलता। तुलना में समझाना चाहिए कि लेनदारों को दिवालियापन में क्या मिल सकता है और प्रस्तावित व्यवस्था उसे देने वाले व्यक्ति से क्या माँगेगी।
अलग ध्यान माँगने वाले ऋण और दावे पहचानें
दावे का प्रमाण (proof of claim) वह औपचारिक दस्तावेज़ है जिससे लेनदार दिवाला कार्यवाही में अपना दावा प्रस्तुत करता है। वसूली पत्र की रकम और कार्यवाही में स्वीकृत रकम आवश्यक नहीं कि एक हों। दावे को जाँचना, मूल्यांकित करना या उस पर विवाद करना पड़ सकता है। सलाह माँगने वाले को खाते के रिकॉर्ड और कर्ज़ को लेकर कोई असहमति देनी चाहिए ताकि न्यासी समझा सके कि मुद्दे से कैसे निपटा जाएगा।
कर-ऋण विशेष सावधानी माँगते हैं। विधि द्वारा माना गया न्यास (deemed trust) ऐसा वैधानिक नियम है जो धन या संपत्ति को किसी निर्दिष्ट दावेदार, प्रायः Crown, के लिए न्यास में रखा हुआ मानता है। उसका प्रभाव संबंधित ऋण, संपत्ति और कार्यवाही पर निर्भर है। दिवालियापन में Bankruptcy and Insolvency Act Crown के पक्ष में अधिकांश ऐसे न्यासों को प्रभाव नहीं देता, लेकिन आयकर, Canada Pension Plan योगदान और Employment Insurance प्रीमियम के लिए काटी या रोकी रकम तथा कुछ समान प्रांतीय रकम के न्यासों को बचाए रखता है। सूचीबद्ध अपवादों के अधीन, अन्य Crown दावों को सामान्यतः असुरक्षित दावों का दर्जा मिलता है। वेतन से स्रोत-कटौतियाँ, दूसरे कर-ऋण और सुरक्षित दावे एक अविभाजित श्रेणी में नहीं रखने चाहिए। इस लेख में पहले बताई गई स्रोत-कटौती की सीमा एक कारण है कि दाखिल करने से वसूली रुकने का अनुमान लगाने से पहले वास्तविक दायित्व पर सलाह ली जाए।48
समझें कि कार्यवाही कैसे समाप्त होगी
आकलन में प्रस्ताव पूरा करने की शर्तें और दिवालियापन से मुक्ति की प्रक्रिया समझानी चाहिए। दिवालियापन से सशर्त मुक्ति एक अदालती आदेश है जिसमें निर्धारित शर्तें पूरी करना आवश्यक होता है। इसे इस स्वतः वादे से नहीं मिलाना चाहिए कि किसी खास तारीख को सभी ऋण गायब हो जाएँगे। ऋण का स्वरूप और लागू अपवाद महत्वपूर्ण हैं, साथ ही कार्यवाही के दौरान व्यक्ति के कर्तव्य भी।
इन प्रश्नों को तब संबोधित करना उपयोगी है जब व्यक्ति अभी समझा सकता है कि क्या हो रहा है और आवश्यक रिकॉर्ड जुटा सकता है। आय, घरेलू बजट, संपत्ति, कर्ज़ और काम में अपेक्षित बदलाव का वास्तविक विवरण लाएँ। उपयोगी परिणाम यह स्पष्ट समझ है कि क्या किया जा सकता है, हर चुनाव में क्या आवश्यक होगा और कौन-से प्रश्न अनसुलझे हैं। इससे व्यक्ति को निर्णय लेने का आधार मिलता है, इससे पहले कि एक और वित्तीय घटना उसे अधिक तत्काल बना दे।
कानूनी और वित्तीय पृष्ठभूमि वाले Licensed Insolvency Trustee और वैज्ञानिक प्रशिक्षण वाली सहलेखिका द्वारा लिखा और बनाया गया। सलाह के लिए कोई शुल्क नहीं। दिवालियापन या उपभोक्ता प्रस्ताव में शुल्क होते हैं, जिन्हें Bankruptcy and Insolvency Act और उसके नियम नियंत्रित करते हैं। रेफ़रल बिक्री के लिए नहीं हैं। रोशनी जल रही है।49
Paul Franchi, JD, MBA, CIRP, LIT—संस्थापक, The Insolvency Report, और Dana Trentini, HBSc, BEd, MA, EdM। insolvencyreport.ca
लेखकों के बारे में
Dana Trentini ने University of Toronto से तंत्रिकाविज्ञान में High Distinction के साथ स्नातक किया और उनके पास Teachers College, Columbia University की काउंसलिंग की डिग्री है। वह इस लेख में वैज्ञानिक शोध की पृष्ठभूमि लाती हैं। न्यासी की मेज़ से बोलती प्रथम-पुरुष की आवाज़ Paul की है; उनका योगदान Licensed Insolvency Trustee के रूप में उनके काम पर आधारित है। लेख के अंत में विस्तृत लेखक-परिचय हैं।
Paul Franchi, JD, MBA, CIRP, LIT एक Licensed Insolvency Trustee हैं। पूर्व में वकालत कर चुके Paul अपने दिवाला-संबंधी काम में निवेश प्रबंधन, उत्पाद विकास और वित्त में Wall Street के 17 वर्षों का अनुभव लाते हैं। वह The Insolvency Report के प्रकाशक और प्रधान संपादक हैं।
Dana Trentini, HBSc, BEd, MA, EdM ने University of Toronto से Honours Bachelor of Science in Neuroscience में High Distinction के साथ स्नातक किया। वहाँ उन्हें कई शैक्षणिक छात्रवृत्तियाँ मिलीं, जिनमें जीवन और भौतिक विज्ञानों में उत्कृष्टता के लिए Stanley Kosta Todorow Scholarship शामिल थी। उनके पास Western University का Bachelor of Education, Columbia University का M.A. in Organizational Psychology और Teachers College, Columbia University का Ed.M. in Counseling Psychology है। वहाँ उन्होंने एक प्रोफ़ेसर की शोध टीम में टीम लीडर के रूप में काम किया। वह न्यूयॉर्क में JPMorgan Chase की प्रतिभा प्रबंधन और नेतृत्व विकास सलाहकार रही हैं। उन्होंने एक डिजिटल स्वास्थ्य मंच स्थापित किया जिसके सोशल मीडिया फ़ॉलोअर 1 मिलियन से अधिक हुए और जिसे The Wall Street Journal तथा The Atlantic में स्थान मिला।
दोनों में से कोई लेखक चिकित्सा का अभ्यास नहीं करता। इस लेख में कुछ भी निदान या पेशेवर स्वास्थ्य देखभाल का विकल्प नहीं है; ऊपर का स्वास्थ्य शोध आबादी के बारे में साक्ष्य है, किसी व्यक्तिगत मामले की सलाह नहीं।
यह लेख सामान्य जानकारी के लिए है और कानूनी, वित्तीय या चिकित्सकीय सलाह नहीं है।
स्रोत
ये टिप्पणियाँ इस पूर्ण पठन-संस्करण में उपयोग किए गए स्रोतों और तारीखों को पहचानती हैं।
- 1.Bankruptcy and Insolvency Act, R.S.C. 1985, c. B-3, s. 2, “insolvent person” की परिभाषा; Justice Laws Website, 19 अक्टूबर 2026 तक का समेकित अधिनियम, अंतिम संशोधन 20 जून 2026; सटीक परिभाषा 9 नवंबर 2026 को जाँची गई, https://laws-lois.justice.gc.ca/eng/acts/B-3/section-2.html।
- 2.Bankruptcy and Insolvency Act, s. 2, insolvent person की परिभाषा, अनुच्छेद (a) और (c); s. 66.11, consumer debtor की परिभाषा; और s. 66.12(1)।
- 3.Bankruptcy and Insolvency Act, s. 2, insolvent person की परिभाषा, अनुच्छेद (a); Kormos v. Fast, 2019 ONCA 430, अनुच्छेद 14 और 15; Roderick J. Wood, Bankruptcy and Insolvency Law, दूसरा संस्करण, पृ. 19 से 21।
- 4.German Insolvency Code (Insolvenzordnung), ss. 18(1) और (2), 304(1) और (2), तथा 305(1); आधिकारिक जर्मन पाठ gesetze-im-internet.de पर, और उसी साइट पर Ute Reusch का अंग्रेज़ी अनुवाद, जो बाध्यकारी नहीं है।
- 5.Federal Reserve Bank of Dallas, International House Price Database, रिलीज़ hp2602, दूसरी तिमाही 2026, प्रकाशित 9 अक्टूबर 2026; स्रोत वर्कबुक 8 नवंबर 2026 को प्राप्त की गई।
- 6.Federal Reserve Bank of Dallas International House Price Database, रिलीज़ hp2602, 9 अक्टूबर 2026।
- 7.OECD Analytical House Price Indicators, आय के सापेक्ष मूल्य की शृंखला, डेटा 15 जुलाई 2026 को प्राप्त; OECD Economic Surveys: Canada 2025, “Improving housing affordability,” मई 2025, पृ. 54।
- 8.OECD Analytical House Price Indicators, डेटा 15 जुलाई 2026 को प्राप्त।
- 9.CCPA, “Making Rent: The CCPA’s rental wage update 2024”; Government of Ontario, “Ontario Protecting Workers by Raising Minimum Wage,” 1 अक्टूबर 2026, https://news.ontario.ca/en/release/1008075/ontario_protecting_workers_by_raising_minimum_wage। दर 7 नवंबर 2026 को जाँची गई।
- 10.Toronto Regional Real Estate Board, GTA Rental Market Report Q1 2026; डेटा 15 जुलाई 2026 को प्राप्त।
- 11.CMHC, Rental Market Report 2025, राष्ट्रीय अवलोकन और Canada Table 5.0, https://eppd1strscr01.blob.core.windows.net/cmhcprdcontainer/sf/project/archive/housing_markets/rentalmarketreportcanadaandselectedmarkets/rental-market-report-2025-fall-en.pdf; राष्ट्रीय अवलोकन 8 नवंबर 2026 को जाँचा गया।
- 12.CMHC, Residential Mortgage Industry Report, Fall 2026 Edition, “At a Glance” और “Mortgage borrower stress is rising unevenly,” https://www.cmhc-schl.gc.ca/professionals/housing-markets-data-and-research/housing-research/research-reports/housing-finance/residential-mortgage-industry-report; 8 नवंबर 2026 को जाँचा गया।
- 13.Bank of Canada, Canadian Survey of Consumer Expectations, Third Quarter of 2026, 19 अक्टूबर 2026, https://www.bankofcanada.ca/2026/10/canadian-survey-of-consumer-expectations-third-quarter-of-2026/। वित्तीय स्वास्थ्य और खर्च वाले भाग 8 नवंबर 2026 को पढ़े गए। ऑनलाइन सर्वेक्षण 5–27 अगस्त 2026; अनुवर्ती साक्षात्कार 24 अगस्त–4 सितंबर। चार्ट-स्तर के डेटा और अन्य विशेष-विषय भागों का स्वतंत्र परीक्षण नहीं किया गया।
- 14.Singh, Daniel, Baker and Bentley, American Journal of Preventive Medicine 57(2): 262 (2019); Mason et al., Social Science & Medicine 94: 91 (2013); Baker et al., Social Psychiatry and Psychiatric Epidemiology 55(6): 715 (2020); Mason et al., Social Science & Medicine 351: 116939 (2024); प्राथमिक सारांश या स्रोत रिकॉर्ड 8 नवंबर 2026 को जाँचे गए।
- 15.Statistics Canada, Table 36-10-0124-01, 2026-Q1 तक की समय-निर्दिष्ट शृंखला।
- 16.Statistics Canada, “National balance sheet and financial flow accounts, second quarter 2026,” 11 सितंबर 2026, https://www150.statcan.gc.ca/n1/daily-quotidien/260911/dq260911a-eng.htm; Bank of Canada, Financial Stability Report 2026, “Households,” https://www.bankofcanada.ca/publications/financial-stability-report/financial-stability-report-2026/households/। लेखों के मुख्य पाठ 7 नवंबर 2026 को जाँचे गए।
- 17.Statistics Canada, Table 11-10-0065-01, सितंबर 2026 का डेटा-संस्करण। तालिका 2023-Q1 का शिखर 15.17% बताती है; The Daily 15.16 बताता है। मुख्य पाठ लगभग 15.2% उपयोग करता है। ये राष्ट्रीय कुल आँकड़े हर परिवार का वर्णन नहीं करते।
- 18.Mental Health Research Canada, Poll 29, प्रकाशित 22 सितंबर 2026, n = 4,005, पद्धति और प्रश्न A3A, पृ. 25, https://www.mhrc.ca/s/Poll29_22092026_LongVersion_FINAL.pdf; पूरी रिपोर्ट 8 नवंबर 2026 को जाँची गई।
- 19.Mental Health Research Canada, Poll 29, प्रश्न A3A, पृ. 25; पद्धति पृ. 3। सर्वेक्षण 27 जुलाई से 10 अगस्त 2026 तक, 4,005 वयस्क, लिंग, आयु और क्षेत्र के अनुसार भारित। नकारात्मक प्रभाव का अर्थ 0–10 के पैमाने पर 0–3 की रेटिंग है; चार्ट पूछे गए 5 दबावों में से 3 दिखाता है। प्रकाशित प्रतिशतों से The Insolvency Report द्वारा बनाया गया मौलिक चार्ट; स्रोत PDF और दर्शाए गए मूल्य 8 नवंबर 2026 को स्वतंत्र रूप से जाँचे गए। https://www.mhrc.ca/s/Poll29_22092026_LongVersion_FINAL.pdf
- 20.Toronto Foundation, Toronto’s Vital Signs 2023; ऐतिहासिक रिपोर्ट।
- 21.Statistics Canada, Table 14-10-0049-01, Multiple jobholders by usual hours worked at all jobs, 2025 के वार्षिक डेटा, प्रकाशित 9 जनवरी 2026, https://www150.statcan.gc.ca/t1/tbl1/en/tv.action?pid=1410004901। कनाडा, टेरिटरीज़ को छोड़कर, 15 वर्ष और उससे अधिक की आबादी; क्रमशः 474.4 / 1,178.6 और 64.7 / 1,178.6 हज़ार। स्रोत तालिका और गणना 9 नवंबर 2026 को जाँची गई।
- 22.Statistics Canada, Table 14-10-0031-01, Usual hours worked by job type (main or all jobs), 2019 और 2025 के वार्षिक डेटा, https://www150.statcan.gc.ca/t1/tbl1/en/tv.action?pid=1410003101। कनाडा, टेरिटरीज़ को छोड़कर, 15 वर्ष और उससे अधिक की आबादी; क्रमशः 1,719.6 / 19,070.8 और 1,601.1 / 21,028.7 हज़ार। दोनों वर्षों में सामान्य काम के घंटों की एक ही परिभाषा; गणनाएँ 9 नवंबर 2026 को जाँची गईं।
- 23.Shahidi et al., “Unpaid overtime and mental health in the Canadian working population,” American Journal of Industrial Medicine 67(8): 741–752 (2024), Table 1 और पद्धति, https://onlinelibrary.wiley.com/doi/full/10.1002/ajim.23622। प्रकाशित 6 भारित प्रतिशतों से बनाया गया मौलिक चार्ट; Table 1 को 9 नवंबर 2026 को जाँचा गया। पद्धति और तालिका में 4,056 अवलोकन हैं, जबकि सारांश 3,691 बताता है; चार्ट किसी एक कुल नमूना-संख्या को चुनकर इस अंतर का समाधान नहीं करता।
- 24.Shahidi et al. (2024), पद्धति, परिणाम और सीमाएँ, https://onlinelibrary.wiley.com/doi/full/10.1002/ajim.23622। चार्ट के 6 मूल्य अन्य कारकों के लिए असमायोजित भारित लक्षण-प्रसार अनुपात हैं, समायोजित अनुमान नहीं। अतिरिक्त परिणाम मुख्य लेख में बताए गए हैं, लेकिन इस समीक्षा में अलग पूरक फ़ाइल उपलब्ध नहीं थी।
- 25.Rugulies et al., Environment International 155: 106629 (2021), https://pubmed.ncbi.nlm.nih.gov/34144478/; प्राथमिक सारांश और निष्कर्ष 8 नवंबर 2026 को जाँचे गए।
- 26.WHO and ILO, “Long working hours increasing deaths from heart disease and stroke,” 17 मई 2021, https://www.who.int/news/item/17-05-2021-long-working-hours-increasing-deaths-from-heart-disease-and-stroke-who-ilo; Pega et al., Environment International 154: 106595 (2021)।
- 27.Toronto Foundation, Toronto’s Vital Signs 2024, Health, निष्कर्ष और अंतिम टिप्पणियाँ viii–ix, https://torontofoundation.ca/vital-signs-2024-health/; प्रश्न, नमूना, अवधि और स्क्रीनिंग माप 8 नवंबर 2026 को जाँचे गए। खाद्य कार्यक्रमों की तुलना 62% बनाम 12.5% बताती है; यह केवल 2024 का अनुमान नहीं।
- 28.Richardson, Elliott and Roberts, Clinical Psychology Review 33(8): 1148–1162 (2013), https://doi.org/10.1016/j.cpr.2013.08.009, सारांश जाँचा गया; Ten Have et al., Administration and Policy in Mental Health 48(5): 810–820 (2021), https://doi.org/10.1007/s10488-021-01131-9, Scite में अनुक्रमित पूरा मुख्य पाठ 8 नवंबर 2026 को पढ़ा गया; पूरक सामग्री की समीक्षा नहीं की गई।
- 29.Toronto Foundation, Toronto’s Vital Signs 2023; डेटा Mental Health Research Canada द्वारा दिया गया।
- 30.Mental Health Research Canada, Workplace Mental Health 2025, पद्धति पृ. 2 और बर्नआउट चार्ट पृ. 40, https://www.mhrc.ca/s/Workplace-Mental-Health-2025.pdf; 7–8 नवंबर 2026 को जाँचा गया।
- 31.CMHA Toronto and Toronto South Local Immigration Partnership, Exploring Workplace Stress, जुलाई 2025, मुद्रित पृ. 3, 5, 7 और 16, https://torontolip.com/wp-content/uploads/2025/07/Final-CMHA-TSLIP-Research-Brief-July-2025.pdf; पद्धति, परिणाम और सीमाएँ 8 नवंबर 2026 को जाँची गईं।
- 32.Holt-Lunstad, Smith and Layton, “Social Relationships and Mortality Risk: A Meta-analytic Review,” PLoS Medicine 7(7): e1000316 (2010)।
- 33.OSB Directive No. 33, Trustee Designation and Advertising, अनुच्छेद 13; OSB Directive No. 6R7, Assessment of an Individual Debtor, अनुच्छेद 2, 11 और 15।
- 34.Okina, Shirakawa and Shiratsuka, Bank of Japan Monetary and Economic Studies 19(S-1): 395–450 (2001), सारांश और प्रस्तावना का संबंधित भाग 8 नवंबर 2026 को जाँचा गया, https://www.imes.boj.or.jp/research/papers/english/me19-s1-14.pdf।
- 35.Federal Reserve Bank of Dallas, International House Price Database, ऐतिहासिक 2017-Q4 संस्करण, RHPI, Japan Real Estate Institute के शहरी आवासीय भूमि डेटा पर आधारित; Mack and Martínez-García (2011), https://www.dallasfed.org/~/media/documents/research/international/houseprice/hp1704.xlsx। मुद्रास्फीति समायोजन में व्यक्तिगत उपभोग व्यय का डिफ्लेटर उपयोग हुआ है। यह ऐतिहासिक संस्करण बाद में अलग खड़े मकानों के लेन-देन वाले डेटा पर हुए बदलाव से पहले का है। संस्करण के अंतिम भाग के नाउकास्ट और अंतर्वेशन की अनिश्चितता को बाहर रखने के लिए शृंखला 2016 पर समाप्त होती है; वर्तमान बाज़ार का कोई दावा नहीं। पद्धति: https://www.dallasfed.org/~/media/documents/research/international/houseprice/japan.pdf। स्रोत, चार्ट में दर्शाए मूल्य और गणना 9 नवंबर 2026 को जाँचे गए।
- 36.Chang et al., Social Science & Medicine 68(7): 1322–1331 (2009), https://doi.org/10.1016/j.socscimed.2009.01.010, प्राथमिक सारांश और लेखकों की संस्था का विवरण जाँचा गया; पूरी शोधरचना इस समीक्षा में उपलब्ध नहीं थी। Aihara and Iki, Journal of Epidemiology 13(1): 56–61 (2003), https://doi.org/10.2188/jea.13.56, अनुक्रमित पद्धति, परिणाम और सीमाएँ पढ़ी गईं; Ogawa et al., Preventive Medicine Reports 50: 102987 (2025), अनुक्रमित मुख्य पाठ पढ़ा गया। जाँच 8 नवंबर 2026 को पूरी हुई।
- 37.Federal Reserve Bank of Dallas, International House Price Database, 2026-Q2 रिलीज़, प्रकाशित 9 अक्टूबर 2026, RHPI; Mack and Martínez-García (2011), https://www.dallasfed.org/~/media/documents/research/international/houseprice/hp2602.xlsx। 1986 से राष्ट्रव्यापी आवास सूचकांक, पहले के निर्माण-लागत आधारित प्रतिनिधि संकेतकों को छोड़कर; व्यक्तिगत उपभोग व्यय का डिफ्लेटर। पद्धति: https://www.dallasfed.org/~/media/documents/research/international/houseprice/korea.pdf। स्रोत, दर्शाए मूल्य और गणना 9 नवंबर 2026 को जाँचे गए। जापान की भूमि शृंखला और कोरिया की आवास शृंखला अलग वस्तुएँ बताती हैं; समान सूचकांक-आधार कुल वास्तविक कीमतों को तुलना योग्य नहीं बनाता।
- 38.Park and Seo, International Journal of Environmental Research and Public Health 17(19): 7125 (2020); Lee and Yoo, Health Promotion International 40(6): daaf231 (2025), https://doi.org/10.1093/heapro/daaf231; अनुक्रमित मुख्य पाठ अंत तक पढ़ा गया, और लेखक तथा प्रकाशन रिकॉर्ड का प्रकाशक द्वारा जमा लेख से मिलान किया गया, https://pmc.ncbi.nlm.nih.gov/articles/PMC12744942/।
- 39.Talmatzky et al., “Exploring the association between housing insecurity and mental health among renters,” PLoS ONE 21(1): e0294222 (2026), https://doi.org/10.1371/journal.pone.0294222; चर्चा और अध्ययन-तालिका 8 नवंबर 2026 को जाँची गई।
- 40.Dunn et al., “Does receipt of social housing impact mental health?”, Social Science & Medicine 362: 117363 (2024), https://doi.org/10.1016/j.socscimed.2024.117363; प्राथमिक सारांश और प्रकाशक के प्रमुख बिंदु 8 नवंबर 2026 को जाँचे गए। यह अर्ध-प्रायोगिक अध्ययन था, उपभोक्ता कर्ज़ पर यादृच्छिक हस्तक्षेप नहीं।
- 41.Hojman, Miranda and Ruiz-Tagle, “Debt trajectories and mental health,” Social Science & Medicine 167: 54–62 (2016), https://doi.org/10.1016/j.socscimed.2016.08.027, प्राथमिक सारांश और प्रकाशक के प्रमुख बिंदु 8 नवंबर 2026 को जाँचे गए; Ten Have et al., https://doi.org/10.1007/s10488-021-01131-9; Turunen and Hiilamo, BMC Public Health 14: 489 (2014), समीक्षा।
- 42.Bankruptcy and Insolvency Act, s. 2, proposal, prescribed और Superintendent की परिभाषाएँ; s. 66.11, administrator और consumer debtor की परिभाषाएँ; ss. 66.12(5), 66.13(1) और (2)(c), तथा 66.14(a)(ii); OSB Directive 6R7, अनुच्छेद 16; Bankruptcy and Insolvency General Rules, C.R.C., c. 368, 19 अक्टूबर 2026 तक अद्यतन, जिसमें s. 66.11 के लिए अन्य कोई राशि निर्धारित नहीं है।
- 43.Bankruptcy and Insolvency Act, ss. 66.28(2) और (2.1), 66.31(1), 66.32(1), 69.2(1), (2) और (4), 69.4, 69.41(1), 71 और 121(4)।
- 44.Income Tax Act, s. 224(1.2), जो Bankruptcy and Insolvency Act ss. 69(1) और 69.1(1) के अधीन है, लेकिन s. 69.2 के उपभोक्ता प्रस्ताव स्थगन के अधीन नहीं; समान प्रांतीय उपायों के लिए Bankruptcy and Insolvency Act, s. 69.5 भी देखें। दोनों अधिनियम Justice Laws Website पर समेकित रूप में, 19 अक्टूबर 2026 तक अद्यतन।
- 45.Bankruptcy and Insolvency Act, ss. 2, 13(1) और (2), 43(9), 49(4), 66.11, 172(2) और 173(1)(n); OSB Directive 6R7, अनुच्छेद 16 और 19।
- 46.Bankruptcy and Insolvency Act, s. 68(1), (2) और (3); OSB Directive 11R2-2026, Surplus Income।
- 47.OSB Directive 11R2-2026, अनुच्छेद 5(5), (6) और (7); Bankruptcy and Insolvency Act, s. 68। मानक संबंधित वर्ष और परिवार इकाई के लिए हैं; यहाँ किसी व्यक्ति का भुगतान नहीं निकाला गया है।
- 48.Bankruptcy and Insolvency Act, s. 67(2) और (3), तथा s. 86(1) और (3); Income Tax Act, s. 224(1.2)। यहाँ विधि द्वारा माने गए न्यास (deemed trust) की व्याख्या दिवालियापन के बारे में है; उपभोक्ता प्रस्ताव में स्रोत-कटौती की वसूली की सीमा ऊपर अलग समझाई गई है।
- 49.OSB Directive 33, अनुच्छेद 1 और 11 से 13; Bankruptcy and Insolvency Act, ss. 39(1), 66.12(6)(b), 156, 156.1 और 157.1(1); Bankruptcy and Insolvency General Rules, नियम 128, 129, 131 और 132।