مقرونبهصرفه بودن مسکن، فشار مالی و سلامت روان
کار کردن تا مرز ناتوانی مالی در کانادا
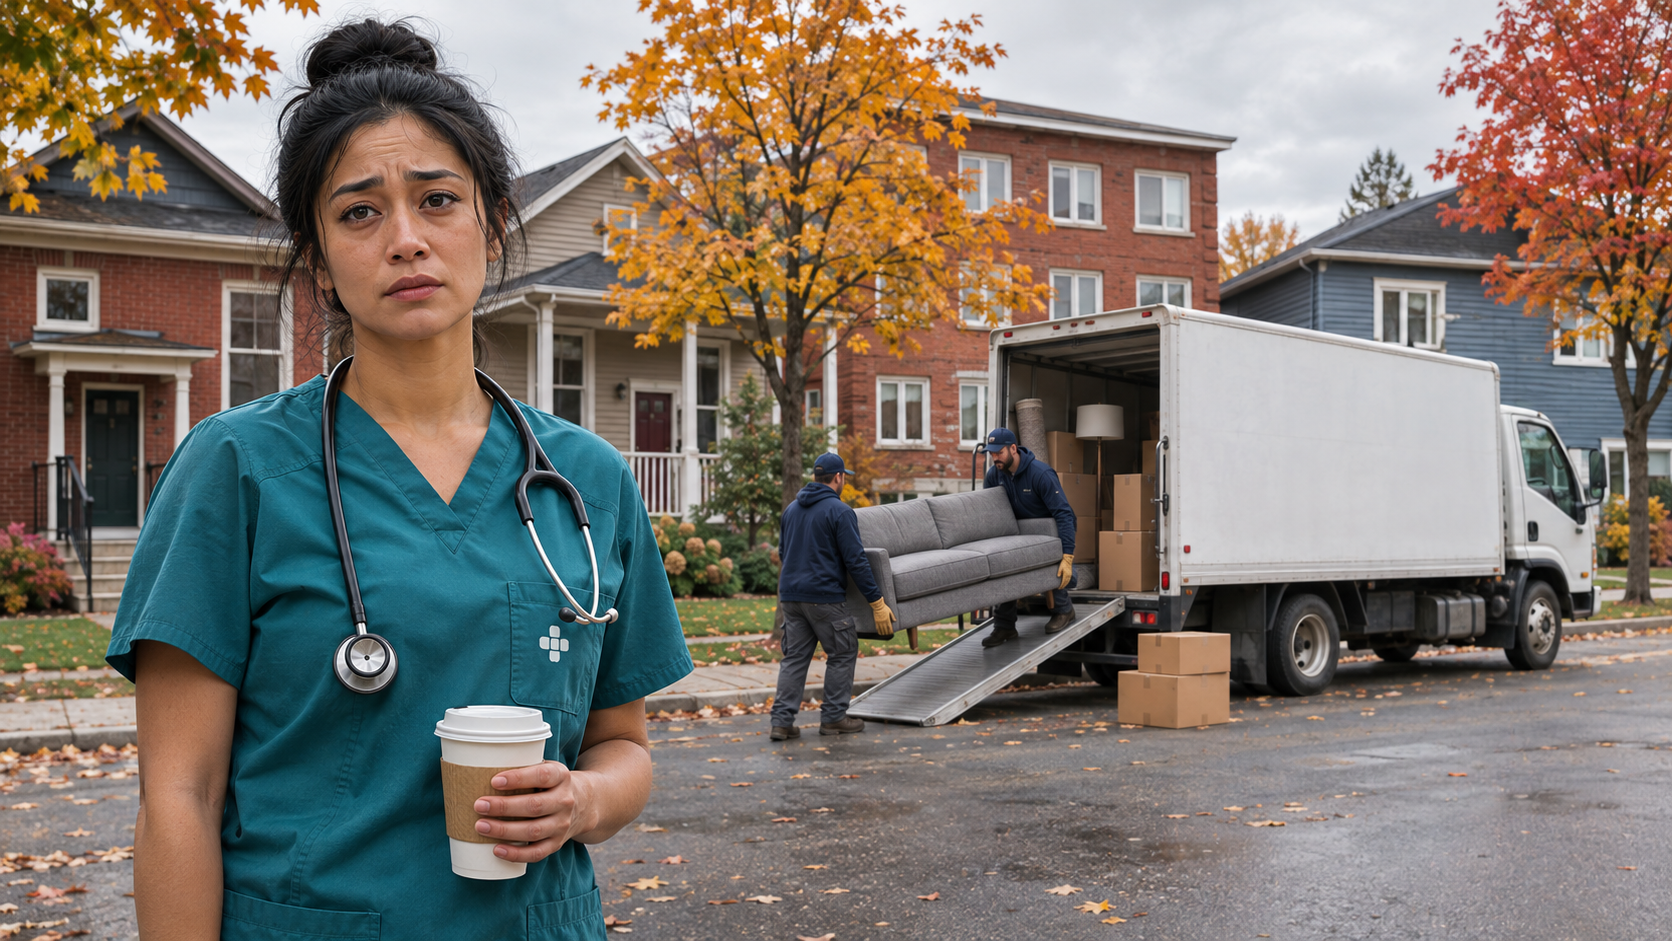
روزی پرستاری روبهروی من نشست و در حالی که توضیح میداد چگونه از عهدهٔ پرداخت بدهیهایش برمیآید، گریه کرد. او دو شغل تماموقت داشت. در روزهای کاری هفته، روزی حدود سه ساعت میخوابید و میکوشید در آن نیمروز یکشنبه که کار نمیکرد، کمبود خوابش را جبران کند. او تنها نانآور خانوادهای پرجمعیت بود و همچنان حداقل مبالغ لازم کارتهای اعتباریاش را میپرداخت.
مردی را هم به یاد دارم که در فرم پذیرش خود، زیر عنوان دلایل مشکلات مالی، نوشته بود: «نمیتوانم به اندازهٔ کافی ساعت اضافهکاری بگیرم.» توصیفش در ذهنم ماند، چون وابستگی او به کار بیشتر را بسیار روشن نشان میداد. برای یک امین، چنین برخوردهایی بلافاصله پرسشی را مطرح میکند. آیا تعریف «شخص ناتوان از پرداخت دیون» در قانون ورشکستگی و ناتوانی از پرداخت دیون، کسی را که روبهروی من نشسته در بر میگیرد، وقتی پرداختها همچنان انجام میشوند، اما بهروز نگه داشتن آنها مستلزم حجم کاری است که خود شخص میگوید دیگر توان ادامهاش را ندارد؟ این مقاله از همین پرسش آغاز میشود.
این برخوردها ما را از ارزیابی یک فرد به دست امین، به فشارهایی میرسانند که پشت پرداختها قرار دارند. با تعریف کانادایی و مقایسهای محدود با آلمان آغاز میکنیم و میپرسیم قانون چگونه میتواند دشواری مالی را صورتبندی کند. سپس هزینههای مسکن در کانادا و پیامدهای دیرهنگام خرید در نزدیکی اوج قیمتها را بررسی میکنیم و پس از آن به زمان کار و پژوهش دربارهٔ بدهی، سلامت و پیوندهای اجتماعی میپردازیم. ژاپن و کرهٔ جنوبی این دغدغهها را در بسترهای متفاوت بازار مسکن قرار میدهند. بعد به انتخابهای عملی مالی، مرخصی ناشی از استرس و راهحلهای بدهی بازمیگردیم؛ پیوست نیز پرسشهایی را توضیح میدهد که ارزیابی زودهنگام باید به آنها پاسخ دهد.
پرسش امین در چارچوب مادهٔ 2
مادهٔ 2 قانون ورشکستگی و ناتوانی از پرداخت دیون (Bankruptcy and Insolvency Act, R.S.C. 1985, c. B-3)، «شخص ناتوان از پرداخت دیون» را به شرح زیر تعریف میکند.
ترجمهٔ غیررسمی فارسیِ متن قانونی؛ متن اصلی انگلیسی در زیر در دسترس است.
شخص ناتوان از پرداخت دیون به شخصی گفته میشود که ورشکسته نیست و در کانادا اقامت دارد، کسبوکار میکند یا دارایی دارد، و میزان بدهیهای او به طلبکاران که طبق این قانون بهعنوان مطالبات قابل اثباتاند، به یک هزار دلار میرسد، و
(a) به هر دلیلی قادر نیست تعهدات خود را عموماً در زمان سررسید آنها ایفا کند،
(b) پرداخت تعهدات جاری خود را در جریان عادی کسبوکار، عموماً در زمان سررسید آنها، متوقف کرده است، یا
(c) مجموع دارایی او، با ارزشگذاری منصفانه، کافی نیست، یا اگر در فروشی منصفانه در چارچوب فرایند قانونی واگذار شود، برای پرداخت همهٔ تعهدات سررسیدشده و در حال سررسید او کافی نخواهد بود؛ (personne insolvable)
متن اصلی انگلیسیِ تعریف قانونی
insolvent person means a person who is not bankrupt and who resides, carries on business or has property in Canada, whose liabilities to creditors provable as claims under this Act amount to one thousand dollars, and
(a) who is for any reason unable to meet his obligations as they generally become due,
(b) who has ceased paying his current obligations in the ordinary course of business as they generally become due, or
(c) the aggregate of whose property is not, at a fair valuation, sufficient, or, if disposed of at a fairly conducted sale under legal process, would not be sufficient to enable payment of all his obligations, due and accruing due; (personne insolvable)
این نقلقول، تعریف مادهٔ 2 را با بندهای (a)، (b) و (c) در بر میگیرد.1
بهروز نگه داشتن پرداختها، بهتنهایی روشن نمیکند که آیا شخص طبق قانون کانادا ناتوان از پرداخت دیون است یا خیر. قانون ورشکستگی و ناتوانی از پرداخت دیون معیارهای جایگزینی دارد؛ از جمله ناتوانی، به هر دلیل، در ایفای تعهدات عموماً در زمان سررسید، و کافی نبودن دارایی برای پرداخت همهٔ تعهدات سررسیدشده و در حال سررسید، چه با ارزشگذاری منصفانه و چه در فروشی منصفانه در چارچوب فرایند قانونی. فردی که ناتوان از پرداخت دیون است یا از پیش ورشکسته شده است، با رعایت سقف بدهی و محدودیتهای مشخص قانونی، میتواند پیشنهاد تسویه بدهی مصرفکننده ارائه کند. احراز شرایط را نمیتوان صرفاً با شمارش پرداختهای ازدسترفته تعیین کرد.2
معیار توانایی پرداخت، آیندهٔ نزدیک را میسنجد: اگر پرداختها در آیندهٔ بلافصل سررسید شوند و شخص امکانات لازم برای انجام آنها را نداشته باشد، ممکن است طبق این معیار ناتوان از پرداخت دیون باشد. این معیار مستقیماً به این نمیپردازد که شخص تا آن زمان پرداخت کرده است یا خیر؛ بنابراین سابقهٔ پرداخت، بهتنهایی پاسخ آن را نمیدهد. تمایل به کمتر کار کردن، بهخودیخود شخص را ناتوان از پرداخت نمیکند؛ قانون میان ناتوانی و بیمیلی تفاوت میگذارد. تعریف قانونی نیز بر پایهٔ خستگی مفرط، هزینهٔ مسکن یا تمایل به تعادل سالمتر میان کار و زندگی، مبنای مستقلی برای ناتوانی از پرداخت دیون ایجاد نمیکند.3
او میخواست حجم کارش را به یک شغل تماموقت و یک شغل پارهوقت کاهش دهد و بر پایهٔ درآمدی که واقعبینانه میتوانست همچنان به دست آورد، پیشنهاد تسویه بدهی مصرفکننده ارائه کند. طلبکارانش از این موضع استقبال نکردند. سابقهٔ پرداخت او نشان میداد که از عهدهٔ پرداختها برمیآید. آنچه برای من توصیف میکرد، شیوهای از زندگی بود که دیگر نمیتوانست ادامه دهد.
وضعیت آن پرستار به ارزیابی فردی نیاز داشت. بر اساس اطلاعاتی که آن زمان در اختیارم بود، به این نتیجه نرسیدم که او مشمول تعریف قانونی شخص ناتوان از پرداخت دیون است. درآمدش در آن مقطع از همان دو شغلی حاصل میشد که واقعاً در آنها کار میکرد. میتوانستم وضعیت مالیاش را بررسی کنم و در چارچوب قانون قضاوت حرفهای به کار ببرم، اما نمیتوانستم با اتکا به نظر پزشکیِ شخصی خودم دربارهٔ میزان کاری که باید توان ادامهاش را داشته باشد، درآمدی را که واقعاً به دست میآورد کنار بگذارم.
کاهش واقعی کار و درآمد شخص، واقعیتهای متفاوتی برای ارزیابی در اختیارم میگذاشت. نظر پزشک نیز ممکن است اطلاعاتی فراهم کند که بیرون از حوزهٔ تخصص من است. هیچیک از این دو مثال، مسئلهٔ گستردهتری را که اینجا مطرح شده حل نمیکند. امینان به پذیرفتن مسئولیت در شرایط استثنایی عادت دارند. دغدغهٔ من این است که آیا از این رویکرد فردی انتظار میرود بار یک مشکل تکرارشوندهٔ استطاعت مالی را به دوش بکشد؛ بهویژه آنجا که هزینههای مسکن، الگوهای کاریِ بهطور نامعمول سنگین را عادی جلوه دادهاند.
قانون ورشکستگی و ناتوانی از پرداخت دیون، از جمله تعریف آن از شخص ناتوان از پرداخت دیون، دستورالعملهای دفتر سرپرست ورشکستگی، آیین اخلاق حرفهای امینان و الزامات ارزیابی، چارچوب کار مرا فراهم میکنند. پژوهش سلامت جای این ابزارها را نمیگیرد. به ما کمک میکند فشاری را بررسی کنیم که بر آنها وارد میشود. پرسش برای حرفهٔ ما این است که وقتی شرایطی که زمانی به قضاوت استثنایی نیاز داشتند در پروندههای ما تکرار میشوند، چه باید بیاموزیم.
مقایسهای با آلمان
تعریف کانادایی معیاری است که باید اعمال کنم. اما لازم نیست تنها شیوهٔ اندیشیدن ما دربارهٔ چگونگی شناسایی دشواری مالی در قانون باشد. آلمان، با شرایط و رویههای خاص خود، مقایسهٔ مفیدی در اختیار میگذارد.
آلمان مقایسهٔ مشخصی ارائه میکند که ارزش بررسی دارد. هنگامی که بدهکار برای آغاز فرایند ناتوانی از پرداخت دیون درخواست میدهد، قانون آلمان ناتوانی قریبالوقوع در پرداخت را نیز بهعنوان مبنا میپذیرد که قاعدتاً در افق پیشبینی 24 ماهه ارزیابی میشود. فرایندهای مصرفکنندگان، که برای افرادی است که خوداشتغال نیستند و نبودهاند (و برای برخی افراد سابقاً خوداشتغال با کمتر از 20 طلبکار و بدون مطالبات ناشی از روابط استخدامی)، شرایط دیگری دارند: بدهکار باید همراه درخواست یا بیدرنگ پس از آن، گواهی شخص یا نهاد واجد صلاحیتی ارائه کند مبنی بر اینکه در شش ماه گذشته، برای توافق خارج از دادگاه با طلبکاران بر پایهٔ یک برنامه تلاش شده و آن تلاش ناموفق بوده است؛ همچنین باید برنامهٔ تسویه بدهی و فهرست داراییها، درآمد، طلبکاران و مطالبات را ارائه کند. این، مسیر تعریفشدهای برای رسیدگی زودتر به دشواری پرداخت است، نه اثبات اینکه آلمان در مجموع آسانگیرتر است. این مقایسه پرسش مفیدی برای بحث در کانادا فراهم میکند: یک نظام چگونه باید پیش از عدم پرداخت، تنگنای مالی را شناسایی کند و به آن پاسخ دهد و همزمان معیارهای منصفانهٔ احراز شرایط و حمایت از طلبکاران را حفظ کند؟4
چرا اوج قیمت مسکن هنوز اهمیت دارد
پرسش قانونی نقطهٔ آغاز است. برای فهم اینکه چرا این پرسش در عمل پیوسته مطرح میشود، باید بحث را گستردهتر کنیم. مسکن، شرایط کار و سلامت، بهتنهایی پاسخ حقوقی را تعیین نمیکنند. اهمیتشان در این است که به توضیح شرایطی کمک میکنند که افراد را نزد امین میآورد و نشان میدهند پشت درآمد ثبتشده در بودجهٔ خانوار چه الزاماتی وجود دارد.
نمودارهای مسکن پرسش موجهی دربارهٔ زمان نیز مطرح میکنند. اگر بازار در 2022 به اوج رسید و قیمتها از آن زمان عقبنشینی کردهاند، آیا ممکن است سختترین دوره را پشت سر گذاشته باشیم؟ دو مسئله، موضوع مقاله را همچنان مرتبط نگه میدارند. نخست، حتی پس از بهبود نسبت به اوجی غیرعادی، هزینهٔ باقیماندهٔ مسکن در قیاس با درآمد همچنان میتواند بسیار بالا باشد. دوم، پیامدهای خرید در آن اوج ممکن است سالها طول بکشد تا در امور مالی خانوار خود را نشان دهد. افت قیمت میتواند هزینهٔ ورود خریدار تازه را کاهش دهد، در حالی که ارزش خالص مالکیت کسی را که قبلاً خریده است از بین میبرد.
مسکن هزینهای است که بدهکاران مراجعهکننده به من بیش از همه از آن شکایت دارند. برای خانواری که درآمدش از پیش به تعهدات اختصاص یافته، هزینهٔ حفظ خانه به تعیین این کمک میکند که چقدر باید کار کرد، چه میزان بدهی را میتوان تحمل کرد و برای وقفهای در درآمد چه حاشیهای باقی میماند. این همان بخش از فشار مالی و سلامت روان است که در مقام امین دارای مجوز در امور ورشکستگی با آن روبهرو میشوم.
عقبنشینی قیمت مسکن در کانادا برخی شاخصها را از اوجهای غیرعادی پایین آورده است. اما همهٔ خانوارها را به وضعیتی نرسانده که هزینهٔ مسکن برایشان قابلتحمل باشد. خرید در نزدیکی اوج میتواند تعهدات مالیای بر جا بگذارد که بیشتر از شرایط بازاریِ زمان پذیرفتنشان دوام میآورند. مستأجر همچنان باید اجارهٔ ماه بعد را فراهم کند. بهبود نسبت به نقطهٔ شروعی بسیار دشوار میتواند واقعی باشد، در حالی که دشواری باقیمانده همچنان قابلتوجه است.
در آن بخش از کارم که سلامت روان و بدهی به هم میرسند، معمولاً پس از رخداد مالی وارد ماجرا میشوم. شخص از قبل به مرخصی ناشی از استرس رفته، درآمدش کاهش یافته و پرداخت اجاره، وام مسکن و دیگر بدهیها ادامه دارد. وقتی به گذشته نگاه میکنند، به من میگویند کاش زودتر به بدهیهایشان رسیدگی کرده بودند.
امینان با موارد استثنایی سروکار دارند. شرایط فردی را بررسی میکنیم، در چارچوب حقوقی قضاوت حرفهای به کار میبریم و مسئولیت آن ارزیابی را میپذیریم. دغدغهٔ من این است که وقتی شرایط استثنایی در خانوارهای بسیاری تکرار میشود، چه رخ میدهد. حباب مسکن میتواند ترتیبات مالیای را که مردم عادی میدانند تغییر دهد؛ از جمله میزان کاری که تصور میکنند برای عقب نماندن باید انجام دهند.
نمودارهای زیر آن دغدغه را قابلمشاهده میکنند. آنها شواهد مالی و جمعیتیاند، نه شرح بالینی آنچه بر یک فرد مشخص گذشته است. وقتی در کنار پژوهشها و تجربههایی که مردم برای امین شرح میدهند خوانده شوند، به توضیح این کمک میکنند که چرا پرسش مسکن در بحث فشار مالی و سلامت روان جای دارد.
حباب مسکن و عقبنشینی از اوج آن
پایگاه دادهٔ بینالمللی فدرال رزرو دالاس چشماندازی بلندمدتتر فراهم میکند. شاخص آن که قیمت واقعی خانه را با درآمد شخصیِ واقعیِ قابلتصرف به ازای هر فرد در سن کار مقایسه میکند و بر مبنای 2005 تنظیم شده است، برای کانادا در سهماههٔ نخست 2022 به 194.3 و در سهماههٔ دوم 2026 به 134.3 رسید. با همان روش محاسبه، رقم ایالات متحده 97.8، بریتانیا 95.4 و فرانسه 89.4 بود. کانادا فاصلهٔ زیادی از اوج خود پایین آمده بود، اما همچنان بسیار بالاتر از رابطهٔ قیمت و درآمدِ خودش در 2005 قرار داشت. این شاخصها تغییرات درون هر کشور را نشان میدهند؛ مقایسهٔ هزینهٔ دلاری خرید خانهای یکسان در هر مکان نیستند.5
شکل 1: صعود و عقبنشینی کانادا در مقایسه با چند کشور منتخب
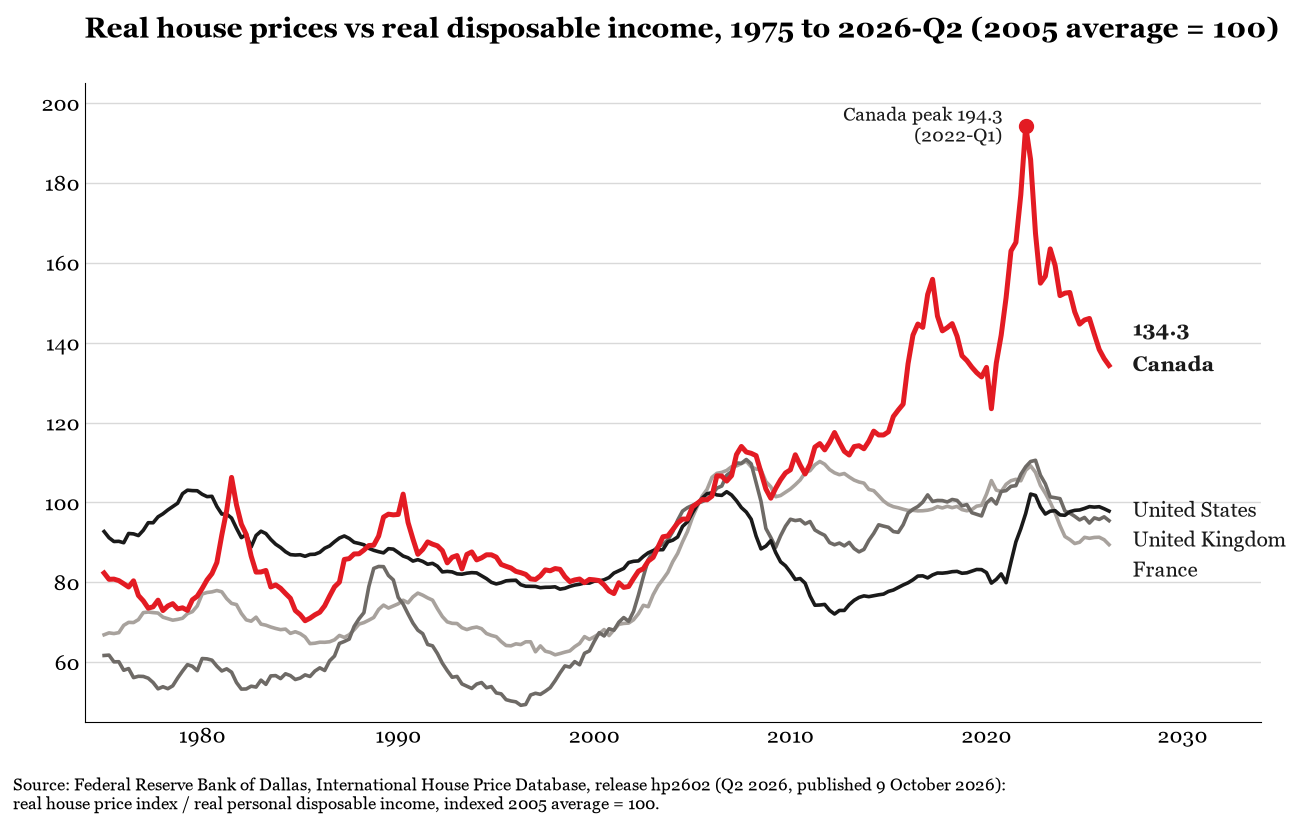
خط کانادا در شکل 1، پیش از آنکه بهشدت رو به پایین برگردد، بسیار بالاتر از رابطهٔ قیمت خانه و درآمدِ خودش در 2005 میرود. در میان چهار کشور ترسیمشده، فاصله گرفتن کانادا از آن مبنا در نقطهٔ اوج چشمگیرتر از همه است. تا سهماههٔ دوم 2026 شاخص کانادا بهطور محسوسی افت کرده بود، اما همچنان در برابر مبنای 100 در 2005، برابر 134.3 بود. کشورهای منتخب برای مقایسه نزدیک به رابطهٔ مبنای خود یا پایینتر از آن بودند. این نسبت ممکن است به دلیل تغییر قیمتها، تغییر درآمدها یا هر دو جابهجا شود؛ کاهش آن، درصد افت قیمت خانه بهتنهایی نیست.
آن افت، بهبودی نسبت به اوج است. ثابت نمیکند که اکنون یک خانوار کانادایی میتواند با آسودگی هزینهٔ خانهاش را تأمین کند. قیمت پایینتر بازار نیز بهطور خودکار ماندهٔ وام مسکن موجود یا تعهدات ماهانهٔ کسی را که قبلاً خریده است کاهش نمیدهد.
بسیاری از بدهکارانی که میبینم و میگویند مشکلات مسکن بر سلامت روانشان فشار آورده، دستکم بخشی از مشکل را به خرید در نزدیکی اوج بازار در 2022 نسبت میدهند. اوج شاید پشت سر ما باشد؛ اما برای این خانوارها پیامدهایش همچنان در حال آشکار شدن است. افت ارزش خانه بخش زیادی از ارزش خالص مالکیتی را که پیشپرداختشان زمانی ایجاد کرده بود از بین برده، در حالی که وامهای رهنیِ ثبتشده بر ملک همچنان باید تعیین تکلیف شوند.
برخی میخواهند خانه را بفروشند و از این وضعیت بگذرند، اما عایدی مورد انتظار فروش، همهٔ وامهای رهنی ملک را پوشش نمیدهد. عقبنشینی بازار، ارزش خانهشان را کمتر کرده بیآنکه راه خروج مالی سرراستی به آنها بدهد. وقتی میگویند میخواهند خانه را رها کنند، همین دشواری را نزد من میآورند. راهنمای ما دربارهٔ فروش خانه با بدهی، وضعیتی را بررسی میکند که فروش، وامهای رهنی را تسویه نمیکند.
وقتی به آن صعود و عقبنشینی نگاه میکنم، به کسانی فکر میکنم که باید آن را زندگی کنند. اختلال مالی بُعدی انسانی دارد، حتی وقتی اثر دقیق آن بر سلامت را نتوان از نمودار خواند. پرسشی که ارزش بررسی دارد این است که وقتی تعهد مسکن با مصرف زمان و انرژیای حفظ میشود که خانوار برای امور دیگر نیز به آن وابسته است، چه بر سر خواب، زندگی خانوادگی و سلامت روان میآید.
مشکل مقرونبهصرفه بودن مسکن در کانادا، با وجود عقبنشینی چشمگیر از اوج قیمت، پابرجا مانده است. در سری دادهٔ OECD که برای این مقاله استفاده شده، شاخص قیمت خانه به درآمد در کانادا از 138.0 در سهماههٔ نخست 2024 به 128.1 در سهماههٔ پایانی 2025 و 126.1 در سهماههٔ نخست 2026 افت کرد. شاخص در 2015 برابر 100 قرار داده شده است؛ این به معنای آن نیست که قیمت خانه 126 برابر درآمد خانوار است. بررسی 2025 OECD دربارهٔ کانادا نیز گزارش کرد که از زمان بحران مالی جهانی، رشد قیمت واقعی خانه حدود 60 درصد از رشد درآمد واقعی قابلتصرف پیشی گرفته است. این سنجههای مربوط به تاریخهای مشخص، مقیاس و ماندگاری مشکل را توصیف میکنند و ادعایی مبنی بر بدتر شدن استطاعت مالی در تکتک سهماهههای اخیر نیستند.7
شکل 2: قیمت خانه نسبت به درآمد در میان اعضای OECD
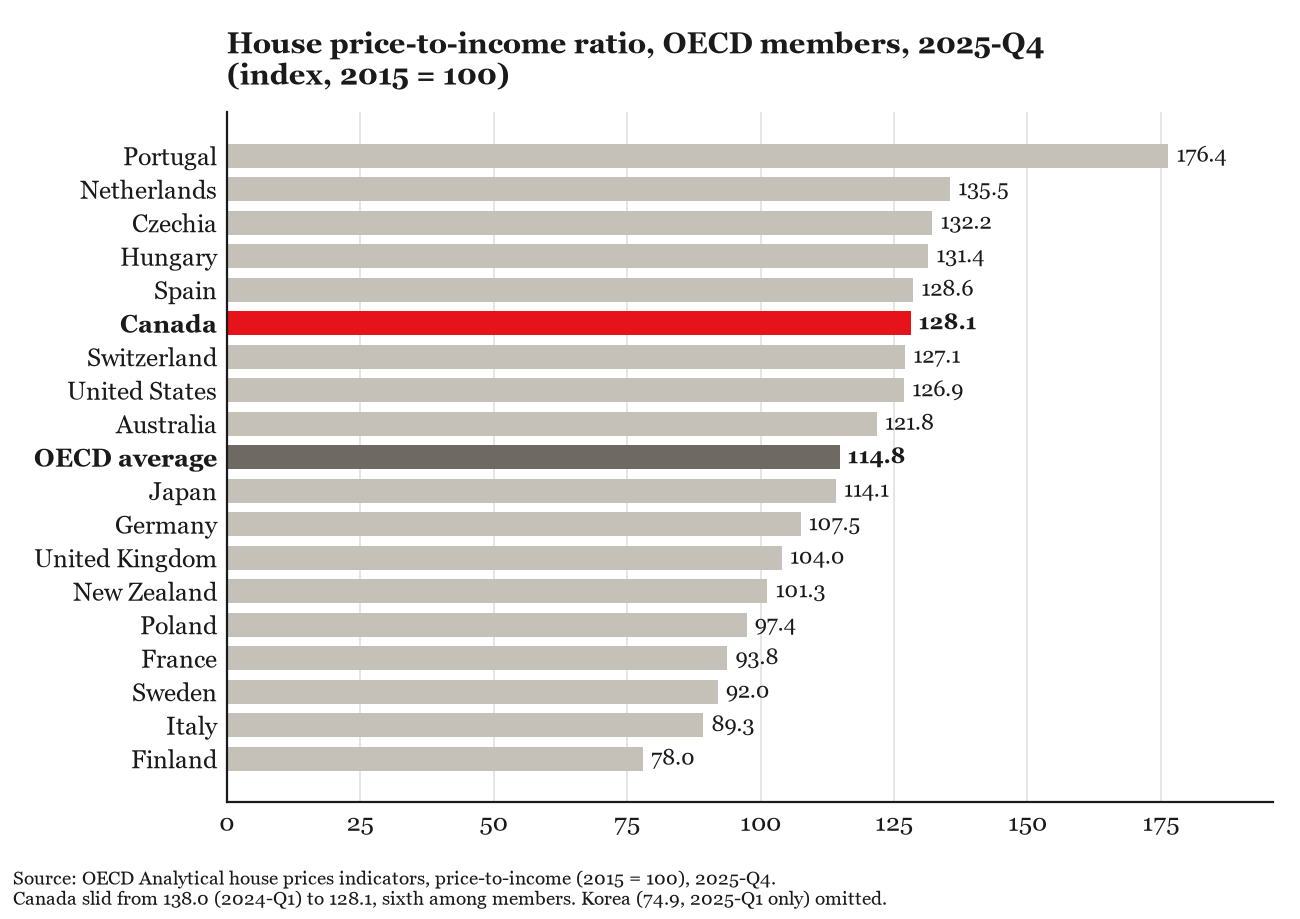
نمودار OECD از مبنای 2015 استفاده میکند، نه مبنای 2005 در شکل 1. دورهٔ متفاوتی را پوشش میدهد و مجموعهٔ گستردهتری از کشورها را در بر میگیرد. رابطهٔ قیمت به درآمد در کانادا از آن مبنا بیشتر از میانگین OECD افزایش یافته بود، گرچه چند کشور، از جمله پرتغال، افزایشهای بزرگتری داشتند. مشکل کانادا جدی است، بیآنکه نیاز باشد ادعا کنیم هر سنجهای کانادا را در بدترین جایگاه قرار میدهد. عقبنشینی از اوج و تداوم مشکل استطاعت مالی میتوانند همزمان وجود داشته باشند.
برای خانواری که از یک دریافتی حقوق تا دریافتی بعدی زندگی میکند، درآمد بالا میتواند با فرصت اندک برای بازیابی پس از وقفهای در درآمد همراه باشد. کسی که بیشتر منابعش صرف خانه میشود ممکن است خانهای باارزش داشته باشد و همچنان در تأمین هزینههای جاری مشکل داشته باشد. فشار پرداخت وام مسکن و فشار پرداخت اجاره در بحث مسکن و سلامت روان جای دارند، زیرا خانوار هر ماه باید پول را فراهم کند، فارغ از اینکه ارزش بازاری ملک چه تغییری کرده است. بنابراین بار هزینهٔ مسکن، پرسشی دربارهٔ درآمد، زمان و تابآوری مالی نیز هست.
مستأجران با مشکل مرتبطی در تأمین هزینه روبهرو هستند. مرکز کانادایی بدیلهای سیاستی در بهروزرسانی دستمزد لازم برای اجاره در 2024 برآورد کرد که یک شاغل تماموقت، با آستانهٔ نسبت اجاره به درآمدِ 30 درصد، برای تأمین اجارهٔ متوسط یک آپارتمان یکخوابه در تورنتو به حدود ساعتی $38 نیاز دارد. برآورد آن برای واحدی که تازه خالی میشود، ساعتی $41.73 بود. اینها برآوردهای 2024 هستند، نه اندازهگیری تازهٔ اجاره در نوامبر 2026. برای مقایسهای جداگانه و جاری دربارهٔ دستمزد، حداقل دستمزد عمومی انتاریو در 1 اکتبر 2026 به ساعتی $17.95 افزایش یافت.9
در برخی سنجههای اخیر، اندکی گشایش دیده شده است. میانگین اجارهٔ یک واحد یکخوابه در منطقهٔ کلانشهری تورنتو در سهماههٔ نخست 2026 حدود $2,246 بود که نسبت به یک سال پیش 4.1 درصد کاهش داشت. این کاهش برای مستأجرانی که میتوانند قیمت پایینتر را به دست آورند اهمیت دارد. اما به ما نمیگوید آیا اجارهٔ یک خانوار مشخص نسبت به درآمد آن قابلتحمل است یا خیر.10
معوقات اجاره را نیز باید همراه با تاریخشان خواند. گزارش بازار اجارهٔ 2025 شرکت وام و مسکن کانادا (CMHC)، کاهش معوقات در بازارها و بهبود نسبت اجاره به درآمد در ونکوور، کلگری و تورنتو را شرح داد. آن بهبود باید در روایت گنجانده شود. ماندگاری مشکل استطاعت مالی به این معنا نیست که هر شاخص در هر سال در یک جهت حرکت میکند.11
تصویر وضعیت مالکان خانه نیز یکدست نیست. گزارش وام مسکن پاییز 2026 CMHC، فشار مالی را در سطح ملی مهارشده توصیف میکند، اما از افزایش آن در انتاریو و بریتیش کلمبیا، با فشار ویژه در منطقهٔ کلانشهری تورنتو و همیلتون، خبر میدهد. همچنین بدتر شدن عملکرد پرداخت کارتهای اعتباری، وام خودرو و خطوط اعتباری را بهعنوان هشدار احتمالی پیش از آشکارتر شدن معوقات وام مسکن مشخص میکند. این برای متخصصی که فراتر از پرداخت وام مسکن بهتنهایی نگاه میکند اهمیت دارد.12
شواهد تازهتر نظرسنجی نیز قدری بهبود نشان میدهند. در نظرسنجی مصرفکنندگان بانک کانادا در سهماههٔ سوم 2026، پاسخدهندگان سلامت مالی خود را بهتر از سهماههٔ پیش ارزیابی کردند، گرچه قیمتهای بالا و عدم اطمینان همچنان بر برنامههای هزینهکرد فشار میآوردند. اینها برداشتهای گزارششدهاند، نه سنجهای از بیماری روانی. آنها بر ضرورت تمایز میان بهبود تصویر ملی و دشواریهایی تأکید میکنند که خانوارهای مشخص همچنان با آن روبهرو هستند.13
ارتباط با سلامت شایستهٔ توجه و در عین حال دقت است. مطالعات طولی، محرومیت در زمینهٔ مسکن، از جمله دشواری پرداخت و مسکن خارج از توان مالی، را با سلامت روان ضعیفتر مرتبط دانستهاند. این طراحیها میتوانند تغییرات را در طول زمان دنبال کنند، اما همهٔ توضیحهای جایگزین را حذف نمیکنند. شواهد، جدی گرفتن فشار مسکن بهعنوان دغدغهای برای سلامت را تأیید میکنند؛ اما نمیتوانند تنها از روی هزینهٔ مسکن یک فرد، علت بیماری او را مشخص کنند.14
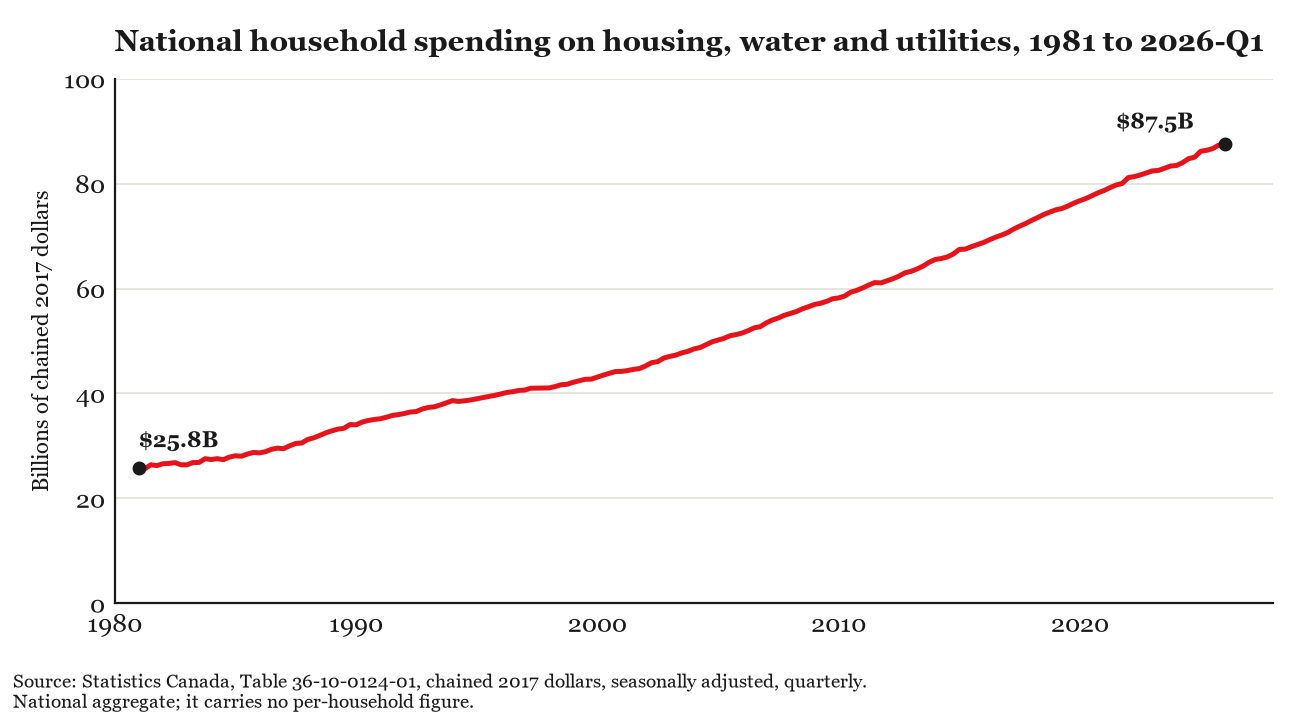
رابطهٔ قیمت به درآمد تنها بخشی از ماجرای مسکن است. شکل 3 رشد هزینهکرد واقعی ملی برای مسکن، آب و خدمات زیربنایی را نشان میدهد. این مجموع همزمان با تغییر کشور و خانوارهای آن افزایش یافته، بنابراین نمیتواند بگوید یک خانوادهٔ مشخص چقدر بیشتر پرداخته است. اما مقیاس رو به گسترش منابع اختصاصیافته به سرپناه و خدمات مرتبط را نشان میدهد. برای فهم فشار بر یک خانوار مشخص، همچنان باید هزینهٔ مسکن و درآمد همان خانوار را کنار هم داشته باشیم.
شکل 3: مقیاس ملی هزینهکرد خانوار برای سرپناه
پرداختهای ملی بدهی چه میتوانند و چه نمیتوانند به ما بگویند
بدهی خانوار همچنان بالاست، گرچه نسبتهای اخیر کاهش یافتهاند. ادارهٔ آمار کانادا، بدهی خانوار در بازار اعتبار را در سهماههٔ دوم 2026 حدود $3.281 تریلیون گزارش کرد. در انتشار سپتامبر آن، نسبت بدهی به درآمد قابلتصرف از رقم بازنگریشدهٔ 178.6 درصد در سهماههٔ نخست به 176.4 درصد افت کرد و نسبت خدمت بدهی از 14.68 درصد به 14.52 درصد کاهش یافت. نسبت خدمت بدهی در سهماههٔ نخست 2023 در حدود 15.2 درصد به اوج رسیده بود. ارزیابی 2026 بانک کانادا نیز بدهکاری را بالا، اما پایینتر از اوج 2022 توصیف میکند و نشان میدهد فشار مالی میان خانوارها بهطور نابرابر توزیع شده است.16
شکل 4: سهم درآمد قابلتصرف که به پرداخت بدهی اختصاص دارد
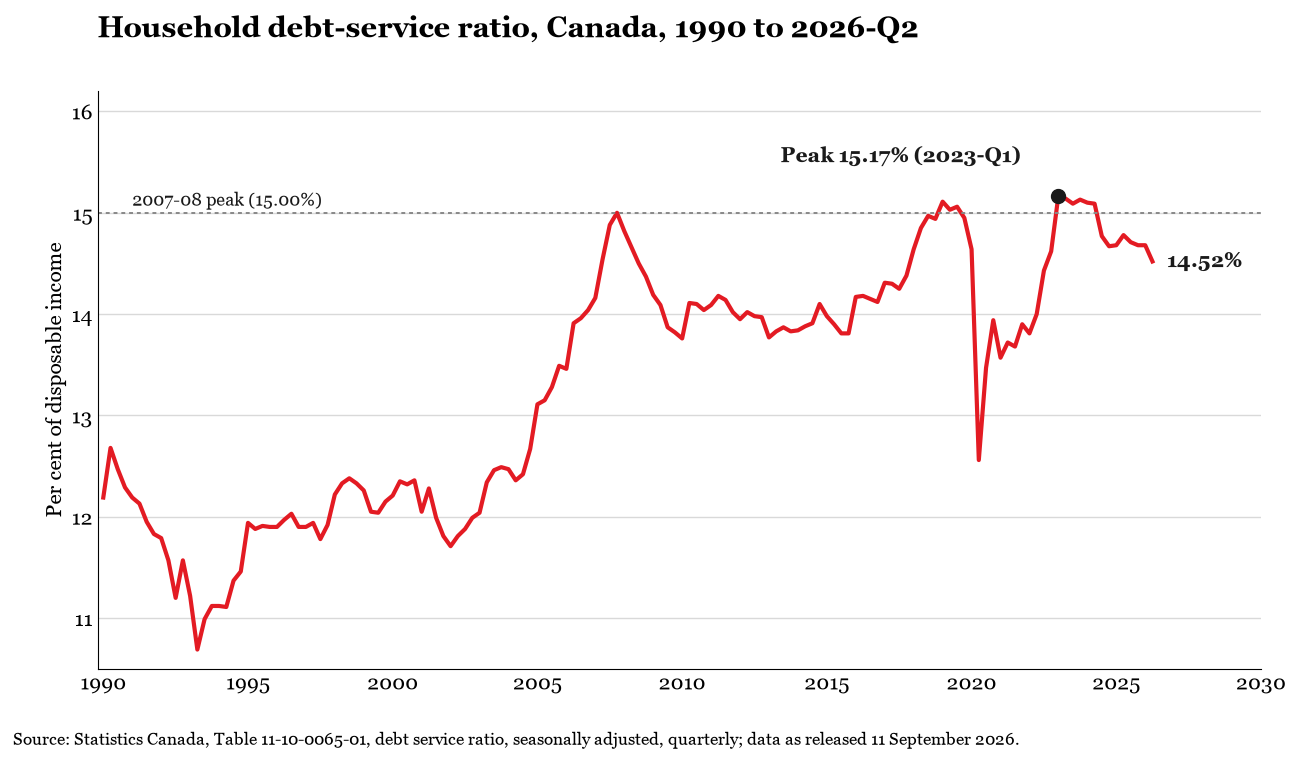
کاهش نسبت ملی خدمت بدهی خبر خوشی است. اما خانواری را که درآمدش به شیفتهای اضافه وابسته است یا امور مالیاش پس از مرخصی کوتاهی از کار بهشدت تغییر میکند شناسایی نمیکند. اینها مواردیاند که در آنها باید بودجهٔ پشت پرداختها را بفهمم، بهجای آنکه فرض کنم بهبود یک مجموع کل، دشواری شخص را برطرف کرده است.
اینها شرایطیاند که افرادِ نشسته در آن سوی میز من با خود میآورند. پرسش بعدی این است که خانوارها زیر آن فشار چه میکنند و انجام آن کار چه هزینهای دارد.
فشار مالی از پروندههای فردی فراتر میرود
نمودارها ما را از پروندهٔ فردی به امور مالی خانوار بردهاند. اکنون بررسی را به فشار مالی و سلامت روان گسترش میدهم، زیرا سابقهٔ پرداخت بهتنهایی نمیتواند تجربهٔ انسانیای را توصیف کند که پرستار را به دفتر من آورد. Dana Trentini پیشینهٔ پژوهش علمی خود را به خواندن این شواهد میآورد؛ من پرسشهایی را میآورم که از کار در حوزهٔ ناتوانی از پرداخت دیون پدید میآیند. مطالعات، این پرسشها را در بستر قرار میدهند، بیآنکه تشخیص پزشکی یا احراز شرایط قانونیِ هیچ فردی را تعیین کنند.
تازهترین نظرسنجی ملی سنجهای بههنگام از فشار ادراکشده ارائه میکند. در نظرسنجی 29 مؤسسهٔ Mental Health Research Canada، که از 27 ژوئیه تا 10 اوت 2026 انجام شد، 46 درصد از تأثیر منفی هزینهٔ زندگی بر سلامت روان خبر دادند. ارقام متناظر برای احتمال ناتوانی در پرداخت کامل صورتحسابهای خانوار 37 درصد و برای ناتوانی در تأمین هزینهٔ مسکن یا داشتن مسکن پایدار 35 درصد بود. اینها پاسخهایی دربارهٔ تأثیر ادراکشده بر سلامت رواناند. برآوردی نیستند مبنی بر اینکه 37 درصد واقعاً صورتحسابهایشان را نپرداختهاند یا 35 درصد دچار بیثباتی مسکن بودهاند؛ این نظرسنجی رابطهٔ علّی را نیز اثبات نمیکند.18
شکل 5: فشارهای مالی و تأثیر گزارششده بر سلامت روان
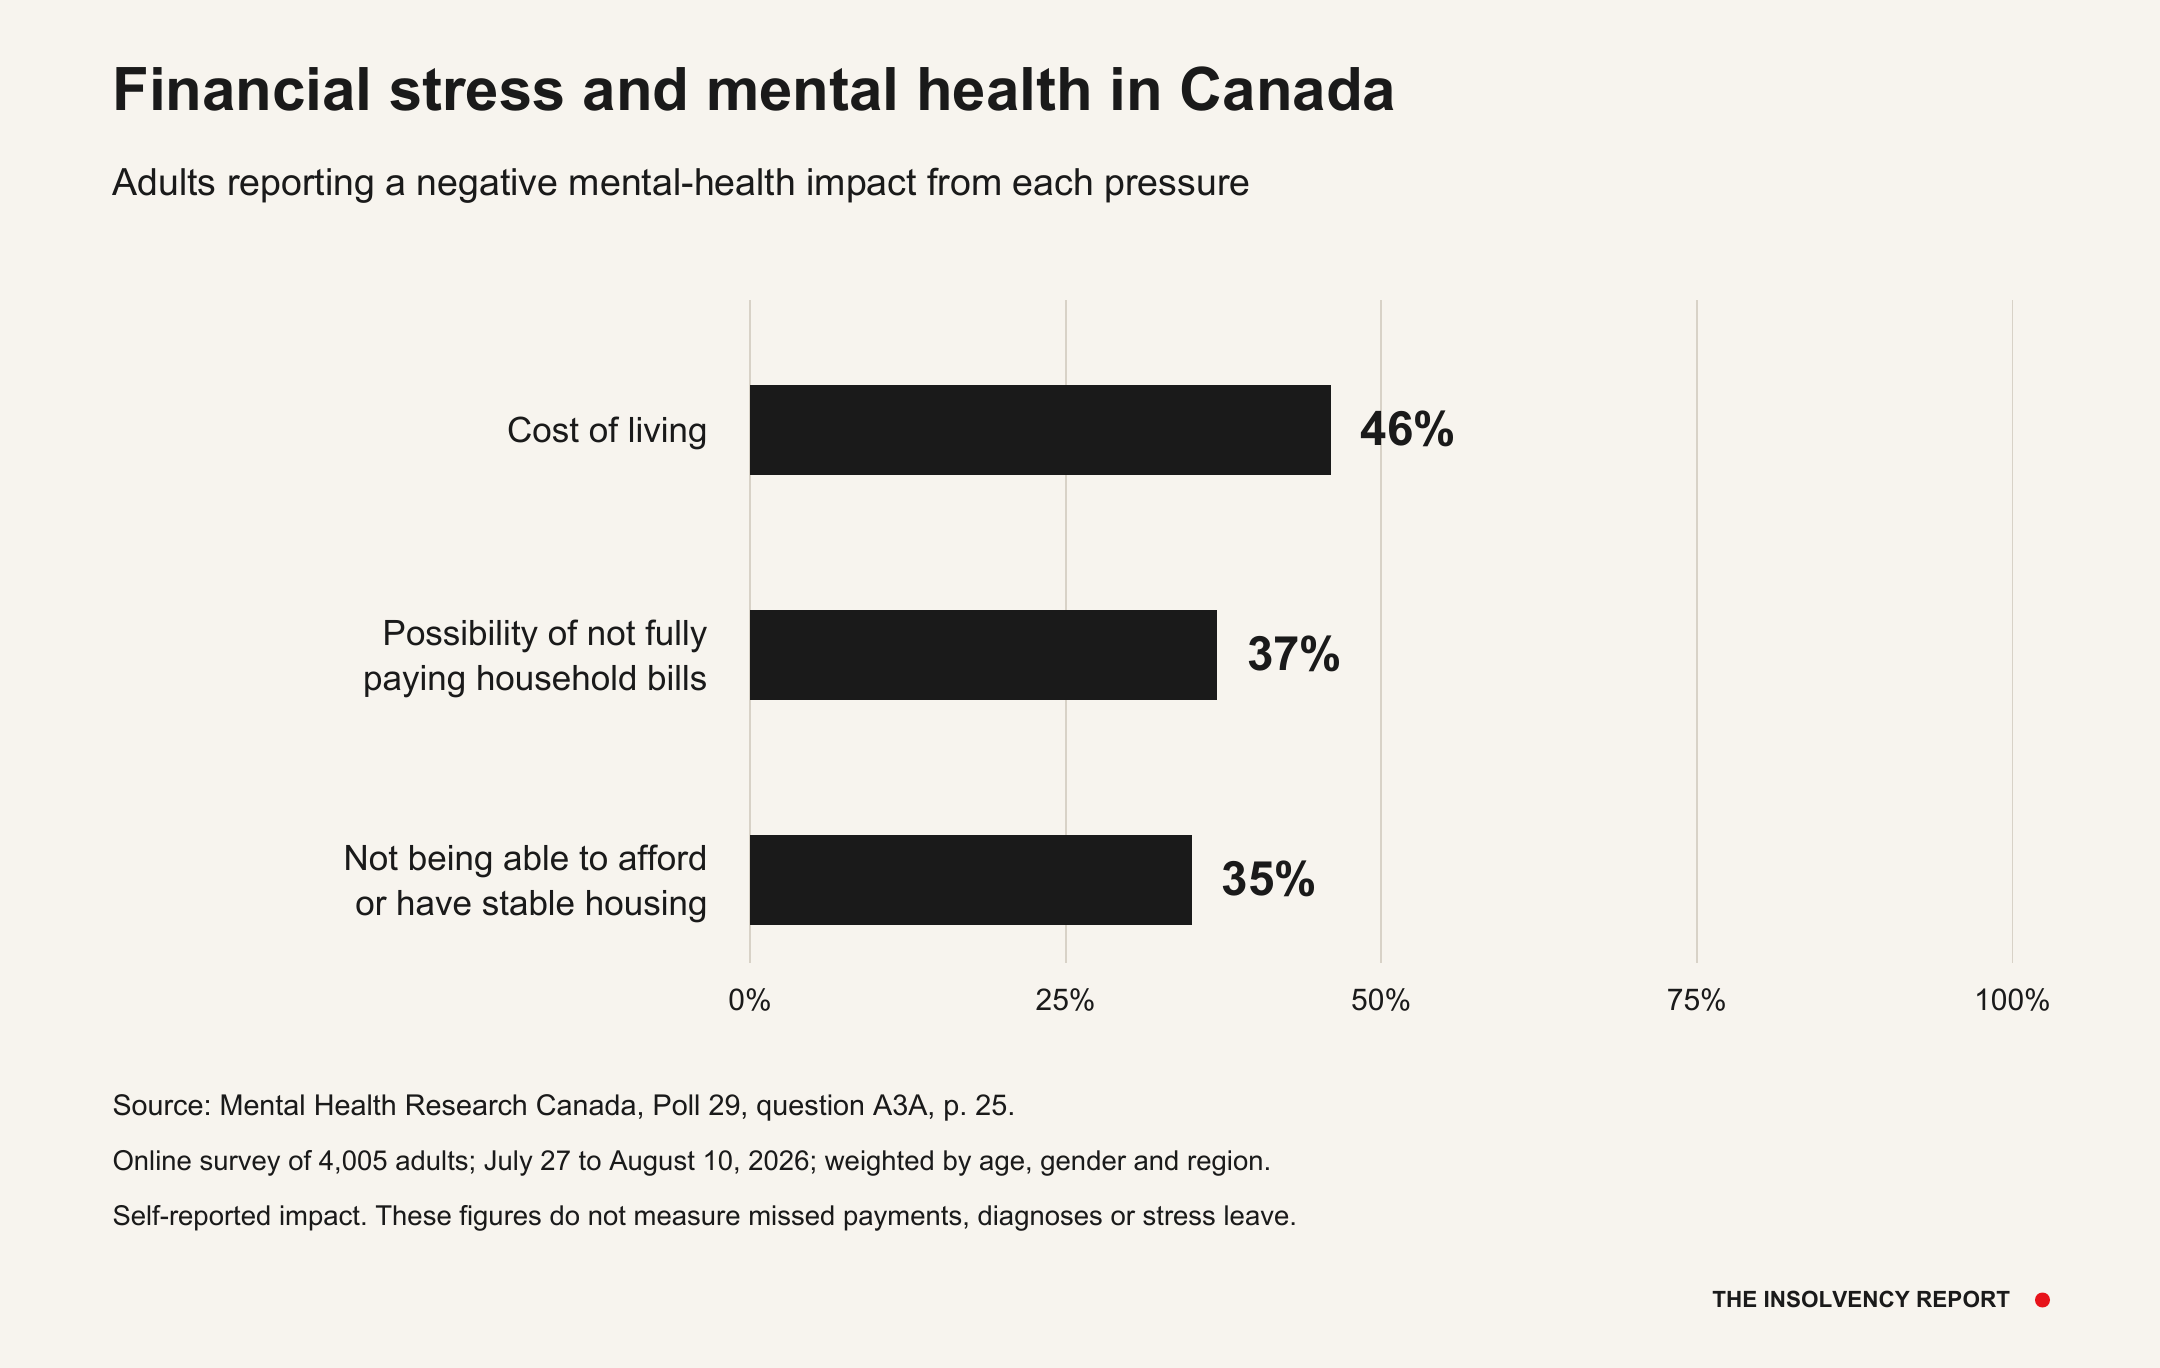
این پاسخهای ملی، مشاهدات حرفهای را در بستری گستردهتر قرار میدهند. ثابت نمیکنند که هر دشواری مالی از مسکن ناشی میشود یا هر شخص تحت فشار مالی بیمار خواهد شد. اما نشان میدهند چرا هنگام بررسی هزینهٔ زندگی در کانادا، سلامت مالی و سلامت روان باید در کنار هم در نظر گرفته شوند.
ساعتهای کاری پشت بودجهٔ خانوار
دو شغل پرستار و دشواری آن مرد در گرفتن اضافهکاری کافی، زمان کار را به بخشی از بررسی تبدیل میکند. این گامی دیگر فراتر از تعریف قانونی است، اما برای فهم بودجهٔ خانوار ضرورت دارد: درآمد باید کسب شود، و ساعتهایی که صرف کسب آن میشوند، زمان کمتری برای تجدید قوا و زندگی خانوادگی باقی میگذارند.
گزارشهای پیشین تورنتو کمک میکنند توضیح دهیم چرا این مسئله همچنان در ذهن من مانده است. گزارش Vital Signs سال 2023 بنیاد تورنتو، ناامنی مسکن، فشار مالی و انزوای اجتماعی را در کنار هم توصیف کرد. گزارش داد که ناکافی بودن درآمد خانوار از 21 درصد در 2018 به 26 درصد در 2022 و حدود یکسوم تا 2023 افزایش یافته است. این ارقام متعلق به همان دورهاند. نباید بهعنوان اندازهگیری تازهای از تورنتو در اواخر 2026 ارائه شوند.20
گرفتن شغل دوم برای پرداخت بدهی میتواند شکاف مالی را پر کند، در حالی که دشواری دیگری به وجود میآورد: زمان کمتر برای خواب، خانواده و دوستیها. این دغدغهای عملی برخاسته از افرادی است که میبینم، نه نتیجهگیریای مبنی بر اینکه هر کس بیش از یک شغل دارد ناخوش است. این تمایز هنگام بررسی ترتیبات مشخص کاری اهمیت دارد.
شغل دوم یا سوم، یا کسبوکاری جانبی که به یک هفتهٔ کامل کاری اضافه میشود، میتواند درآمد مورد نیاز خانوار را فراهم کند. اما زمان کمتری نیز برای استراحت باقی میگذارد. پیش از افزودن کار بیشتر به برنامهای که از قبل سنگین است، ارزش دارد بررسی شود که آیا درآمد اضافه میتواند بدهی را حل کند یا صرفاً پرداختهای جاری را ادامه دهد. بودجه باید هم درآمد و هم الزامات کسب آن را در نظر بگیرد.
پژوهش دربارهٔ کار بیش از حد چه میگوید
کسانی که چند شغل را همزمان انجام میدهند باید مستقیماً بررسی شوند. ادارهٔ آمار کانادا در 2025 حدود 1.18 میلیون فرد چندشغله برآورد کرد که از میان آنان 474,400 نفر، یا 40.3 درصد، معمولاً در مجموعِ همهٔ شغلهایشان دستکم 50 ساعت در هفته کار میکردند. اگر فقط شغل اصلی آنها در نظر گرفته میشد، تنها 5.5 درصد در این گروه قرار میگرفتند. اینها ساعتهای معمول کار هستند که برای کارکنان، اضافهکاری را شامل نمیشوند. بنابراین ارزیابی خانوار که هر شغل را جداگانه در نظر بگیرد ممکن است سنگینی برنامهٔ ترکیبی را نبیند.21
این یافته روندی ملی به سوی هفتههای کاری طولانیتر را اثبات نمیکند. در میان همهٔ شاغلان کانادایی، سهم کسانی که معمولاً در مجموع شغلهایشان دستکم 50 ساعت کار میکردند از 9.0 درصد در 2019 به 7.6 درصد در 2025 افت کرد. کاهش سهم ملی میتواند همزمان با باری سنگین بر دوش افراد چندشغله وجود داشته باشد.22
شرایط کار در کنار تعداد ساعتها اهمیت دارند. شکل 6 اضافهکاری بدون دستمزد را در میان کارکنان تماموقت کاناداییِ شرکتکننده در نظرسنجی بررسی میکند. نسبت افرادی که نشانههای شدید استرس و فرسودگی گزارش میکنند در سه گروه اضافهکاری افزایش مییابد. این مطالعه دربارهٔ کار بدون دستمزد است؛ بنابراین نمیتواند آثار کار اضافهٔ با دستمزدی را که در آغاز توصیف شد اثبات کند.
شکل 6: اضافهکاری بدون دستمزد و استرس و فرسودگی گزارششده
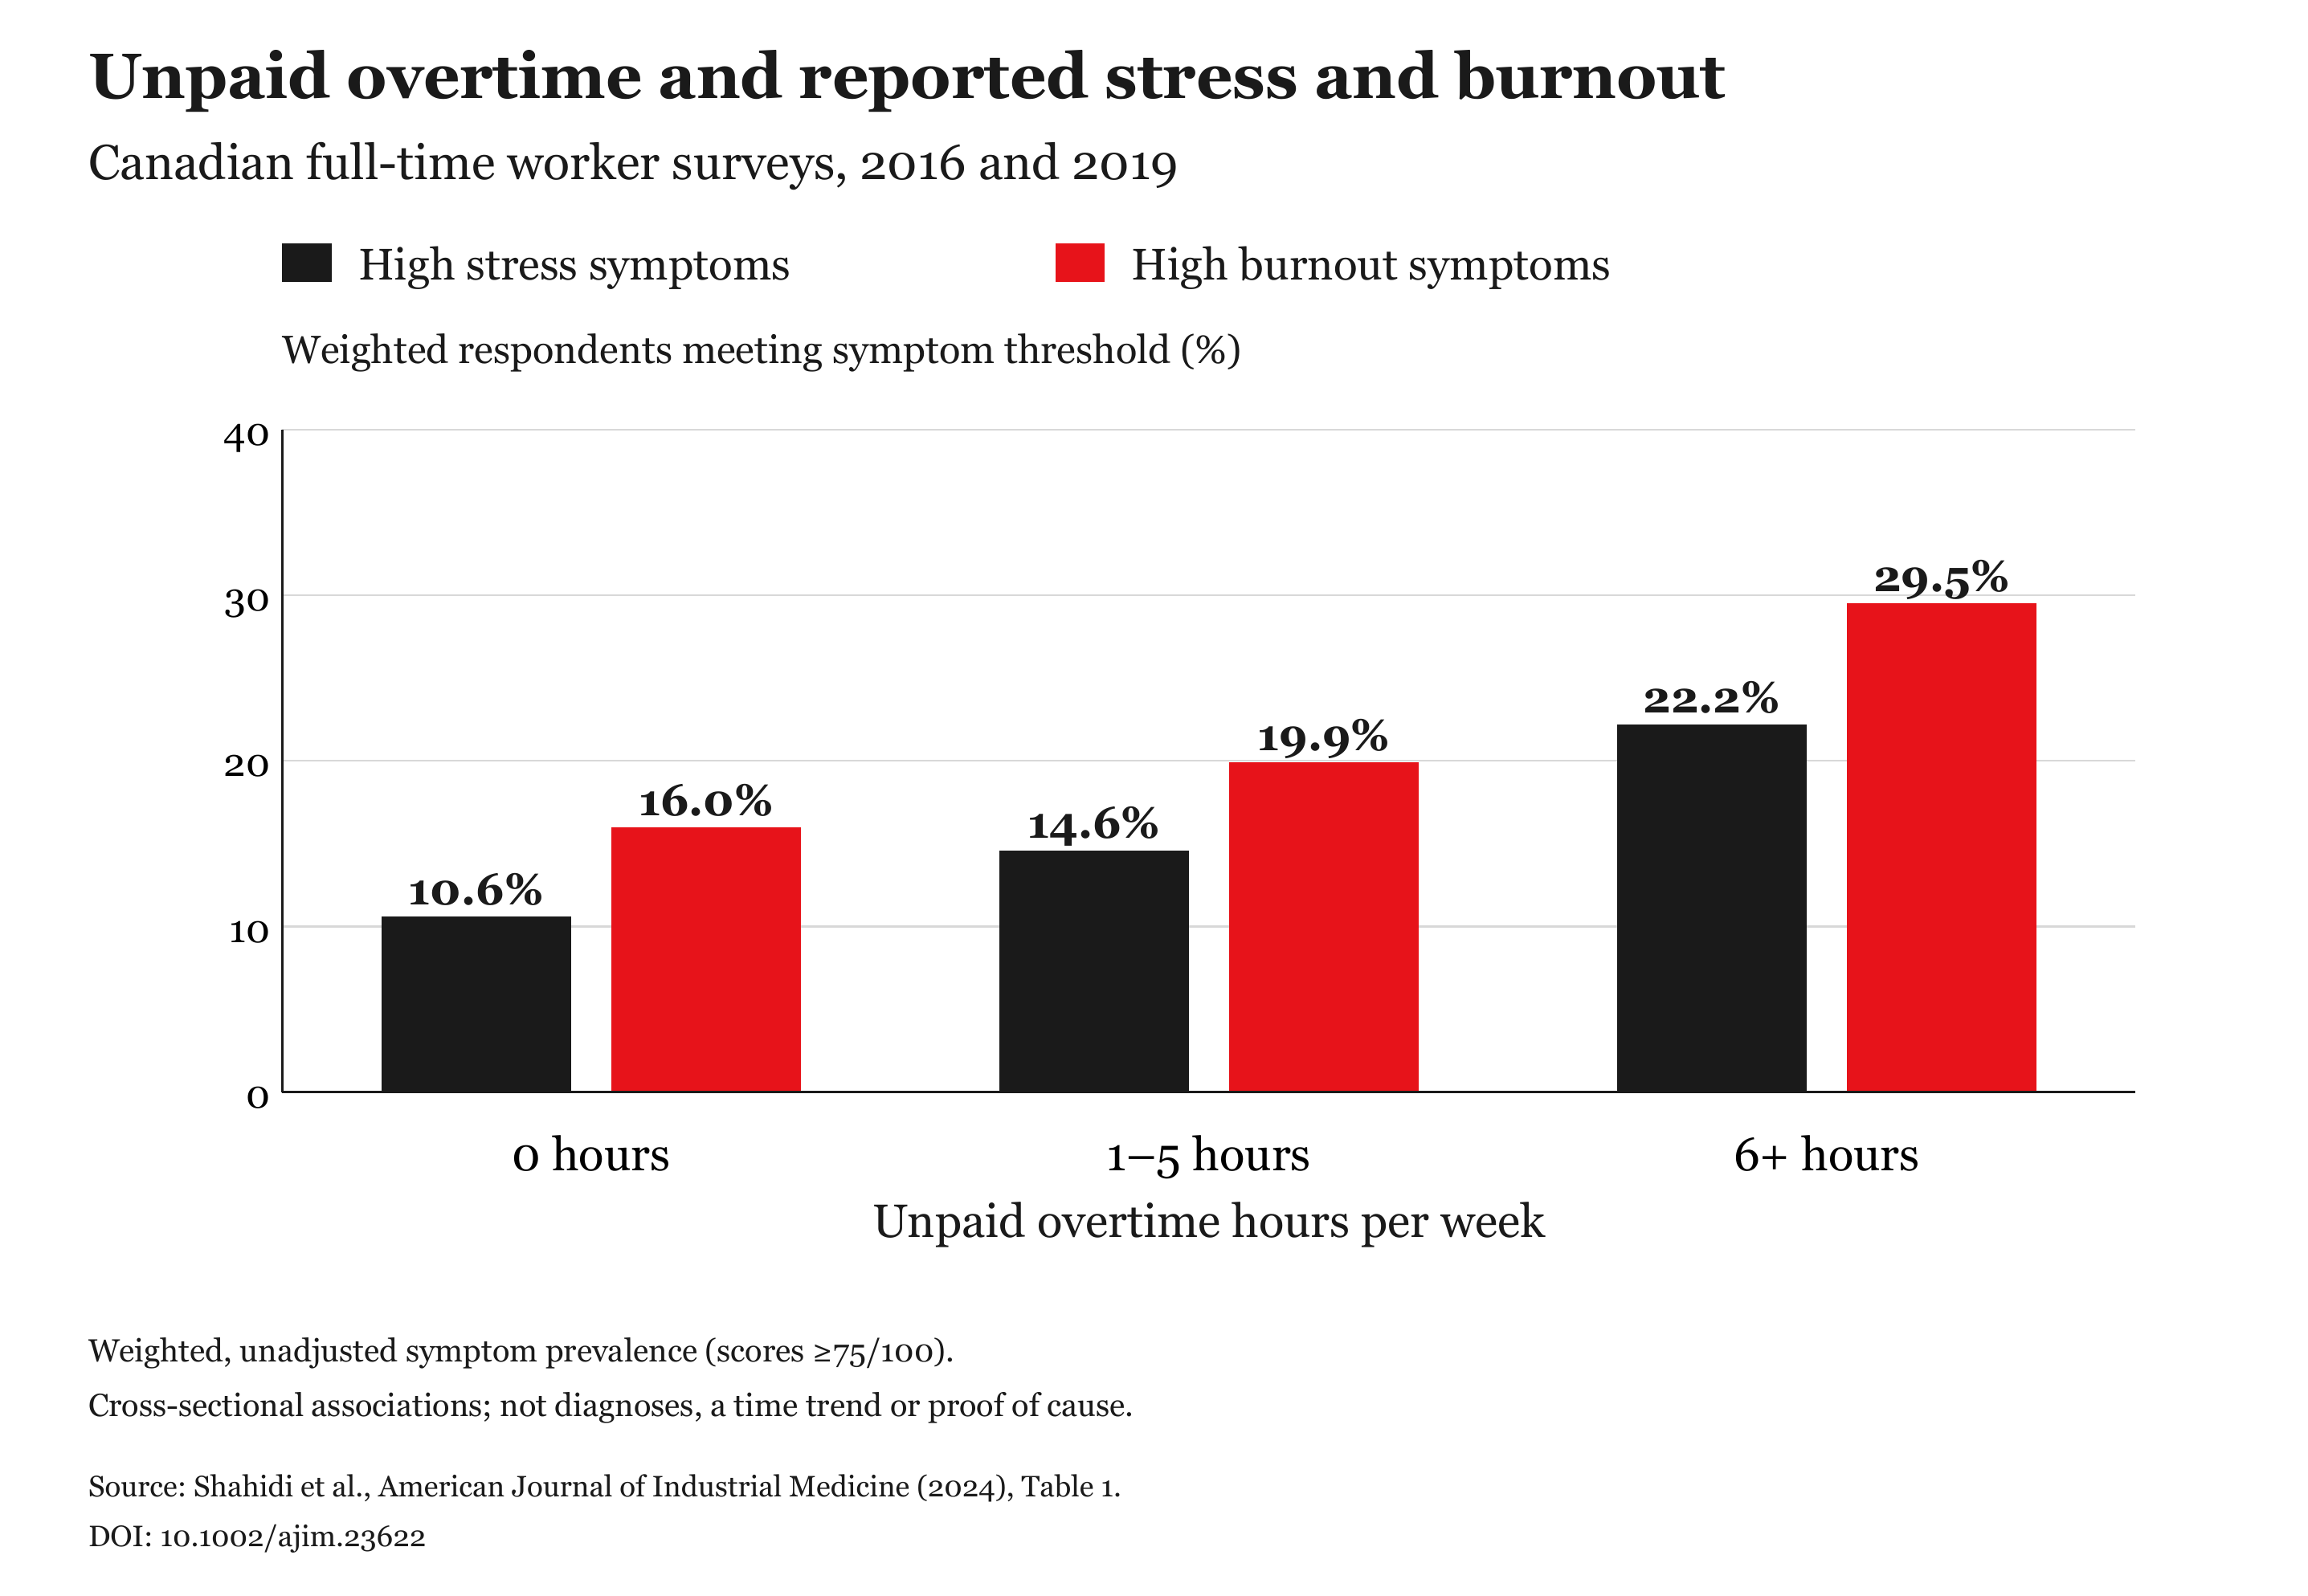
این الگو، با در نظر گرفتن محدودیتها، شایستهٔ توجه است. نرخ پاسخ به نظرسنجی 12 درصد بود و مطالعه نمیتواند علت را اثبات کند. تعدیل برای دیگر شرایط کاری، برخی ارتباطها را ضعیف کرد. در تحلیلی با گستردهترین تعدیل، اضافهکاری بیش از حدِ بدون دستمزد همچنان با استرس در مردان و زنان، اما با فرسودگی فقط در مردان، مرتبط ماند.24
استرس، فرسودگی و اختلال افسردگیِ تشخیصدادهشده، پیامدهای متفاوتیاند. یک مرور مشترک سازمان جهانی بهداشت و سازمان بینالمللی کار (WHO–ILO) شواهد را برای اثبات اینکه ساعتهای طولانی کار باعث افسردگی میشوند ناکافی دانست. این یافته باید در کنار شواهدِ دیگر آسیبها باقی بماند.25
شواهدی از آسیب جسمیِ مرتبط با هفتههای کاری بسیار طولانی نیز وجود دارد. WHO و ILO برآورد کردند که مواجهه با دستکم 55 ساعت کار در هفته در حدود 745,000 مرگ ناشی از سکتهٔ مغزی و بیماری ایسکمیک قلب در سراسر جهان در 2016 سهم داشته است. این یک برآورد مدلسازیشده از بار جهانی در سالی گذشته است، نه شمار کنونی مرگومیر در کانادا یا پیشبینی دربارهٔ یک کارگر مشخص. این یافته دلیلی میدهد که برنامهٔ مالی مبتنی بر فرض تداوم نامحدود ساعتهای بسیار طولانی کار را زیر سؤال ببریم.26
بدهی و سلامت روان
نگرانیهای مالی میتوانند به منبع دائمی اضطراب تبدیل شوند، حتی وقتی تکتک پرداختها انجام میشوند. شرم از بدهی ممکن است شرح دادن مشکل یا درخواست کمک را دشوارتر کند. ارزیابی مالی باید به شخص فرصت بدهد فشاری را که تحمل میکند توضیح دهد، از جمله اینکه همگام ماندن با پرداختها چه از او میطلبد.
اشتغال میتواند درآمد فراهم کند بیآنکه ناامنی مالی را از میان ببرد. برای کسی که تعهداتش از قبل همهٔ درآمد او را جذب میکنند، هزینهای غیرمنتظره یا از دست رفتن یک شیفت میتواند حفظ بودجهای را که بهزحمت متعادل است دشوار کند.
گزارش Vital Signs سال 2024 بنیاد تورنتو دریافت که 26 درصد بزرگسالان تورنتو در سهماههٔ سوم 2024 دستکم نشانههای متوسط افسردگی، و 17 درصد دستکم نشانههای متوسط اضطراب گزارش کردند. اینها نتایج غربالگری نظرسنجیاند، نه تشخیص پزشکی. در مقایسهای جداگانه که دادههای 2021–2024 را تجمیع کرده بود، پاسخدهندگانی که به برنامههای کمک غذایی متکی بودند بهمراتب بیشتر از کسانی که نگرانی مالی دربارهٔ غذا نداشتند نشانههای افسردگی گزارش کردند. آن مقایسه تنها 90 استفادهکننده از برنامههای غذایی را شامل میشد؛ بنابراین درصدهای دقیق آن نیازمند احتیاطاند. هر دو یافته به ارتباط آماری مربوطاند، نه به علتی اثباتشده.27
بدهی نیز با دشواریهای سلامت روان مرتبط است. مرور 65 مقاله، ارتباطهایی میان بدهی بدون وثیقه و پیامدهایی از جمله اختلال روانی و افسردگی یافت. مطالعهای هلندی بزرگسالان را سه سال دنبال کرد و دریافت که دشواری بسیار زیاد در بازپرداخت بدهی، حتی پس از تعدیل چند عامل دیگر، با شروع بعدی یک اختلال روانی شایع مرتبط است. مطالعه نتوانست درآمد در آغاز دوره را در نظر بگیرد، زیرا آن زمان اندازهگیری نشده بود. دنبال کردن افراد در طول زمان به روشن شدن توالی رخدادها کمک میکند، اما ثابت نمیکند که بدهی باعث بیماری شده است. این یافتهها از توجه بیشتر به دشواری بازپرداخت در گفتوگوهای مربوط به بهزیستی پشتیبانی میکنند.28
شکل 7: پاسخهای تاریخی تورنتو دربارهٔ فرسودگی
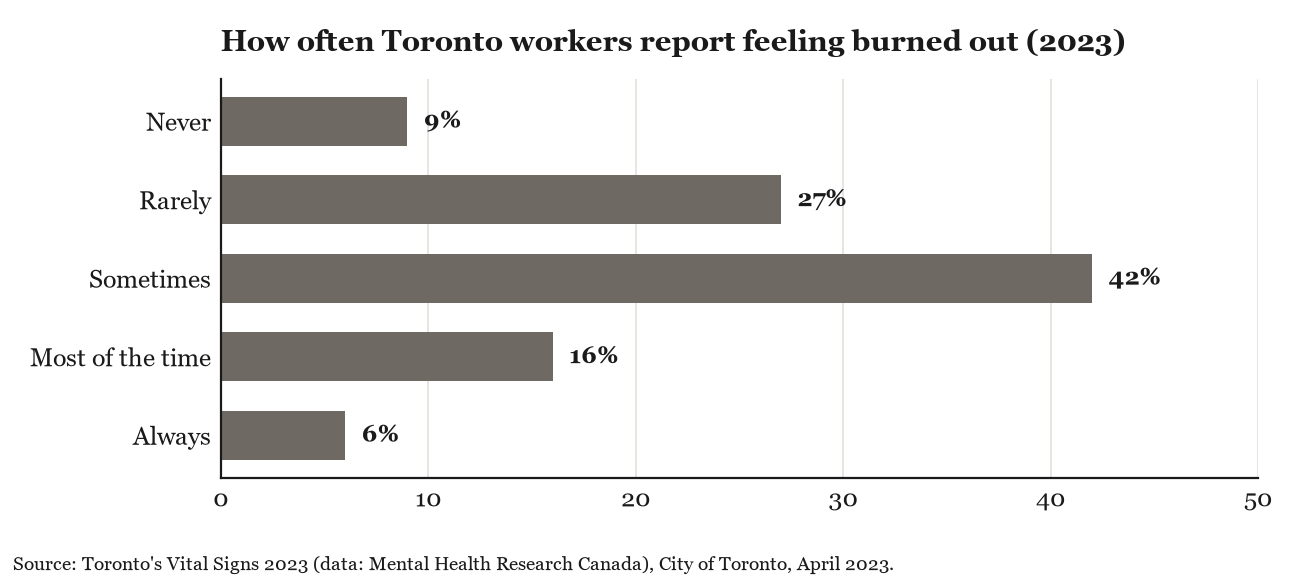
شواهد ملی تازهتر تصویر فرسودگی را بهروز میکنند. در نظرسنجی محیط کار سال 2025 مؤسسهٔ Mental Health Research Canada، 39 درصد پاسخدهندگان گفتند اغلب یا همیشه احساس فرسودگی میکنند. نظرسنجی آنلاین شامل 5,008 کانادایی شاغل بود و از 10 تا 20 ژوئن 2025 انجام شد. این یافتهٔ ملی، فرسودگی را مشخصاً به مسکن یا بدهی نسبت نمیدهد. نباید آن را روندی ادامهیافته از نظرسنجیهای صرفاً تورنتو با نمونهها و گروههای پاسخ متفاوت خواند.30
مطالعهای تازهتر در تورنتو، نگاهی نزدیکتر اما محدودتر ارائه میکند. نظرسنجی از 265 کارمند بخش خدمات استقرار مهاجران، که از نوامبر 2024 تا ژانویهٔ 2025 انجام شد، فرسودگی را در میان 41.1 درصد پاسخدهندگان گزارش کرد. مطالعه از نمونهگیری در دسترس و سنجهٔ تکپرسشی فرسودگی استفاده کرد. نتیجه، همان کارکنان شرکتکننده را توصیف میکند و نمیتواند جای نرخ فرسودگیِ کل شهر بنشیند. با این حال، یافتههایش بررسی شرایط کار و حمایت در بخشی مهم از خدمات محلی را ارزشمند میکند.31
شواهد مربوط به پیوندهای اجتماعی
پیوندهای اجتماعی شاید از حقوق ناتوانی از پرداخت دیون دورتر به نظر برسند. اما در این بحث جای دارند، زیرا افرادی که هفتههای کاری بسیار طولانی را توصیف میکنند، از چیزهایی نیز میگویند که آن هفتهها کنار میزنند. شرح کاملتر شرایطشان باید علاوه بر زمان صرفشده برای کسب درآمد، زمان موجود برای روابط و حمایت را هم در نظر بگیرد.
زمان باقیمانده بیرون از کار نیز اهمیت دارد. فراتحلیل 148 مطالعه با بیش از 300,000 نفر، روابط اجتماعی قویتر را با احتمال بیشتر زنده ماندن در دورههای پیگیری مطالعات مرتبط دانست. این شواهد جمعیتی است، نه پیشآگهی شخصی. در مشاورهٔ مالی، دلیلی است برای جدی گرفتن کسی که میگوید همگام ماندن با پرداختها هیچ زمانی برای روابط و روالهایی که به او در کنار آمدن کمک میکنند باقی نگذاشته است.32
متخصصان مالی و سلامت کارهای متفاوتی دارند، اما کارشان میتواند مکمل یکدیگر باشد. امین میتواند بدهیها، داراییها، درآمد و گزینههای موجود را بررسی کند. متخصص سلامت میتواند نشانهها را ارزیابی کند و مراقبت مناسب ارائه دهد. شناسایی فشار مالی باید در صورت نیاز دسترسی به هر دو نوع کمک را تقویت کند؛ هرگز نباید از آن برای کماهمیت شمردن مراقبت سلامت بهعنوان صرفاً درمان نشانهها استفاده شود.
افراد میتوانند پیش از ازدستدادن یک پرداخت، برای مشاورهٔ اولیه با امین دارای مجوز در امور ورشکستگی تماس بگیرند. هدف، فهم شرایط آنها و گزینههای موجود است، نه فرض اینکه ثبت رسمی پرونده ضروری یا در دسترس است. امینان میتوانند مشاورههای مقدماتی یا اولیهٔ رایگان را تبلیغ کنند؛ هنگام تعیین وقت، پرسیدن دربارهٔ هرگونه هزینه ارزش دارد. پرسش عملی این است که آیا خانوار برنامهای قابلاجرا دارد و آیا حمایت تخصصی مالی یا سلامت کمککننده خواهد بود.33
دغدغهای که از مرزها میگذرد
گام بعدی ما را به بیرون از کار حرفهای ناتوانی از پرداخت دیون در کانادا میبرد. این مقایسه سزاوار پرداختن است، زیرا کشورهای دیگر در دورههای متفاوت، از جمله سالهای پس از اوج قیمت داراییها، فشار مسکن و اختلال مالی را تجربه کردهاند. کشورها در بازار مسکن، نظام اشتغال، خدمات سلامت و قوانین بدهی تفاوت دارند. تجربههایشان را نمیتوان بهسادگی به کانادا منتقل کرد، اما میتوانند به ما کمک کنند پرسشهای بهتری دربارهٔ فشارهای توصیفشده در پروندههای خود بپرسیم.
ژاپن نمونهای از اختلال اقتصادی است که میتواند پس از حباب قیمت دارایی رخ دهد. پس از حباب اواخر دههٔ 1980، قیمت داراییها افت کرد، بخش مالی دچار دشواری شد و رکودی طولانیمدت پدید آمد. آن تحلیل تاریخی، زمینهٔ اقتصادی فراهم میکند؛ اثر بر سلامت را اثبات نمیکند.34
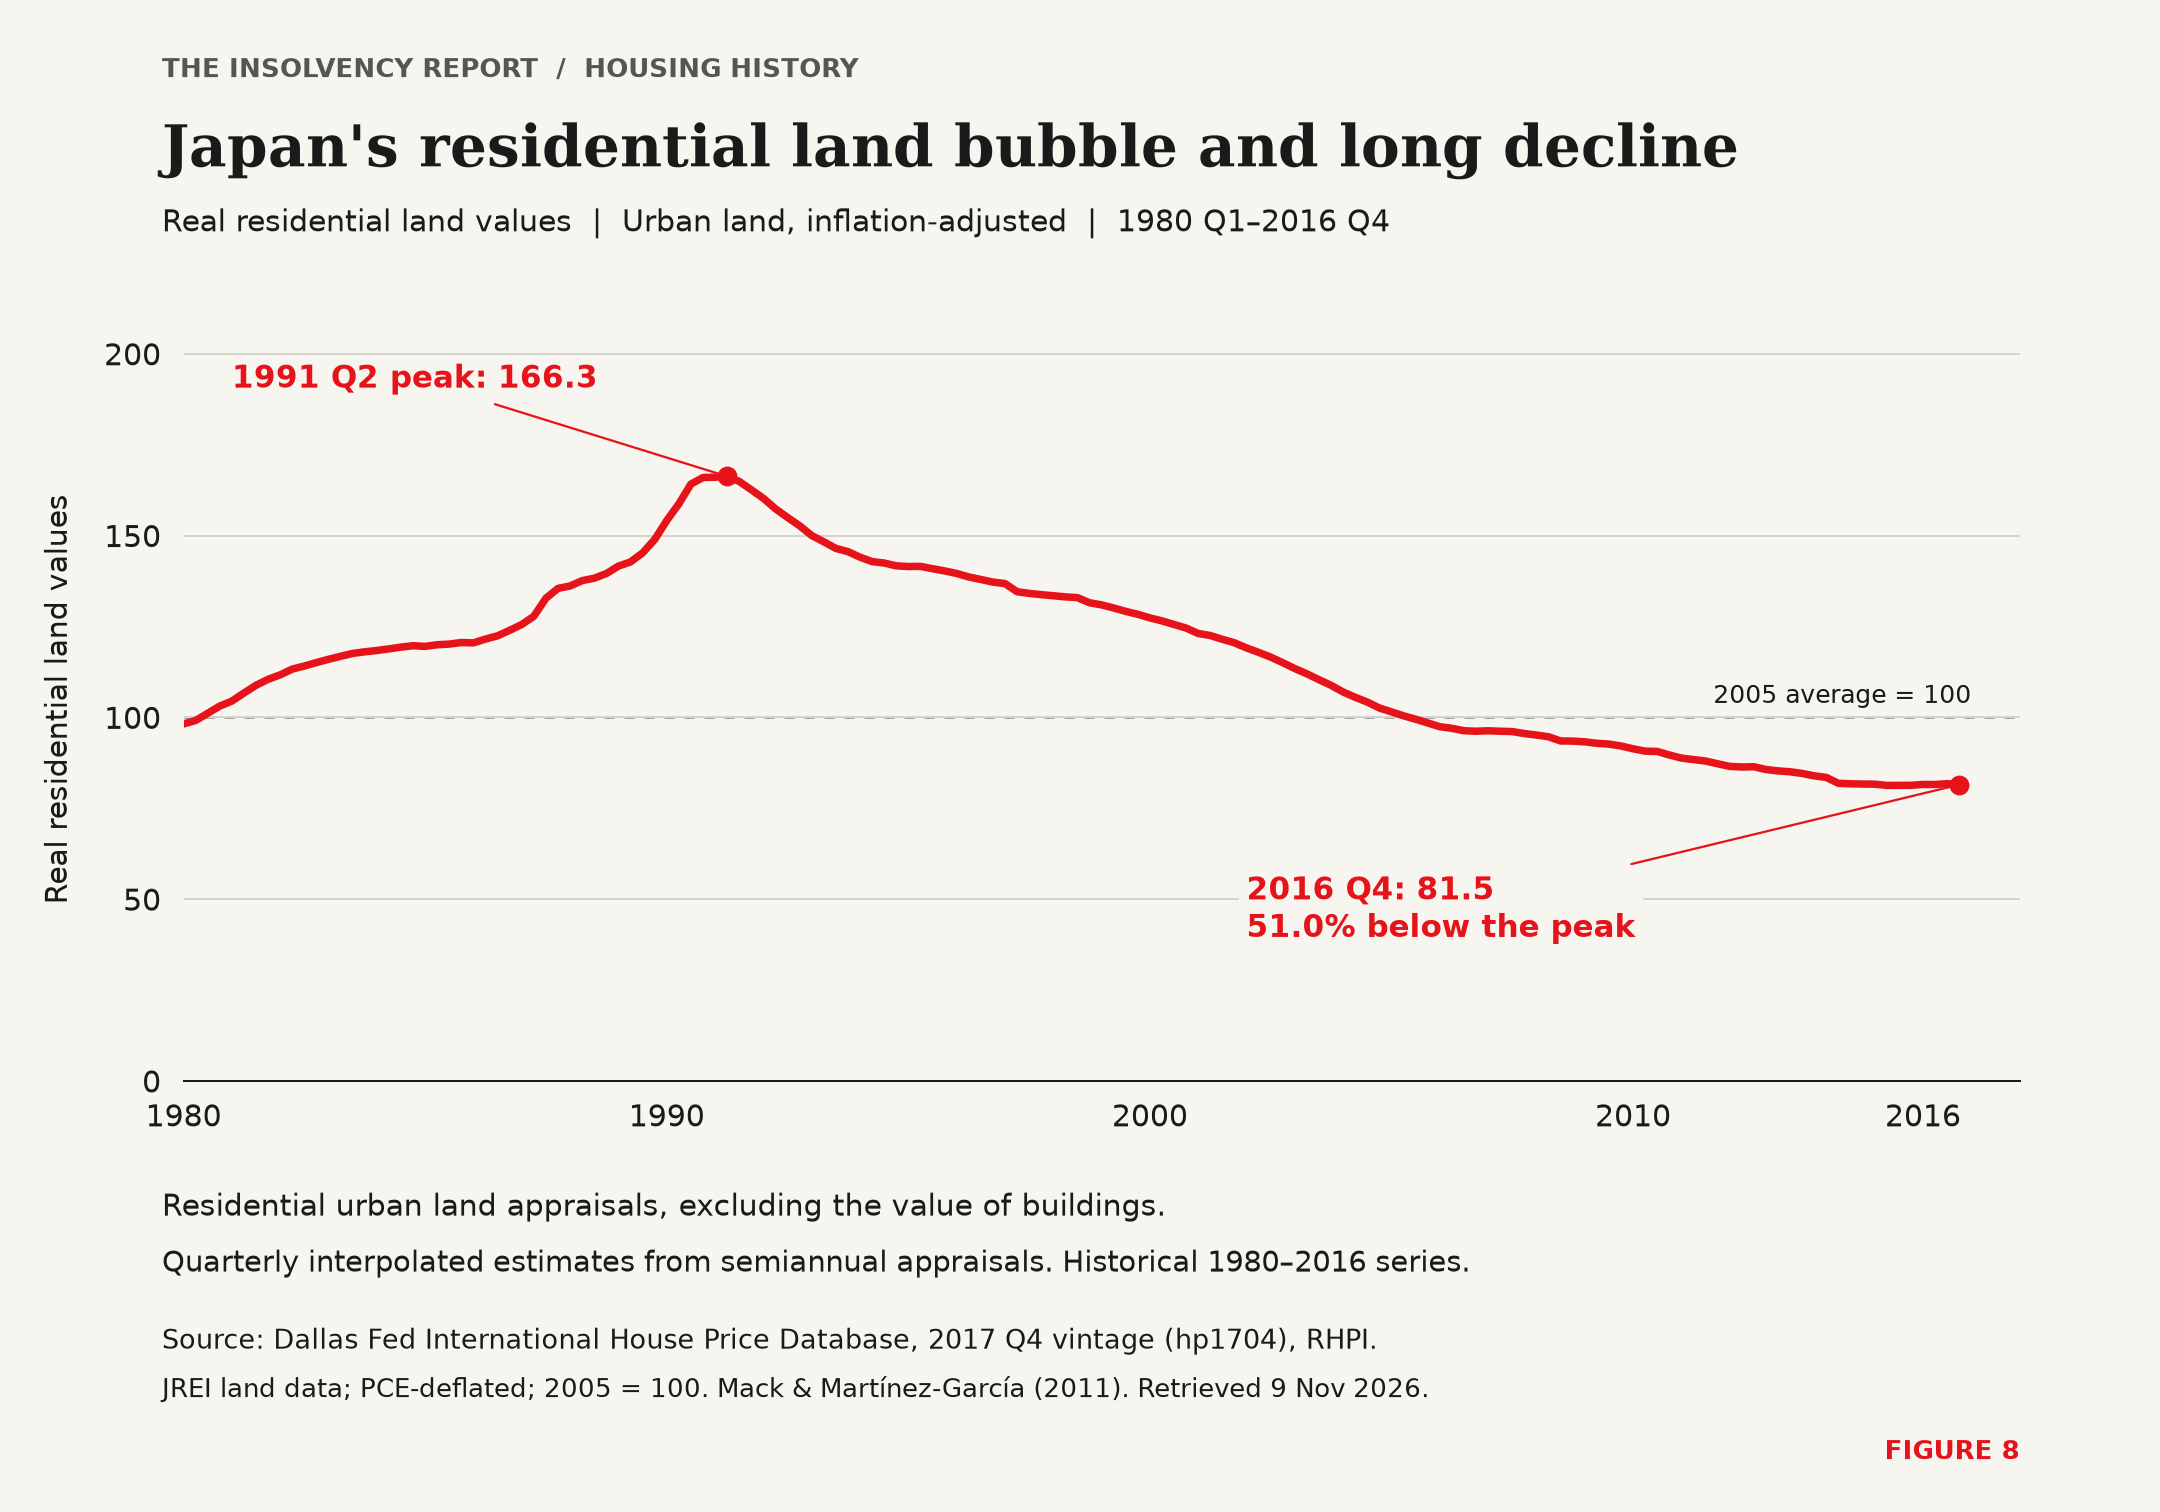
شکل 8 مقیاسی دیداری به آن تاریخ میدهد. شاخص واقعی زمین مسکونی در سهماههٔ دوم 1991 به 166.3 رسید و تا سهماههٔ پایانی 2016 برابر 81.5 بود، یعنی حدود 51 درصد پایینتر از اوج. این کاهش طولانی کمک میکند توضیح دهیم چرا تاریخ اوج قیمت، پایان پیامدهای اقتصادی آن نیست. شواهد سلامت که در ادامه میآیند به پرسشی جداگانه میپردازند.
شکل 8: حباب زمین مسکونی ژاپن و کاهش طولانی آن
یک مطالعهٔ روند زمانی، بحران اقتصادی اواخر دههٔ 1990 را با افزایش نرخ خودکشی مردان در ژاپن و برخی اقتصادهای آسیاییِ درگیر دیگر مرتبط دانست. مؤسسهٔ وابسته به نویسندگان، افزایش بیشتری در میان مردان در سن کار نسبت به مردان بازنشسته گزارش کرد. مطالعهای جداگانه در سطح استانهای ژاپن، شاخصهای اقتصادی را با مرگومیر ناشی از خودکشی مردان مرتبط دانست و همزمان دربارهٔ محدودیتهای یافتههای جمعیتی هشدار داد. آن مطالعات، بدهی مسکن را بهعنوان علت مجزا نمیکنند و هیچ مرگ فردی را توضیح نمیدهند. مطالعهای ژاپنی و تازهتر، بار بیشتر پرداخت وام مسکن را با پریشانی روانشناختی، از جمله در میان افراد پردرآمدتر، مرتبط دانست. اینها دلایلی برای بررسی تعامل فشار مالی و سلامتاند، نه پیشبینی آیندهٔ کانادا.36
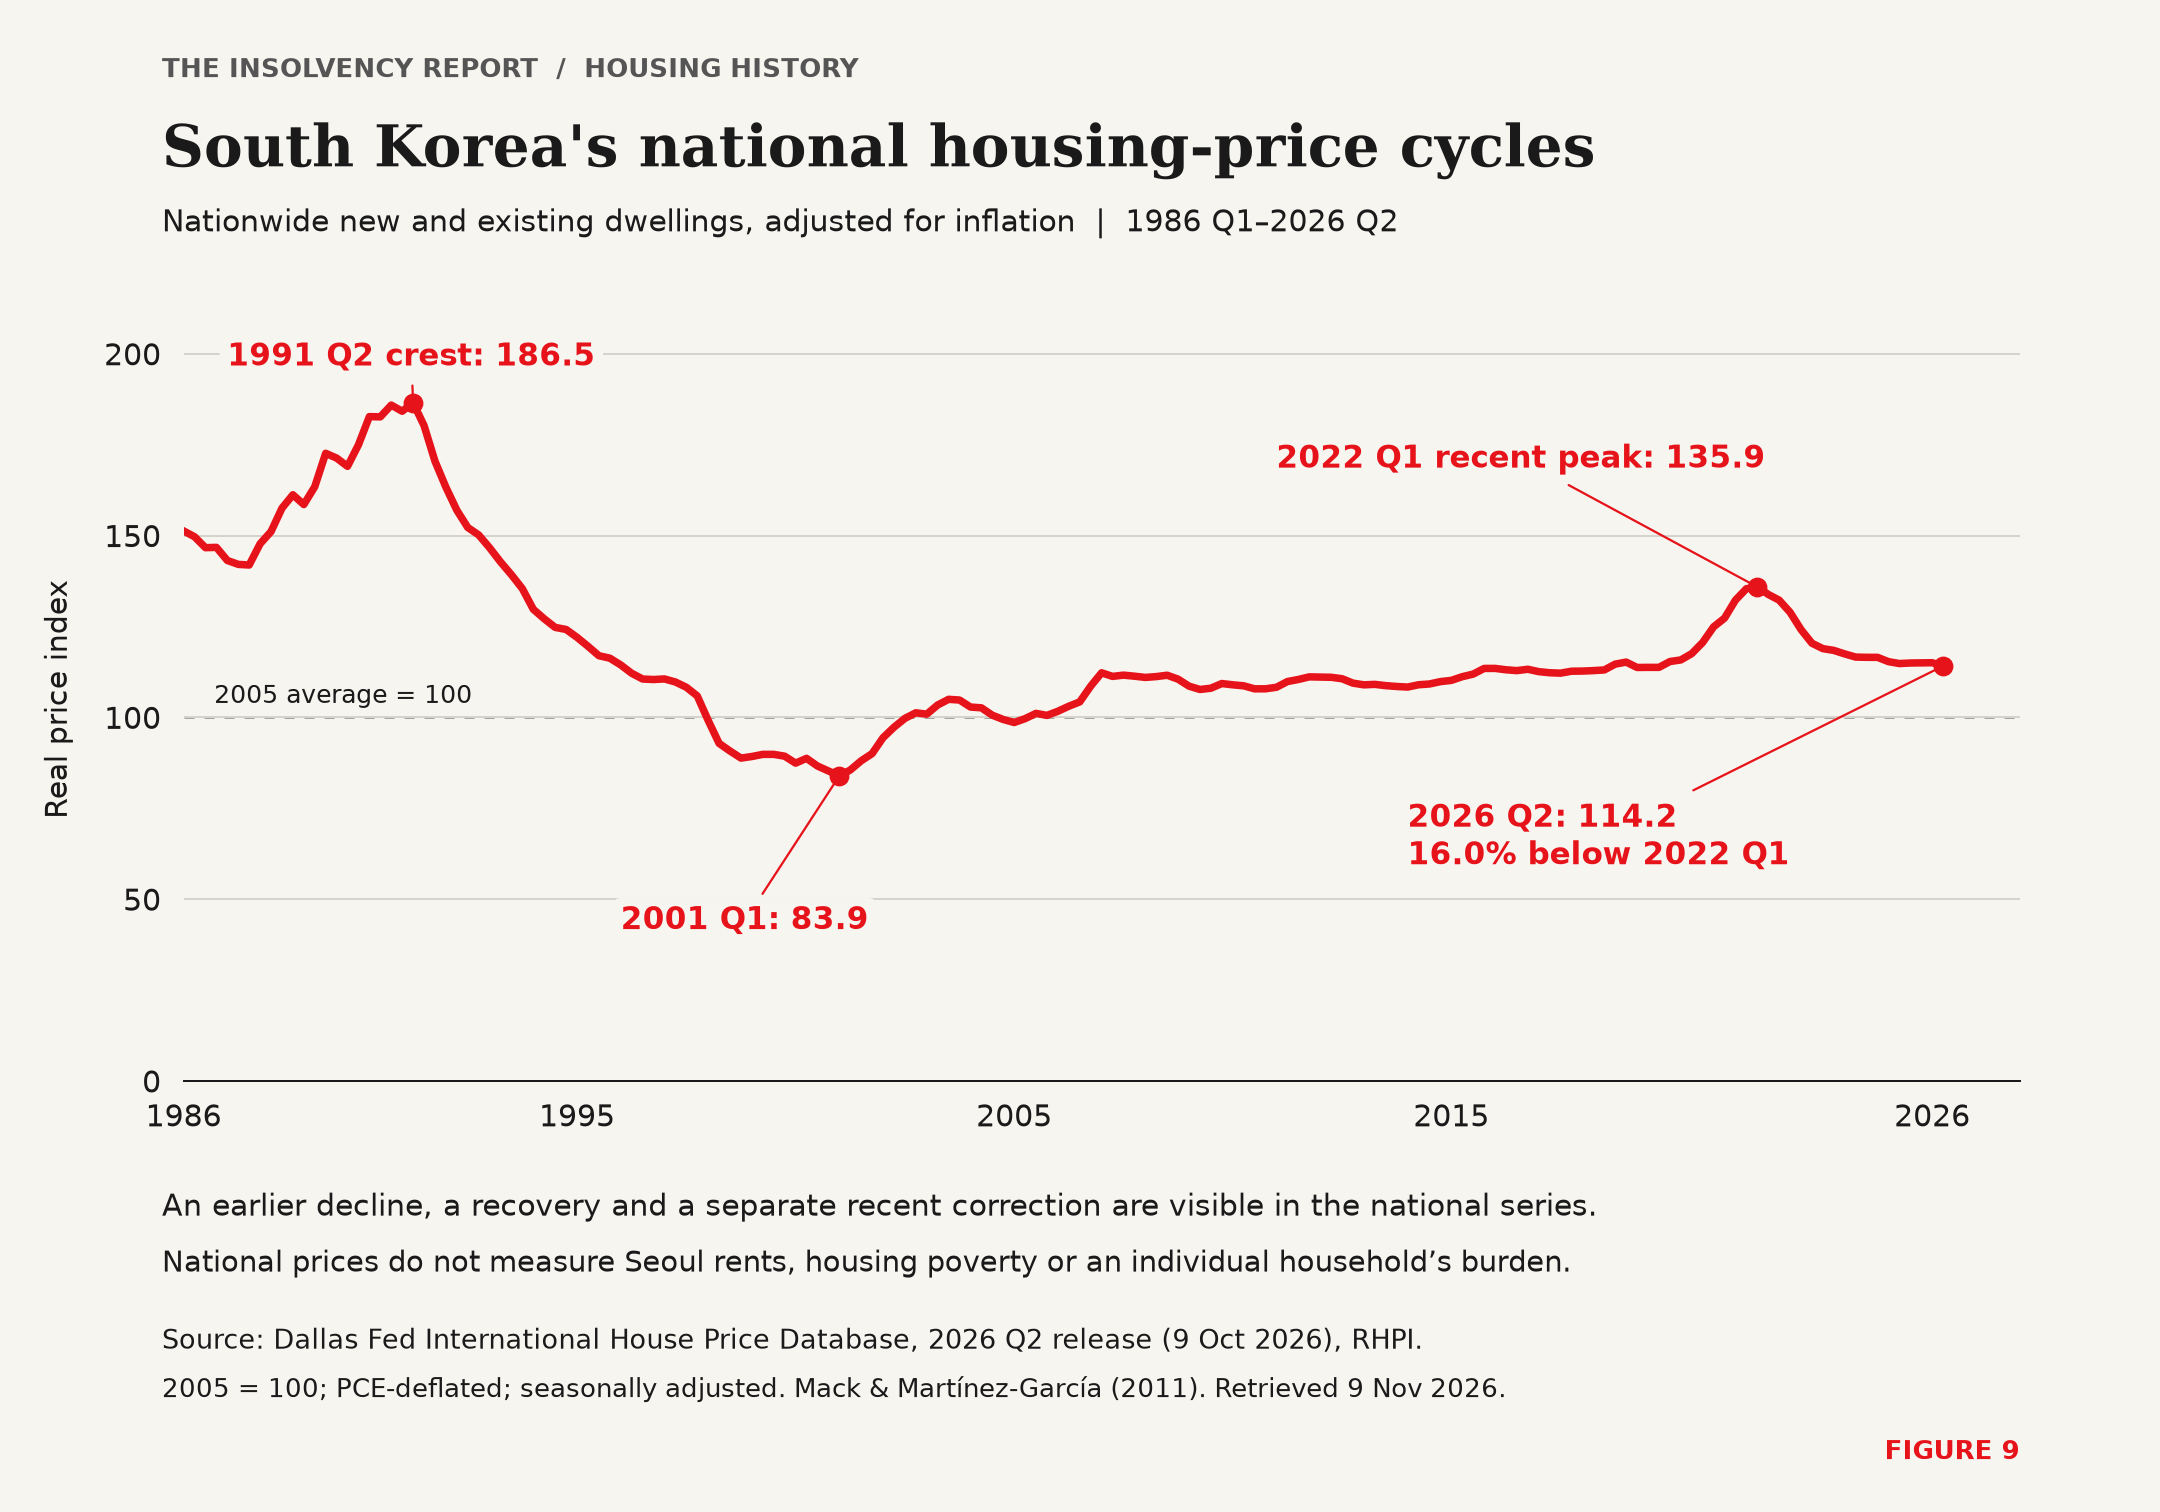
کرهٔ جنوبی تاریخ متفاوتی در مسکن دارد. شکل 9 کاهش پیشین قیمت، بهبود پس از آن و اصلاح اخیرِ جداگانهای را نشان میدهد. شاخص واقعی قیمت واحدهای مسکونی در سطح ملی از 135.9 در اوج اخیرش در سهماههٔ نخست 2022 به 114.2 در سهماههٔ دوم 2026 افت کرد؛ کاهشی برابر 16.0 درصد. چرخهٔ ملی قیمت، زمینهٔ فشارهای مسکنِ بررسیشده در ادامه را فراهم میکند؛ شرایط مستأجران مشخص در سئول را اندازه نمیگیرد.
شکل 9: چرخههای ملی قیمت مسکن کرهٔ جنوبی
پژوهش کرهٔ جنوبی بررسی میکند که دشواریهای مسکن چگونه بر افراد اثر میگذارند. پژوهش پنلی، دشواری پرداخت هزینهٔ مسکن و جابهجاییهای اجباری را با افسردگی مرتبط دانسته است. مصاحبه با 44 جوان بزرگسال که در یکی از مناطق سئول بهتنهایی و در فقر مسکن زندگی میکردند، اختلال در استراحت، محدود شدن تجدید قوا و کاهش مشارکت اجتماعی را توصیف کرد. مصاحبهها در 2021–2022 و در شرایط همهگیری انجام شدند. این مصاحبهها شناختی از تجربه فراهم میکنند، نه برآوردی از شیوع در جمعیت. این مطالعات از گفتوگویی بینالمللی دربارهٔ مسکن و سلامت پشتیبانی میکنند، بیآنکه نیاز باشد ادعا کنیم هزینههای مسکن بهتنهایی تغییرات تشکیل خانواده یا باروری ملی را توضیح میدهند.38
یک مرور نظاممند که در ژانویهٔ 2026 منتشر شد، 22 مطالعه دربارهٔ ناامنی مسکن و سلامت روان مستأجران را گرد هم میآورد. شش مورد از نه مطالعهٔ بررسیکنندهٔ استطاعت مالی، ارتباط معناداری میان مسکن خارج از توان مالی و سلامت روان ضعیفتر گزارش کردند؛ بیشتر این مطالعاتِ استطاعت مالی بر مستأجران کمدرآمد متمرکز بودند. یافتهها یکدست نبودند و مرور، مطالعاتی با طراحیها و سنجههای متفاوت را ترکیب میکرد. ارزش آن در گستردگی شواهدی است که نشان میدهند ناامنی مسکن شایستهٔ توجه است، نه در اثبات اینکه اجارهنشینی بهخودیخود باعث بیماری میشود.39
شواهد کانادایی نیز دلایلی برای بررسی مستقیم مداخلات مسکن ارائه میکنند. مطالعهای دربارهٔ افراد در فهرست انتظار مسکن اجتماعی در منطقهٔ کلانشهری تورنتو، در میان کسانی که مسکن اجتماعی دریافت کردند، بهبود سلامت روانِ خودارزیابیشده را در بازهٔ 6 تا 18 ماه نشان داد. آن یافته به دسترسی به مسکن اجتماعی مربوط است. نباید آن را شاهدی دانست که پیشنهاد تسویه بدهی مصرفکننده همان اثر را ایجاد میکند. اما نشان میدهد چرا پژوهش باید مداخلات عملی را ارزیابی کند، بهجای آنکه در مستندسازی دشواری متوقف بماند.40
اگر به خودکشی فکر میکنید یا نگران کسی هستید که میشناسید، خط کمک بحران خودکشی 9-8-8 کانادا، 24 ساعت شبانهروز در دسترس است. با 988 تماس بگیرید یا به 988 پیامک بفرستید.
از دنبال کردن درآمد به سوی برنامهای پایدار
اکنون میتوانیم به دغدغهٔ عملیای بازگردیم که از آن آغاز کردیم. شواهد گستردهتر کمک میکنند توضیح دهیم چرا روایت پرستار و اتکای آن مرد به اضافهکاری شایستهٔ توجهاند. پرسش بعدی این است که شخص با این دغدغه چه اقدام مفیدی میتواند انجام دهد؛ از جمله اینکه چه زمانی مشاوره میتواند کمک کند و یک راهحل رسمی بدهی چه الزاماتی خواهد داشت.
شواهد، یک توضیح واحد برای همهٔ کسانی که به امین مراجعه میکنند اثبات نمیکنند. اما روشن میکنند که مسکن، بدهی و کار در گفتوگوهای جدی دربارهٔ بهزیستی جای دارند. دغدغهٔ من برنامهٔ مالیای است که درآمد را میشمارد، اما به آنچه کسب آن درآمد میطلبد توجه کافی ندارد. پرسیدن اینکه آیا آن برنامه میتواند ادامه یابد، هم پیش و هم پس از عقب افتادن خانوار از پرداختها مفید است.
کمک زودهنگام باید با بررسی صادقانهٔ گزینهها آغاز شود. بسته به شرایط، این کار ممکن است شامل بودجهٔ بازنگریشده، مشاوره با برنامهریز مالیای که بابت مشاوره دستمزد میگیرد نه فروش محصول، گفتوگو با طلبکاران، ارزیابی توسط امین دارای مجوز در امور ورشکستگی، یا مراقبت سلامت باشد. شخص باید هزینه و محدودیت هر گزینه را بداند. هیچکس نباید ناچار باشد خستگی مفرط را شکست شخصی تعبیر کند تا بتواند بپرسد آیا خودِ ترتیبات مالی نیازمند تغییر است.
برخی پژوهشهای طولی، خروج از وضعیت بدهکاری بیش از حد را با بهبود نشانههای افسردگی مرتبط دانستهاند و مرورها خواهان پیوند نزدیکتر حمایت مالی و حمایت سلامت روان شدهاند. شواهد بررسیشده برای این مقاله، اثر پیشنهاد تسویه بدهی مصرفکننده در کانادا را بر سلامت روان اثبات نمیکنند. ترتیبات بدهیِ در حد توان مالی ممکن است یک منبع فشار را از میان بردارد؛ همچنین ممکن است هزینهها، محدودیتها و عدم اطمینانی داشته باشد که باید توضیح داده شوند. این دلیلی برای ارزیابی دقیق پیامدهاست، نه برای بازاریابیِ رهایی از بدهی بهعنوان درمان.41
اگر به دوست یا عضو خانوادهای که نگران پول است کمک میکنید، با پرسیدن اینکه چه کمکی برایش مفید است آغاز کنید. گوش دادن بدون سرزنش، کمک به مرتب کردن مدارک یا همراهی شخص در یک قرار ملاقات ممکن است درخواست مشاورهٔ مناسب را آسانتر کند. تصمیم دربارهٔ افشای اطلاعات و گام بعدی را به خود فرد مربوط واگذار کنید.
مرخصی ناشی از استرس در انتاریو و صورتحسابهایی که ادامه دارند
این بخش عملی از پرسش اولیهٔ احراز شرایط فراتر میرود، زیرا برخی خوانندگان تنها پس از تغییر کار و درآمد با آن روبهرو خواهند شد. این بخش به اطلاعات مالیای میپردازد که خانوار در زمان روشن شدن ترتیبات مرخصی نیاز دارد.
برای کسی که در انتاریو یا جای دیگری در کانادا مرخصی ناشی از استرس میگیرد، پرسش فوری مالی این است که هنگام دوری از کار، چه درآمدی در دسترس خواهد بود. واژههایی که برای توصیف مرخصی استفاده میشوند به خانوار نمیگویند تا چه مدت میتواند صورتحسابهایش را پوشش دهد. برنامه، در کنار مدت مورد انتظار دوری از کار و هرگونه عدم اطمینان دربارهٔ بازگشت به کار، به مبالغ و تاریخهای تأییدشده نیاز دارد.
اگر میپرسید آیا مرخصی ناشی از استرس با حقوق است یا چه مبلغی دریافت خواهید کرد، پیش از آنکه آن پول را در بودجه حساب کنید، شرایط قابلاعمال را از کارفرما، بیمهگر یا مسئول مزایا بگیرید. همین موضوع دربارهٔ درخواست مزایای بیماری بیمهٔ اشتغال (EI) یا ازکارافتادگی کوتاهمدت صادق است. مبلغ، تاریخ مورد انتظار شروع و هر تصمیمِ هنوز در انتظار را تأیید کنید. درخواست یا انتظار دریافت باید جدا از درآمد تأییدشده مشخص شود.
مدت مرخصیِ تأییدشده و مدتی که خانوار میتواند با پساندازش اداره شود دو پرسش جداگانهاند. در حالی که ترتیبات مرخصی روشن میشوند، سوابق حقوق، شرایط مزایا یا بیمه، صورتحسابها و اخطارهای وصول بدهی را گردآوری کنید. این اطلاعات میتوانند پشتوانهٔ گفتوگو دربارهٔ بودجهٔ فوری، مشاورهٔ مالی یا اعتباری، ارزیابی امین دارای مجوز در امور ورشکستگی و مراقبت مناسب سلامت باشند.
معوقات وام مسکن، اخطار فروش به موجب اختیار فروش و توقیف دستمزد میتوانند فشار فوری ایجاد کنند. اینها پرسشهای متفاوتی مطرح میکنند و باید با اسناد واقعی بررسی شوند. خوانندگانی که نگران پرداختهای ازدسترفتهٔ وام مسکن هستند میتوانند راهنمای ما دربارهٔ عقب افتادن از پرداخت وام مسکن و تحلیل اختیار فروش در انتاریو را نیز بخوانند. بحث پیشنهاد تسویه بدهی مصرفکننده در ادامه، یکی از مسیرهای ممکن برای فرد واجد شرایط را توضیح میدهد. گرفتن مرخصی، بهتنهایی احراز شرایط یا قابلاجرا بودن گزینه را تعیین نمیکند.
مشاورهٔ زودتر ارزش دارد، حتی اگر پس از آن هیچ فرایند رسمیای آغاز نشود. هدف، شناخت بدهی، منابع واقعی خانوار و انتخابهای موجود پیش از آن است که وقفهٔ درآمدی دیگری آن انتخابها را محدود کند. معنای عملی مداخلهٔ زودهنگام در این مقاله همین است. این رویکرد از امین نمیخواهد بیماری را پیشبینی کند و کاهش درآمد را به استحقاق خودکارِ رهایی از بدهی تبدیل نمیکند.
پیشنهاد تسویه بدهی مصرفکننده چیست و کجا میتواند کمک کند
پیشنهاد تسویه بدهی مصرفکننده فرایندی رسمی طبق قانون ورشکستگی و ناتوانی از پرداخت دیون است که در آن، فرد واجد شرایط، شرایط تازهای به طلبکاران پیشنهاد میکند؛ این شرایط ممکن است بدهی را کاهش دهد، مهلت پرداخت را افزایش دهد، یا هر دو. پیشنهاد را مدیر اجرا تهیه و اداره میکند؛ مدیر اجرا، امین دارای مجوز در امور ورشکستگی یا شخص دیگری است که سرپرست ورشکستگی منصوب یا تعیین کرده است، و شرایط پیشنهاد باید تکمیل اجرای آن را ظرف پنج سال پیشبینی کند. احراز شرایط شامل سقف بدهی $250,000، یا هر مبلغ دیگری است که قواعد عمومی مقرر کنند، با کنار گذاشتن بدهیهایی که اقامتگاه اصلی فرد وثیقهٔ آنهاست. مناسب بودن پیشنهاد به شرایط شخص و برنامهای وابسته است که او واقعبینانه بتواند اجرا کند.42
ثبت پیشنهاد معمولاً مانع آغاز یا ادامهٔ اقدامات طلبکاران برای وصول بدهی میشود، با رعایت استثناهای قانون: از جمله، توقف شامل نفقه یا حمایت مالیِ قابلپرداخت طبق دستور یا توافقی که پیش از ثبت وجود داشته است نمیشود؛ برای پیشنهاد تسویه بدهی مصرفکنندهای که ظرف شش ماه پس از پیشنهاد پیشین ثبت شود، این توقف ایجاد نمیشود؛ و طلبکار میتواند از دادگاه درخواست رفع آن را کند. ثبت، برخلاف ورشکستگی، دارایی شخص را به امین منتقل نمیکند، اما حقوق طلبکاران دارای وثیقه را از میان نمیبرد و پرداخت وام مسکن و خودرو را غیرضروری نمیکند: طلبکار دارای وثیقه عموماً همچنان میتواند وثیقهٔ خود را به اجرا بگذارد. پذیرش طلبکاران، تأیید و اجرای شرایط توافقشده اهمیت دارند. هرگاه پرداختها ماهانه یا با فاصلهٔ کمتر سررسید شوند، عدم پرداخت به اندازهٔ سه قسط باعث میشود پیشنهاد باطلشده تلقی شود، مگر اینکه دادگاه دستور دیگری داده باشد یا اصلاحیهای از پیش ثبت شده باشد؛ پس از آن، مگر به دستور دیگر دادگاه، شخص نمیتواند پیشنهاد تسویه بدهی مصرفکنندهٔ دیگری بدهد یا از توقف برخوردار شود تا زمانی که مطالبات ثبتشده پرداخت یا ساقط شوند. بدهیهای انواع برشمردهشده در مادهٔ 178(1) قانون باقی میمانند، مگر آنکه پیشنهاد صریحاً آنها را مشمول سازش کند و همان طلبکار به آن رأی مثبت دهد. مبلغ بازپرداخت و پیامدهای عملی باید برای هر پروندهٔ مشخص توضیح داده شوند.43
یک محدودیت بهویژه برای فرد خوداشتغالی که در پرداخت مبالغ مربوط به حقوق کارکنان معوقه دارد مهم است. پیشنهاد تسویه بدهی مصرفکننده، دستور تقویتشدهٔ پرداختِ سازمان درآمد کانادا برای کسورات مبدأِ واریزنشده را متوقف نمیکند. این موضوع به مشاورهٔ مشخص نیاز دارد؛ نباید آن را پشت این بیان کلی که ثبت پرونده وصول را متوقف میکند پنهان کرد.44
برای فرد واجد شرایط، پیشنهاد ممکن است راهی برای هماهنگ کردن بازپرداخت با بودجهای واقعبینانه فراهم کند. نمیتواند بهبود سلامت را تضمین کند، شیوهٔ زندگیِ خارج از توان مالی را حفظ کند یا صرفاً به این دلیل که حجم کار کمتر مطلوبتر است، احراز شرایط را ثابت کند. ارزش ارزیابی در روشن کردن گزینههای موجود از نظر قانونی و قابلاجرا از نظر مالی است، همزمان با تشویق به دریافت حمایت مناسب سلامت در صورت نیاز.
بازگشت به پرسش امین
پرسش آغازین همچنان این است که آیا فردِ جویای کمک مشمول تعریف قانونی است و شرایط واقعی از چه گزینههایی پشتیبانی میکنند. بررسی مسکن، کار، سلامت و کشورهای دیگر توضیح میدهد که چرا این پرسش حتی پس از اوج قیمت مسکن شایستهٔ توجه است. هزینههای بالا میتوانند پابرجا بمانند و پیامدهای تعهدات پذیرفتهشده در اوج، بعدتر آشکار شوند.
پرستار همچنان برای من مهم است، زیرا سابقهٔ پرداختش و زندگیای که حفظ آن سابقه میطلبید، بخشهای متفاوتی از یک داستان را روایت میکردند. امینان همین حالا نیز با شرایط دشوار فردی کار میکنند. قضاوت به کار میبریم، گزینههای موجود را توضیح میدهیم و مسئولیت ارزیابیهایمان را میپذیریم. پرسشی که این مقاله مطرح میکند این است که وقتی شرایطِ نیازمند آن قضاوت فراگیر میشوند، چه رخ میدهد.
هزینههای مسکن در روایتهایی که از بدهکاران میشنوم جایگاه محوری دارند. وقتی حفظ خانه به اضافهکاری مداوم، چند شغل یا تقریباً هیچ حاشیهای میان درآمد و هزینه وابسته است، کاهش بعدی کار میتواند فشار مالیای را آشکار کند که پیشتر در شیوهٔ زندگی خانوار وجود داشته است. مطالعات مرورشده در اینجا دلیلی برای بررسی آن الگو فراتر از پروندهٔ فردی به ما میدهند، در حالی که پرسشهای حقوقی و سلامت را جدا نگه میداریم.
باید بررسی کنیم چگونه آن فشار را زودتر بشناسیم، شکلهای موجود مشاوره چگونه به آن پاسخ میدهند و کدام بخش چارچوب نیازمند بررسی نزدیکتر است. یک نظام میتواند پرداختهای در حال انجام را ثبت کند و در عین حال اطلاعات مهم دربارهٔ شرایط انجامشان را نبیند. اتکای مکرر به قضاوت حرفهای استثنایی شایستهٔ توجه است، وقتی همان فشارهای مسکن و درآمد پیوسته ظاهر میشوند.
اگر نگران پول هستید یا برای ادامه دادن حجم کار کنونی خود تقلا میکنید، ارزیابی میتواند به شما کمک کند وضعیت مالی و گزینههای موجود را بشناسید. میتوانید دربارهٔ پرسشهای بدهی با Paul Franchi تماس بگیرید و برای نگرانیهای مؤثر بر سلامتتان مراقبت حرفهای مناسب بخواهید. درخواست مشاوره شما را متعهد به ثبت پرونده نمیکند. خوانندگانی که پژوهشهای آیندهٔ The Insolvency Report را میخواهند میتوانند از طریق صفحهٔ منابع بدهی شخصی ما مشترک شوند.
پیوست: ارزیابی پیش از انتخاب راهحل بدهی
ارزیابی زودهنگام، در زمانی که هنوز فرصت بررسی انتخابها وجود دارد، تصویر روشنتری از آنها به شخص میدهد. هدف، بررسی بدهیها، داراییها، درآمد و هزینههای خانوار در کنار هم است، از جمله کاری که برای کسب آن درآمد لازم است. ارزیابی ممکن است به توصیهای منجر شود که شامل ثبت پروندهٔ ناتوانی از پرداخت دیون نیست. هرجا فرایند رسمی در دسترس باشد، انتخاب باید با شرایط واقعی شخص سازگار باشد.
امین دارای مجوز در امور ورشکستگی، مجوز فعالیت بهعنوان امین را از سرپرست ورشکستگی دریافت میکند که دفتر او «دفتر سرپرست ورشکستگی» است. در ورشکستگی، امین دارای مجوز برای داراییِ همان پرونده منصوب میشود: هنگام واگذاری داراییها از سوی شخص، توسط گیرندهٔ رسمی، یا هنگام صدور حکم ورشکستگی، توسط دادگاه؛ در پیشنهاد تسویه بدهی مصرفکننده، امین میتواند بهعنوان مدیر اجرا عمل کند. ارزیابی امین باید گزینههای موجود و پیامدهای آنها را توضیح دهد. پیشنهاد تسویه بدهی مصرفکننده نباید پیش از انجام این کار، پاسخ ترجیحی تلقی شود. در برخی شرایط، از جمله وقتی شخص بهطور معقول نمیتواند پیشنهاد را اجرا کند، ورشکستگی ممکن است گزینهٔ مناسبتری باشد. اما اگر امین تشخیص دهد که میشد پیشنهاد قابلاجرایی ارائه کرد و شخص در عوض ورشکستگی را انتخاب کند، امین باید این موضوع را در گزارش تهیهشده برای برائت از دیون ذکر کند؛ اگر رسیدگی به برائت نزد دادگاه برود و آن انتخاب اثبات شود، دادگاه باید برائت را رد یا تعلیق کند یا شرایطی به آن بیفزاید. این مقایسه باید بدون تلقی ورشکستگی بهعنوان شکست شخصی یا فرض بهبود سلامت با هر یک از دو فرایند توضیح داده شود.45
مقایسه کنید که هر گزینه چه الزاماتی دارد
مقایسهٔ قابلاستفاده شامل پرداختهای مورد انتظار، نحوهٔ برخورد با دارایی، مدت احتمالی، هزینهها و مسئولیتهایی است که شخص بر عهده خواهد گرفت. همچنین شامل بدهیهای باقیمانده و اتفاقی است که در صورت ناتوانی در ادامهٔ پرداختهای پیشنهادی رخ میدهد. پرداخت ماهانهٔ کمتر اطلاعات مفیدی است، اما بهتنهایی انتخاب را تعیین نمیکند.
همین موضوع دربارهٔ مالکی صادق است که امیدوار است پرداخت وام مسکنش را بهروز نگه دارد یا بعداً آن را تمدید کند. ارزیابی به ماندهٔ واقعی وام مسکن، پرداختها، دیگر وامهای باوثیقه و ارزش خالص مالکیت خانه نیاز دارد. حفظ ملک باید در کنار هزینهٔ حفظ آن بررسی شود. گزارشدهی اعتباری و تصمیم آیندهٔ وامدهنده، پیامدهای جداگانهای برای گفتوگو هستند، نه چیزهایی که ترتیبات بدهی بتوانند تضمین کنند.
ورشکستگی یا پیشنهاد پیشین، وامهای دانشجویی، بدهی مشترک یا ضمانت میتوانند پرسشهای لازم را تغییر دهند. این جزئیات را به ارزیابی بیاورید، بهجای آنکه فرض کنید با همهٔ بدهیها یکسان برخورد میشود. اگر دستمزد توقیف میشود یا طلبکاری اجرا را آغاز کرده است، اخطار را ارائه کنید و هر تاریخ نزدیک را توضیح دهید. آنگاه امین میتواند توضیح دهد بدهی و فرایند واقعی چگونه بر گزینهها اثر میگذارند. راهنماهای ما دربارهٔ وام مسکن و پیشنهاد تسویه بدهی مصرفکننده، اعتبار پس از پیشنهاد یا ورشکستگی، پیشنهاد دوم و پرداختهای ازدسترفتهٔ پیشنهاد، چند مورد از این پرسشها را با جزئیات بیشتر توضیح میدهند. به بقیه باید در ارزیابی پرداخته شود.
پیش از اتکا به برآورد پرداخت، درآمد مازاد را بشناسید
درآمد مازاد در ورشکستگی معنای مشخص قانونی دارد. صرفاً هر مبلغی نیست که شخص تصمیم بگیرد پس از پرداخت صورتحسابهای معمولش باقی میماند. محاسبه، درآمد و شرایط خانواده را طبق قانون ورشکستگی و ناتوانی از پرداخت دیون و معیارهای تعیینشده توسط سرپرست ورشکستگی در نظر میگیرد. اینکه آیا پرداخت لازم است و تغییر درآمد چه معنایی خواهد داشت، باید با اطلاعات خود شخص توضیح داده شود.46
معیارهای سرپرست، که اغلب آستانهٔ درآمد مازاد نامیده میشوند، مبلغی را تعیین میکنند که امین از درآمد ماهانهٔ در دسترس واحد خانوادگی کم میکند تا درآمد مازاد را بیابد؛ تنها درآمد مازادی که به حداقل ماهانه برسد یا از آن بیشتر باشد، به پرداخت الزامی، عموماً نصف آن و با رعایت تعدیلها، منجر میشود. معیارها برای هر سال تعیین میشوند و با تعداد افراد واحد خانوادگی تغییر میکنند؛ بنابراین سال مربوط و اطلاعات خانوار اهمیت دارند. کسی که از محاسبهگر درآمد مازاد ورشکستگی استفاده کرده باید دادههای ورودی و نتیجه را به ارزیابی بیاورد و از امین بخواهد هر تفاوتی را توضیح دهد. برآورد آنلاین نمیتواند نحوهٔ برخورد با یک هزینه را تعیین کند، تاریخ برائت از دیون را تأیید کند یا پرداخت الزامی در ورشکستگی مشخصی را معین سازد.47
پرداخت در پیشنهاد تسویه بدهی مصرفکننده، پیشنهادی به طلبکاران در چارچوب حقوقی خاص خود است. صرفاً با کپی کردن محاسبهٔ درآمد مازاد ورشکستگی به دست نمیآید. مقایسه باید توضیح دهد طلبکاران در ورشکستگی چه میتوانند دریافت کنند و ترتیبات پیشنهادی چه از شخص پیشنهاددهنده میطلبند.
بدهیها و مطالباتی را که به توجه فردی نیاز دارند شناسایی کنید
سند اثبات طلب، مدرک رسمیای است که طلبکار با آن مطالبهٔ خود را در فرایند ناتوانی از پرداخت دیون مطرح میکند. مبلغ درجشده در نامهٔ وصول و مبلغ پذیرفتهشده در فرایند لزوماً یکسان نیستند. یک مطالبه ممکن است نیازمند بررسی، ارزشگذاری یا اعتراض باشد. شخص جویای مشاوره باید سوابق حساب و هر اختلاف دربارهٔ بدهی را ارائه کند تا امین بتواند توضیح دهد موضوع چگونه رسیدگی خواهد شد.
بدهیهای مالیاتی به دقت ویژه نیاز دارند. «تراست فرضشدهٔ قانونی» قاعدهای قانونی است که پول یا دارایی را برای مدعی مشخصی، اغلب دولت، نگهداریشده در تراست تلقی میکند. عملکرد آن به بدهی، دارایی و فرایند مربوط بستگی دارد. در ورشکستگی، قانون ورشکستگی و ناتوانی از پرداخت دیون به بیشتر تراستهای فرضشدهٔ قانونی به نفع دولت اثر نمیدهد، اما آنها را برای مبالغ کسر یا نگهداریشده بابت مالیات بر درآمد، حق مشارکت در برنامهٔ بازنشستگی کانادا و حق بیمهٔ اشتغال، و برخی مبالغ مشابه استانی حفظ میکند. سایر مطالبات دولت عموماً با رعایت استثناهای برشمرده، در ردیف مطالبات بدون وثیقه قرار میگیرند. کسورات مبدأ حقوق، دیگر بدهیهای مالیاتی و مطالبات باوثیقه نباید همگی در یک دستهٔ تفکیکنشده قرار گیرند. محدودیت مربوط به کسورات مبدأ که پیشتر در این مقاله شرح داده شد، یکی از دلایل دریافت مشاوره دربارهٔ تعهد واقعی است، پیش از آنکه فرض کنیم ثبت پرونده، وصول را متوقف میکند.48
بدانید فرایند چگونه پایان مییابد
ارزیابی باید شرایط تکمیل پیشنهاد و فرایند برائت از دیون در ورشکستگی را توضیح دهد. برائت مشروط، دستور دادگاهی است که تحقق شرایط مشخصی را لازم میکند. نباید آن را با وعدهای خودکار اشتباه گرفت که همهٔ بدهیها در تاریخی مشخص از میان میروند. ماهیت بدهی و استثناهای قابلاعمال، همانند وظایف شخص در طول فرایند، اهمیت دارند.
ارزش دارد زمانی به این پرسشها پرداخته شود که شخص هنوز میتواند شرح دهد چه میگذرد و مدارک لازم را گرد آورد. تصویری واقعبینانه از درآمد، بودجهٔ خانوار، دارایی، بدهیها و هر تغییر مورد انتظار در کار ارائه کنید. نتیجهٔ مفید، توضیحی روشن دربارهٔ کارهای ممکن، الزامات هر انتخاب و پرسشهای حلنشده است. این به شخص مبنایی برای تصمیمگیری میدهد، پیش از آنکه رخداد مالی دیگری تصمیم را فوریتر کند.
نوشته و ساختهٔ امین دارای مجوز در امور ورشکستگی با پیشینهٔ حقوق و امور مالی و همنویسندهای با آموزش علمی. مشاوره هزینه ندارد. ورشکستگی یا پیشنهاد تسویه بدهی مصرفکننده هزینههایی دارد که قانون ورشکستگی و ناتوانی از پرداخت دیون و قواعد آن بر آنها حاکم است. ارجاعها برای فروش نیستند. چراغ روشن است.49
Paul Franchi, JD, MBA, CIRP, LIT — بنیانگذار The Insolvency Report، و Dana Trentini, HBSc, BEd, MA, EdM. insolvencyreport.ca
دربارهٔ نویسندگان
Dana Trentini با رتبهٔ ممتازِ عالی در علوم اعصاب از دانشگاه تورنتو فارغالتحصیل شده و مدرک مشاوره از Teachers College، دانشگاه کلمبیا دارد. او پیشینهٔ پژوهش علمی خود را به این مقاله میآورد. روایت اولشخص، از پشت میز امین، صدای Paul است؛ سهم او بر کارش بهعنوان امین دارای مجوز در امور ورشکستگی استوار است. زندگینامههای کاملتر نویسندگان در پایان مقاله آمدهاند.
Paul Franchi, JD, MBA, CIRP, LIT، امین دارای مجوز در امور ورشکستگی است. او که پیشتر وکیل شاغل بوده، هفده سال تجربهٔ والاستریت در مدیریت سرمایهگذاری، توسعهٔ محصول و امور مالی را به کار خود در حوزهٔ ناتوانی از پرداخت دیون میآورد. او ناشر و سردبیر The Insolvency Report است.
Dana Trentini, HBSc, BEd, MA, EdM، با رتبهٔ ممتازِ عالی و مدرک کارشناسی علومِ آنرز (Honours Bachelor of Science) در رشتهٔ علوم اعصاب از دانشگاه تورنتو فارغالتحصیل شده و در آنجا چندین بورسیهٔ تحصیلی، از جمله Stanley Kosta Todorow Scholarship برای برتری علمی در علوم زیستی و فیزیکی، دریافت کرده است. او مدرک کارشناسی آموزش از Western University، کارشناسی ارشد روانشناسی سازمانی (M.A.) از دانشگاه کلمبیا و کارشناسی ارشد آموزش در روانشناسی مشاوره (Ed.M.) از Teachers College، دانشگاه کلمبیا دارد؛ در آنجا سرپرست گروهی در تیم پژوهشی یکی از استادان بود. او در نیویورک بهعنوان مشاور مدیریت استعداد و توسعهٔ رهبری برای JPMorgan Chase کار کرده و پلتفرم سلامت دیجیتالی بنیان گذاشته که به بیش از یک میلیون دنبالکننده در شبکههای اجتماعی رسیده و در The Wall Street Journal و The Atlantic معرفی شده است.
هیچیک از نویسندگان به طبابت اشتغال ندارند و هیچ مطلبی در این مقاله تشخیص پزشکی یا جایگزین مراقبت حرفهای سلامت نیست؛ پژوهشهای سلامتِ بالا شواهدی دربارهٔ جمعیتها هستند، نه توصیهای دربارهٔ پروندهٔ فردی.
این مقاله صرفاً برای اطلاعرسانی عمومی است و مشاورهٔ حقوقی، مالی یا پزشکی محسوب نمیشود.
منابع
این یادداشتها، منابع و تاریخهای استفادهشده در این نسخهٔ کامل برای مطالعه را مشخص میکنند.
- 1.Bankruptcy and Insolvency Act, R.S.C. 1985, c. B-3، مادهٔ 2، تعریف «شخص ناتوان از پرداخت دیون»؛ Justice Laws Website، متن تلفیقی قانون تا 19 اکتبر 2026، آخرین اصلاح در 20 ژوئن 2026؛ متن دقیق تعریف در 9 نوامبر 2026 بررسی شده است، https://laws-lois.justice.gc.ca/eng/acts/B-3/section-2.html.
- 2.Bankruptcy and Insolvency Act، مادهٔ 2، تعریف شخص ناتوان از پرداخت دیون، بندهای (a) و (c)؛ مادهٔ 66.11، تعریف بدهکار مصرفکننده؛ و مادهٔ 66.12(1).
- 3.Bankruptcy and Insolvency Act، مادهٔ 2، تعریف شخص ناتوان از پرداخت دیون، بند (a)؛ Kormos v. Fast, 2019 ONCA 430، بندهای 14 و 15؛ Roderick J. Wood, Bankruptcy and Insolvency Law، ویرایش 2، صفحات 19 تا 21.
- 4.German Insolvency Code (Insolvenzordnung)، مواد 18(1) و (2)، 304(1) و (2) و 305(1)؛ متن رسمی آلمانی در gesetze-im-internet.de، همراه با ترجمهٔ انگلیسی (فاقد اعتبار الزامآور) از Ute Reusch در همان وبسایت.
- 5.Federal Reserve Bank of Dallas, International House Price Database، انتشار hp2602، سهماههٔ دوم 2026، منتشرشده در 9 اکتبر 2026؛ فایل کاربرگ منبع در 8 نوامبر 2026 دریافت شده است.
- 6.Federal Reserve Bank of Dallas International House Price Database، انتشار hp2602، 9 اکتبر 2026.
- 7.OECD Analytical House Price Indicators، سری نسبت قیمت به درآمد، دادهها دریافتشده در 15 ژوئیهٔ 2026؛ OECD Economic Surveys: Canada 2025، بخش «Improving housing affordability»، مهٔ 2025، صفحهٔ 54.
- 8.OECD Analytical House Price Indicators، دادهها دریافتشده در 15 ژوئیهٔ 2026.
- 9.CCPA، «Making Rent: The CCPA’s rental wage update 2024»؛ Government of Ontario، «Ontario Protecting Workers by Raising Minimum Wage»، 1 اکتبر 2026، https://news.ontario.ca/en/release/1008075/ontario_protecting_workers_by_raising_minimum_wage (نرخ در 7 نوامبر 2026 بررسی شده است).
- 10.Toronto Regional Real Estate Board, GTA Rental Market Report Q1 2026؛ دادهها دریافتشده در 15 ژوئیهٔ 2026.
- 11.CMHC, Rental Market Report 2025، مرور ملی و جدول 5.0 کانادا، https://eppd1strscr01.blob.core.windows.net/cmhcprdcontainer/sf/project/archive/housing_markets/rentalmarketreportcanadaandselectedmarkets/rental-market-report-2025-fall-en.pdf؛ مرور ملی در 8 نوامبر 2026 بررسی شده است.
- 12.CMHC, Residential Mortgage Industry Report, Fall 2026 Edition، بخشهای «At a Glance» و «Mortgage borrower stress is rising unevenly»، https://www.cmhc-schl.gc.ca/professionals/housing-markets-data-and-research/housing-research/research-reports/housing-finance/residential-mortgage-industry-report؛ بررسیشده در 8 نوامبر 2026.
- 13.Bank of Canada, Canadian Survey of Consumer Expectations, Third Quarter of 2026، 19 اکتبر 2026، https://www.bankofcanada.ca/2026/10/canadian-survey-of-consumer-expectations-third-quarter-of-2026/. بخشهای سلامت مالی و هزینهکرد در 8 نوامبر 2026 خوانده شدهاند. نظرسنجی آنلاین از 5 تا 27 اوت 2026؛ مصاحبههای پیگیری از 24 اوت تا 4 سپتامبر. دادههای در سطح نمودار و دیگر بخشهای موضوعی ویژه بهطور مستقل ممیزی نشدهاند.
- 14.Singh، Daniel، Baker و Bentley، American Journal of Preventive Medicine 57(2): 262 (2019)؛ Mason و همکاران، Social Science & Medicine 94: 91 (2013)؛ Baker و همکاران، Social Psychiatry and Psychiatric Epidemiology 55(6): 715 (2020)؛ Mason و همکاران، Social Science & Medicine 351: 116939 (2024)؛ چکیدههای اصلی یا رکوردهای منبع در 8 نوامبر 2026 بررسی شدهاند.
- 15.Statistics Canada، جدول 36-10-0124-01، سری با تاریخ مشخص تا 2026-Q1.
- 16.Statistics Canada، «National balance sheet and financial flow accounts, second quarter 2026»، 11 سپتامبر 2026، https://www150.statcan.gc.ca/n1/daily-quotidien/260911/dq260911a-eng.htm؛ Bank of Canada, Financial Stability Report 2026، بخش «Households»، https://www.bankofcanada.ca/publications/financial-stability-report/financial-stability-report-2026/households/ (متن مقالهها در 7 نوامبر 2026 بررسی شده است).
- 17.Statistics Canada، جدول 11-10-0065-01، نسخهٔ دادههای سپتامبر 2026. جدول، اوج 2023-Q1 را 15.17 درصد اعلام میکند؛ The Daily رقم 15.16 را گزارش میکند. متن مقاله از حدود 15.2 درصد استفاده میکند. این مجموعهای ملی، وضعیت هر خانوار را توصیف نمیکنند.
- 18.Mental Health Research Canada, Poll 29، منتشرشده در 22 سپتامبر 2026، n = 4,005، روشها و پرسش A3A، صفحهٔ 25، https://www.mhrc.ca/s/Poll29_22092026_LongVersion_FINAL.pdf؛ گزارش کامل در 8 نوامبر 2026 بررسی شده است.
- 19.Mental Health Research Canada, Poll 29، پرسش A3A، صفحهٔ 25؛ روشها در صفحهٔ 3. انجامشده از 27 ژوئیه تا 10 اوت 2026، با 4,005 بزرگسال، وزندهیشده بر اساس جنسیت، سن و منطقه. تأثیر منفی به معنای امتیاز 0 تا 3 در مقیاس 0 تا 10 است؛ نمودار سه مورد از پنج فشار مورد پرسش را نشان میدهد. نمودار اصلی را The Insolvency Report با استفاده از درصدهای منتشرشده تهیه کرده است؛ فایل PDF منبع و مقادیر ترسیمشده بهطور مستقل در 8 نوامبر 2026 بررسی شدهاند. https://www.mhrc.ca/s/Poll29_22092026_LongVersion_FINAL.pdf
- 20.Toronto Foundation, Toronto’s Vital Signs 2023؛ گزارش تاریخی.
- 21.Statistics Canada، جدول 14-10-0049-01، با عنوان Multiple jobholders by usual hours worked at all jobs، دادههای سالانهٔ 2025 منتشرشده در 9 ژانویهٔ 2026، https://www150.statcan.gc.ca/t1/tbl1/en/tv.action?pid=1410004901. کانادا بهاستثنای قلمروها، جمعیت 15 ساله و بالاتر؛ بهترتیب 474.4 / 1,178.6 و 64.7 / 1,178.6 هزار نفر. جدول منبع و محاسبه در 9 نوامبر 2026 بررسی شدهاند.
- 22.Statistics Canada، جدول 14-10-0031-01، با عنوان Usual hours worked by job type (main or all jobs)، دادههای سالانهٔ 2019 و 2025، https://www150.statcan.gc.ca/t1/tbl1/en/tv.action?pid=1410003101. کانادا بهاستثنای قلمروها، جمعیت 15 ساله و بالاتر؛ بهترتیب 1,719.6 / 19,070.8 و 1,601.1 / 21,028.7 هزار نفر. تعریف یکسانِ ساعتهای معمول کار در هر دو سال؛ محاسبهها در 9 نوامبر 2026 بررسی شدهاند.
- 23.Shahidi و همکاران، «Unpaid overtime and mental health in the Canadian working population»، American Journal of Industrial Medicine 67(8): 741–752 (2024)، جدول 1 و روشها، https://onlinelibrary.wiley.com/doi/full/10.1002/ajim.23622. نمودار اصلی با استفاده از شش درصد وزندهیشدهٔ منتشرشده؛ جدول 1 در 9 نوامبر 2026 بررسی شده است. روشها و جدول 4,056 مشاهده گزارش میکنند، در حالی که چکیده 3,691 را گزارش میکند؛ نمودار با انتخاب یک تعداد کلی نمونه، این اختلاف را حل نمیکند.
- 24.Shahidi و همکاران (2024)، روشها، نتایج و محدودیتها، https://onlinelibrary.wiley.com/doi/full/10.1002/ajim.23622. شش مقدار نمودار، شیوع وزندهیشدهٔ تعدیلنشدهاند، نه برآوردهای تعدیلشده؛ نتایج تکمیلی در مقالهٔ اصلی شرح داده شدهاند، در حالی که فایل تکمیلیِ جداگانه در این بررسی در دسترس نبود.
- 25.Rugulies و همکاران، Environment International 155: 106629 (2021)، https://pubmed.ncbi.nlm.nih.gov/34144478/؛ چکیدهٔ اصلی و نتیجهگیری در 8 نوامبر 2026 بررسی شدهاند.
- 26.WHO و ILO، «Long working hours increasing deaths from heart disease and stroke»، 17 مهٔ 2021، https://www.who.int/news/item/17-05-2021-long-working-hours-increasing-deaths-from-heart-disease-and-stroke-who-ilo؛ Pega و همکاران، Environment International 154: 106595 (2021).
- 27.Toronto Foundation, Toronto’s Vital Signs 2024، بخش Health، یافتهها و یادداشتهای پایانی viii–ix، https://torontofoundation.ca/vital-signs-2024-health/؛ پرسش، نمونه، دوره و سنجههای غربالگری در 8 نوامبر 2026 بررسی شدهاند. مقایسهٔ برنامههای غذایی 62 درصد در برابر 12.5 درصد را گزارش میکند؛ این برآورد تنها مربوط به 2024 نیست.
- 28.Richardson، Elliott و Roberts، Clinical Psychology Review 33(8): 1148–1162 (2013)، https://doi.org/10.1016/j.cpr.2013.08.009، چکیده بررسی شده است؛ Ten Have و همکاران، Administration and Policy in Mental Health 48(5): 810–820 (2021)، https://doi.org/10.1007/s10488-021-01131-9، متن اصلی نمایهشده در Scite بهطور کامل در 8 نوامبر 2026 خوانده شده است؛ مطالب تکمیلی بررسی نشدهاند.
- 29.Toronto Foundation, Toronto’s Vital Signs 2023؛ دادهها از Mental Health Research Canada.
- 30.Mental Health Research Canada, Workplace Mental Health 2025، روشها در صفحهٔ 2 و نمودار فرسودگی در صفحهٔ 40، https://www.mhrc.ca/s/Workplace-Mental-Health-2025.pdf؛ بررسیشده در 7–8 نوامبر 2026.
- 31.CMHA Toronto و Toronto South Local Immigration Partnership، Exploring Workplace Stress، ژوئیهٔ 2025، صفحات چاپی 3، 5، 7 و 16، https://torontolip.com/wp-content/uploads/2025/07/Final-CMHA-TSLIP-Research-Brief-July-2025.pdf؛ روشها، نتایج و محدودیتها در 8 نوامبر 2026 بررسی شدهاند.
- 32.Holt-Lunstad، Smith و Layton، «Social Relationships and Mortality Risk: A Meta-analytic Review»، PLoS Medicine 7(7): e1000316 (2010).
- 33.دستورالعمل شمارهٔ 33 OSB، Trustee Designation and Advertising، بند 13؛ دستورالعمل شمارهٔ 6R7 OSB، Assessment of an Individual Debtor، بندهای 2، 11 و 15.
- 34.Okina، Shirakawa و Shiratsuka، Bank of Japan Monetary and Economic Studies 19(S-1): 395–450 (2001)، چکیده و مقدمهٔ مرتبط در 8 نوامبر 2026 بررسی شدهاند، https://www.imes.boj.or.jp/research/papers/english/me19-s1-14.pdf.
- 35.Federal Reserve Bank of Dallas, International House Price Database، نسخهٔ تاریخی دادههای 2017-Q4، RHPI، بر پایهٔ دادههای زمین شهری مسکونی Japan Real Estate Institute؛ Mack و Martínez-García (2011)، https://www.dallasfed.org/~/media/documents/research/international/houseprice/hp1704.xlsx. تعدیل تورم از شاخص ضمنی هزینههای مصرف شخصی استفاده میکند. این نسخهٔ تاریخی پیش از تغییر بعدی به معاملات خانههای مستقل است. سری در 2016 پایان مییابد تا برآوردهای آنیِ انتهای نسخهٔ دادهها و عدم اطمینان درونیابی کنار گذاشته شوند؛ هیچ ادعایی دربارهٔ بازار کنونی مطرح نمیشود. روش: https://www.dallasfed.org/~/media/documents/research/international/houseprice/japan.pdf. منبع، مقادیر ترسیمشده و محاسبه در 9 نوامبر 2026 بررسی شدهاند.
- 36.Chang و همکاران، Social Science & Medicine 68(7): 1322–1331 (2009)، https://doi.org/10.1016/j.socscimed.2009.01.010، چکیدهٔ اصلی و گزارش مؤسسهٔ وابسته به نویسنده بررسی شدهاند؛ متن کامل مقاله در این بررسی در دسترس نبود؛ Aihara و Iki، Journal of Epidemiology 13(1): 56–61 (2003)، https://doi.org/10.2188/jea.13.56، روشها، نتایج و محدودیتهای نمایهشده خوانده شدهاند؛ Ogawa و همکاران، Preventive Medicine Reports 50: 102987 (2025)، متن اصلی نمایهشده خوانده شده است. بررسیها در 8 نوامبر 2026 تکمیل شدهاند.
- 37.Federal Reserve Bank of Dallas, International House Price Database، انتشار 2026-Q2، منتشرشده در 9 اکتبر 2026، RHPI؛ Mack و Martínez-García (2011)، https://www.dallasfed.org/~/media/documents/research/international/houseprice/hp2602.xlsx. شاخص ملی واحدهای مسکونی از 1986، با کنار گذاشتن شاخصهای جانشینِ پیشینِ هزینهٔ ساختوساز؛ شاخص ضمنی هزینههای مصرف شخصی. روش: https://www.dallasfed.org/~/media/documents/research/international/houseprice/korea.pdf. منبع، مقادیر ترسیمشده و محاسبه در 9 نوامبر 2026 بررسی شدهاند. سری زمین ژاپن و سری واحدهای مسکونی کره اشیای متفاوتی را توصیف میکنند؛ مبنای مشترک شاخص، قیمتهای مطلق را قابلمقایسه نمیکند.
- 38.Park و Seo، International Journal of Environmental Research and Public Health 17(19): 7125 (2020)؛ Lee و Yoo، Health Promotion International 40(6): daaf231 (2025)، https://doi.org/10.1093/heapro/daaf231؛ متن اصلی نمایهشده تا پایان خوانده شده و اطلاعات نویسنده و انتشار با مقالهٔ سپردهشده توسط ناشر تطبیق داده شده است، https://pmc.ncbi.nlm.nih.gov/articles/PMC12744942/.
- 39.Talmatzky و همکاران، «Exploring the association between housing insecurity and mental health among renters»، PLoS ONE 21(1): e0294222 (2026)، https://doi.org/10.1371/journal.pone.0294222؛ بخش بحث و جدول مطالعات در 8 نوامبر 2026 بررسی شدهاند.
- 40.Dunn و همکاران، «Does receipt of social housing impact mental health?»، Social Science & Medicine 362: 117363 (2024)، https://doi.org/10.1016/j.socscimed.2024.117363؛ چکیدهٔ اصلی و نکات برجستهٔ ناشر در 8 نوامبر 2026 بررسی شدهاند. این مطالعه شبهآزمایشی بود، نه مداخلهٔ تصادفی در بدهی مصرفکننده.
- 41.Hojman، Miranda و Ruiz-Tagle، «Debt trajectories and mental health»، Social Science & Medicine 167: 54–62 (2016)، https://doi.org/10.1016/j.socscimed.2016.08.027، چکیدهٔ اصلی و نکات برجستهٔ ناشر در 8 نوامبر 2026 بررسی شدهاند؛ Ten Have و همکاران، https://doi.org/10.1007/s10488-021-01131-9؛ Turunen و Hiilamo، BMC Public Health 14: 489 (2014)، مقالهٔ مروری.
- 42.Bankruptcy and Insolvency Act، مادهٔ 2، تعریفهای پیشنهاد (proposal)، مقرر (prescribed) و سرپرست (Superintendent)؛ مادهٔ 66.11، تعریفهای مدیر اجرا (administrator) و بدهکار مصرفکننده (consumer debtor)؛ مواد 66.12(5)، 66.13(1) و (2)(c) و 66.14(a)(ii)؛ دستورالعمل 6R7 OSB، بند 16؛ Bankruptcy and Insolvency General Rules, C.R.C., c. 368، متن تا 19 اکتبر 2026 که مبلغ دیگری برای مادهٔ 66.11 مقرر نمیکند.
- 43.Bankruptcy and Insolvency Act، مواد 66.28(2) و (2.1)، 66.31(1)، 66.32(1)، 69.2(1)، (2) و (4)، 69.4، 69.41(1)، 71 و 121(4).
- 44.Income Tax Act، مادهٔ 224(1.2)، که تابع مواد 69(1) و 69.1(1) از Bankruptcy and Insolvency Act قرار داده شده، اما تابع توقفِ پیشنهاد تسویه بدهی مصرفکننده در مادهٔ 69.2 نیست؛ همچنین برای اقدامات استانی مشابه، مادهٔ 69.5 از Bankruptcy and Insolvency Act را ببینید. هر دو قانون بهصورت تلفیقی در Justice Laws Website، متن تا 19 اکتبر 2026.
- 45.Bankruptcy and Insolvency Act، مواد 2، 13(1) و (2)، 43(9)، 49(4)، 66.11، 172(2) و 173(1)(n)؛ دستورالعمل 6R7 OSB، بندهای 16 و 19.
- 46.Bankruptcy and Insolvency Act، مادهٔ 68(1)، (2) و (3)؛ دستورالعمل 11R2-2026 OSB، Surplus Income.
- 47.دستورالعمل 11R2-2026 OSB، بندهای 5(5)، (6) و (7)؛ Bankruptcy and Insolvency Act، مادهٔ 68. معیارها برای سال و واحد خانوادگی مربوطاند؛ در اینجا هیچ پرداخت شخصی محاسبه نشده است.
- 48.Bankruptcy and Insolvency Act، مادهٔ 67(2) و (3)، و مادهٔ 86(1) و (3)؛ Income Tax Act، مادهٔ 224(1.2). توضیح تراست فرضشدهٔ قانونی در اینجا مربوط به ورشکستگی است؛ محدودیت وصول کسورات مبدأ در پیشنهاد تسویه بدهی مصرفکننده، جداگانه در بالا توضیح داده شده است.
- 49.دستورالعمل 33 OSB، بندهای 1 و 11 تا 13؛ Bankruptcy and Insolvency Act، مواد 39(1)، 66.12(6)(b)، 156، 156.1 و 157.1(1)؛ Bankruptcy and Insolvency General Rules، قواعد 128، 129، 131 و 132.